发言配图 · 1 张 · 点击查看完整图片
共 11,739 条,覆盖 2011-03-24 至 2026-10-12。按发言时间从新到旧排列。
第 1 / 118 页 · 本页 100 条
发言配图 · 1 张 · 点击查看完整图片
网友:说信徒更有可能是表达信服的态度
网友:大道我记性好,他几年前就@你推销他的洗发水过,但是缺门路,几年过去了又问你同一个问题
网友:对对,哥说的对,“呆”和“待”都对。
网友:1.结果没区别,但是境界有区别。您可能是看懂了做了机会成本最低的选择,我目前大概率是看不懂的,所以放弃了。 2.我的疑问是怎么确定自己是真正看懂呢?如果看不懂,选择宽基指数是否为最优解?
网友:@大道无形我有型 段总,互联网大厂随着ai时代的巨额投资,这个投资似乎要一直进行下去,变得越来越像是重资产行业了,自由现金流越来越差,未来变现也不确定,是不是他们的商业模式在变差?
段永平:他们的收入并没有变差,只是因为ai需要为未来投资而已。现在投资ai感觉有点像“囚徒的困境”,不投的人大概率会掉队。 ↗
网友:段老师好!我也是江西的,关注您好多年了,2021年买港股美股,几乎全亏了。然后现在又想来投资了。现在有个疑问,我想买PDD还是QQQ,不知道买哪个好?未来如果持有五年,买哪个,我想咨询一下您!感恩感谢🙏🏻 如果看利润,我觉得pdd挺好,如果看pdd上市到现在的年化,好像又不值得投资,公司赚钱,但是股价都不值钱。 纠结中@大道无形我有型
网友:奇怪的是,明明很多常规的买卖生意思维,就像线下盘个包子铺几年回本之类的生意。到了股市,大部分人就失灵了,被市场被情绪裹挟,然后忘记了生意的本质,这是为什么呢?@大道无形我有型
网友:大道应该很早就了解莫斯科
网友:莫斯科天气还是地缘政治呀
网友:@大道无形我有型 大道老师,您好。您说投资首要的是看懂生意,您的投资收敛聚焦到少数几家公司,我相信是真正看懂之后做出的选择。 雪球上很多投资者对自己的判断高度自信,但我怀疑其中真正看懂行业与公司的人并不多。想请教两个问题: 1、面对这些标的,您是看懂了,但最终选择不投;还是本身就没看懂,所以放弃? 2、是否绝大多数人,其实并不具备真正看懂一门生意的能力?希望得到您的解惑。
网友:@大道无形我有型 段哥应该去过很多国家很多地方吧,有什么您印象深刻的地方推荐吗,以后有机会我也去看看。
网友:@大道无形我有型 阿段您好,许多财富较多的成功人士都设立了保险金信托、家族信托等,请问您做了吗?您怎么看?谢谢
网友:大道,您觉得泡泡玛特未来会不会和茅台出联名款?出的话会不会超级有意思@大道无形我有型
网友:只看门店火热状态会不会有信息茧房的风险?如果泡泡玛特这么受欢迎,为什么今年20%的增长都完不成?不是很理解。@大道无形我有型
网友:@大道无形我有型 大道,请教一下,你是怎么计算买入标的当前的价值的?买入时,股价大概低于价值多少是你的心理买入点?
段永平:简单讲就是这家公司多少年可以赚回来你现在付出的价钱。然后你比较你其他的机会成本。所以,先要看懂这个生意,还要看懂什么叫机会成本。 ↗
网友:凡人歌
网友:@大道无形我有型 坐标重庆万象城,我儿子的小天才电话手表表带断了,我去门店维修,小天才官方配件塑胶表带59元。我跟维修店的师傅说是不是自己去拼多多买了换要便宜些,师傅很热情帮我把旧的表带拆了还送我个小的工具螺丝刀方便我买了自己装。
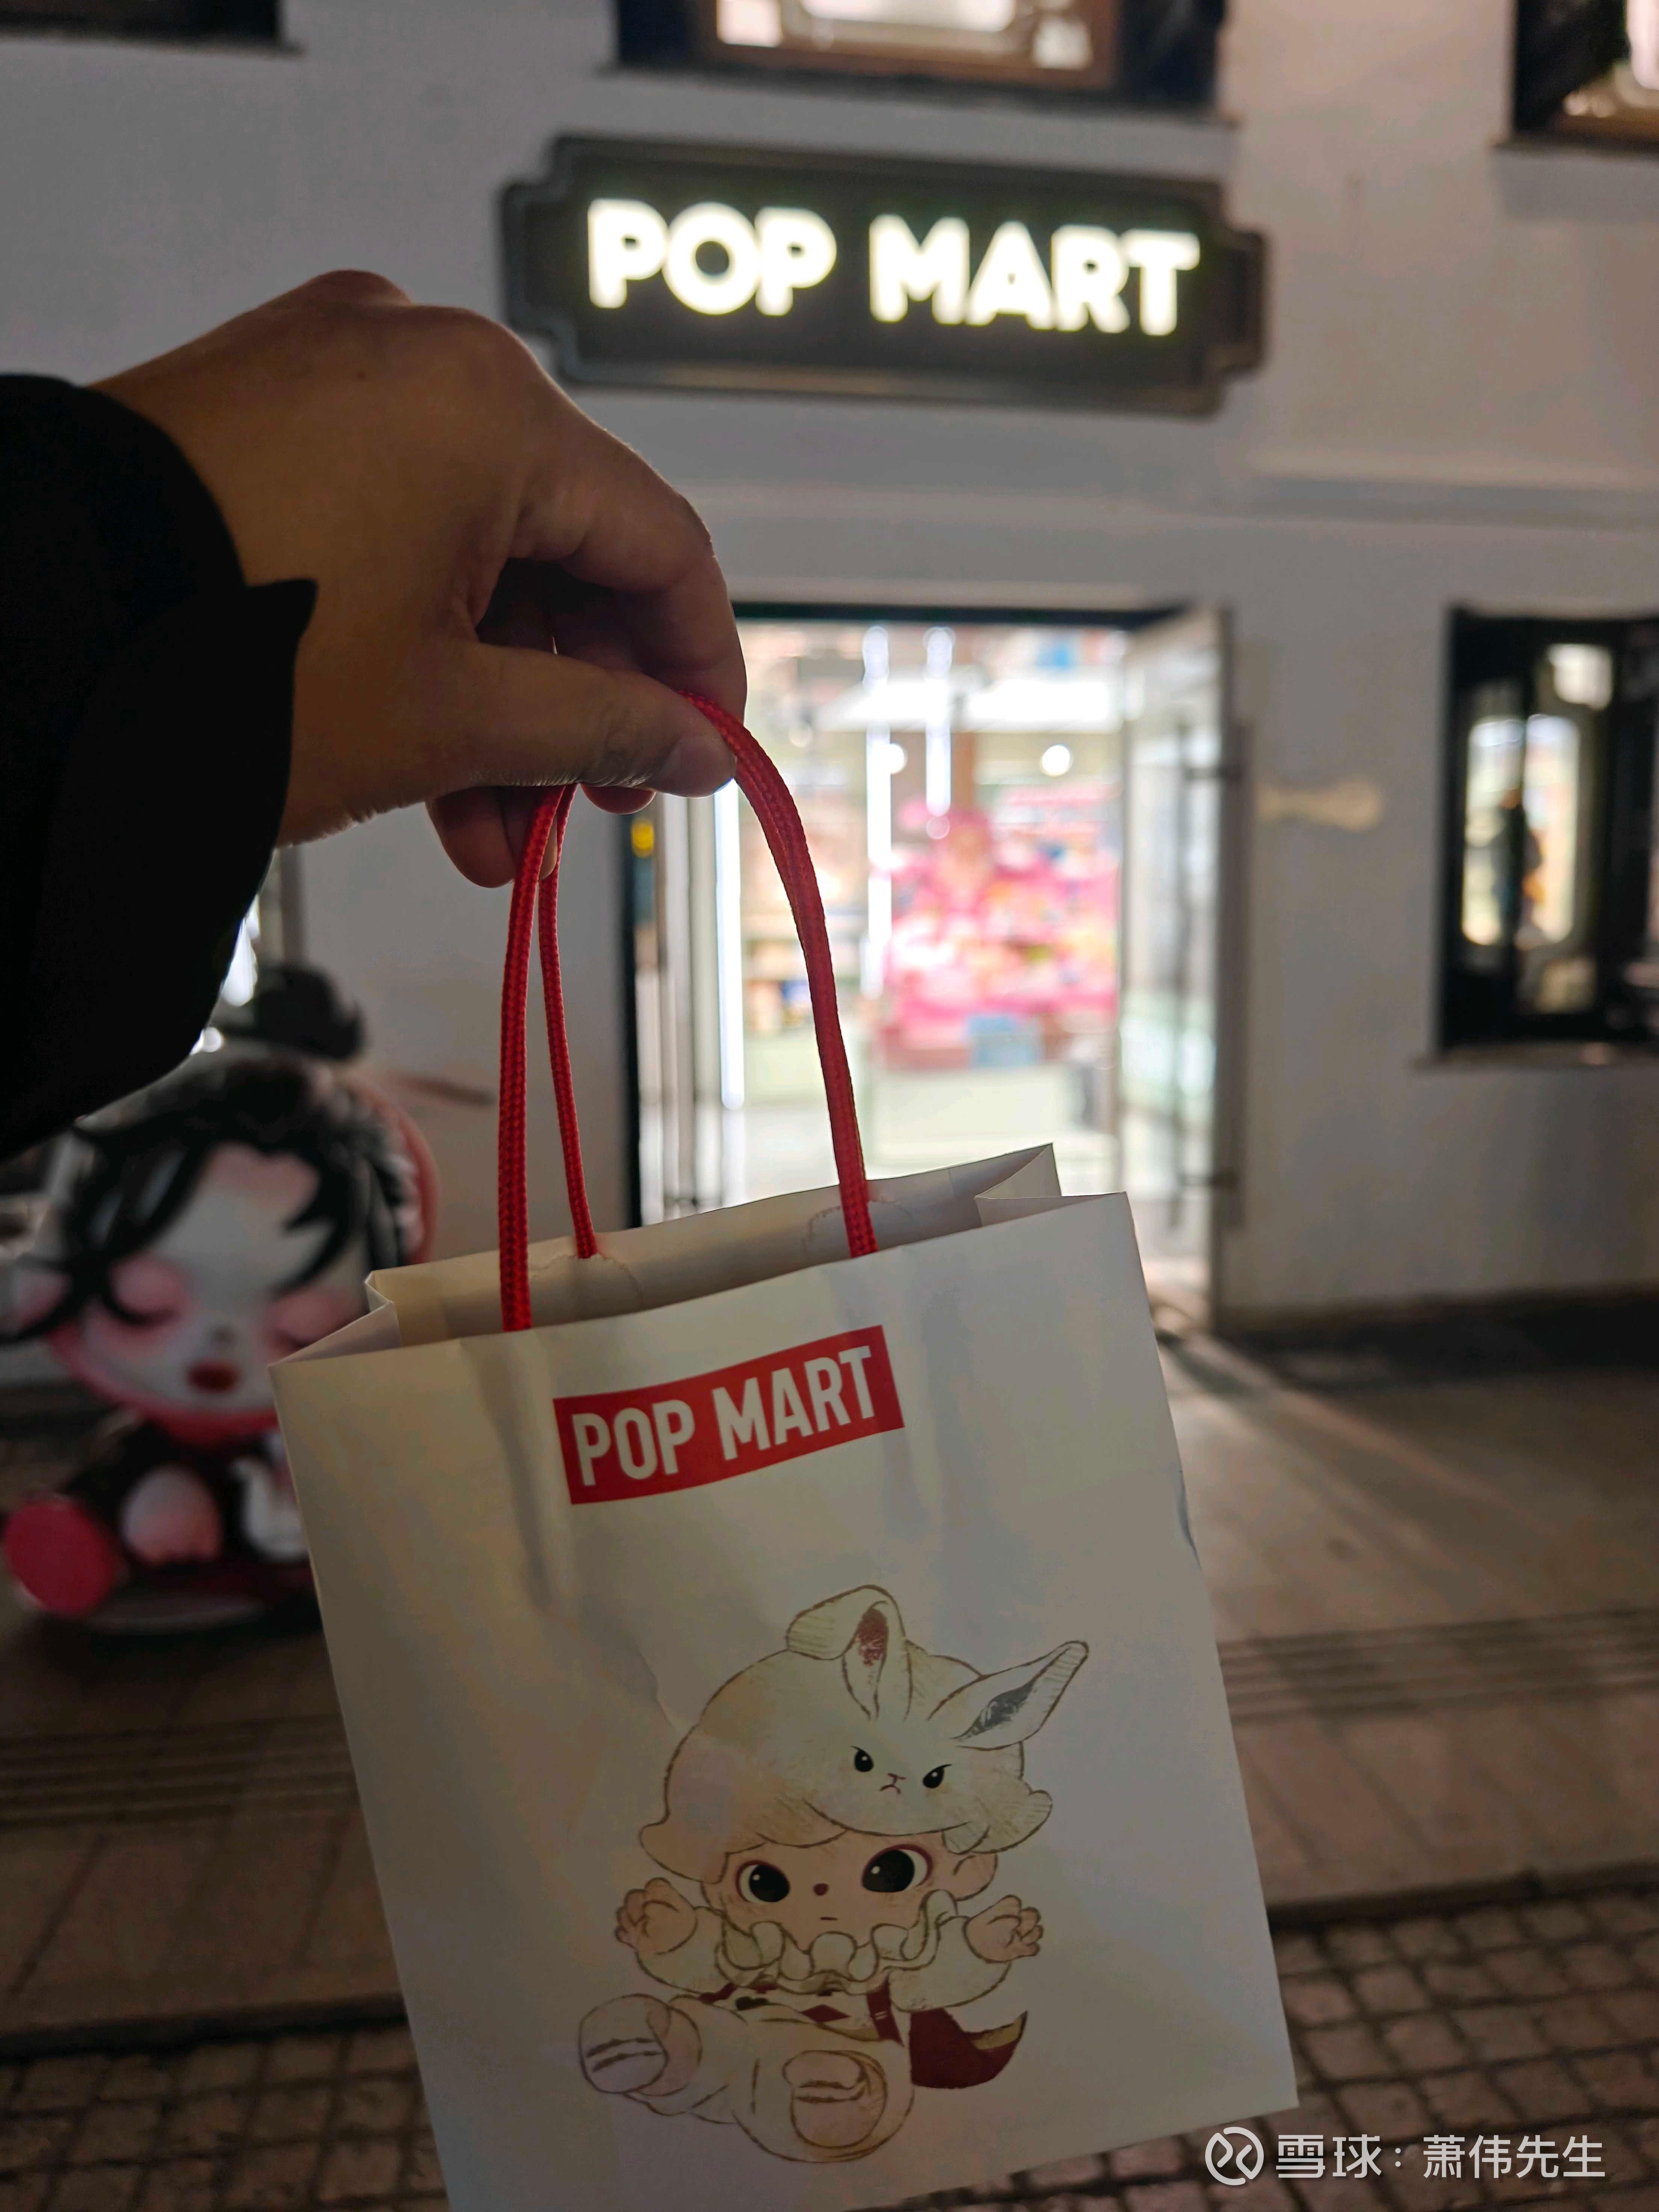
网友:Dimoo是真的可爱,真是很喜欢Dimoo呀,看着心都化喽
网友:嗯那 还得等过段时间才能销售 缺钱办各种证和手续
段永平:看上去像是借口吧? 我很难理解一个所谓的好产品,就是不肯说是什么,好在哪里,是怕别人copy吗?如果别人真的很容易copy,你的护城河就很窄,你也好不到哪里去的。 ↗
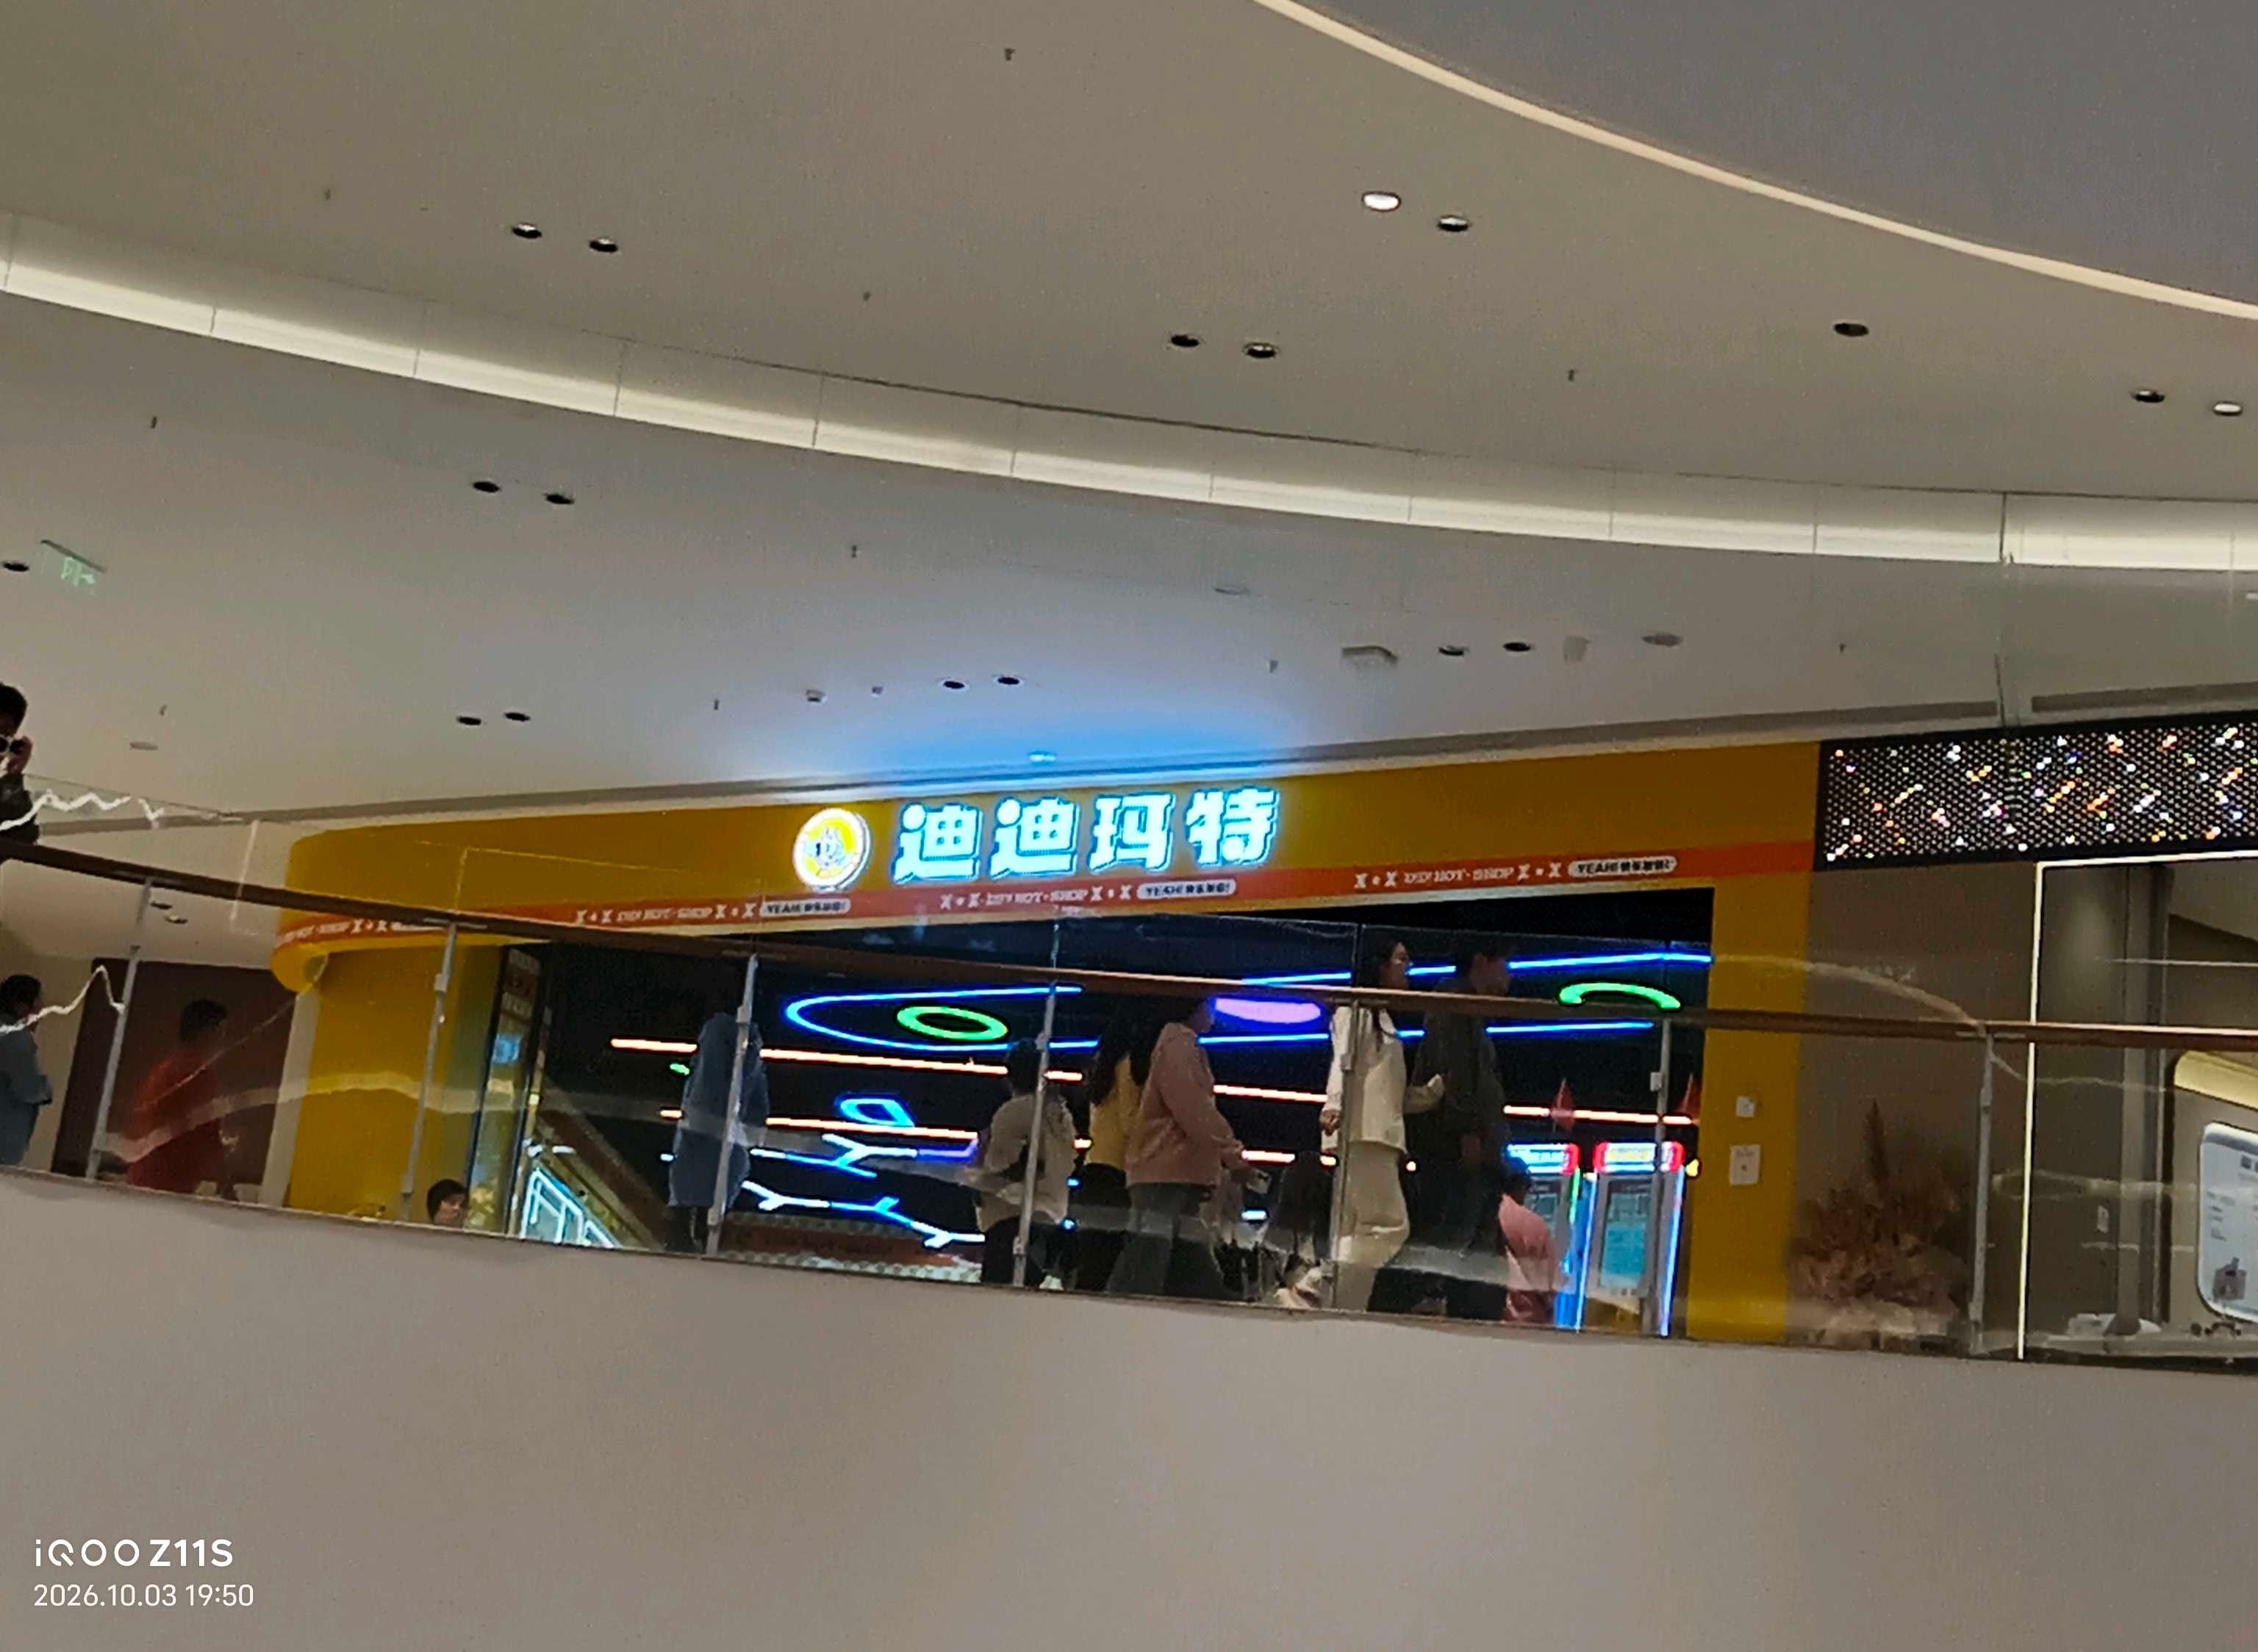
网友:商场已有模仿品牌,可见泡泡玛特商业模式很好
提问 / 上文配图 · 4 张 · 点击查看完整图片
网友:值得记录。这就是大道的护城河,即使他不完美,有时候让人难以接受,但还是要来看他的东西,因为他有真知灼见。
网友:我明知道熬夜作息不规律是不对的,可是很难改正,我明知买了一个不懂的股票亏了,却仍保有幻想会盈利回来,而不忍割肉;
发言配图 · 2 张 · 点击查看完整图片
网友:[该内容现已无法查看]
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:段老师您好,我想问一下投资也是脑力劳动。会被AI取代吗?我想是不会的,AI是帮你思考。但帮不了你做决断。
网友:原帖已被作者删除
网友:“知道做错了马上要改,不管多大代价都是最小的代价。”大道这句近乎常识,但是越琢磨,越觉分量厚重。 @大道无形我有型
网友:@大道无形我有型 段总,我是位 00 后,您认为美股是否是给我们这一代人的红利。
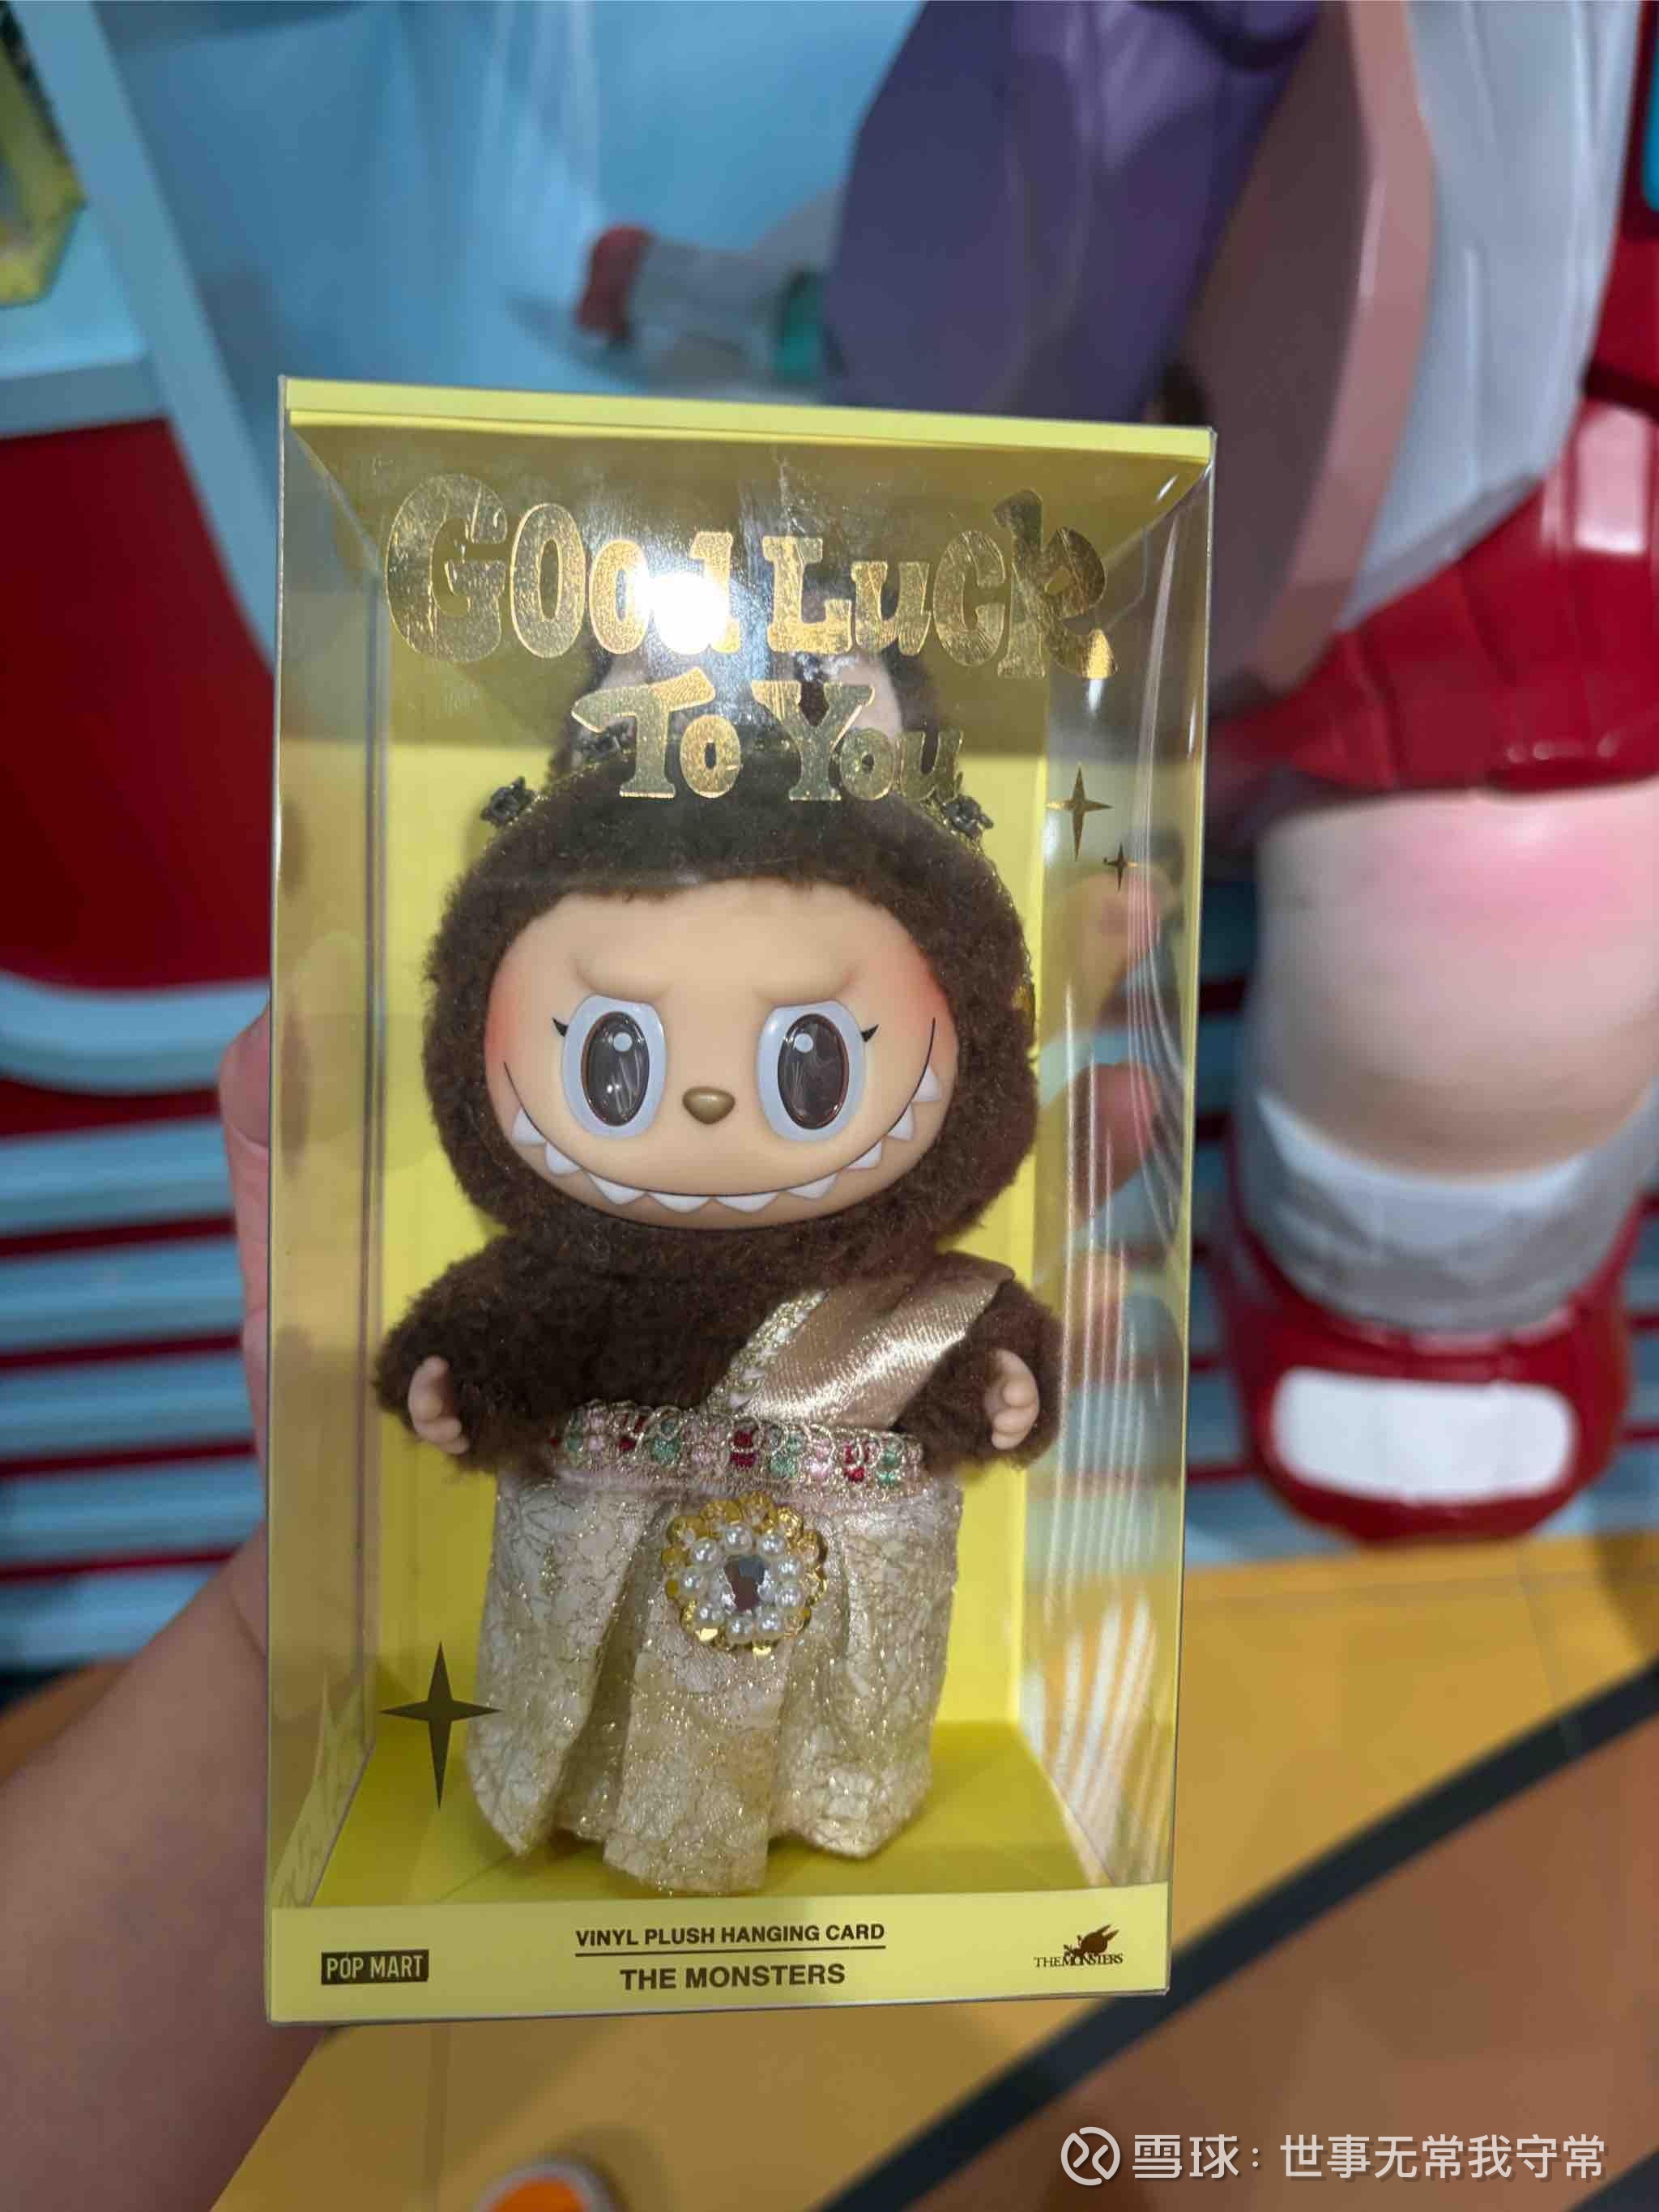
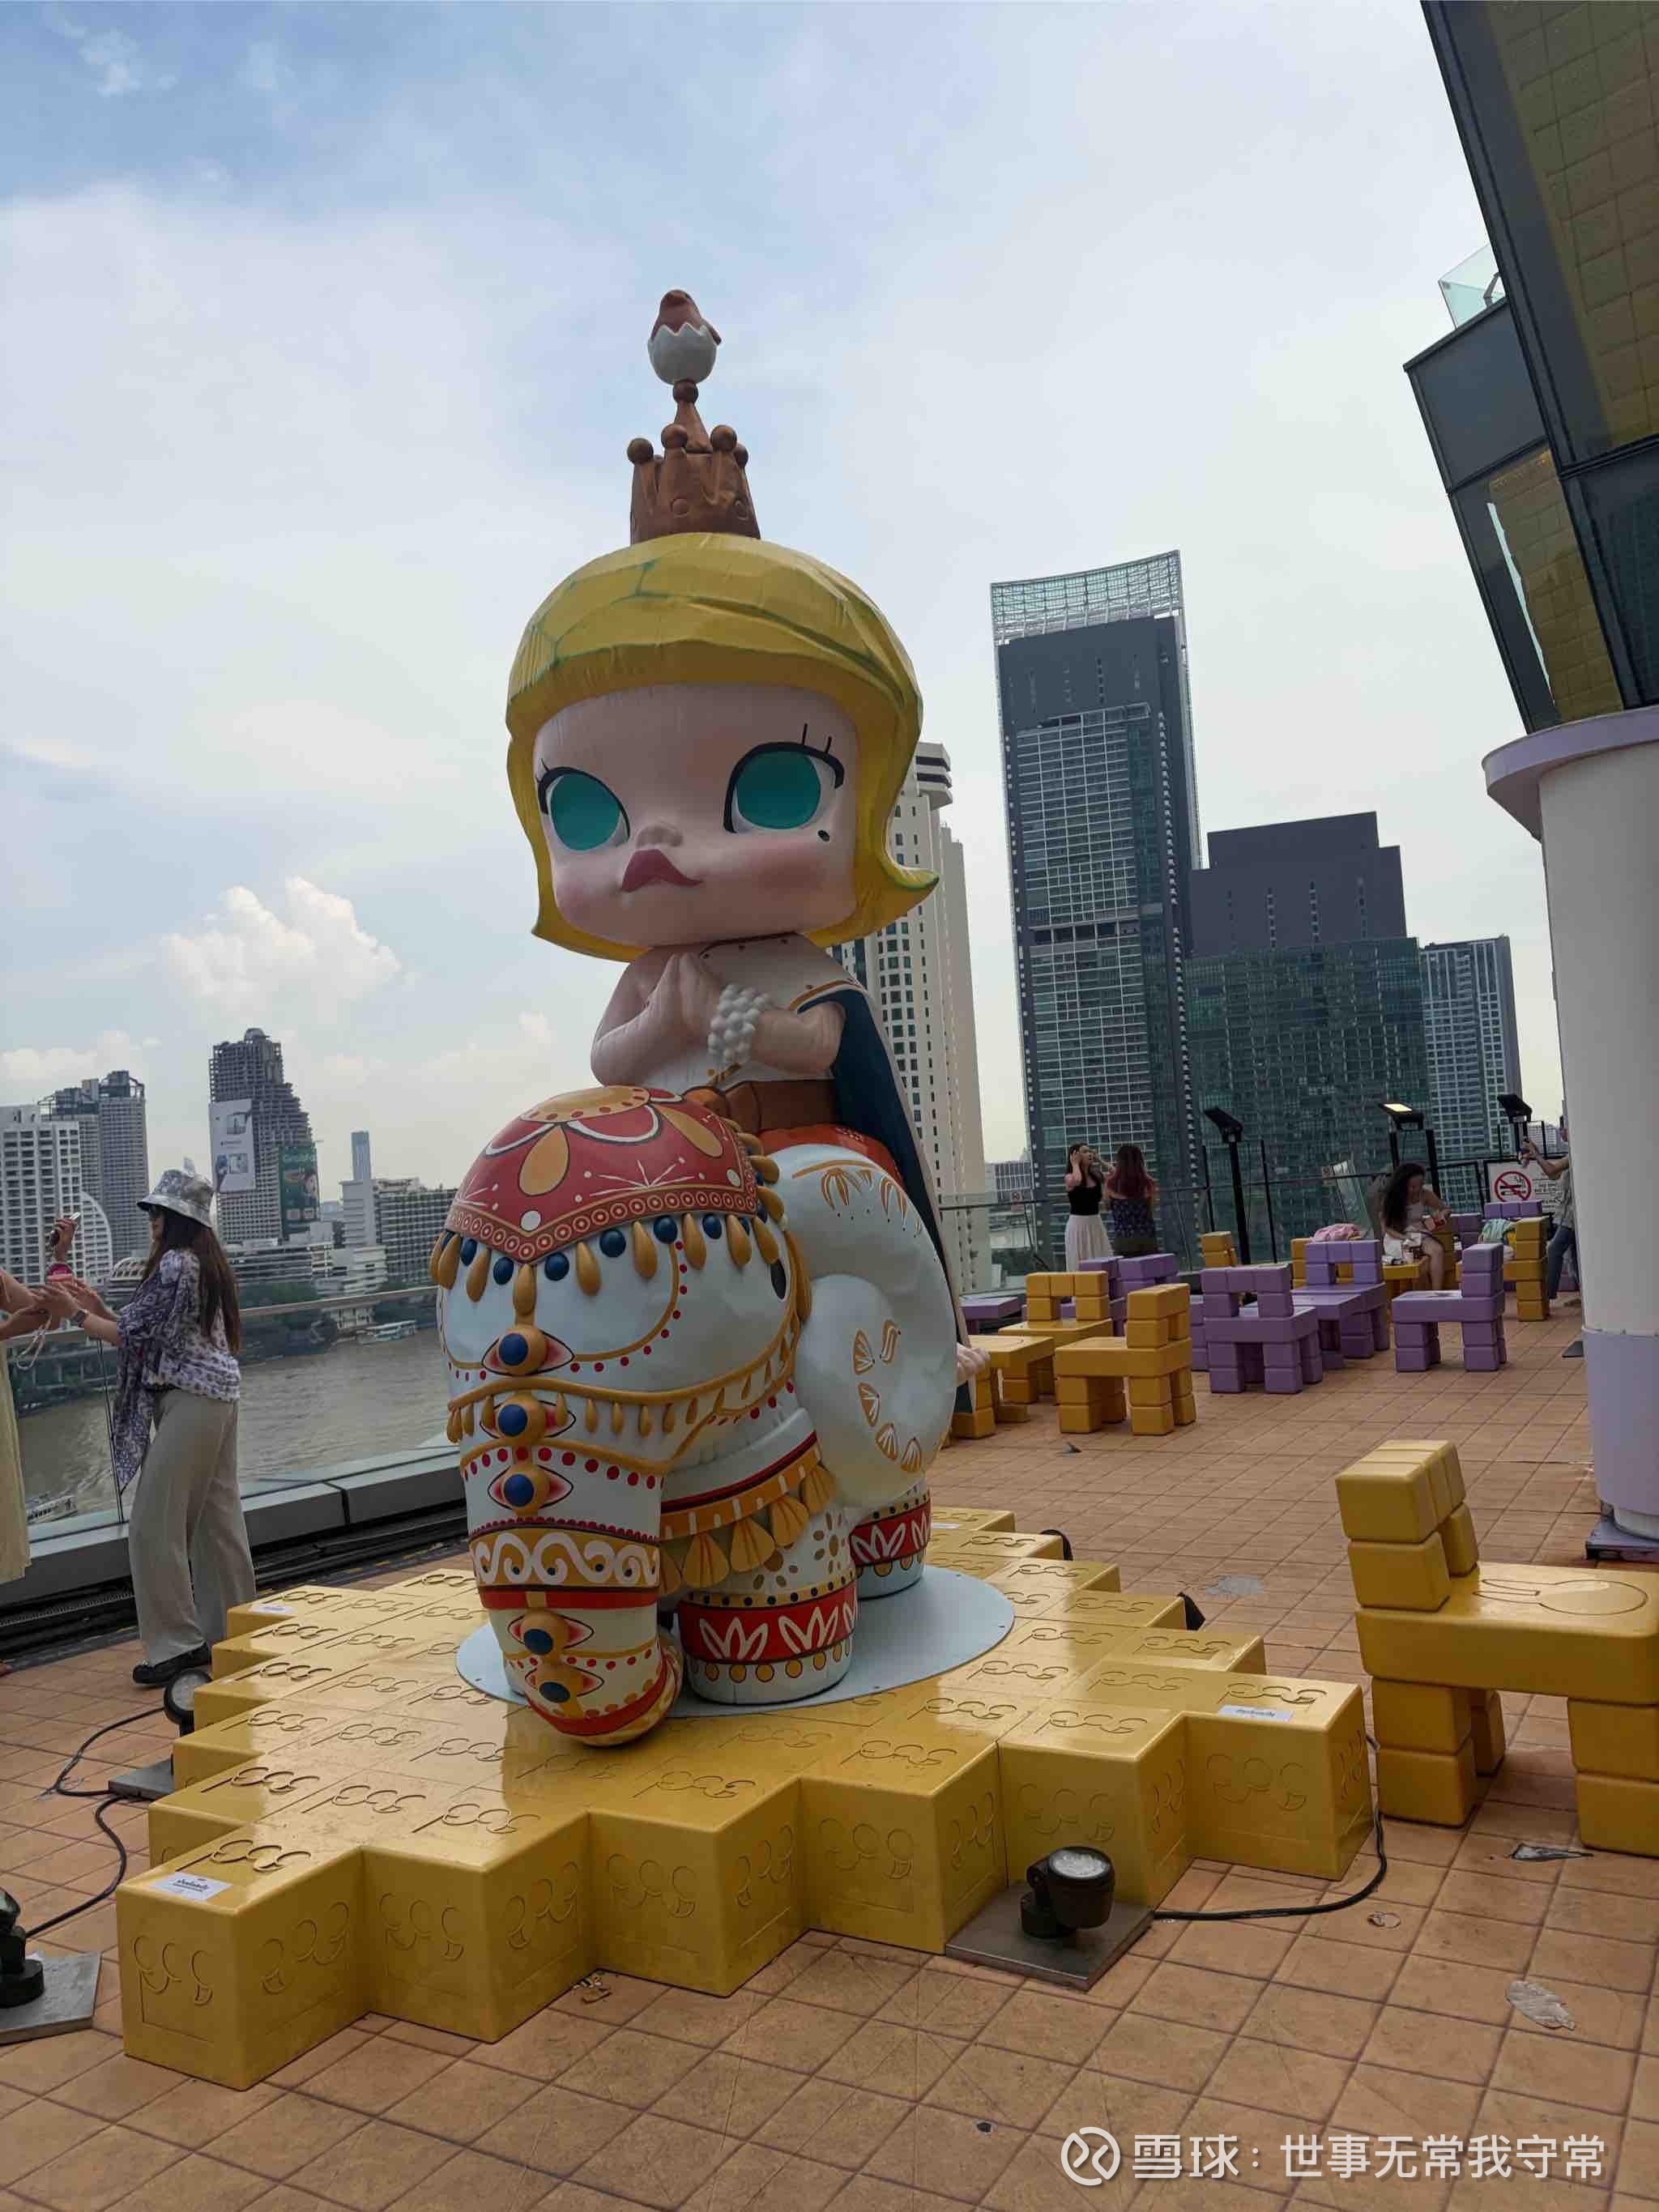
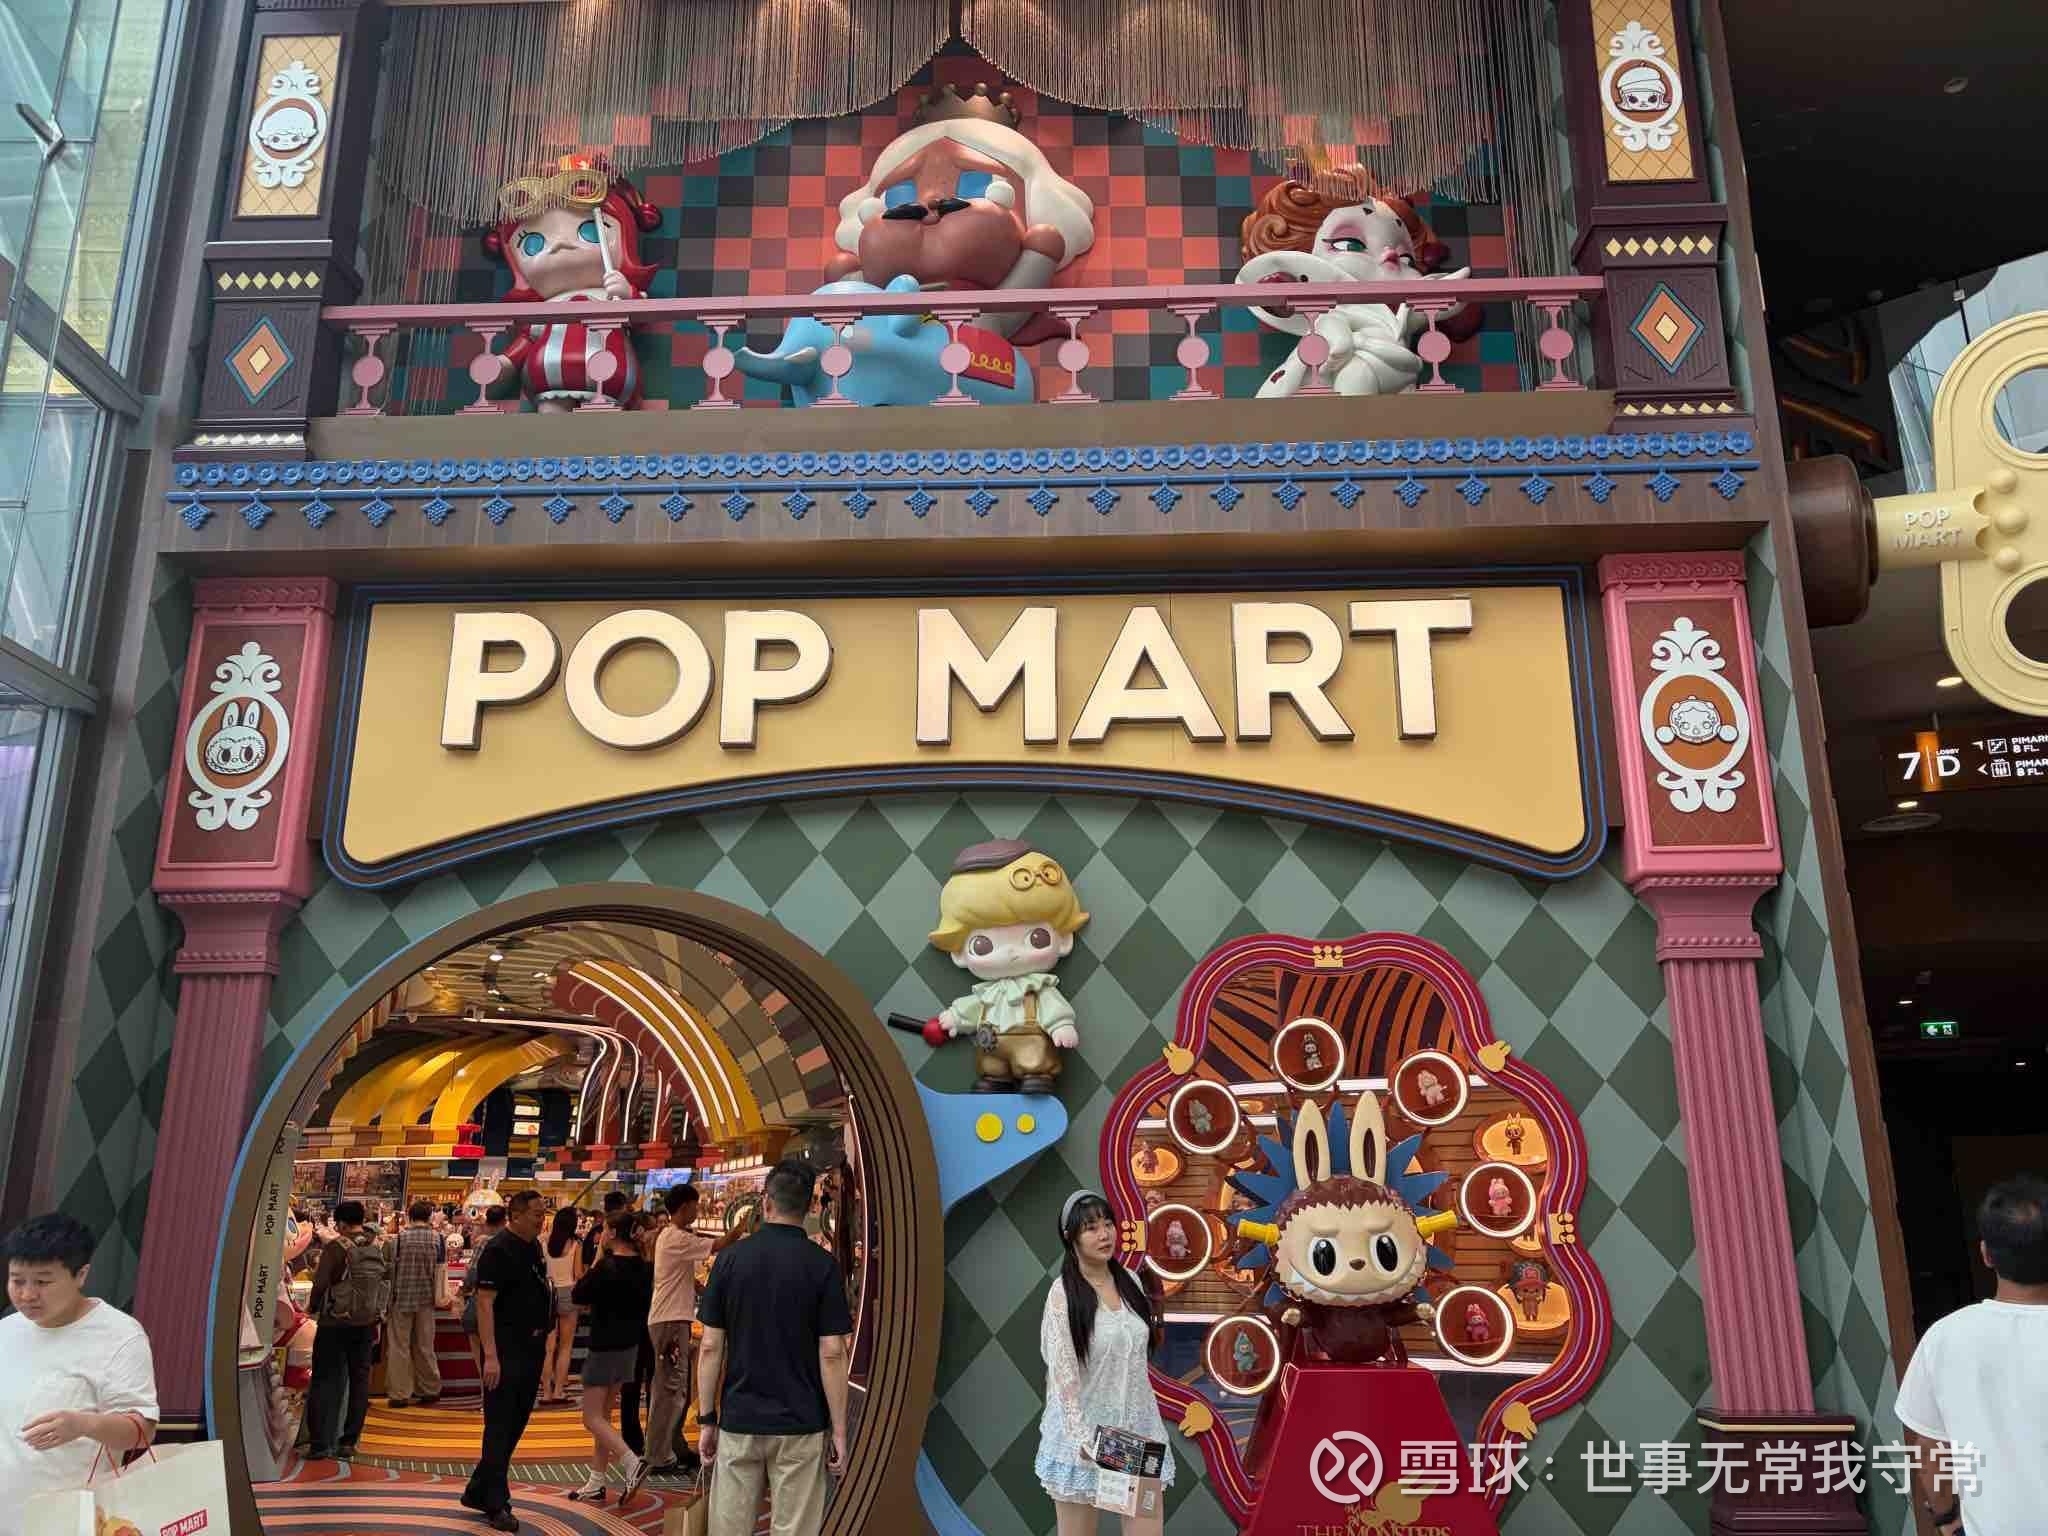
网友:段老师@大道无形我有型 ,这次专门去了#泡泡玛特# 曼谷店,发现非国人的购买比例很大,尝试看懂泡泡玛特中
提问 / 上文配图 · 3 张 · 点击查看完整图片
网友:原帖已被作者删除
网友:我上网上看看能不能买到。
提问 / 上文配图 · 2 张 · 点击查看完整图片
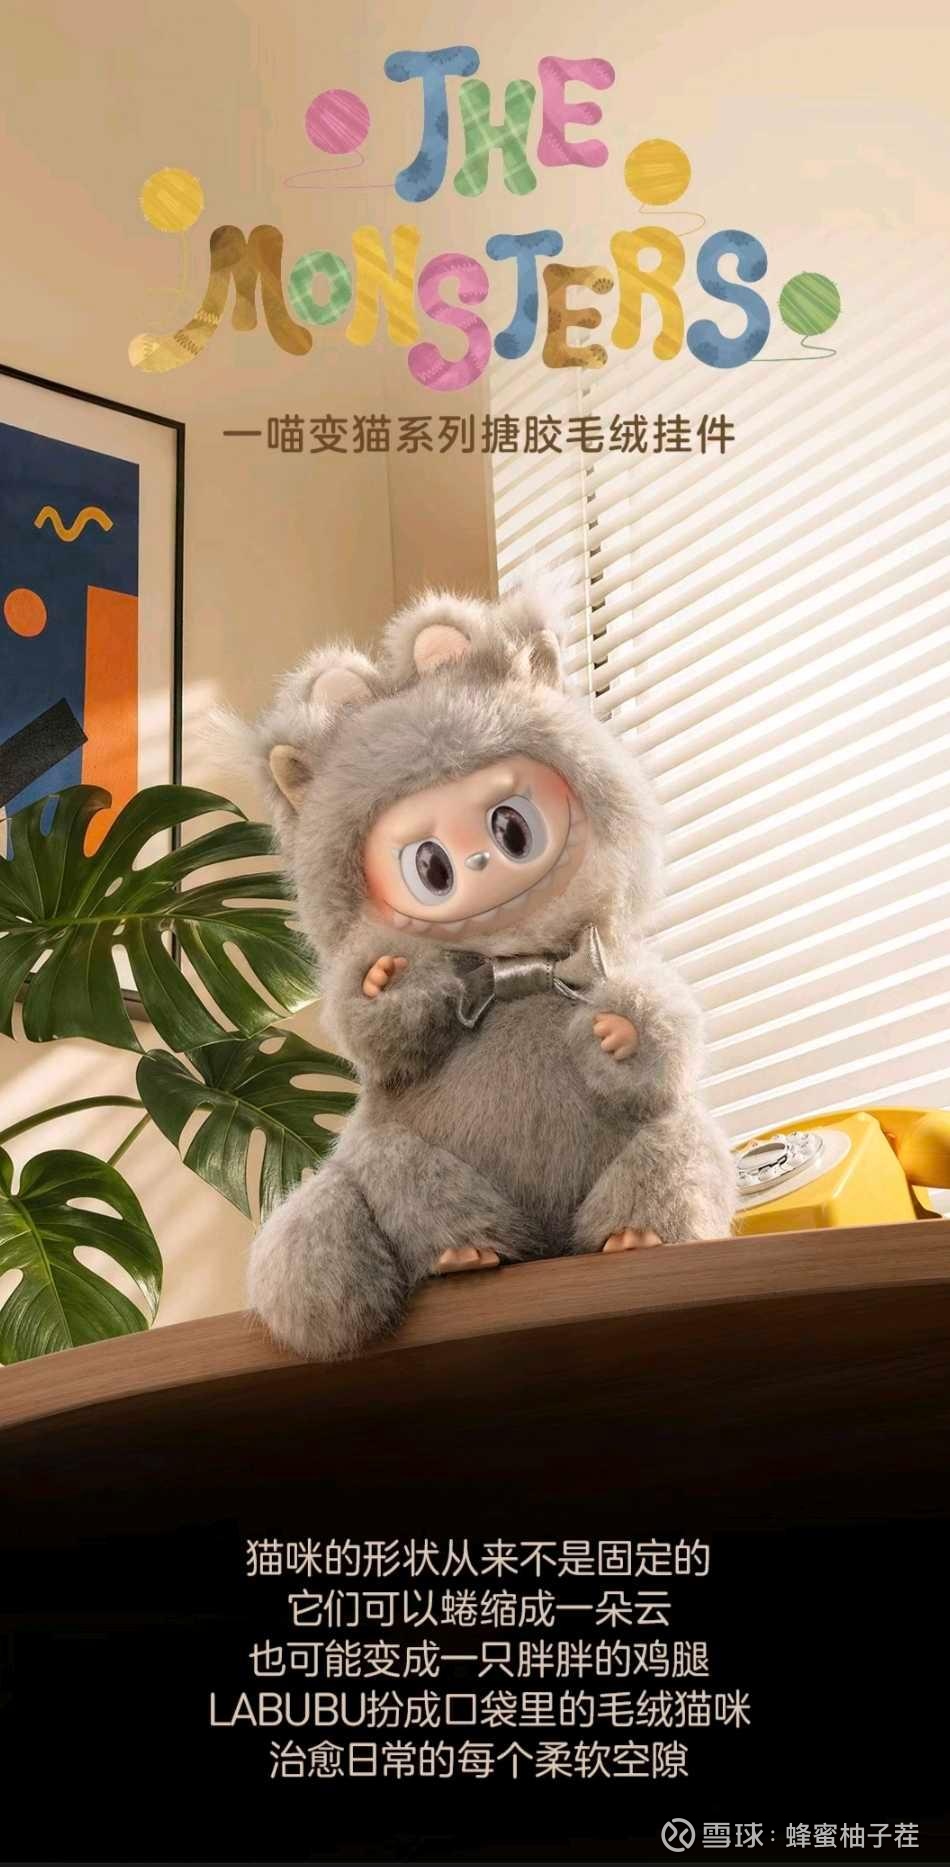
网友:大道老师,泡泡新出的猫咪系列labubu超级可爱@大道无形我有型 #泡泡玛特#
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:@大道无形我有型 大道大道,带味道的,有没有尝试一下?
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:@大道无形我有型 大道您好,您平时会用Ai来辅助分析公司吗?如果用Ai的话会分析哪些方面?
网友:没有双臂,怎么开车? 视频链接
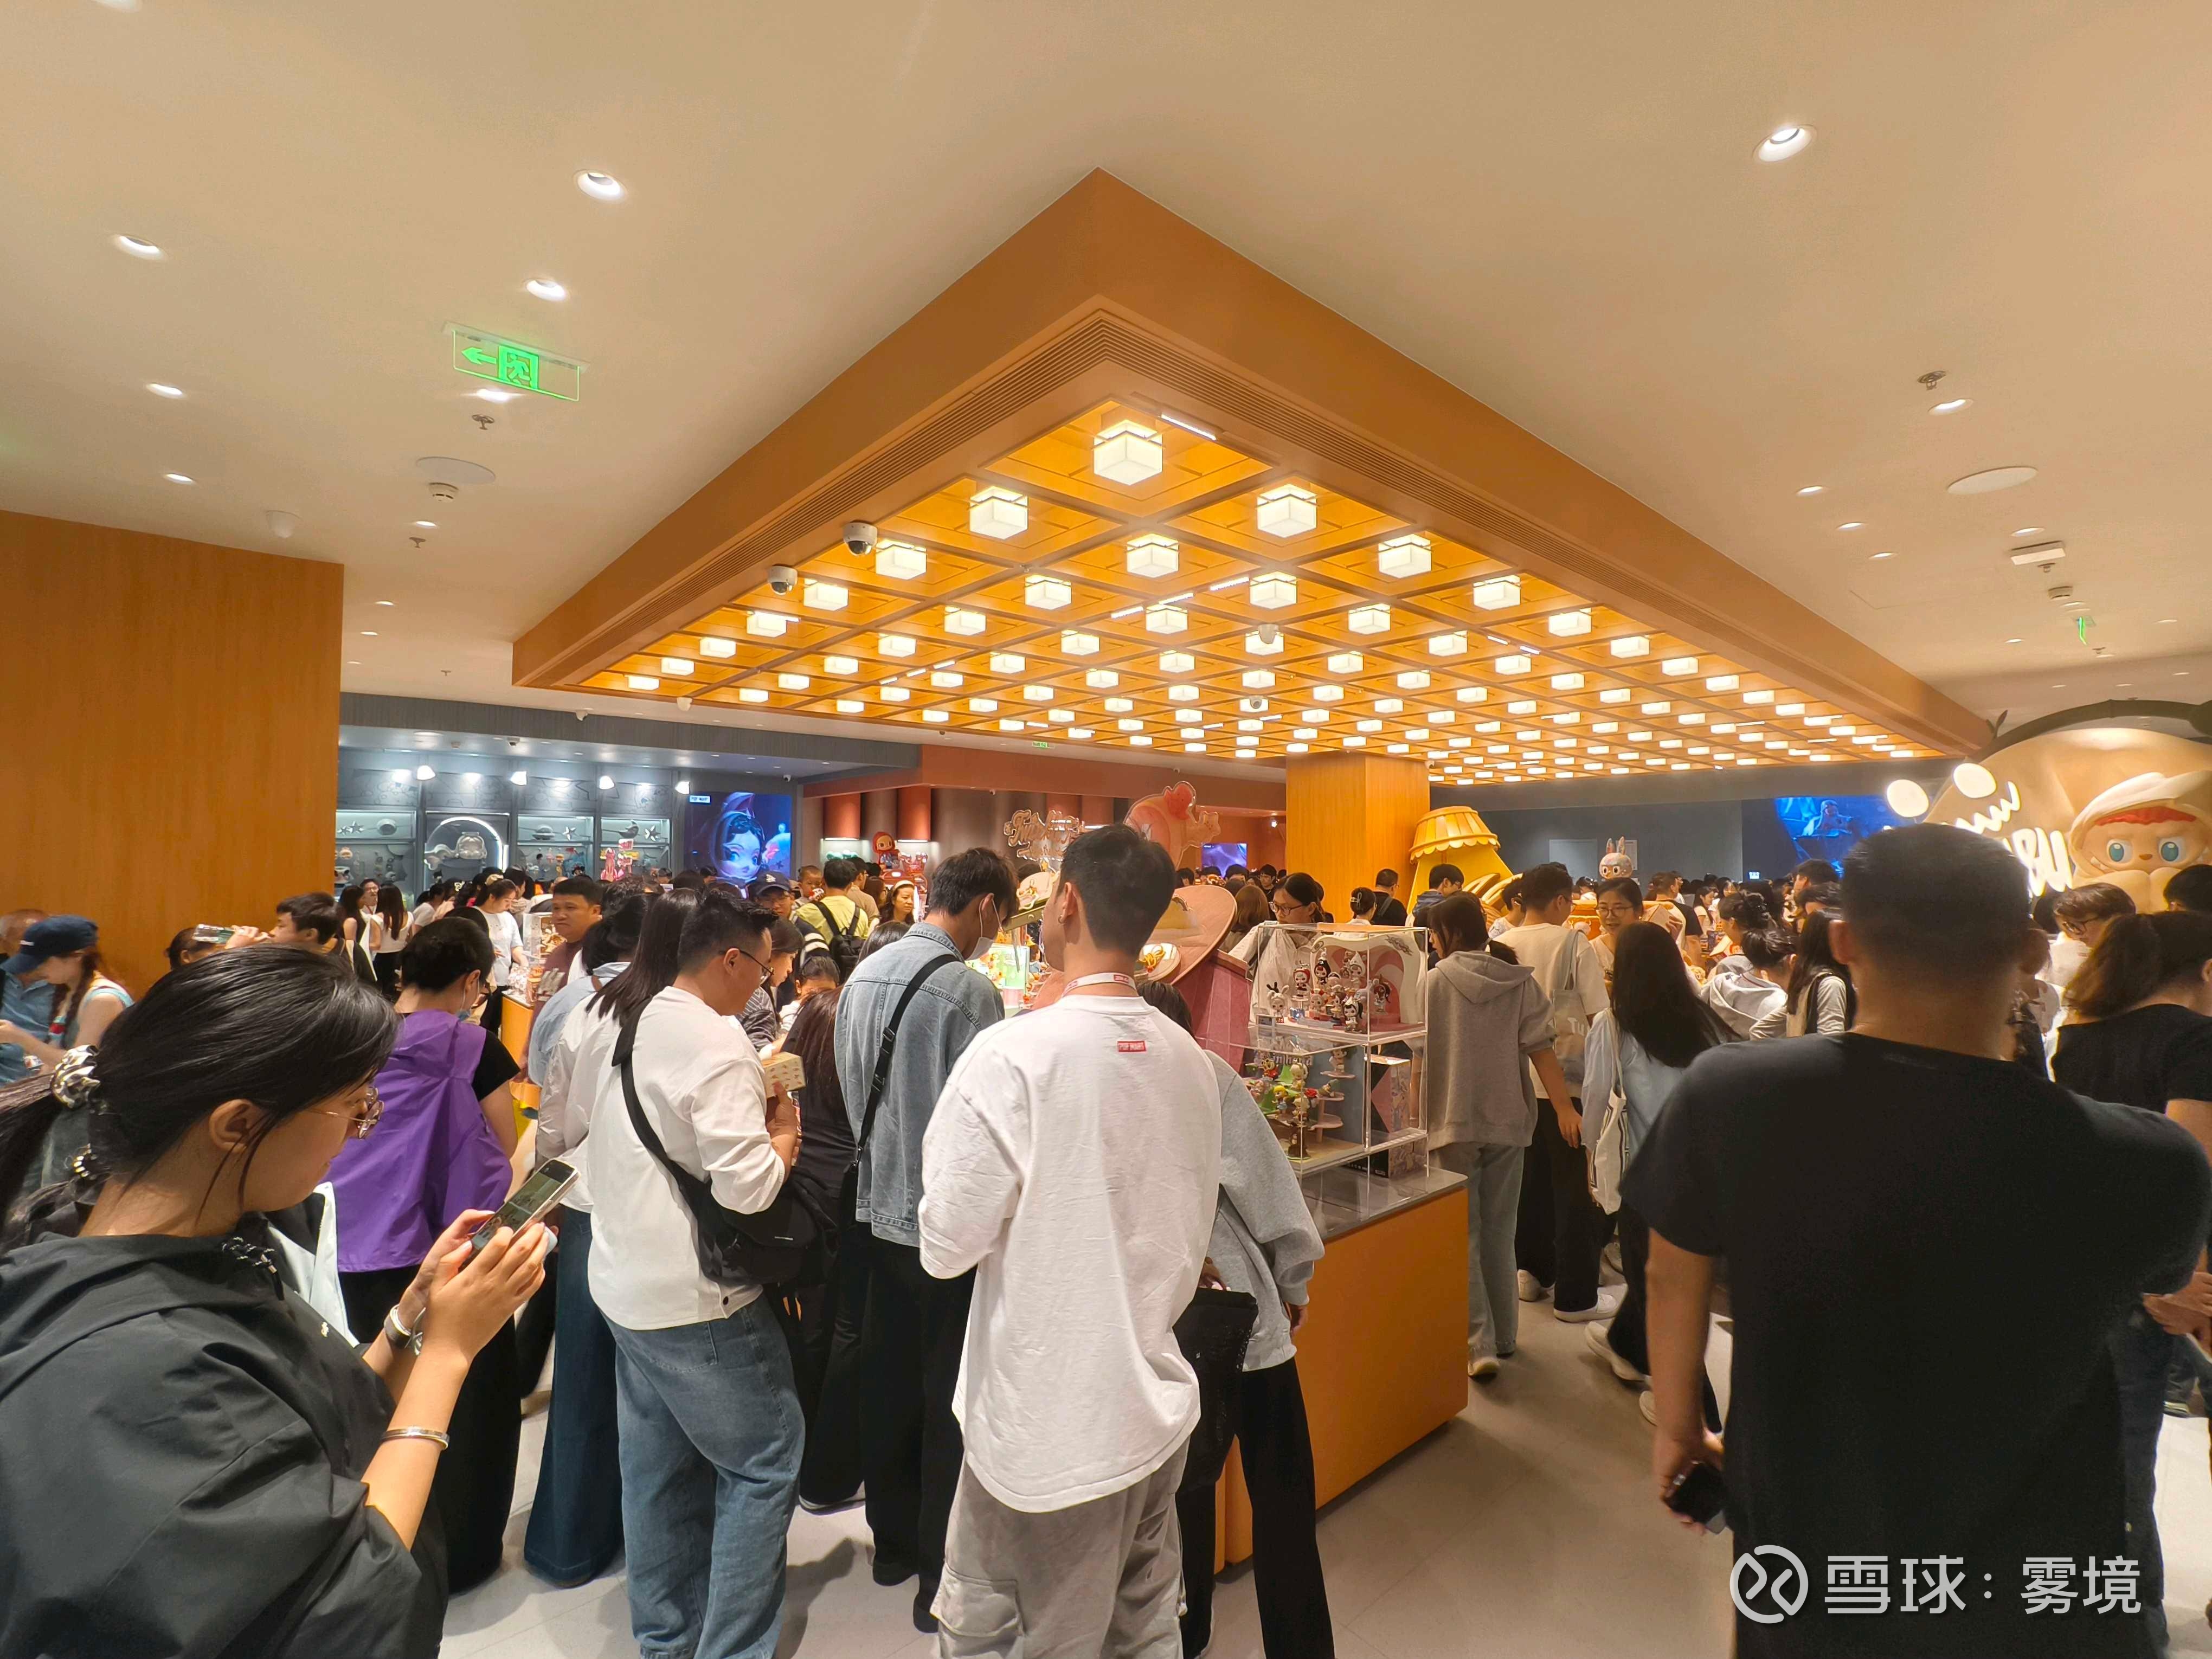
网友:大道老师,成都国金中心ifs店,国庆节人流量@大道无形我有型 #泡泡玛特#
提问 / 上文配图 · 1 张 · 点击查看完整图片
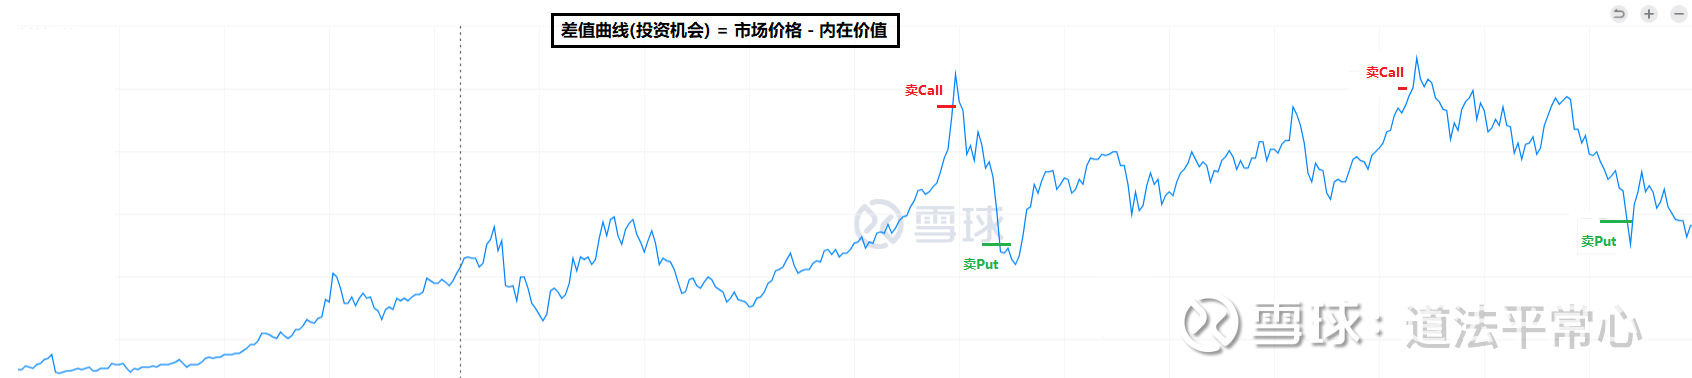
网友:@大道无形我有型 段哥,在持有优质企业过程中,市场价格和内在价值短期会有偏差。如果不利用偏差,Buy&Hold过程中经常做过山车。利用这种偏差赚钱,内心隐隐不安、担心自己过于投机。请问,短期利用市场价格和内在价值的偏差赚钱,属于经典价值投资范畴吗?
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:段总您好 您以前做步步高的时候在短时间内就把步步高推到家喻户晓,产品口碑销量都极好。我现在有几款产品挺好的,我自己研发的自己用了好多年效果特别好,就是没有钱去把这些产品推向市场,想请教一下段总这种情况我要怎么才能把工厂做起来?有偿索要建议,如果我把工厂做成功了一定会报答您的大恩大德的!@大道无形我有型
网友:段哥,我all in的标普500,20万,准备拿20年,如果中途出现指数腰斩的情况,可能会加仓。您觉得确定性咋样@大道无形我有型
网友:请教,我也想买拼多多,但是内地人在香港开户的话资金不允许买美股,请教大道,有什么办法可以购买@大道无形我有型
网友:看到照片就想起来,学长以前在雪球上也发过和Tevanian在球场上的合影,只是当时不知道是他。
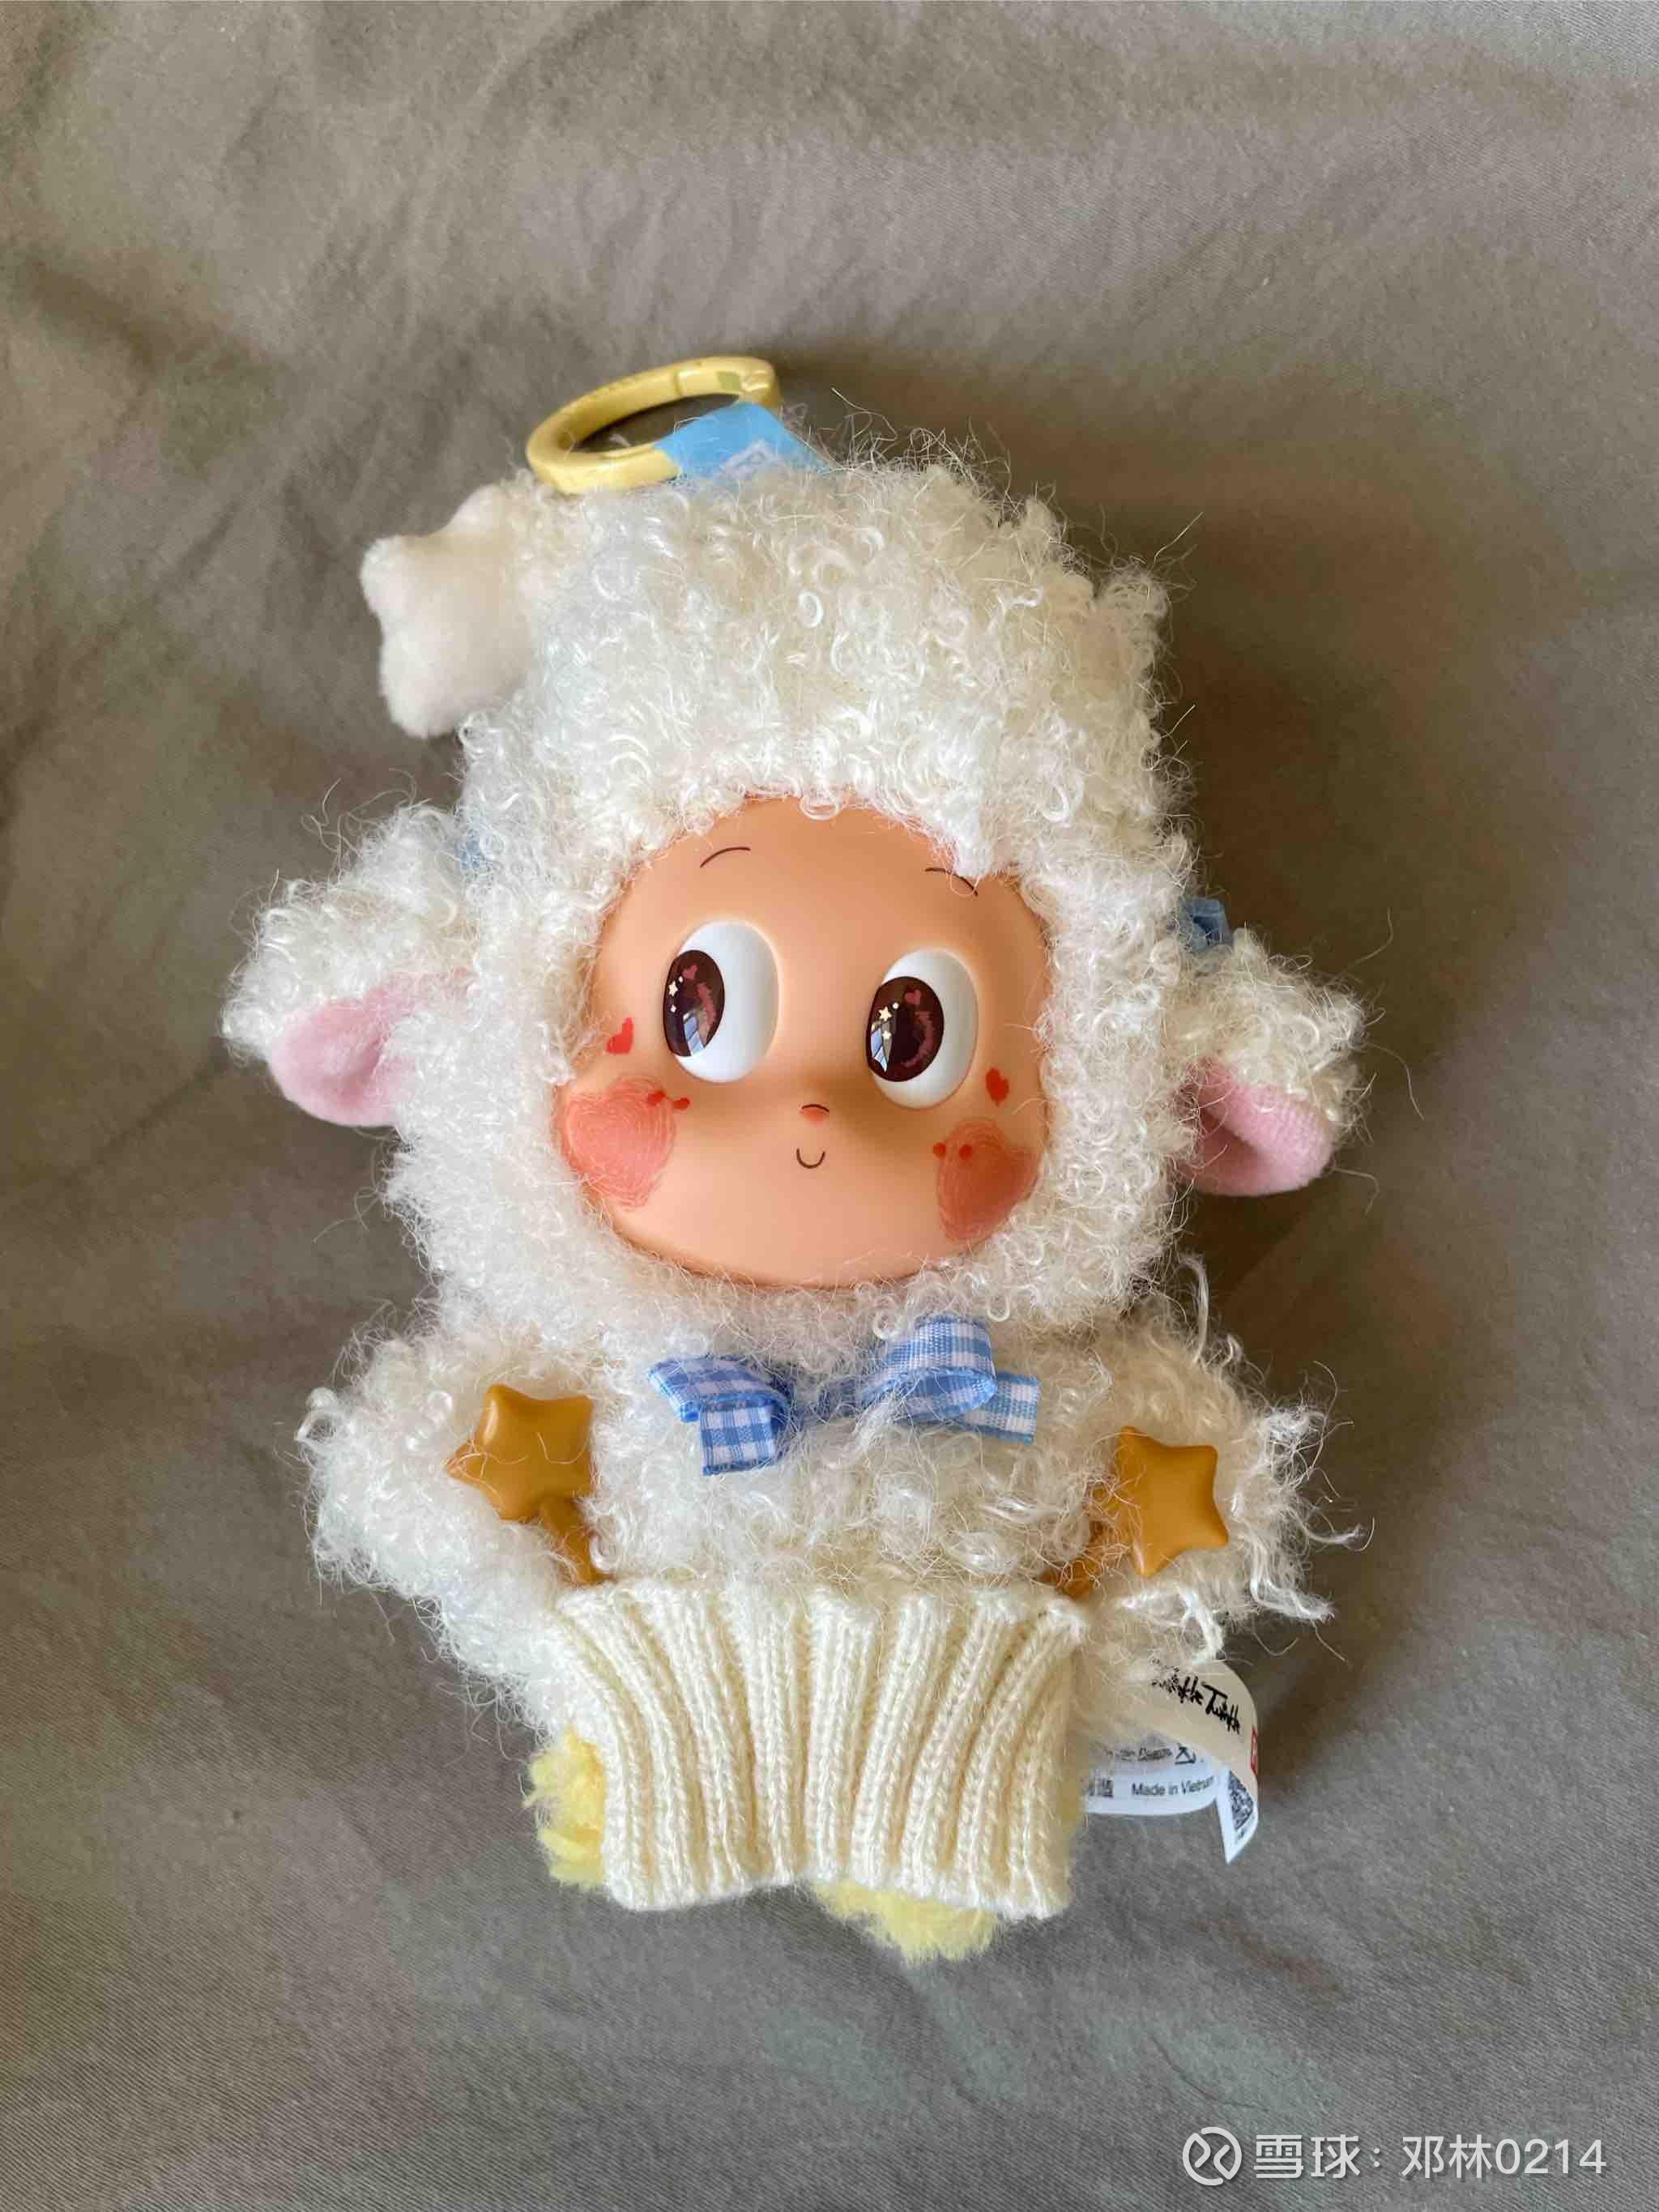
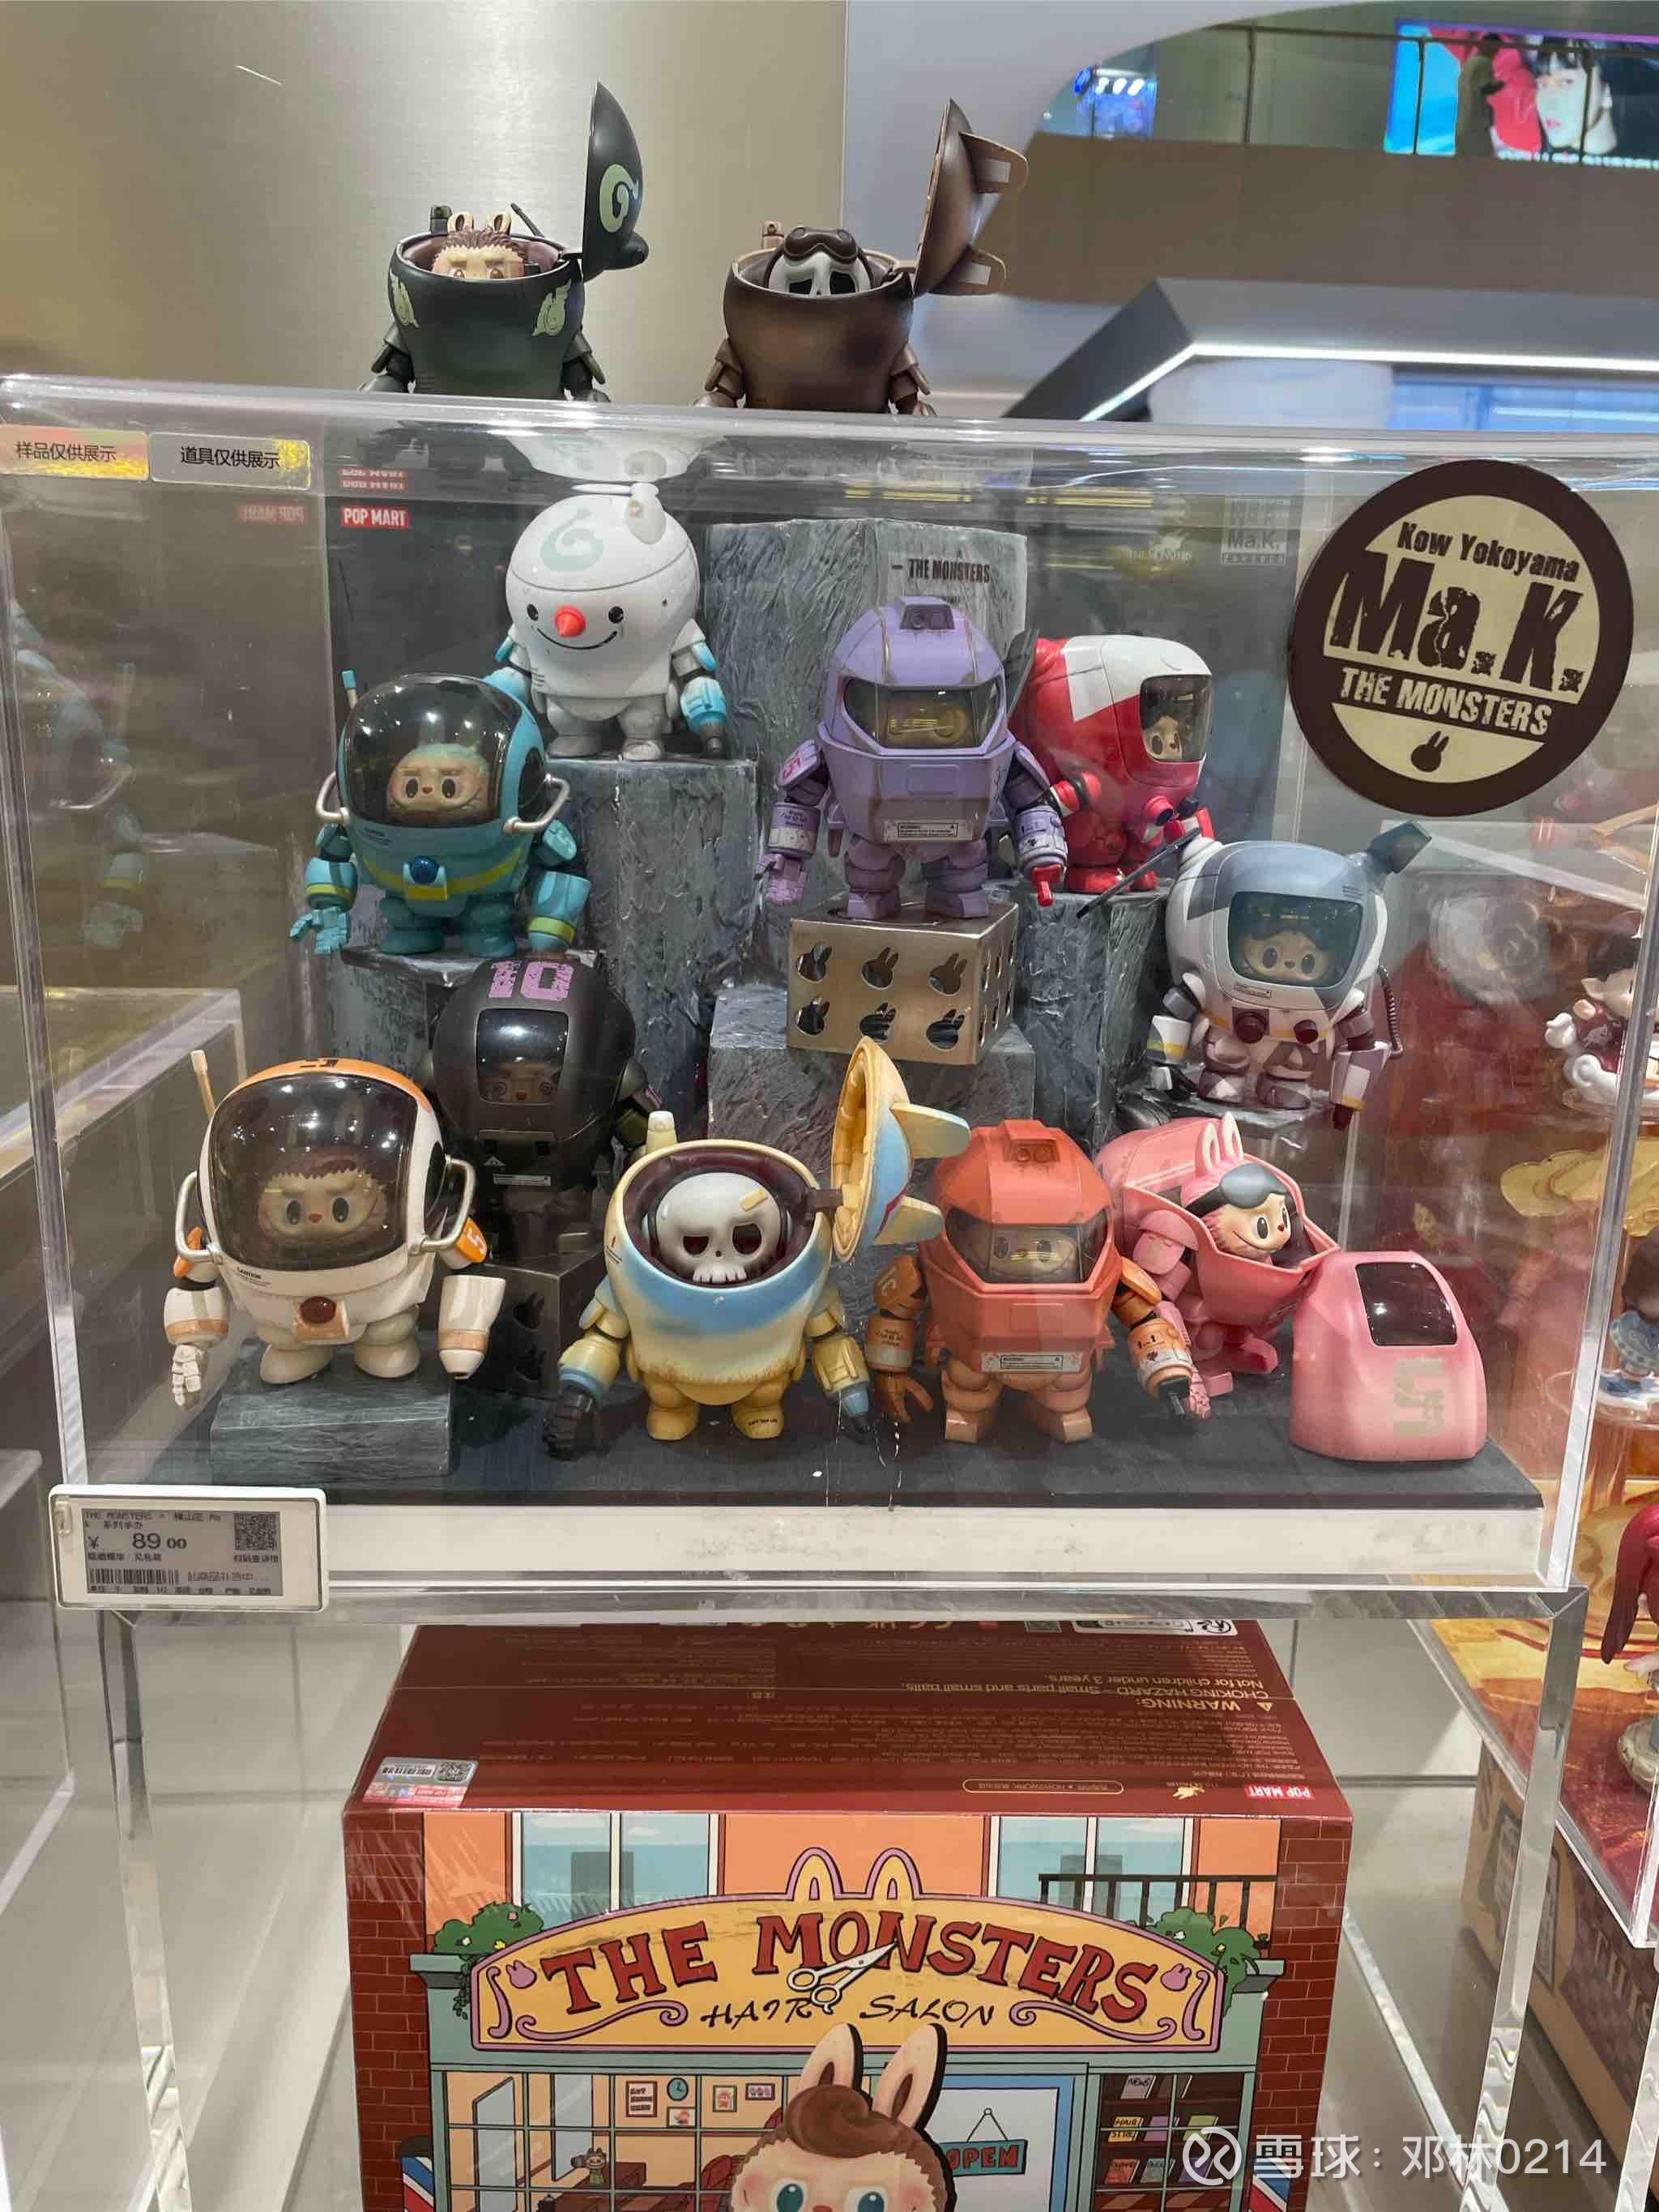
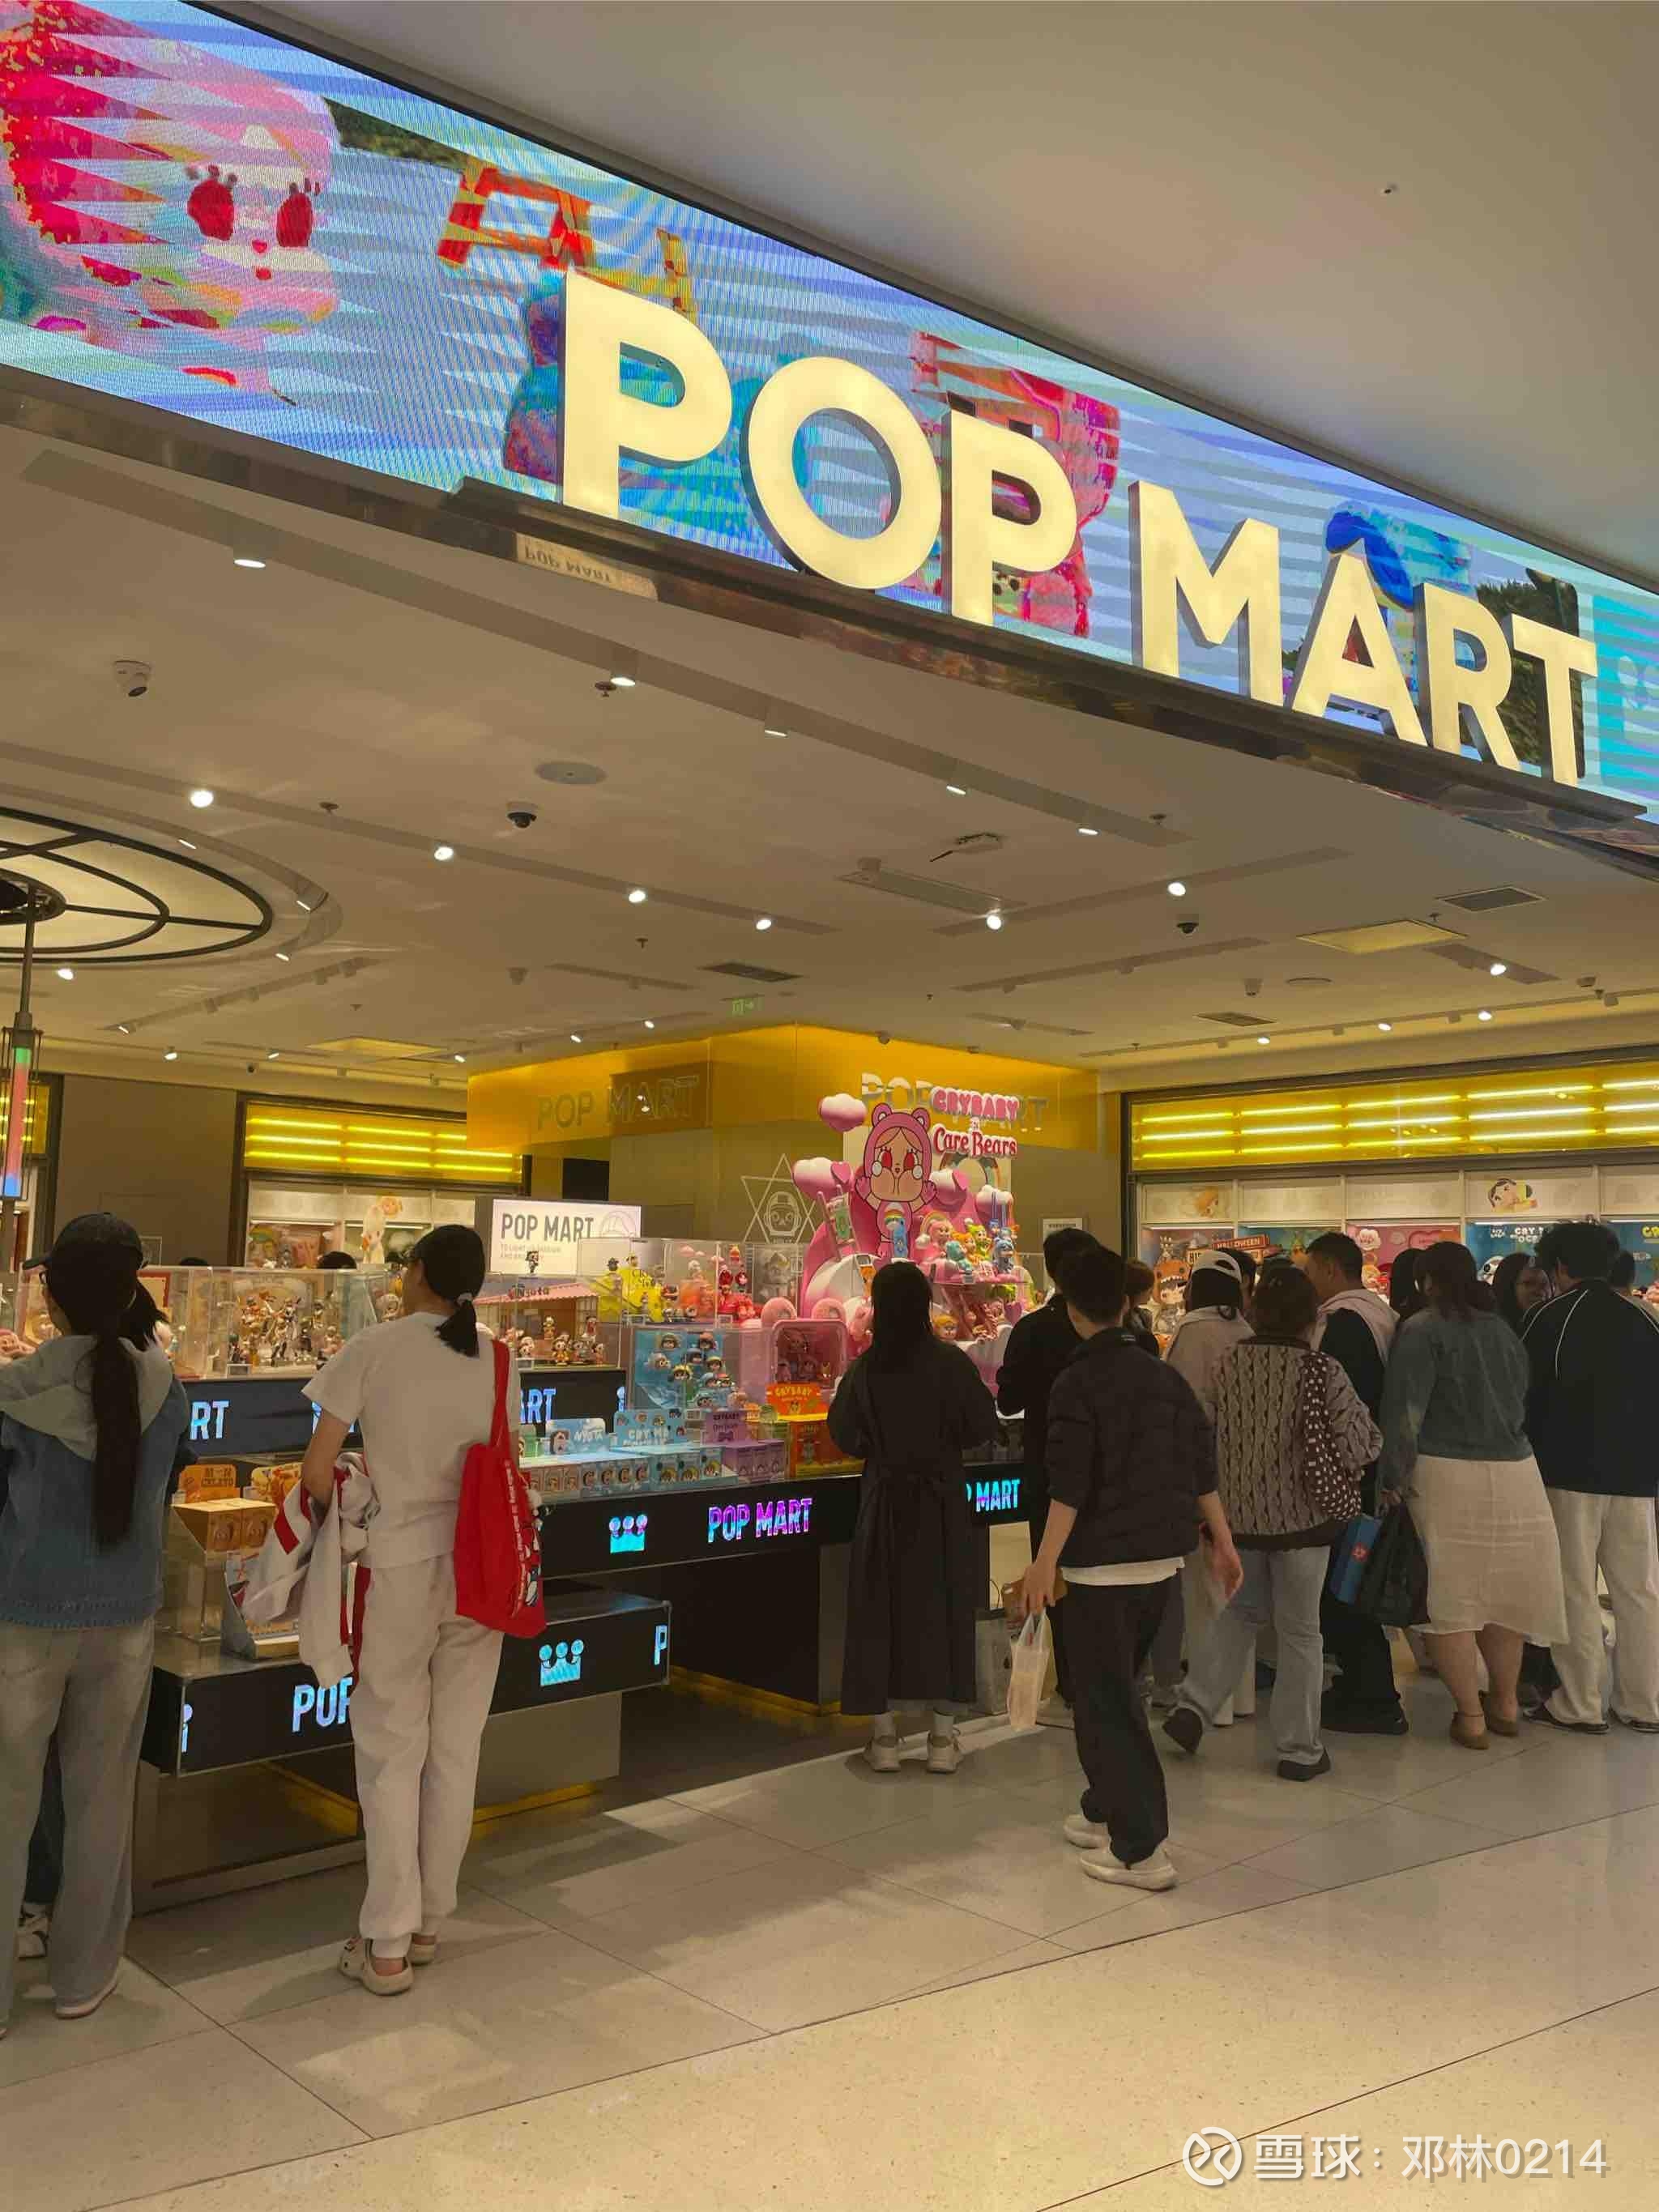
网友:@大道无形我有型 大道老师,北京长楹天街店,抽到星星人的温暖小羊,超级可爱.旁边的没抽到姑娘看到后都很喜欢,另外结账时一队情侣直接买了一大盒.整个购物体验很棒,大家都充斥笑容,也会因为别人抽到跟着一起开心.发现一个小问题:柜台上摆放的labubu横山宏Mak系列盲盒没货了,店员让我网上找下.目前京东能买到二手拆盒了的,查找了微信小程序可以送到家,但是没货,可以设置到货通知.app上有货需要到很远的店去取,不能送到家,也没有到货通知,天猫上官方店搜索不到,这块的体验:线上的商品信息不是很统一,页面设计和分类微信小程序和app做的很好,京东和天猫的不是很好,app上没有ip长廊.到店取能否线上购买快递送到呢?当然到店取的体验是真的很好.
提问 / 上文配图 · 3 张 · 点击查看完整图片
网友:"怀疑一切"不是判断力强,是判断力缺失的另一种表现。 缺乏判断力的人,同样可能什么都信。 一个缺乏判断力的人,要么什么都信,要么什么都不信——因为他没有筛的标准。
网友:在脸书找到了Avie Tevanian
提问 / 上文配图 · 1 张 · 点击查看完整图片
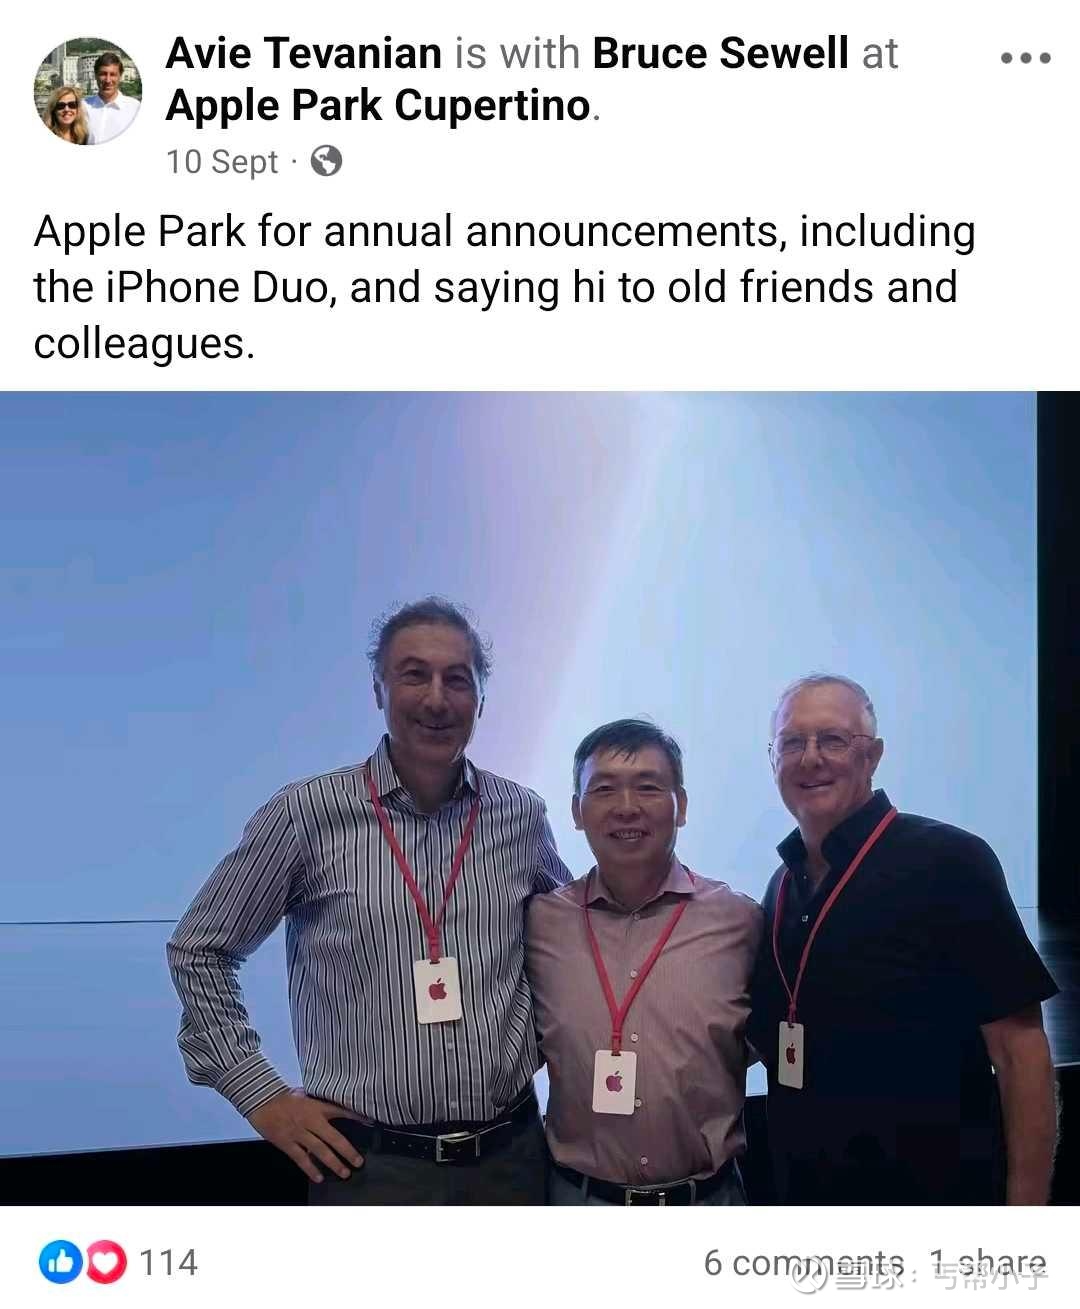
网友:打球的路上吃饭干过,但用筷子吃还没有干过
网友:SpaceX@大道无形我有型 段总买了多少SpaceX,你是如何给这家公司估值呢?请教一下,谢谢
网友:我猜就是他妹说的
网友:这个不是Dimoo吧?
提问 / 上文配图 · 1 张 · 点击查看完整图片
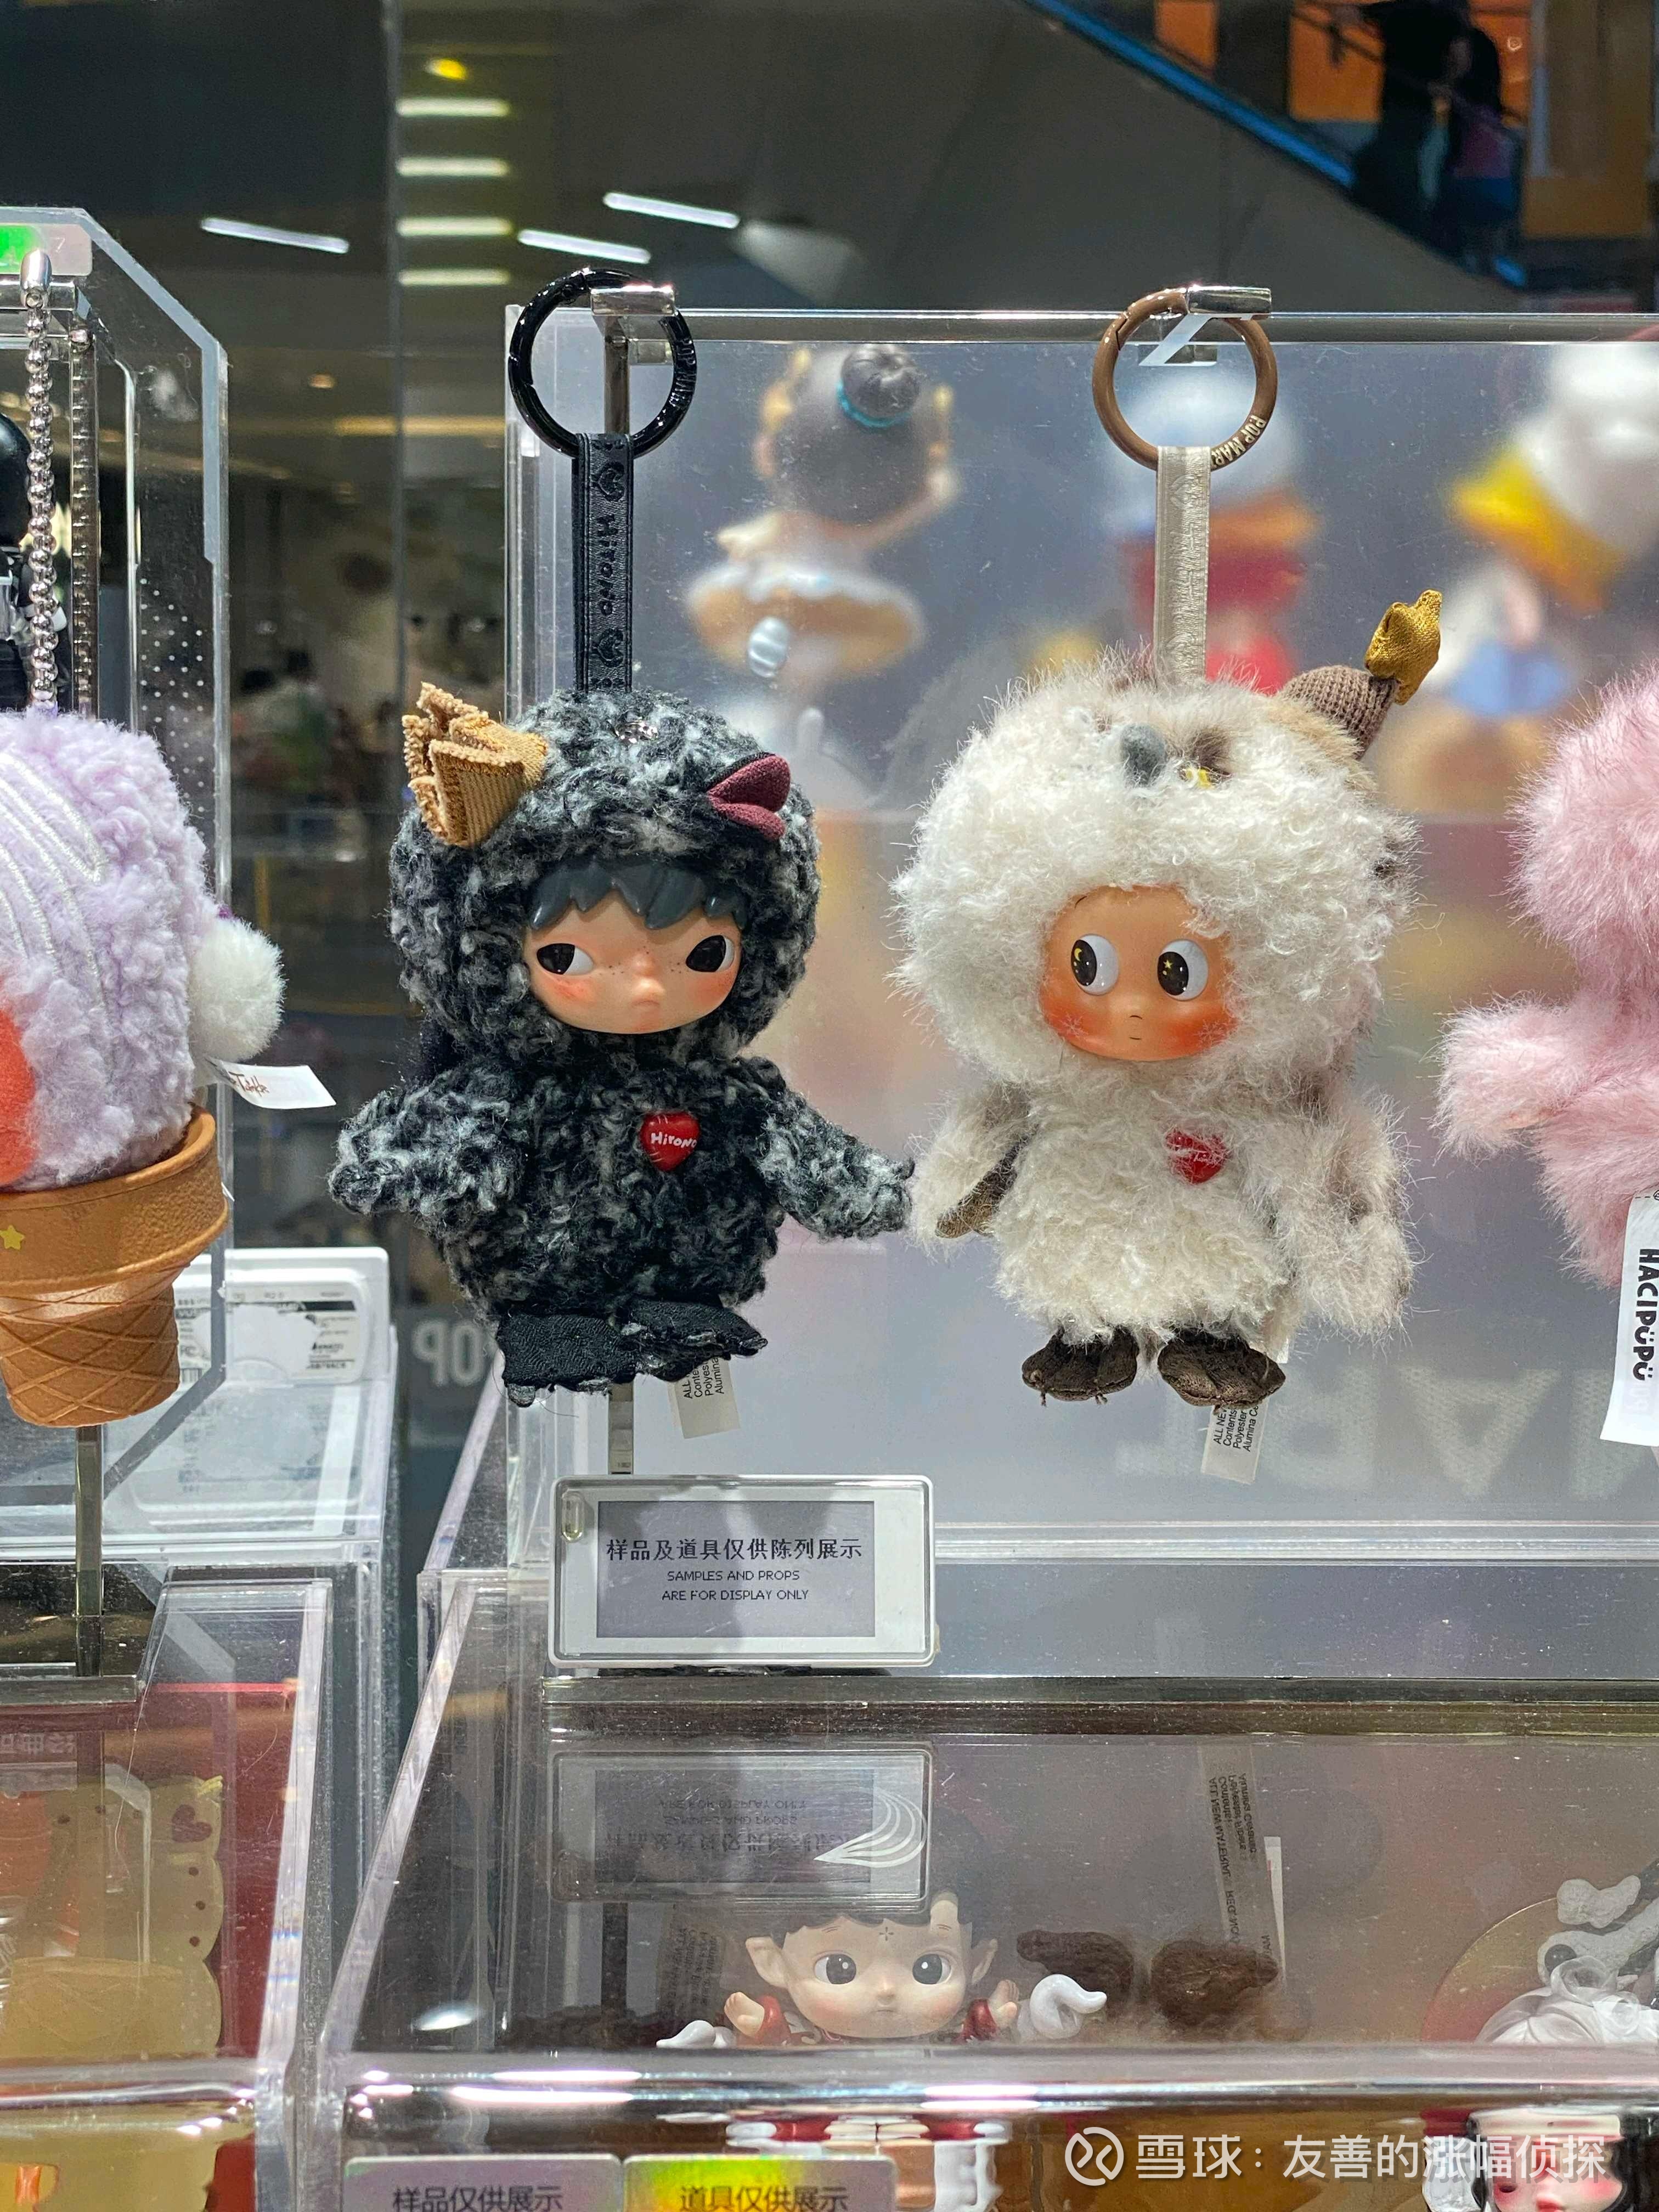
网友:@大道无形我有型 大道,这是今天在深圳万象天地泡泡玛特店看到的有趣一幕,星星人好像在看着dimoo,dimoo看着别的地方好像在生着闷气,不知道能不能看得出来?
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:段神,@大道无形我有型 每个回复是您本人在回复的吗?能回复一下我吗?
段永平:你知道吗,一个缺乏判断力的人是会怀疑一切的?其实这不是问题,问题是他们不知道该相信什么,因为他们不知道该相信什么。 ↗
网友:如果大疆上市,大道会买入吗?我猜会的。@大道无形我有型
网友:认段总做义父了
网友:目前来看,影石的CEO是很有斗志,很有激情,很有创意的,但并不像泡泡玛特的王宁那样懂商业。
网友:看新闻说有匿名校友给人大捐了5.03亿,是您吗@大道无形我有型
网友:义父能不能给空头一点color看看,难受好几个月了
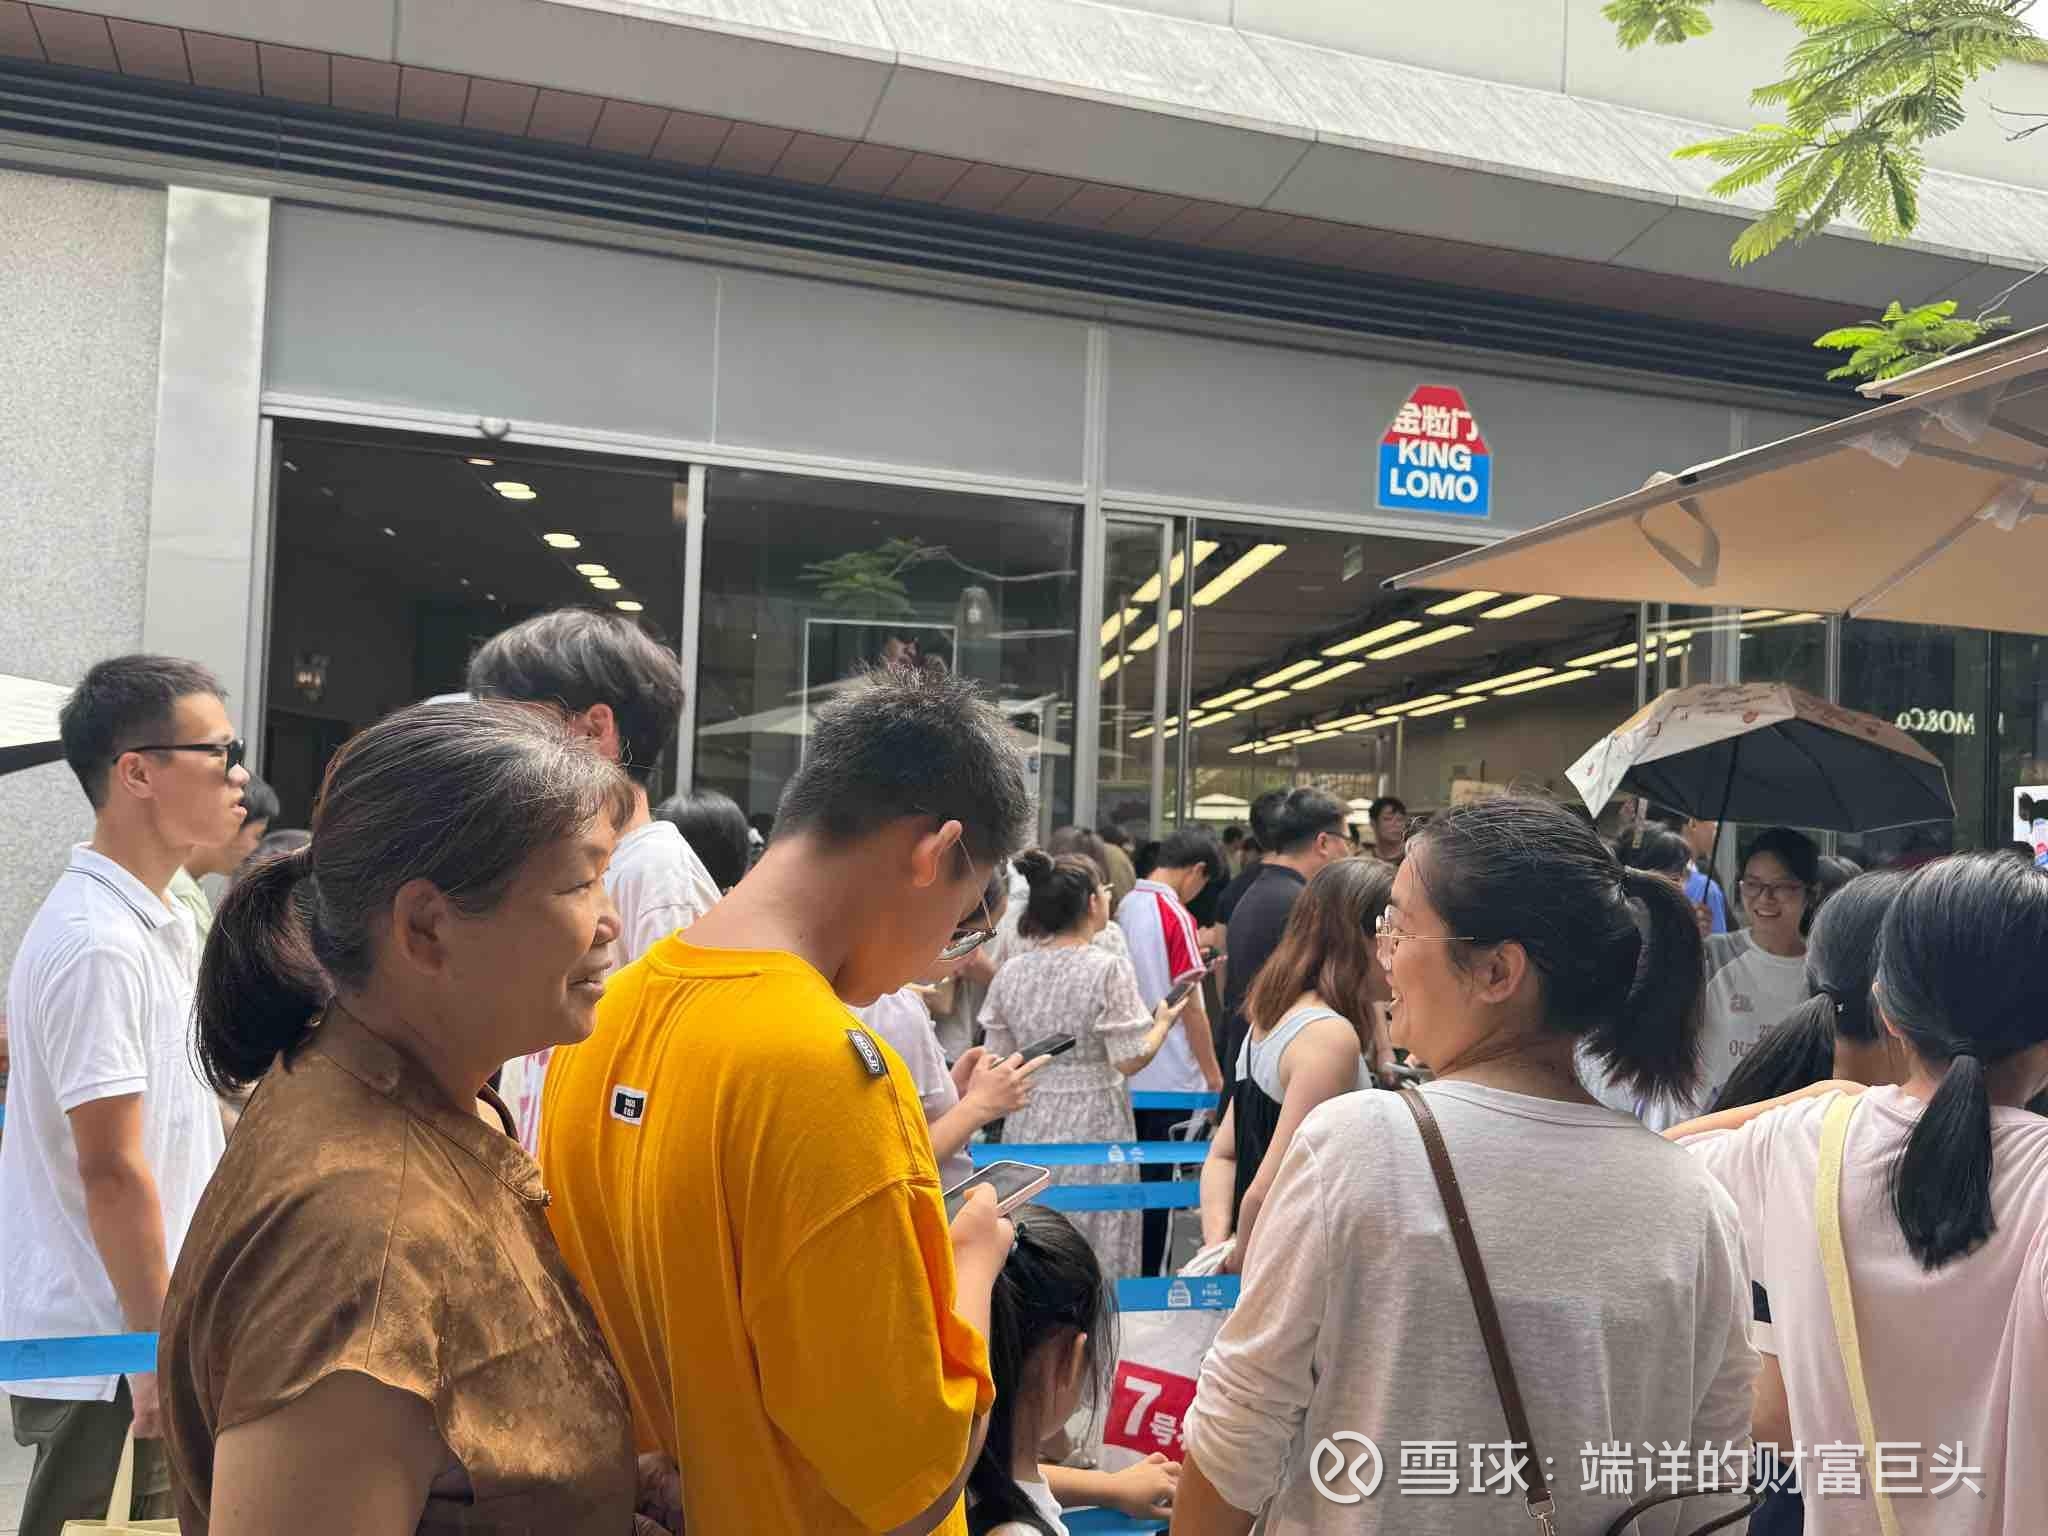
网友:@大道无形我有型 大道老师,这是深圳大运中心的泡泡玛特店,面积很小大概不到10平米,人进进出出的。旁边的金粒门要排队几十分钟才能进去。最早印象中排队是陪父母一起去缴农业税公粮(那个时候家里人对我的期望就是读大学然后在粮食站工作),上大学后买火车票排长队,后来买iPhone排长队,喜茶排长队,拉布布排长队,茶颜悦色排长队(也是在这个商场,茶颜悦色要排1.5个小时左右),现在是金粒门排长队。潮起潮落,时间筛选出伟大!
提问 / 上文配图 · 3 张 · 点击查看完整图片
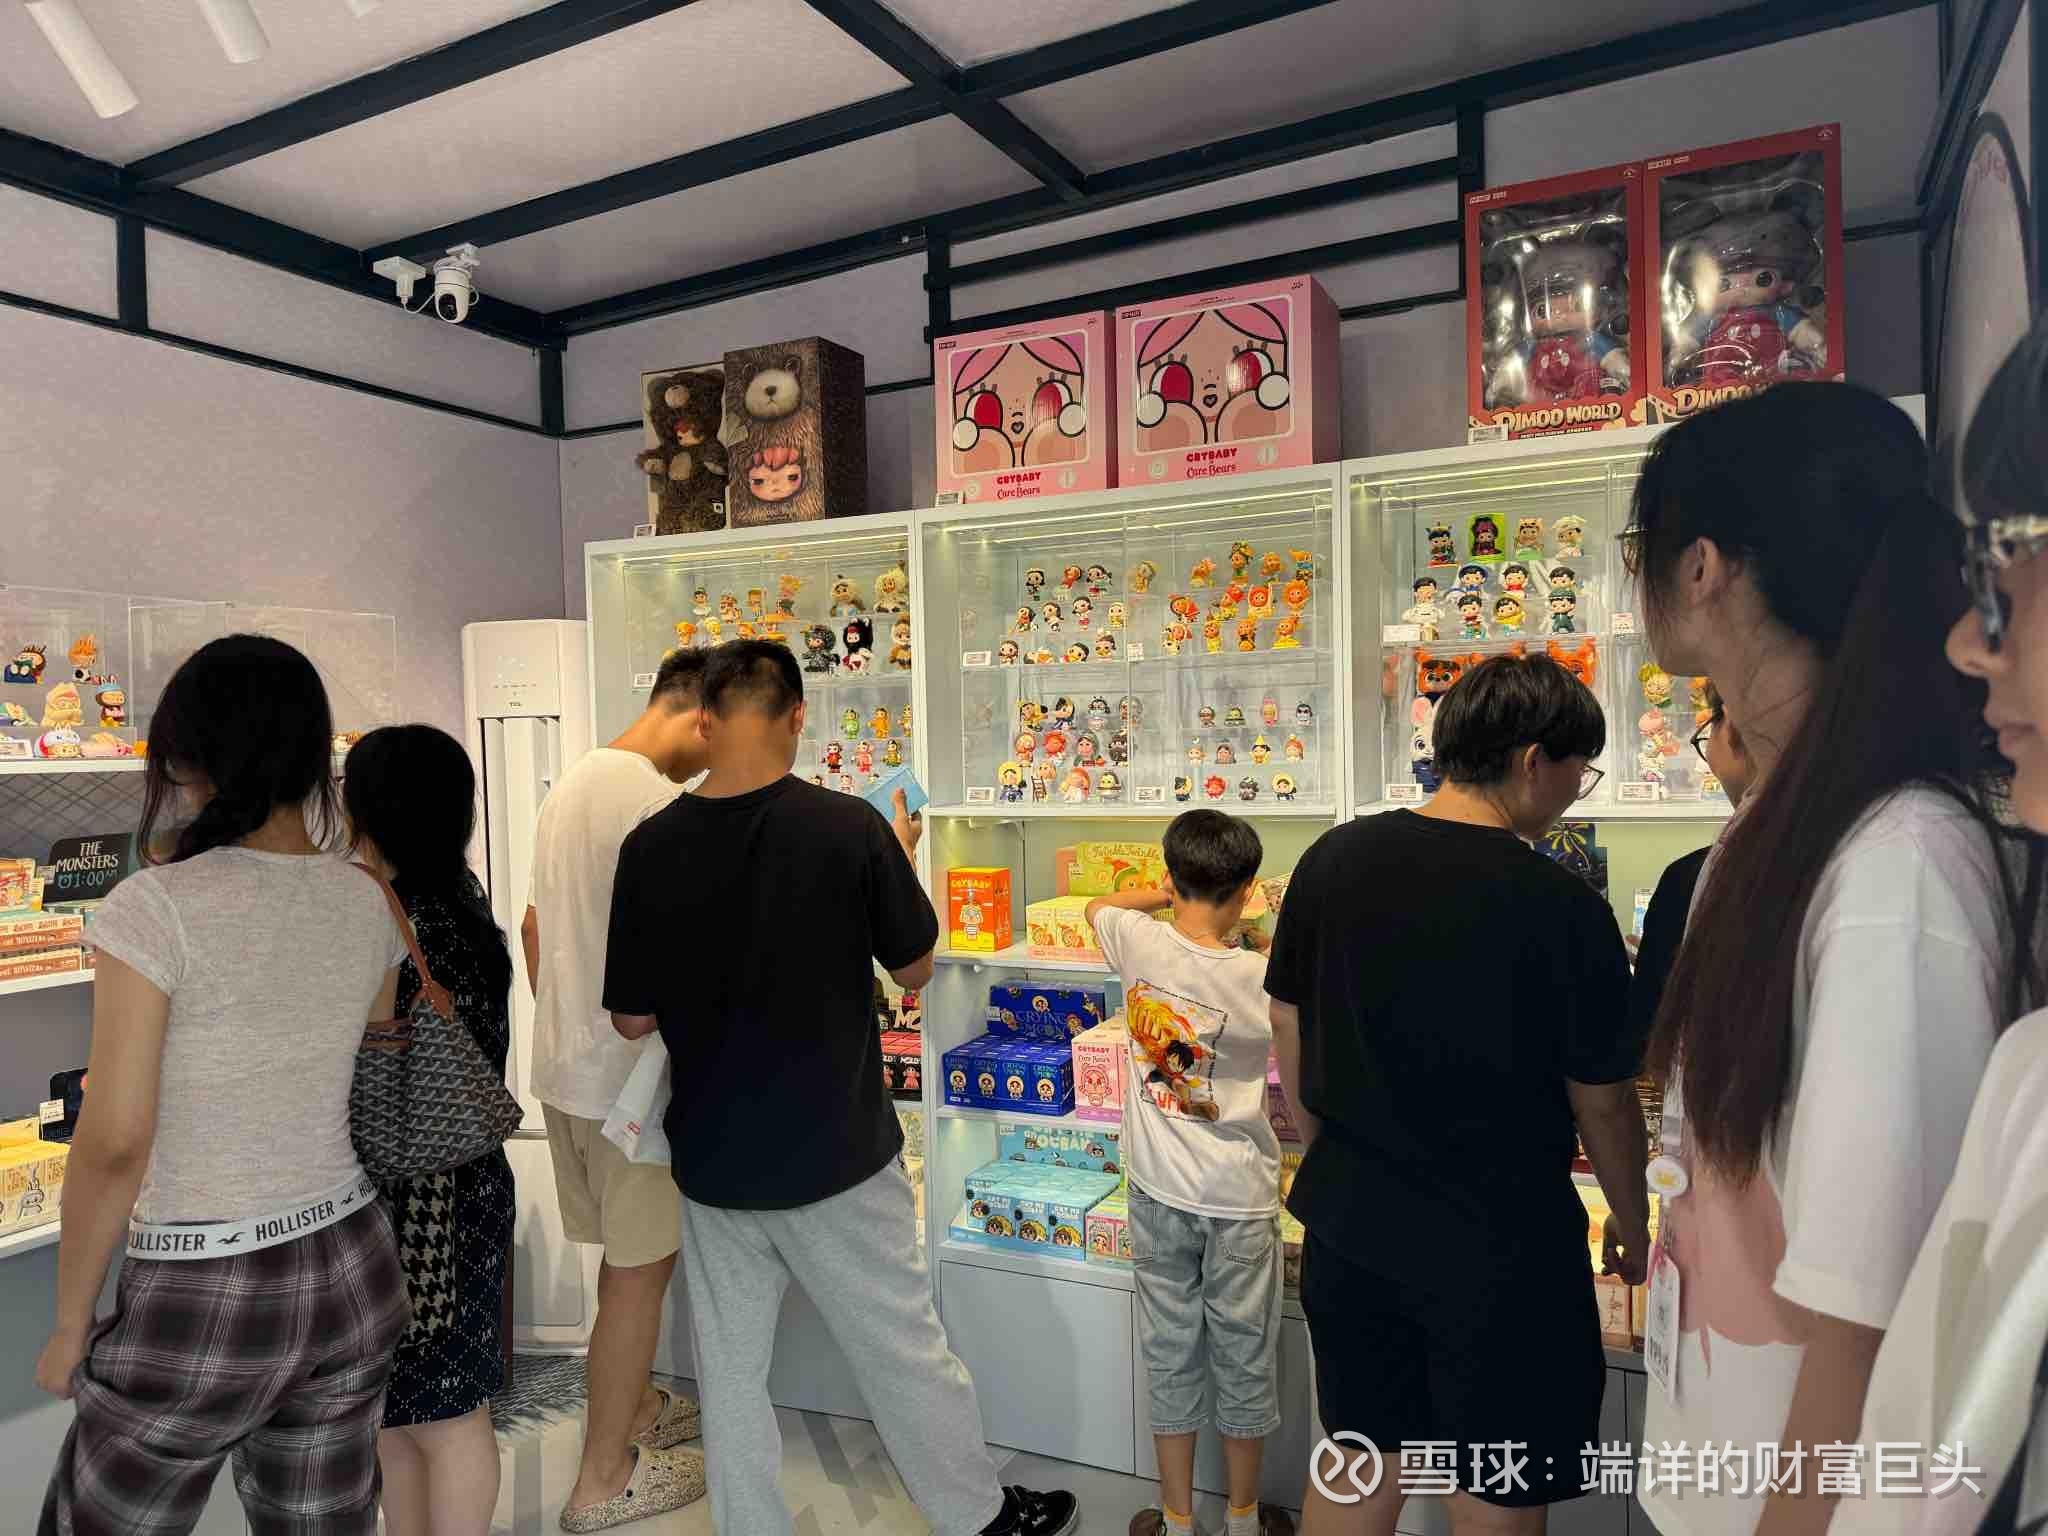
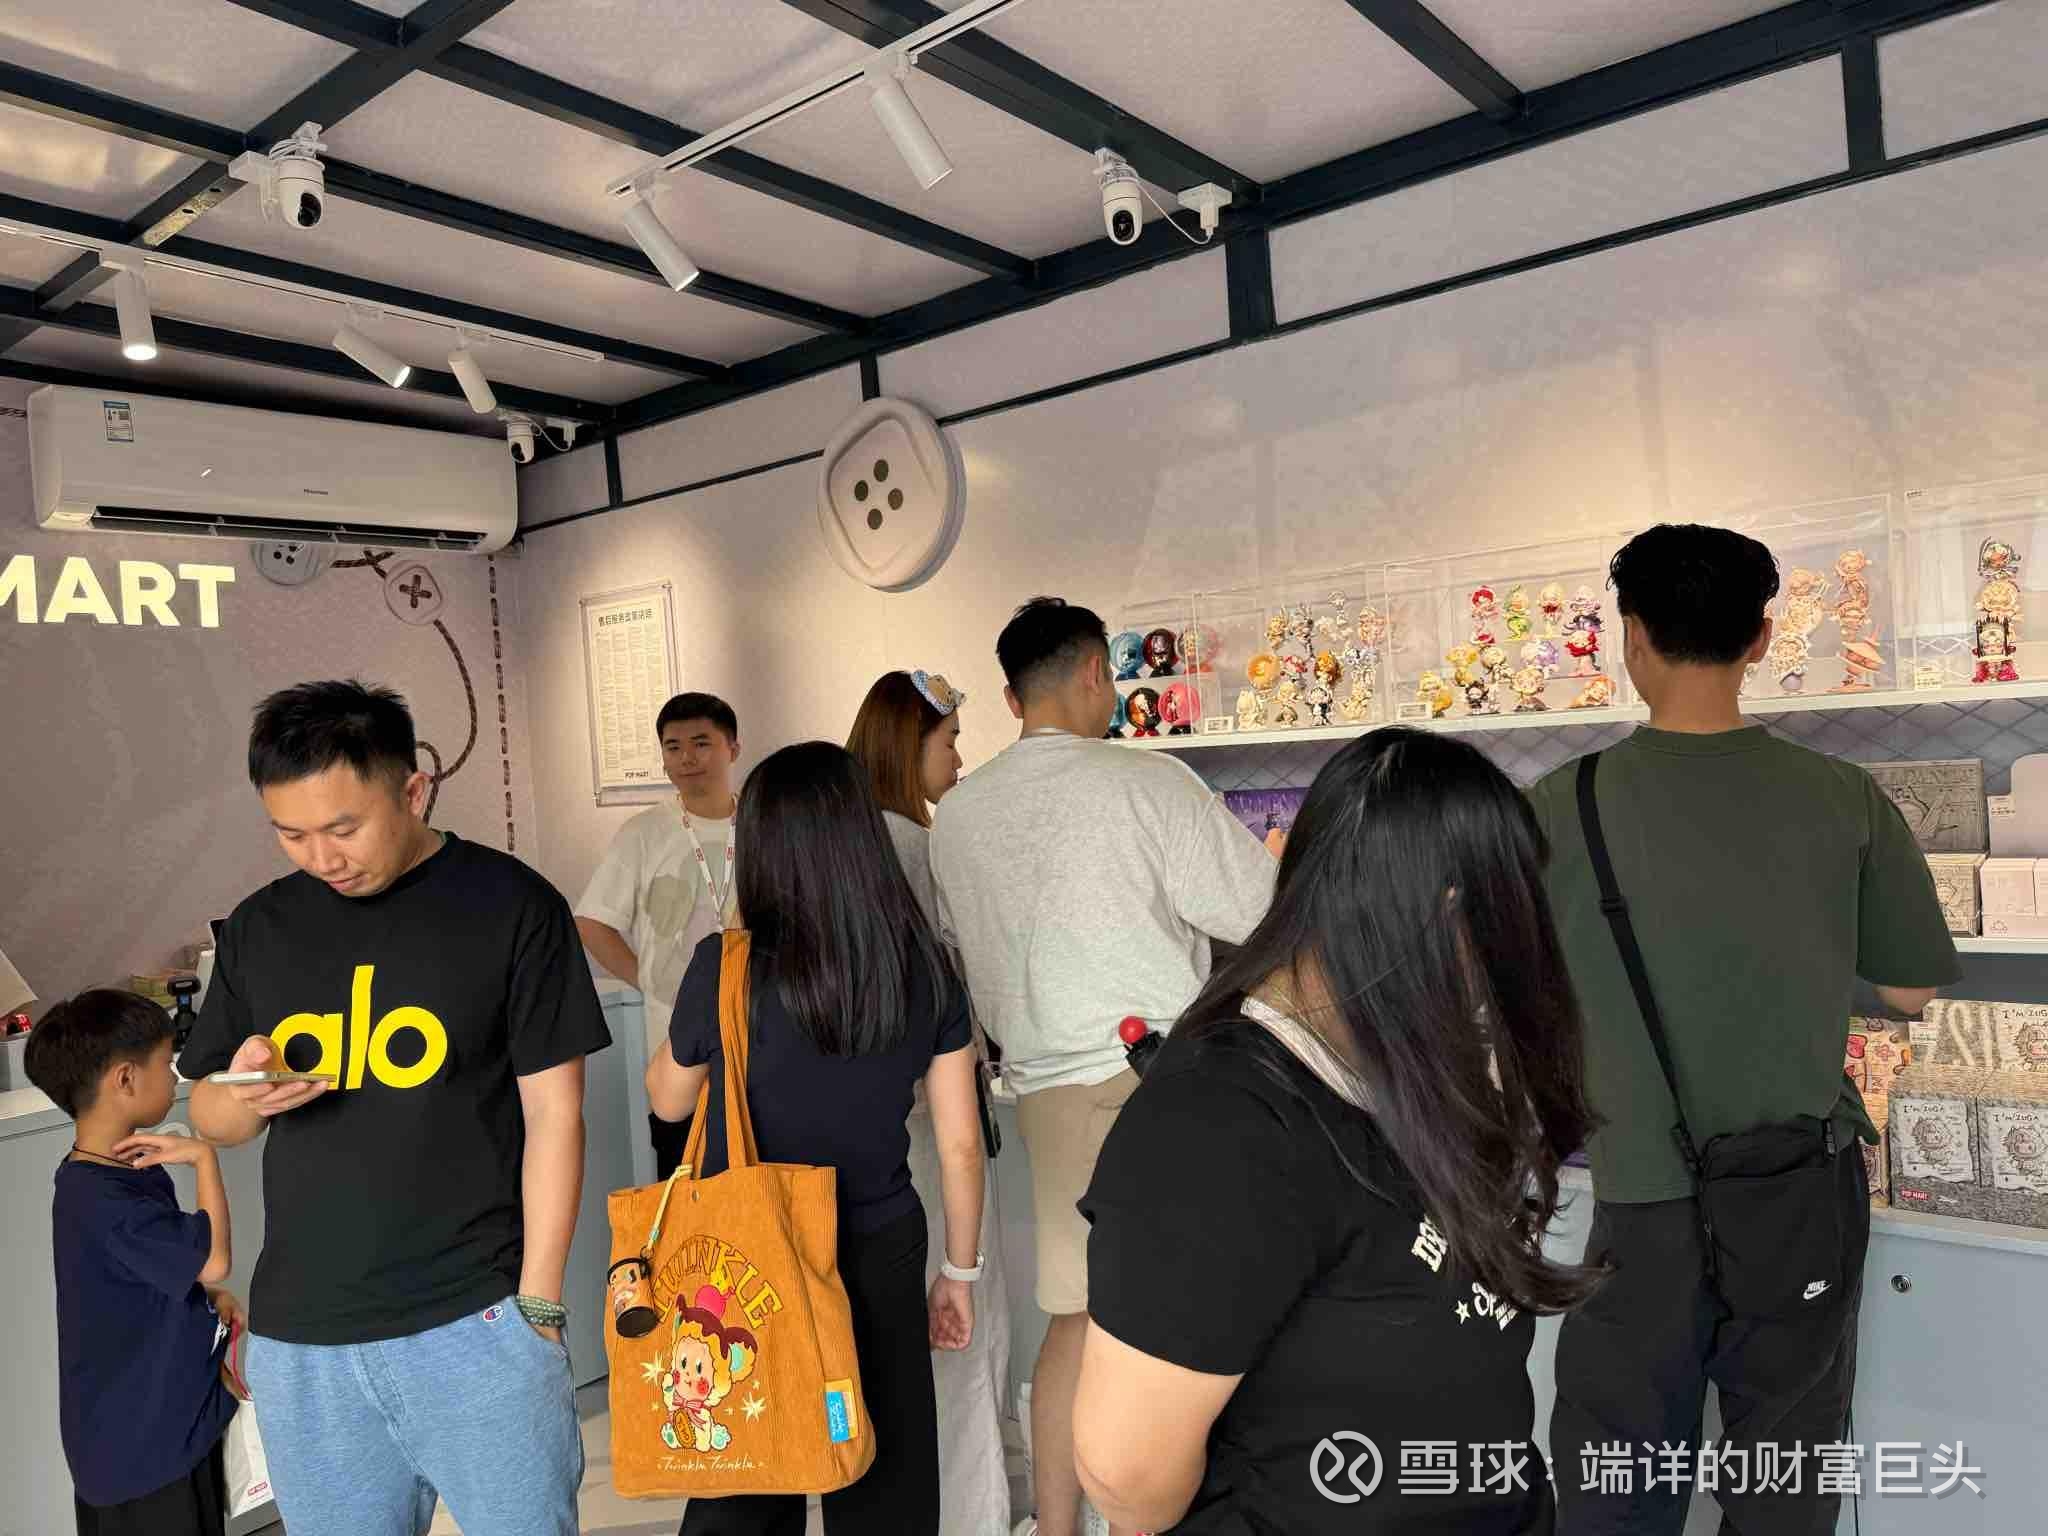
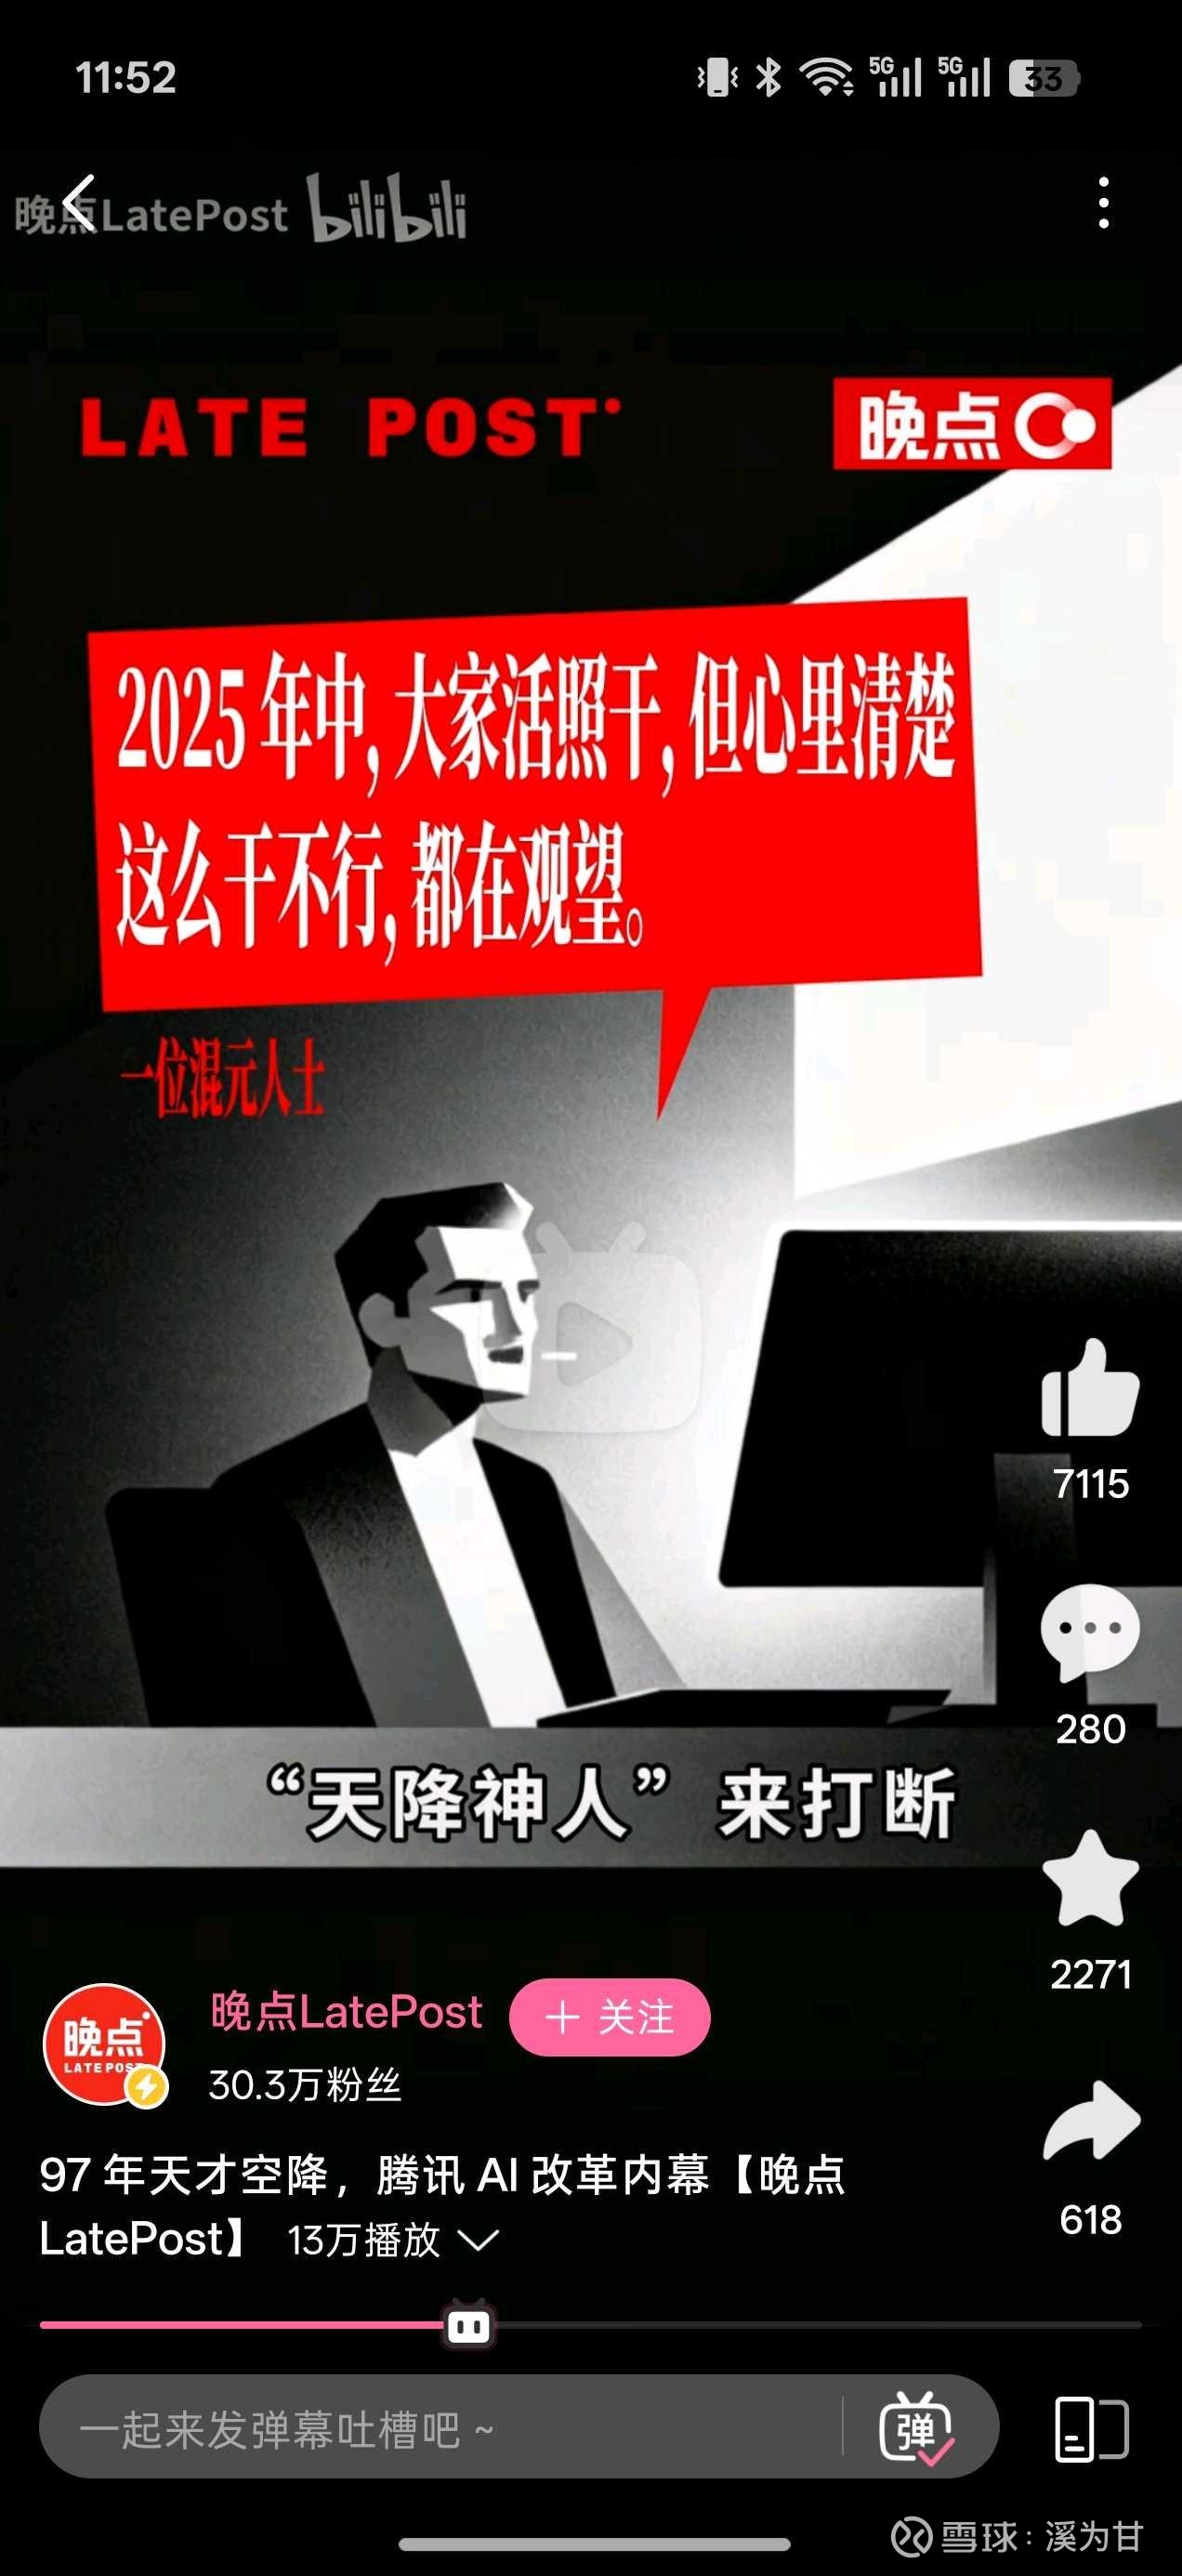
网友:@大道无形我有型 腾讯的企业文化属于大道看不清的部分吗?
提问 / 上文配图 · 1 张 · 点击查看完整图片
发言配图 · 1 张 · 点击查看完整图片
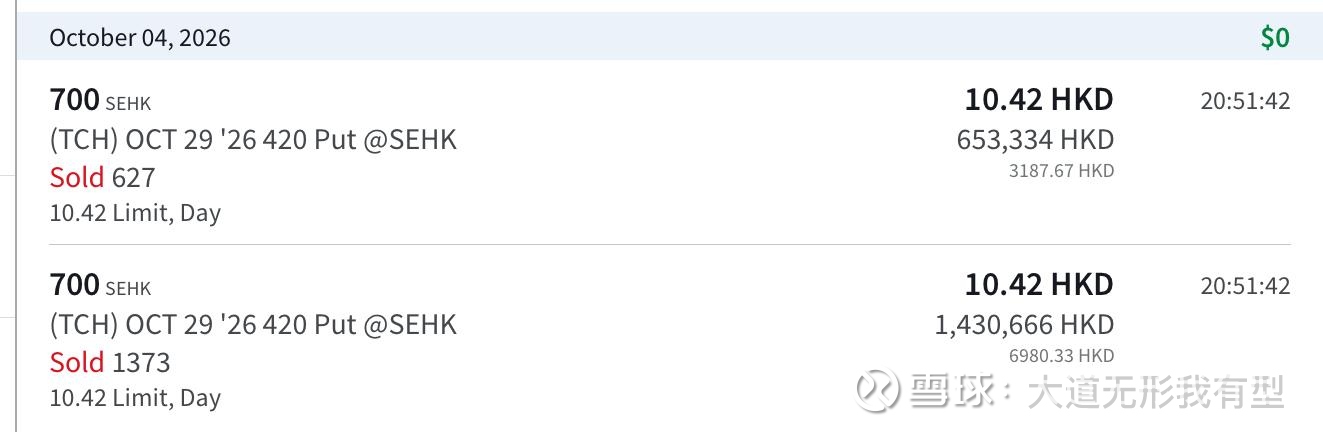
网友:他是苹果的老人了,我去苹果发布会都是跟着他。他是去年的冠军,但今年我们没能晋级。顺便炫耀一下,今天打了even par。可惜17洞三推了,不然就是负杆了。
提问 / 上文配图 · 1 张 · 点击查看完整图片
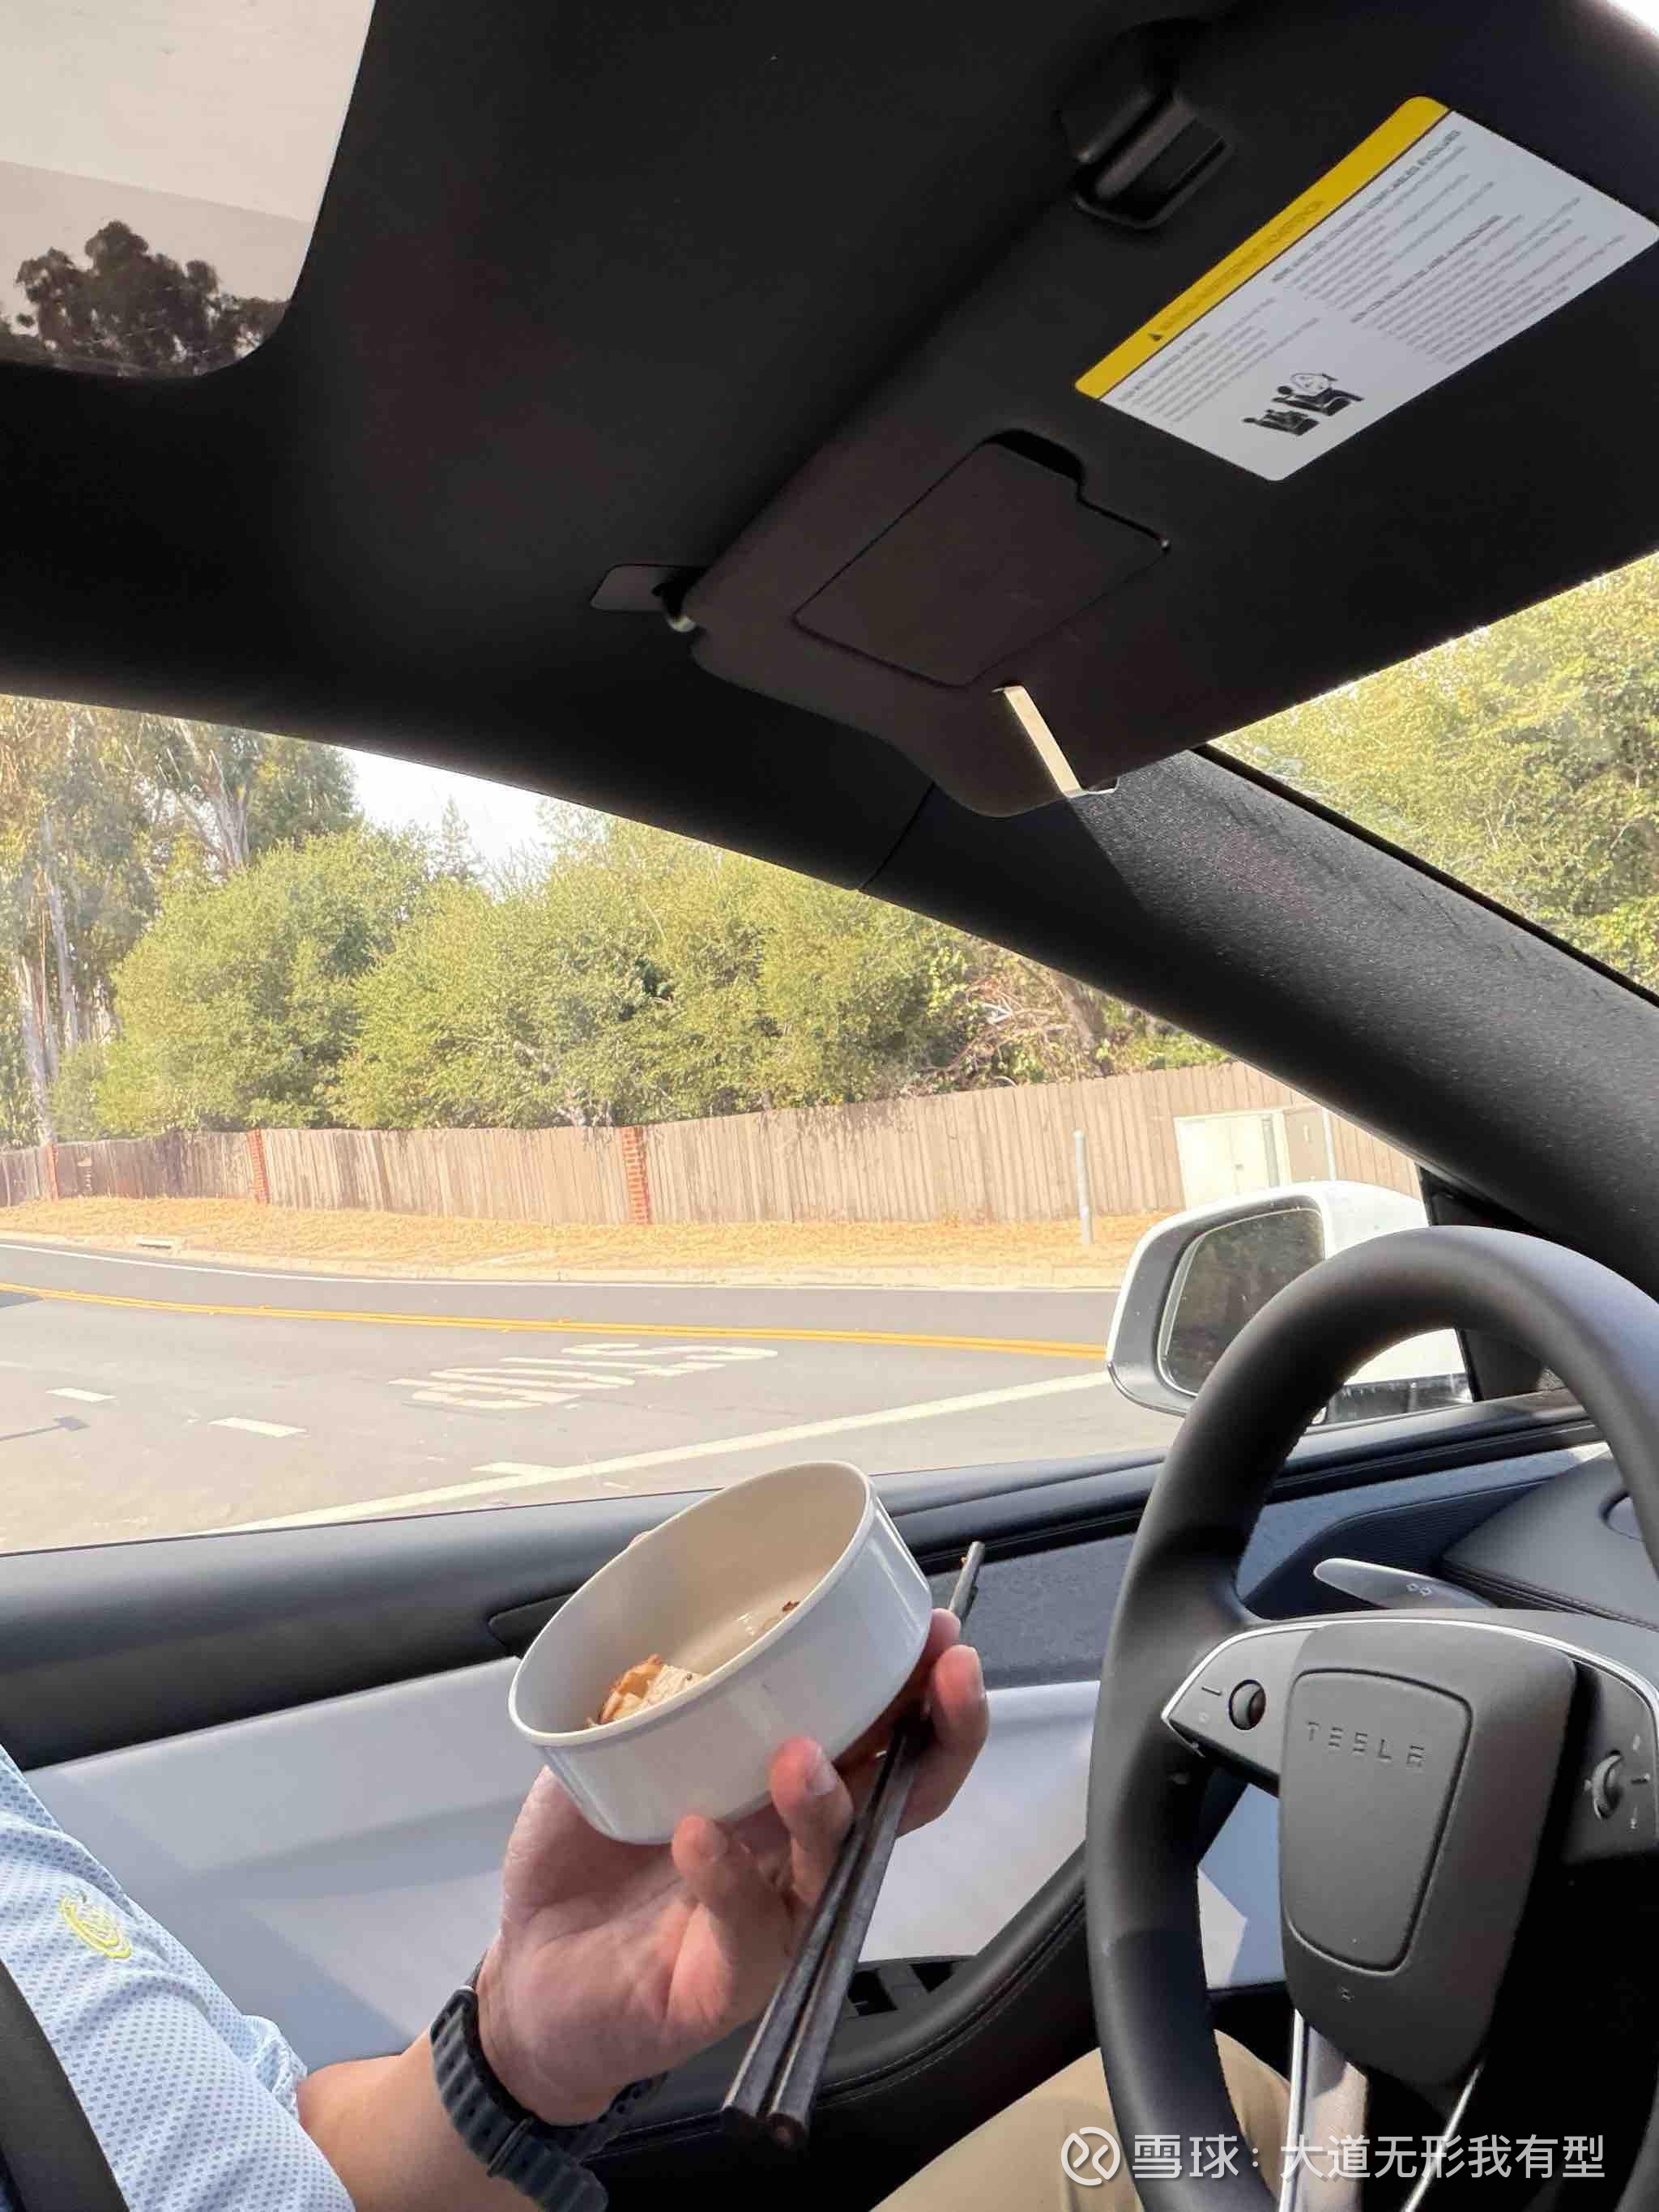
段永平:今天去打球的路上。今天因为时间紧,午餐就在车上吃了,这个是自拍的。 ↗
发言配图 · 1 张 · 点击查看完整图片
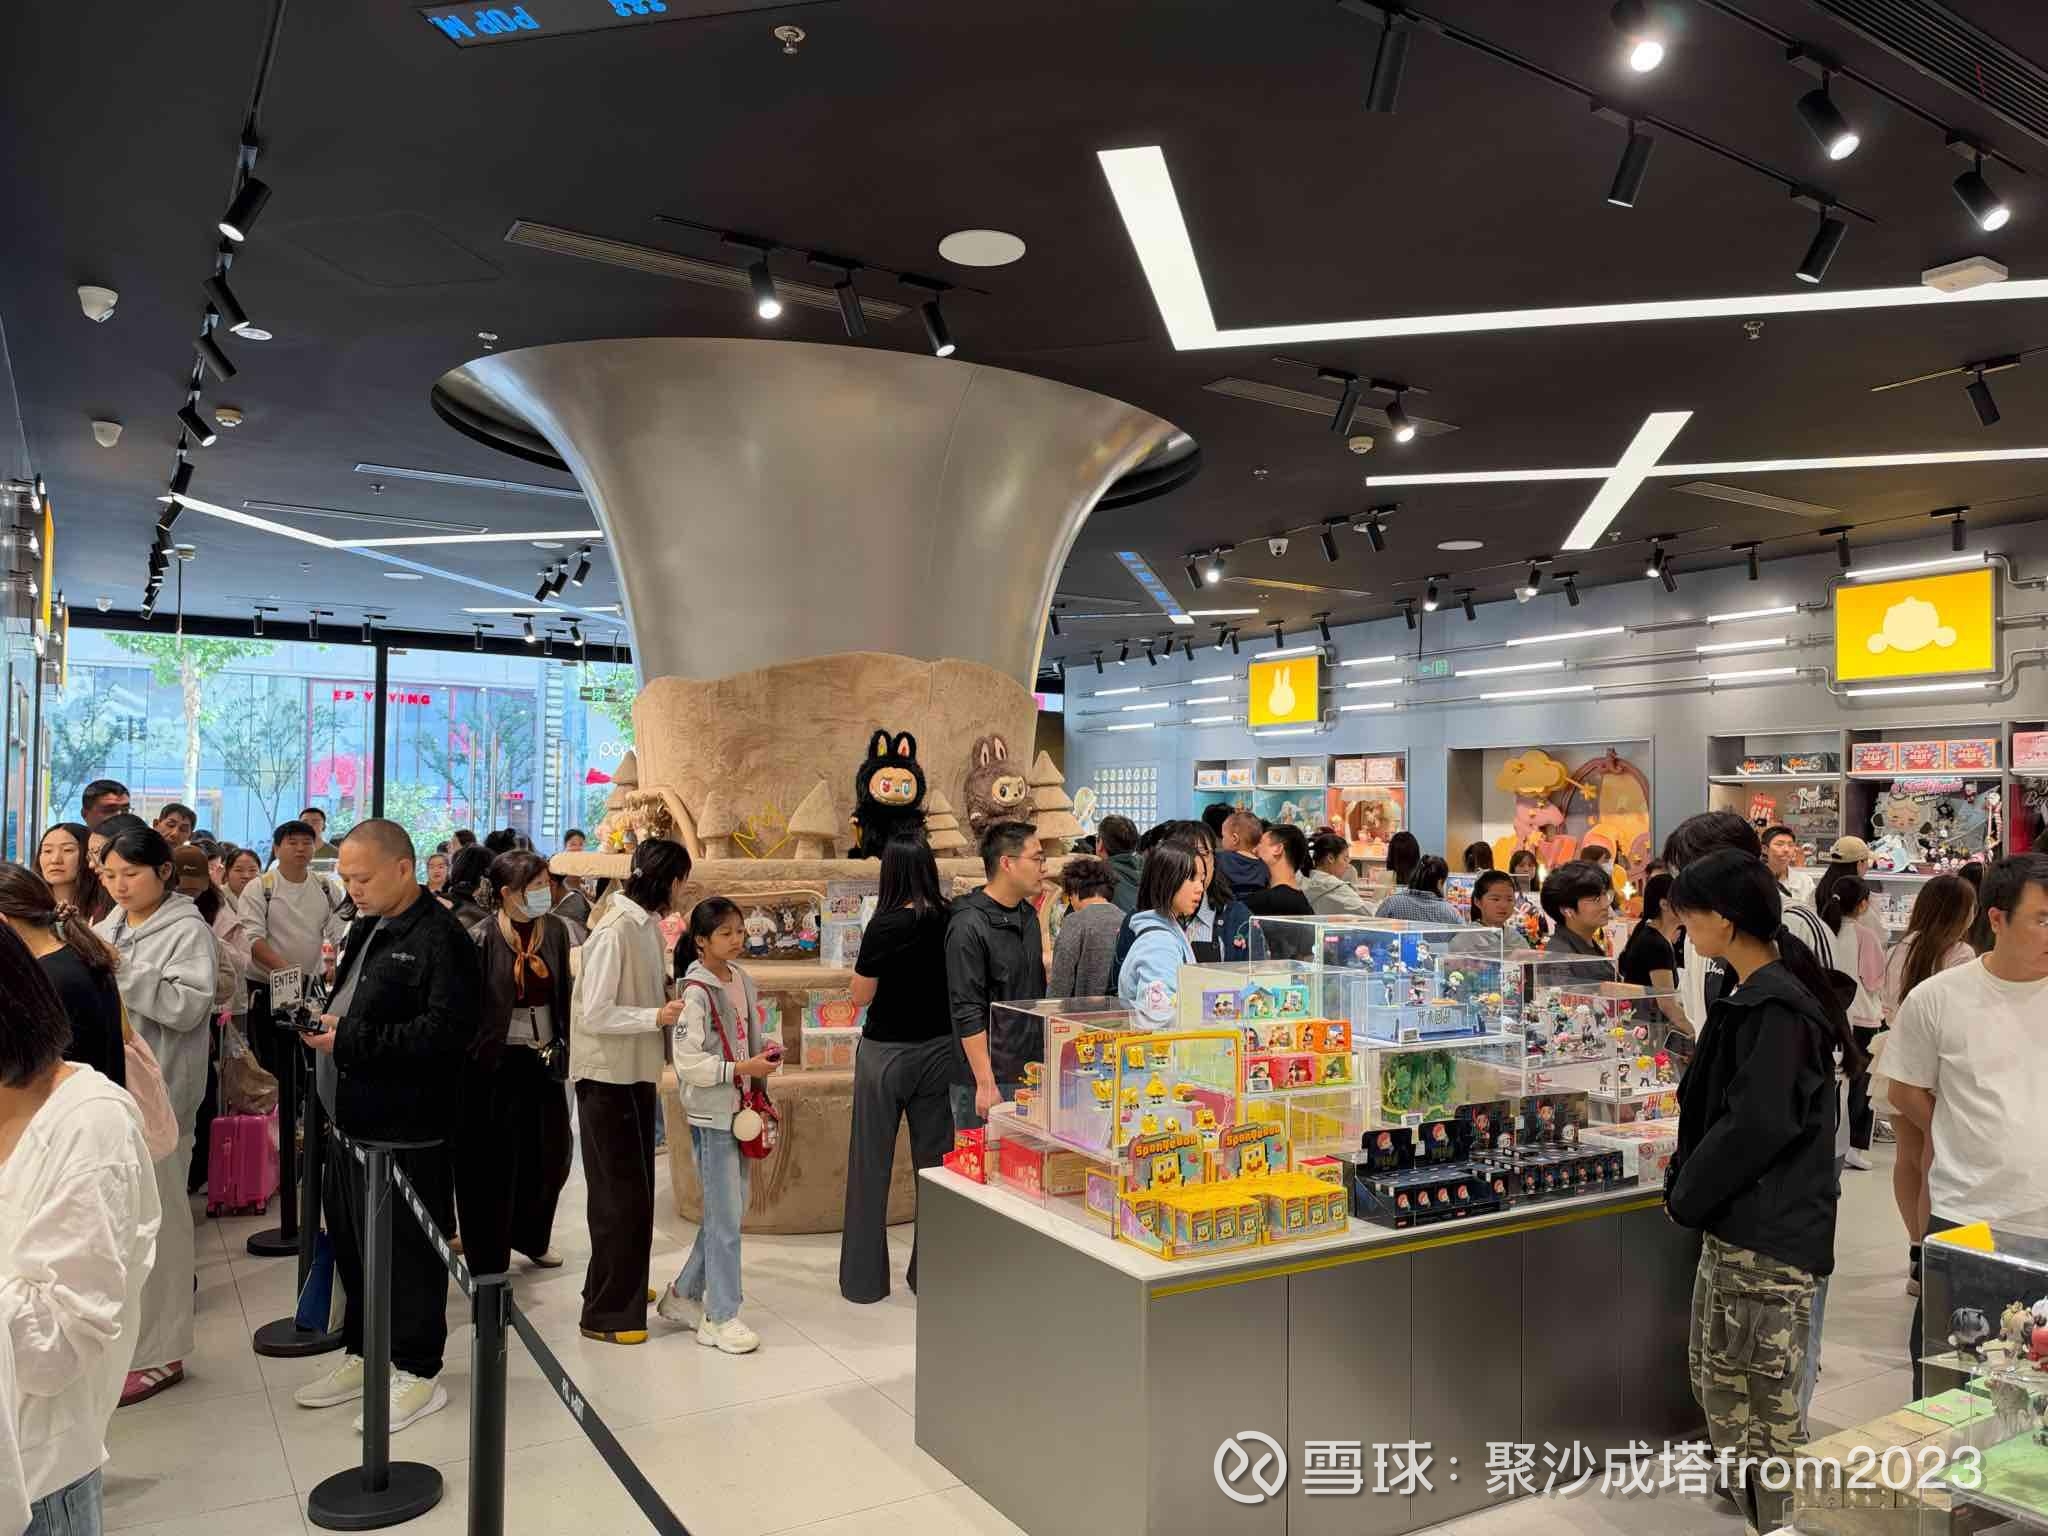
网友:段哥,南京新街口泡泡玛特门店,10月5号,可以说人满为患。@大道无形我有型
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:泡泡玛特 上周五做空接近50%了,看看今天能超过50%吗?看来空方很急,看到买不到的也急,这港股通能改一下规则吗
网友:像内存这种产品最后的结局会不会类似于光伏呢,总感觉这种性能为主的产品放长时间看都有点看不明白。
网友:但是个人感觉全景相机、云台相机、运动相机,做不出啥差异化。而且OPPO和vivo缺无人机技术积累。假如进入的话,还真想象不出结局。。。
段永平:我不是很理解他们为什么会进入这个行业,我觉得这个行业似乎竞争很厉害,规模也有限。不过,当年沈炜决定要进入手机的时候我也觉得如此的。我不在其位不谋其政,乐得旁观。 ↗
网友:你应该问高尔夫球童有没有给大道推荐股票
网友:我的背包上挂着三个,一个拉布布一个星星人一个Dimoo,计划再加个cry baby。放下”别人“很重要哈。顺便说个趣事,我前段时间在Pebble Beach打Pure保险的Pro-Am, 在练习果岭时就有个女生Junior过来跟我说:我喜欢你的球包,我的球包上也挂着Labubu,说完很开心的样子指了指一下她的球包。
段永平:他是苹果的老人了,我去苹果发布会都是跟着他。他是去年的冠军,但今年我们没能晋级。顺便炫耀一下,今天打了even par。可惜17洞三推了,不然就是负杆了。 ↗
发言配图 · 1 张 · 点击查看完整图片
网友:你好,大道帅哥,麻烦问一下现在美国的擦鞋童,有没有在给顾客买入股票的建议?@大道无形我有型
段永平:问题是现在好像看不到擦鞋服务的人了。Ai基础建设看起来确实要延续一段时间,但不知道最后产生的效益到底有多大。这是一个很有意思的年代,至少对于投资来说,这次好像真的有点不一样。 ↗
网友:段大哥,你关注影石创新了吗?你感觉影石创新能成为“因为独特”的一家企业吗?@大道无形我有型
网友:大道你好,这是我的学习成果,很期待你能批改一下作业。@大道无形我有型 我是今年 1 月份开通的股票账户,也是想参与一下股市,一开始完全不知道自己买的是什么。直到在抖音上刷到你和方丈的对谈,赶紧去查了一下你的资料,这才发现你原来是步步高的创始人。很巧的是,我的第一部手机就是步步高音乐手机,宋慧乔代言的那一款,不过好像出这款手机的时候你已经退休了。深入学习了你在雪球上的发言,下面是我的学习成果。 买股票就是买公司,买某个公司的一小部分,享受股东权益。考验的是你看公司的能力,如果能看明白公司大概率就不会亏钱,就像一个农夫,买了一块持续生产粮食的地。如果想把股票低买高卖的话,那得比市场上的其他人聪明和专业,我比较笨,不认为我能赢过别人。这就是我关于买股票就是买公司的理解。 我只能看懂一个公司,就是贵州茅台,它的生意模式是完美的。因为我自己也做生意,平常也需要用到茅台,所以能想明白茅台在中国确实是供不应求的,这种情况至少10年都不会有什么变化。它不需要大额的资本开支,不需要产品迭代,有非常强的护城河、差异化和定价权,上游成本也特别低。企业文化方面,季克良那一代对产品的追求是极致的,国企的领导肯定不敢随便改飞天的工艺,现在品牌联营也谨慎了,企业文化是合格的。价格方面我确实看不懂,但是基于商业模式和企业文化,它至少能保住现有的利润。现阶段的股息率是 4% ,如果能跟随通胀每年涨两到三个百分点的话,年化就有 6%~7% 左右,这是我对它最保守的预估。我打算用我1/3的资金买贵州茅台,现在股息4%的时候买,这个股息对我还挺重要的,因为它可能是我将来的生活费。 基于上面的考虑,它的股价下跌我也不害怕,因为只要拿的时间足够长,通过分红就能把本金拿回来。所以到这里我就能理解用闲钱、不借钱、不上杠杆的原因了。因为资金不是自己的就要考虑市场风险,市场是看不明白的,单纯当股东的话,没有市场方面的风险。 第二只我准备买标普500,但是现阶段比较贵,我只能拿着现金等回撤。我查了它的历史平均PE是16,我准备在16这个位置买1/3的资金,这个就是打算长期复利了。我在国内买标普500比较贵,因为要加每年0.8%的管理费,还有汇率波动风险,但是我认为在可选范围内还是最优解。 还剩下1/3的资金,剩下的钱里面准备买1/3的泡泡玛特,留2/3的现金。泡泡玛特是个特别好的生意,利润很高,没有什么大额的资本开支,产品迭代都是轻资产迭代。他在潮玩这个行业里一家独大,他现有的品牌、用户群体、设计师、门店,同行几乎不具备挑战的能力,护城河、差异化、定价权、流行程度、用户黏性、入坑率都杠杠的,上游原材料成本也很低,产品也不怕过期。唯一的地方在于需要王宁和他的团队不停地奔跑,开发出新的IP和给原有的IP注入生命力,乐园、电影、游戏都是他们推进的范围。我确实判断不了王宁的能力能否让潮玩一直风靡(看完因为独特也判断不了),但作为用户确实觉得是个好生意,成功的概率也比较大,也有抄大道作业的心理,当然买入价格也是抄大道的作业 我个人觉得还是比较安心的,就算股价下跌也没有心理压力,但还是很期待大道能批改一下作业
网友:也就是不用出卖时间去干自己不喜欢做的事情
网友:学校官方说了是匿名,就不要乱猜了。支持教育是好事。
网友:我非常好奇财富自由是什么感觉,实习财富自由的人的生活是怎么样的?@大道无形我有型 @北方的wolf1985 @不明真相的群众 @阿闯走大道
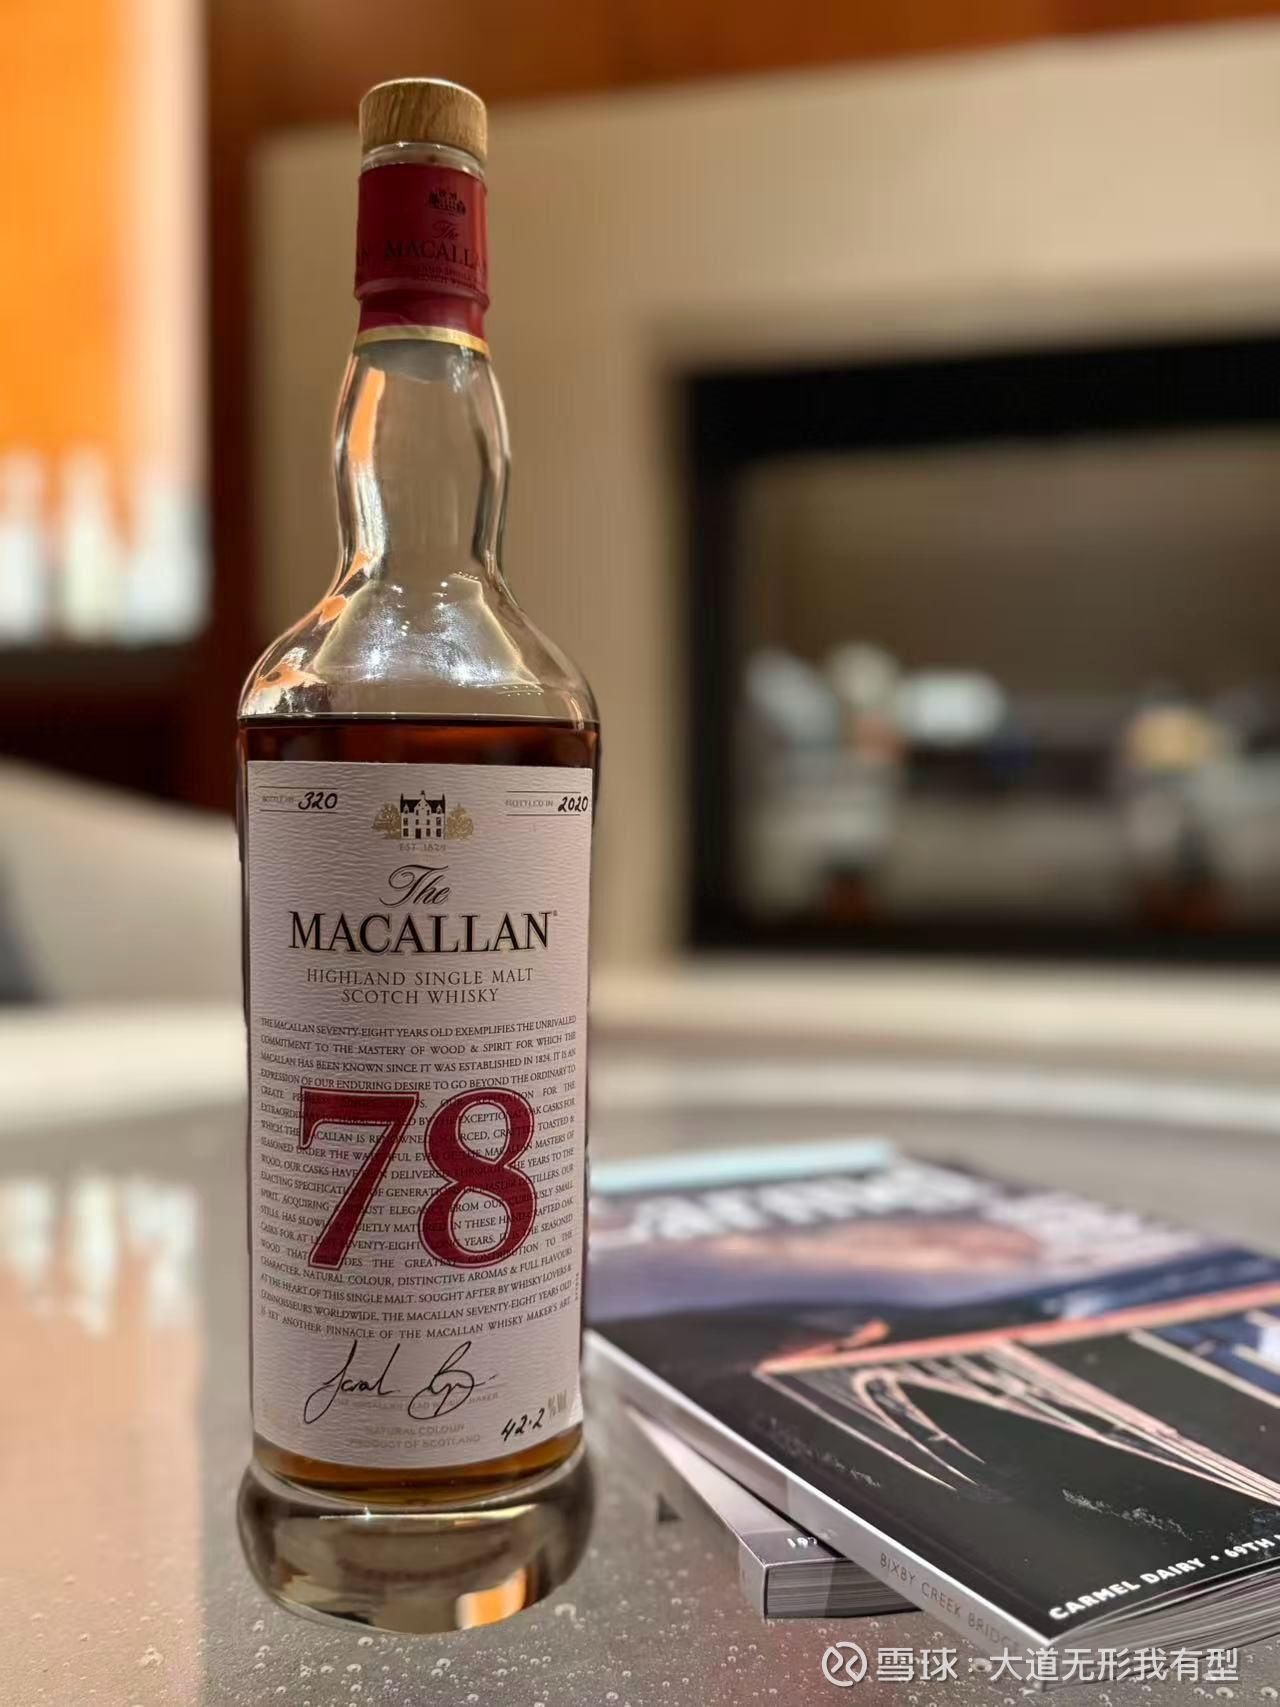
网友:刚转给我老婆,她说有些酒动不动就好几个包钱,不知道有什么好喝的,供参考
网友:@大道无形我有型 SpaceX算不算一个有利润之上追求的公司
网友:亲戚家看到的,产品质感真好@大道无形我有型
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:我也喜欢dimoo 四十多岁的人了
网友:满足虚荣心吧
网友:理性跟浪漫矛盾?理性的人可能非常非常敏感…
网友:是不是理性的人都不太懂所谓的浪漫呀
网友:突然有点担忧我一个38 岁的大叔斜挎包上挂这个,别人看到会不会觉得怪怪的呢🤔
提问 / 上文配图 · 1 张 · 点击查看完整图片
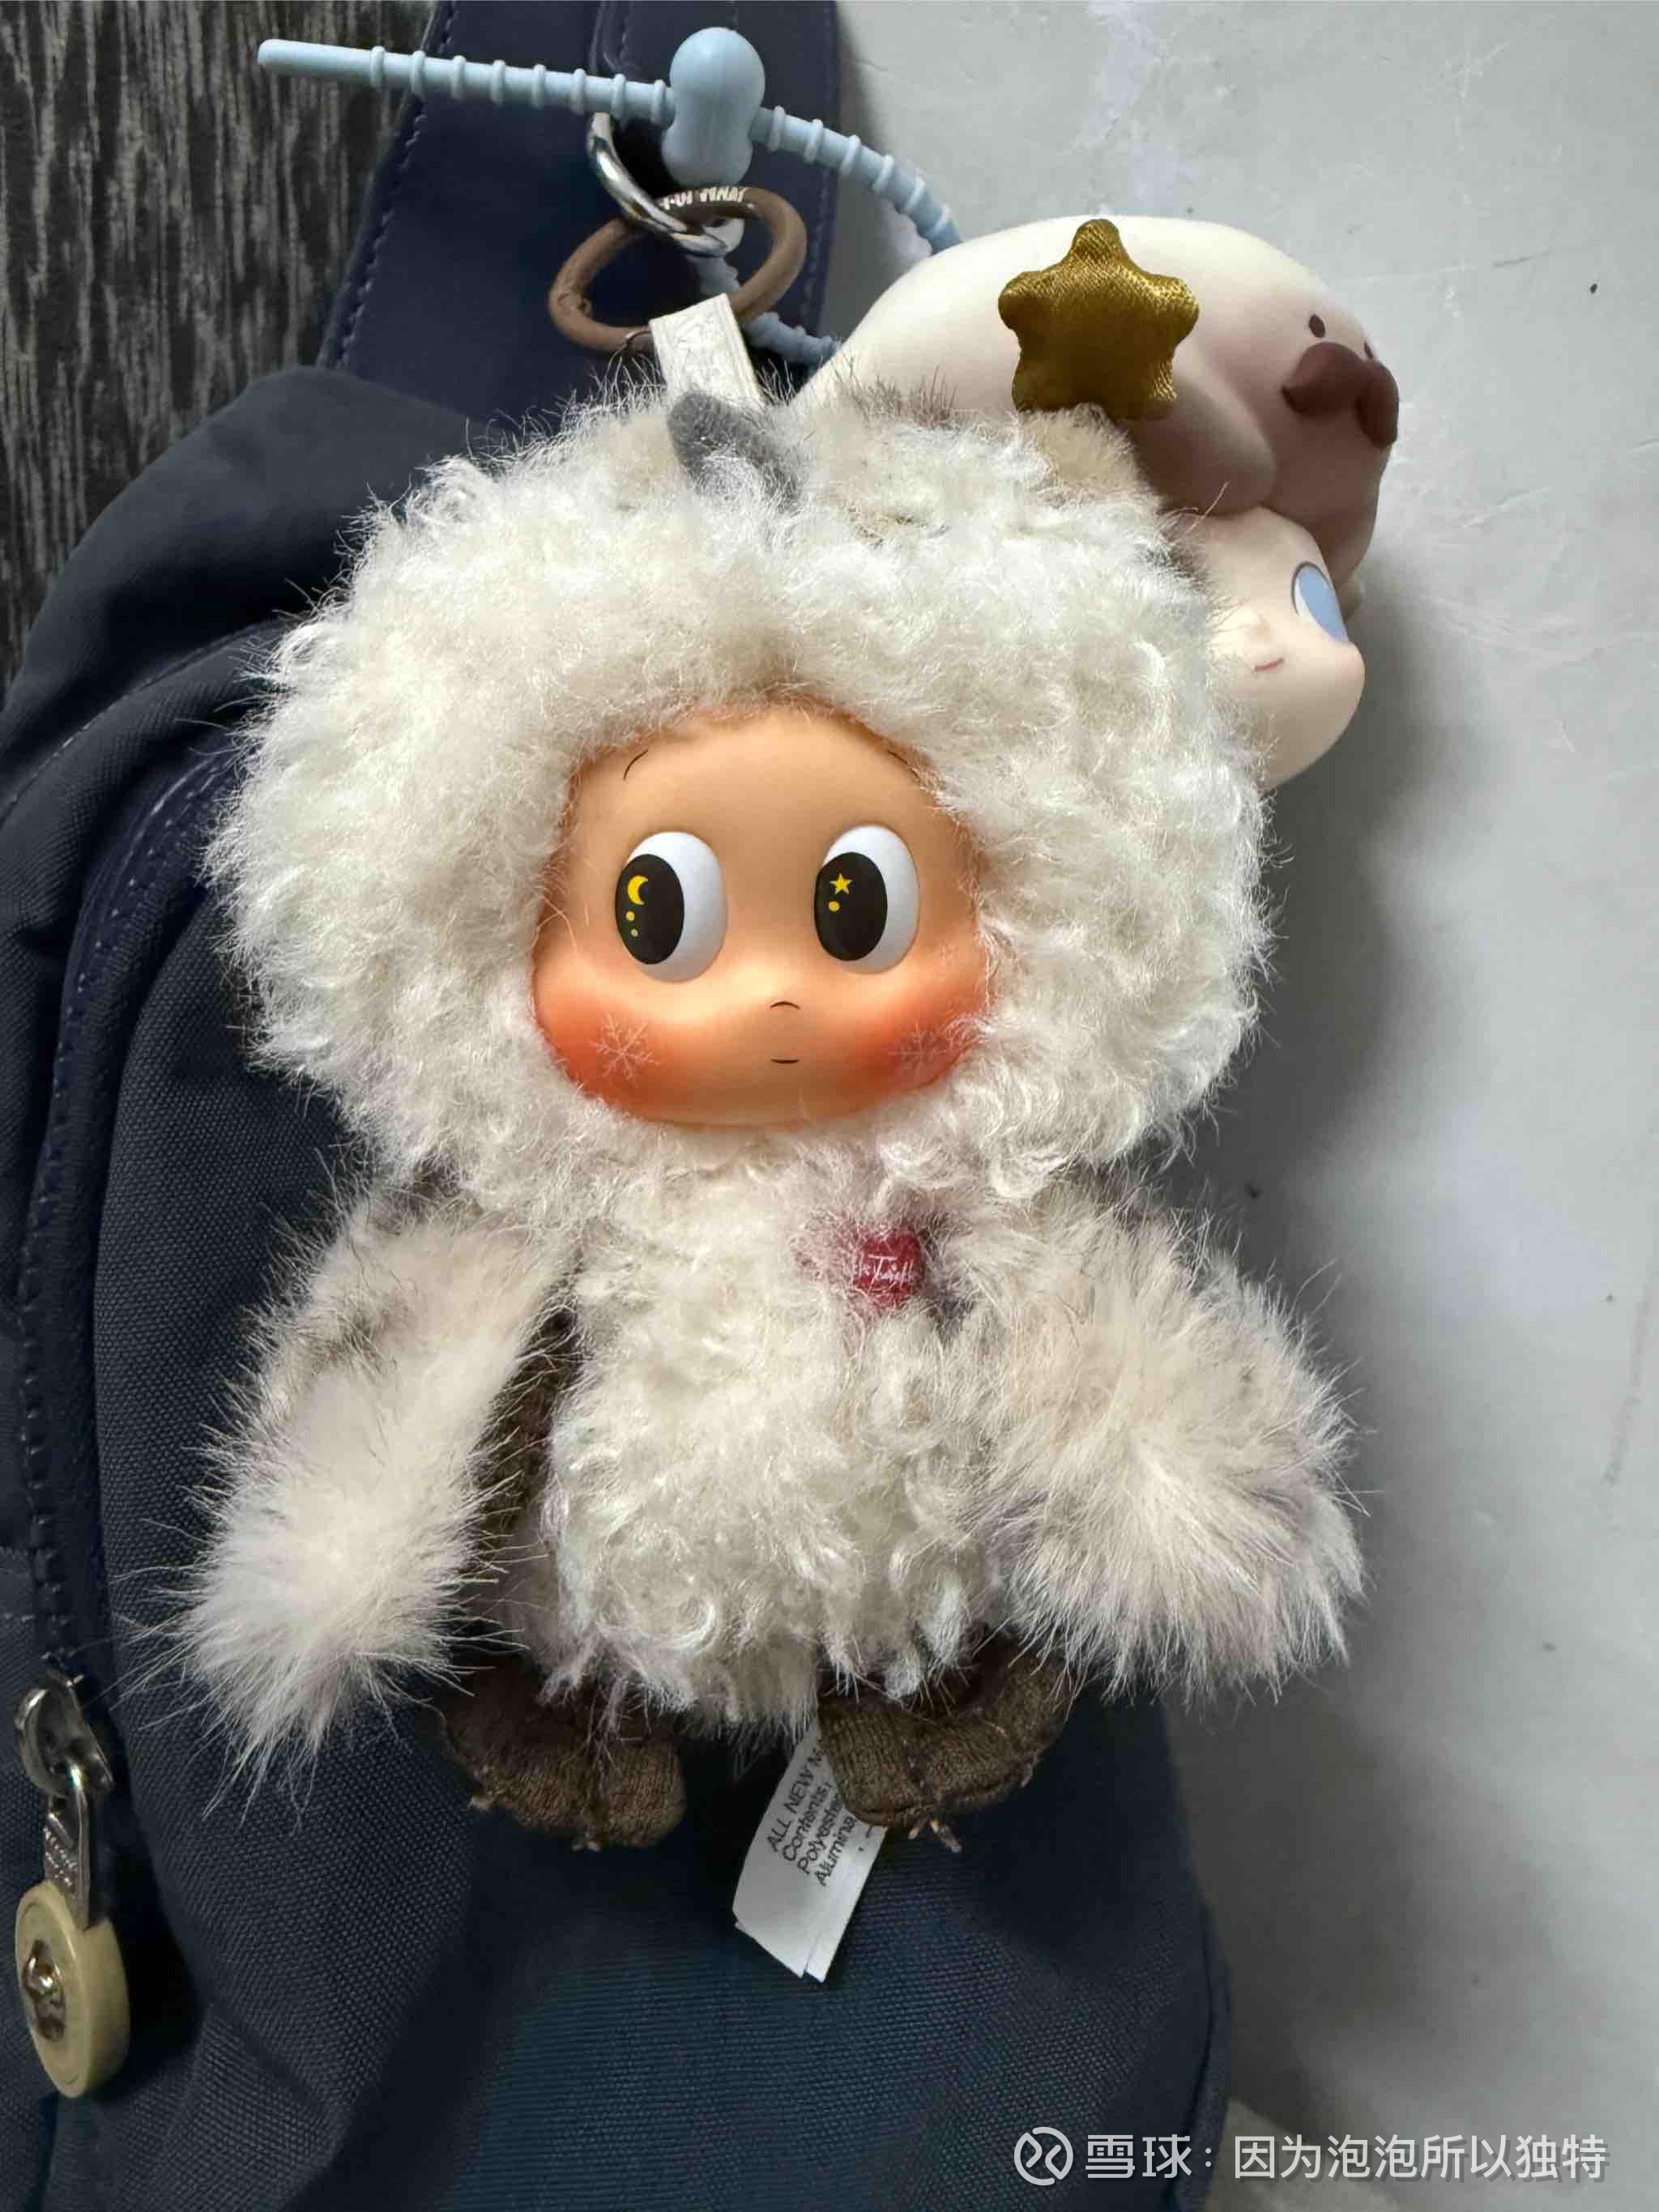
网友:为了配上嘎子姐,我还专门买了个好点的背包。
网友:看好一个股票,如何确定买入时机呢,或者说什么时候买入是正确的呢?@大道无形我有型 真诚求赐教
网友:[该内容已被作者删除]
网友:各位巴菲特、芒格、段永平、李录等一众价值投资者,我目前 27 岁,从事的是水产养殖业,大学也是读的这个专业,25 年开始,我从一家饲料公司辞职,当时经历了很多失败,养的鱼不少批次都中病毒死亡了,内心很,挫败感很严重,甚至心情很低落,待不下去了,就离开了。出来后工作开始不稳定了。有一个养殖场,实在待不下去,里面很多人排斥你。另外一个厂挺好的,但是它倒闭了。 目前我面临要不要继续从事本专业,心底里面,我对这个专业有喜欢,也有恐惧感。喜欢的是养鱼时候那种鲜活劲,鱼活蹦乱跳吃料的感觉。恐惧的是家财万贯,带皮带毛的都不算,有很多意外病害发生。上一家公司倒闭,就是因为今年病害太严重,它今年又是扩张的,一下撑不住了。另外很不好找工作了,都是一些私人的小公司,我个人感觉也很不稳定,包括工资待遇也很低。 我想进胜宏科技打工了,因为它能根据学历定级,本科能拿高一点。但它是 12 小时两班倒,很多人只是进去过渡一下,但我想长期干,又怕身体、精神会出问题。 各位,如果从长远来看,我该做哪一个选择呢?@大道无形我有型
网友:段哥:请问对LV、爱马仕怎么看?有没有长期投资价值还是它们像耐克一样属于一时的时尚(只是LV爱马仕的时尚长一些)?谢谢。@大道无形我有型
网友:阿段在您眼里什么价的包包算贵呢?
网友:给我老婆买衣服包包,我只负责出钱。我建议的包包一般会成为我老婆的第一个排除选项
网友:是不是理性的人都不太懂所谓的浪漫呀
网友:大道,你好 我想问下你既然给你女儿送了labubu,她很开心。那么你有没有给老婆送过包包( LV 一类 )呢 ?@大道无形我有型
网友:段总好,昨天路过莲湖路,看到ViVO的新建的研发中心和步步高实验学校,不仅又想起了您的投资理念,买股票就是买公司,买公司就是买未来现金流折现。这句话我思考了5年,现在我感觉我应该是想通了。第一句话是股权思维,第二句话有2层意思,第一层是必须是现金流生意,第二层是未来10年内的平均现金流应该呈线性增长,即安全边际。满足以上条件,那么投资在理论上应该是赚钱的。不知这祥理解对不对。 我2015年开户买股票至今已有11年,很遗憾,没有一年是盈利的。 一个亏损10年的老股 @大道无形我有型
提问 / 上文配图 · 2 张 · 点击查看完整图片
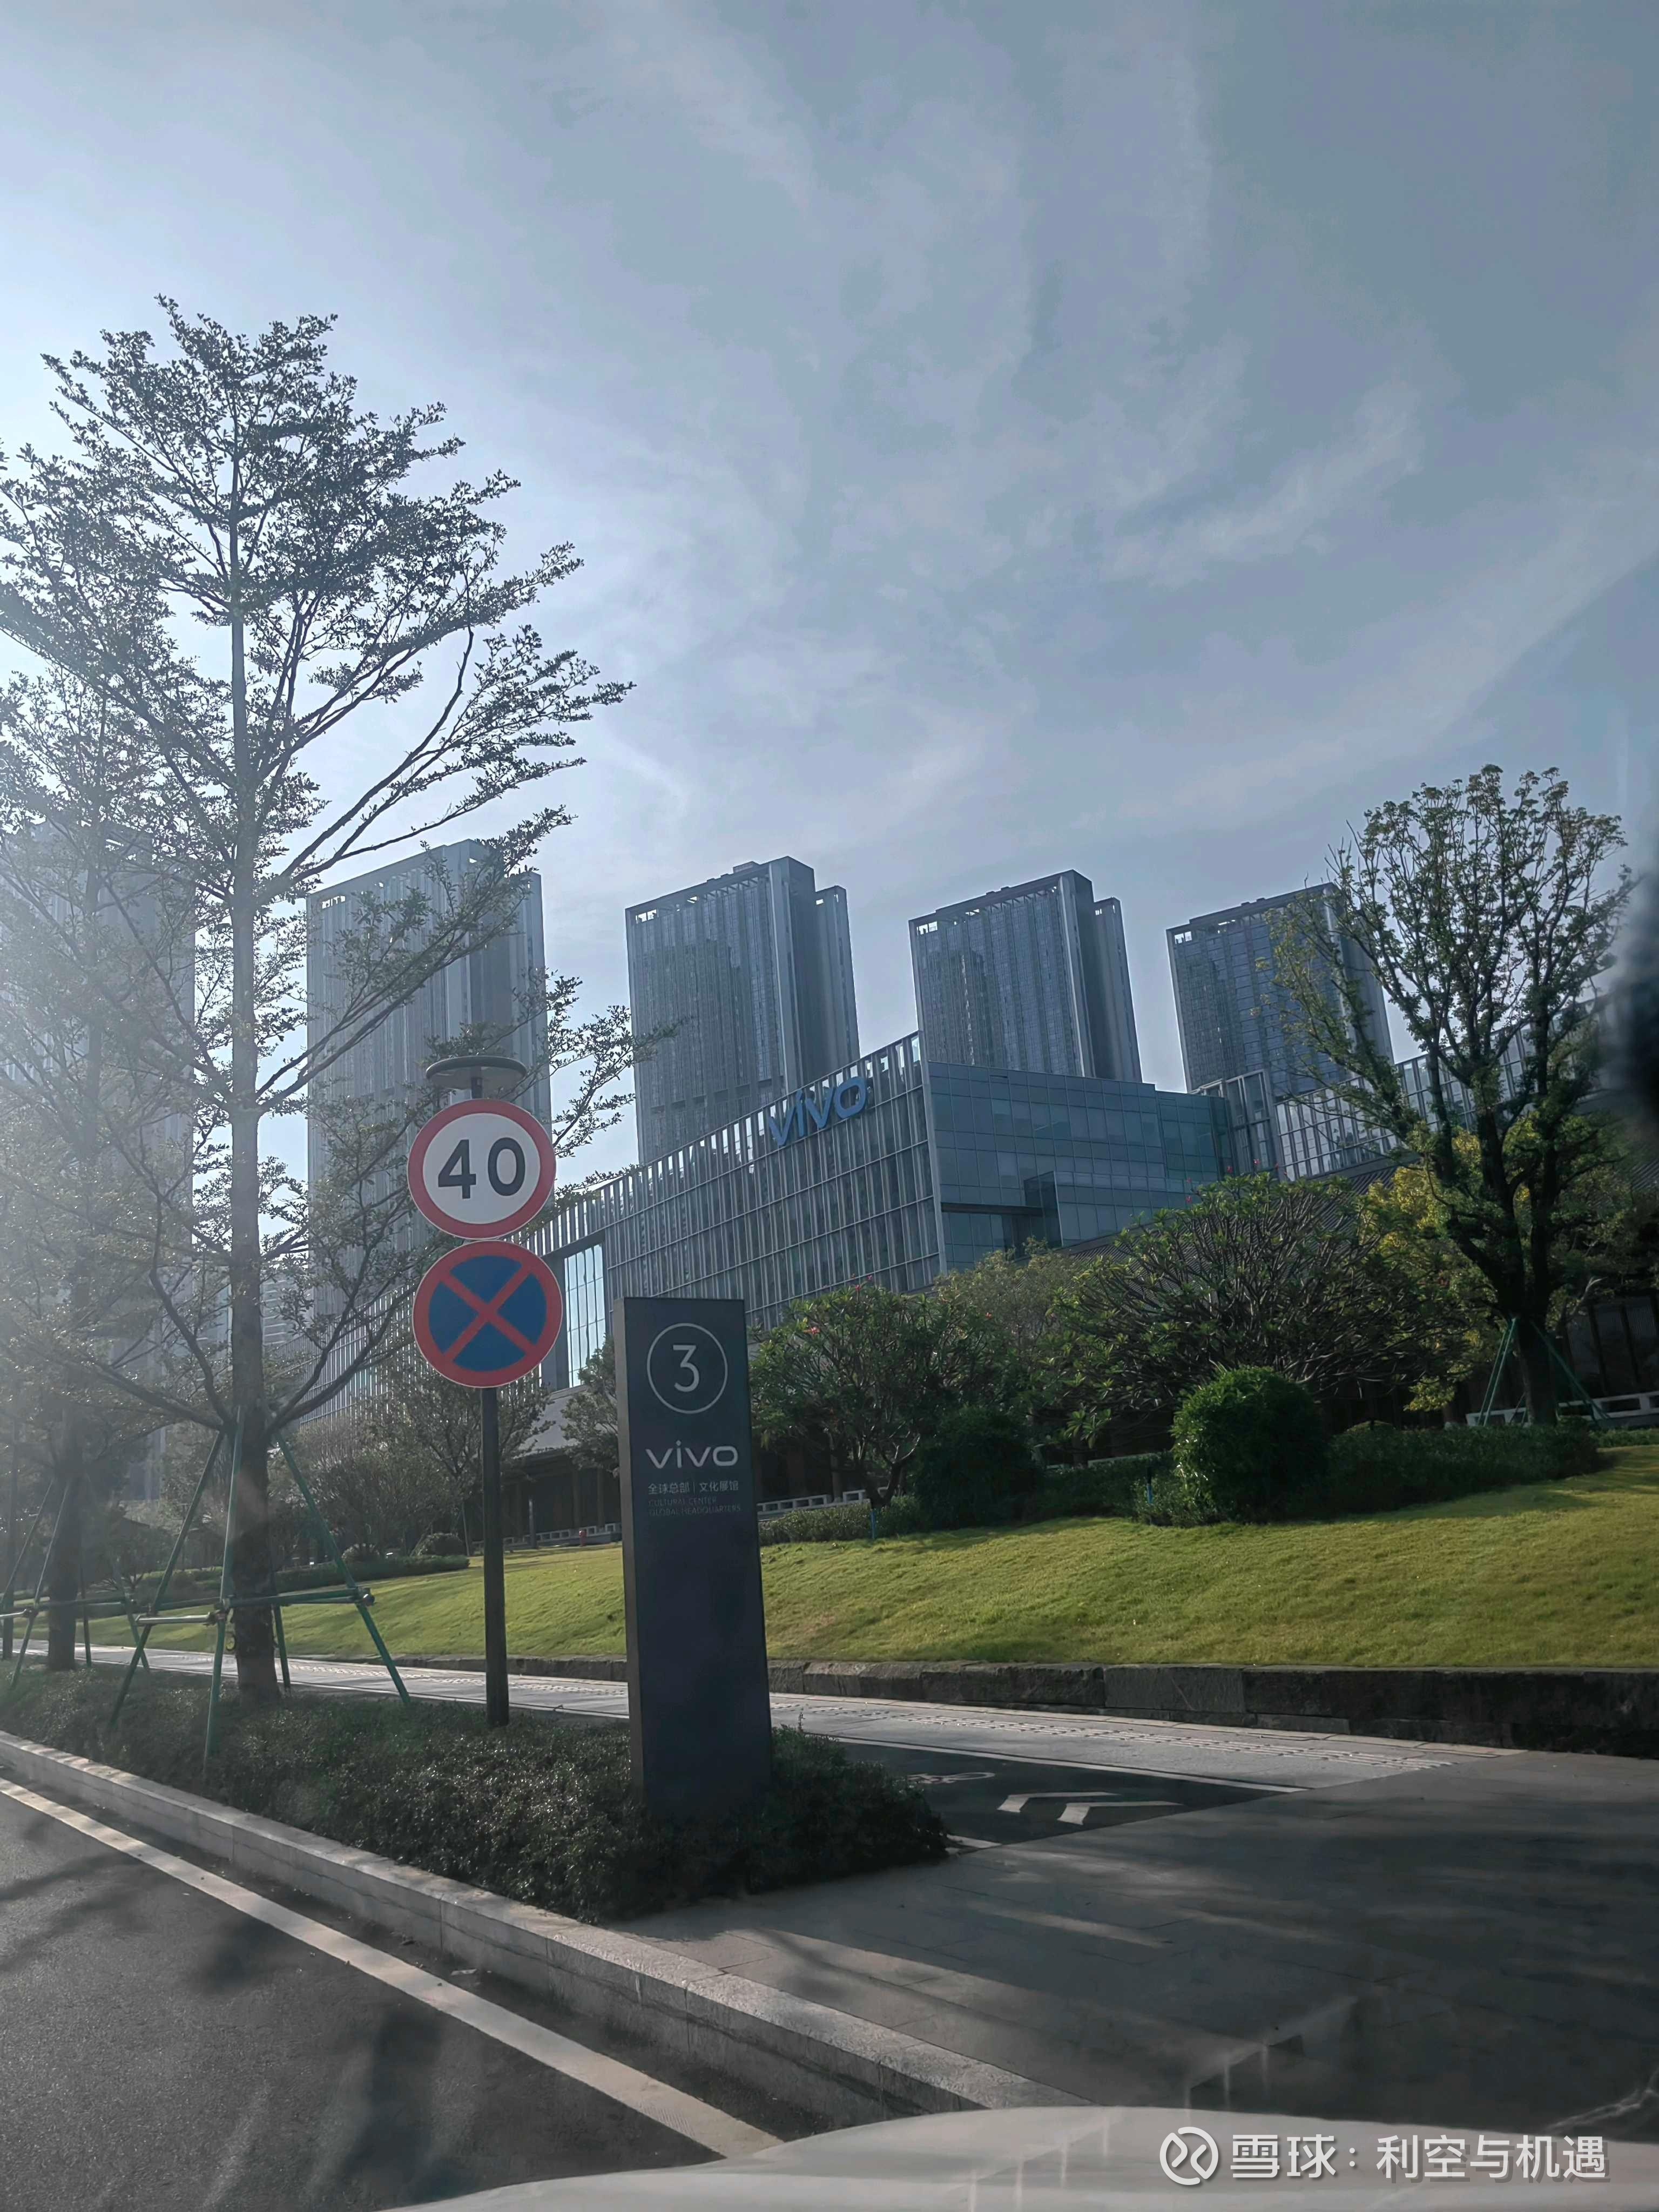
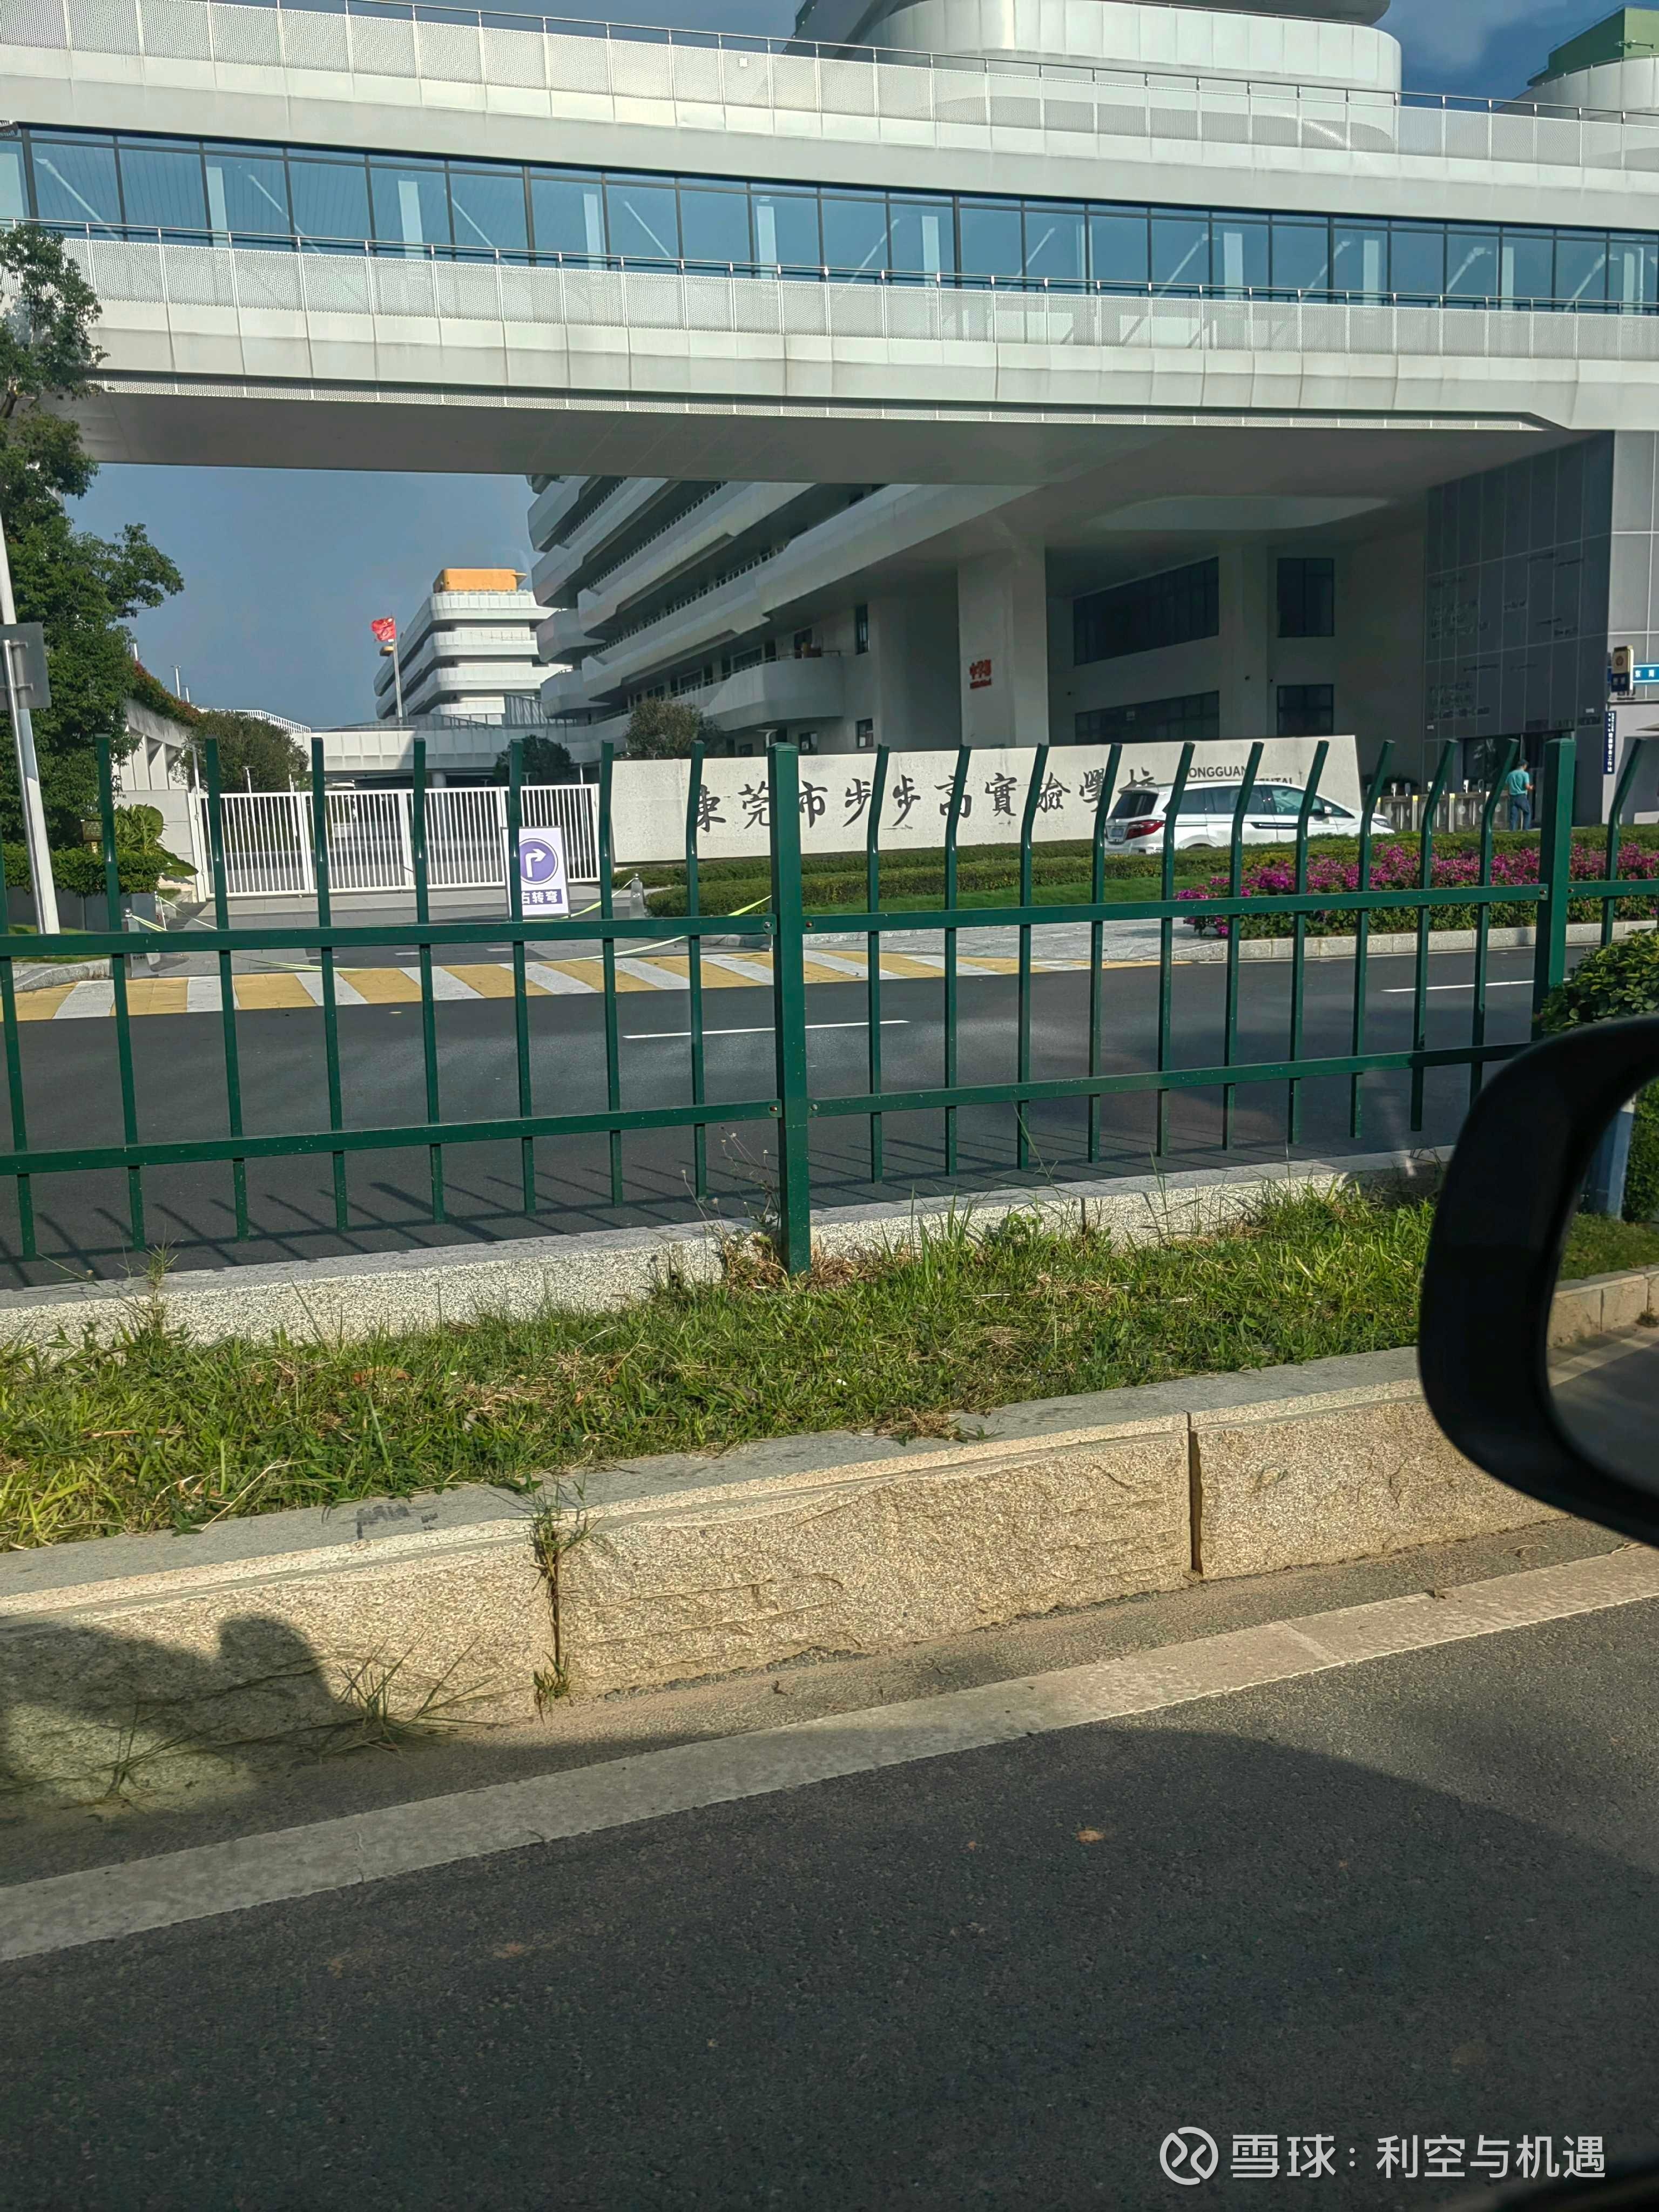
网友:做对的事情,把事情做对.买股票就是买公司,最后的买家只有一个就是公司本身.一直抄作业,希望成为是本该成为的自己,而不是你想成为的人.@大道无形我有型
网友:Nike做了给茅台同一个决策,经销商收紧了控制混乱的价格,nike能不能走出来是问号,茅台肯定没问题。
网友:Gemini: 安踏体育(02020.HK)于 2007 年 7 月 10 日在香港主板挂牌上市,IPO 发行价为 5.28 港元。 以下整理了自 2007 年上市以来,各年度的年末收盘价、年度股价波动区间(最低–最高)以及当年的核心阶段背景(价格均为港币不复权交易价): | 年份 | 年末收盘价(HK$) | 年度波动区间(HK$) | 阶段发展背景与市场催化 | |---|---|---|---| | 2007 | 11.40 | 5.28 – 15.30 | 7月上市首日收报 7.50 港元,乘北京奥运前夕港股大牛市快速冲高。 | | 2008 | 3.60 | 2.10 – 13.80 | 全球金融海啸爆发,港股整体暴跌,体育用品板块深度调整。 | | 2009 | 10.50 | 3.30 – 11.20 | 4万亿刺激与经济复苏,收购 FILA 中国区业务,股价强劲反弹近两倍。 | | 2010 | 14.80 | 9.50 – 16.50 | 行业开店潮鼎盛期,净利润保持高增长,突破上市首年高点。 | | 2011 | 7.50 | 6.80 – 15.60 | 奥运后国内运动品牌库存危机显现,全行业大面积关店、降价打折。 | | 2012 | 7.60 | 4.20 – 9.10 | 行业去库存最艰难时期,安踏启动由“品牌批发”向“品牌零售”转型。 | | 2013 | 10.60 | 6.60 – 11.80 | 率先完成库存出清与零售转型,订单回暖,业绩与股价领先同行见底。 | | 2014 | 14.50 | 10.20 – 15.60 | 签约 NBA 巨星克莱·汤普森(KT系列),主品牌与零售效率持续释放。 | | 2015 | 21.20 | 13.50 – 23.40 | 营收突破百亿大关,正式晋升为中国本土运动鞋服第一龙头。 | | 2016 | 23.10 | 16.20 – 24.80 | 多品牌“单聚焦、多品牌、全渠道”战略成型,FILA 步入快速爆发期。 | | 2017 | 34.80 | 22.00 – 37.00 | FILA 成为关键盈利引擎,入选中选恒生指数蓝筹备选池,外资大幅增配。 | | 2018 | 37.50 | 29.80 – 49.30 | 年底宣布联合财团 46 亿欧元要约收购亚玛芬体育(Amer Sports)。 | | 2019 | 69.70 | 36.50 – 79.50 | 完成亚玛芬并表,多品牌矩阵爆发,股价翻倍,迈入两千亿市值俱乐部。 | | 2020 | 122.90 | 45.00 – 126.00 | 3月海外疫情砸出“黄金坑”,随后电商激增与宽松流动性驱动估值狂飙。 | | 2021 | 116.80 | 105.00 – 191.40 | 历史峰值年。7月创下 191.40 港元历史极值,下半年消费放缓开始回调。 | | 2022 | 102.30 | 68.00 – 130.00 | 宏观零售受限、行业再次进入去库存周期,10月一度跌至 68 港元附近。 | | 2023 | 75.90 | 67.50 – 121.00 | 疫后复苏不及极度乐观预期,消费板块整体承压,估值中枢持续挤泡沫。 | | 2024 | 78.50 | 63.50 – 108.00 | 亚玛芬体育美股上市大幅改善母公司负债;9月末政策利好带动阶段反弹。 | | 2025 | 76.20 | 68.00 – 95.00 | 全年维持在 70–90 港元区间横盘震荡,盈利稳健,分红率提高。 | | 2026 (截至10月) | 74.15 | 66.85 – 93.60 | 估值落入 11–13 倍 PE 稳态区间,股息率约 3.5%,呈现成熟消费白马特征。 | 投资复盘观察 * 20 年复合回报特征: 上市发行价 5.28 港元,按当前约 74 港元计算,即便剔除每年分红,名义资本利得仍有 14 倍左右;若算上历史现金分红再投资,长期持有复合回报极高。 * 两次大周期考验: * 2011–2012 年: 行业库存危机,股价腰斩跌至 4–6 港元区间,通过渠道 D2C 变革突围; * 2021–2023 年: 估值从 45+ 倍的历史情绪顶峰回落至 11–13 倍理性区间,完成高估值泡沫消化。
网友:安踏呢?
网友:大道您好,商业除去天花乱坠的包装后本质就是卖给需要它的人,或者卖人需要的东西 是吗?还望赐教一二 谢谢
网友:耐克现在发生的事,还是有点像巴菲特以前买那个鞋业公司的,渠道的变革,然后发现护城河其实不够宽,消费者的喜欢、了解,对品牌的满意度,不足以让消费者可以很费心费劲追随,产品差异化是有但不是那么大。
网友:请问大道对同为鞋类的Crocs有了解吗
网友:Gemini:蒂姆·库克(Tim Cook)是耐克(Nike)的董事会成员。 相关背景: * 加入时间: 库克早在 2005 年 11 月就加入了耐克董事会,是目前在任时间最长的董事之一。 * 现任职务: 他不仅是耐克董事会成员,还担任耐克的首席独立董事(Lead Independent Director),同时兼任董事会薪酬委员会主席(Compensation Committee Chair)。 看来库克也没帮上忙哈。
网友:Cook bought some. Takes one to know one?
网友:@大道无形我有型 大道耐克和泡泡玛特的主要区别是什么
网友:我也重仓了茅台,很想请教一下段哥,和茅台的情况不一样在哪里?