网友:@大道无形我有型 美国的lease模式现在好像很流行,我想再国内尝试数码租赁这一块。感觉国内再未来一段时间内,租赁模式再年轻人中会很越来越流行。能否给我们一点建议。
雪球同步记录
共 11,739 条,覆盖 2011-03-24 至 2026-10-12。按发言时间从新到旧排列。
第 3 / 118 页 · 本页 100 条
网友:@大道无形我有型 段哥我到四十岁非常纠结于工作和家庭的关系。我常年在北京上班一个月有一万左右工资和保险福利,如果回家边陪伴家人边工作可能收入腰斩,非常迷茫,能谈谈您的看法吗?
网友:@大道无形我有型 段先生您好,一直很认同您对“好生意”和行业壁垒的判断逻辑。想向您请教一个关于国内量贩零食赛道的问题,像万辰集团、零食很忙这类企业,现在对上游供应商议价能力很强,还通过供应链革新砍掉了不少中间环节,一边把实惠让给消费者、快速起量,一边自身也能保持不错的盈利。从您的投资和商业视角看,这种靠强议价、供应链效率构建起来的优势,算不算真正稳固的行业壁垒,这类公司是否符合您定义里的好生意范畴?
网友:许诺过的是什么东西?
段永平:既然股份是可以保留的,也许合理补偿后劝退(看上去像主动离职)比降薪要好一些?至少人家可以体面离开?人事问题往往比较复杂,我这个不构成建议哈。论功行赏是可以的,论供封官不太好。 ↗
网友:拼多多你没有买对吧
网友:请教学长一个关于高管“功劳和苦劳”以及待遇的问题。公司如果曾经对一位高管的初期表现很满意,给了不错的薪酬和股份,后来发现这位高管的管理思路对于公司的长期竞争力造成了伤害,需要换人。但这位高管的勤恳、操守等都完全没问题,且在早期对公司确实有功。这时候要调整他的位置,那么待遇上是应该按照以前许诺过的给与延续,还是应该按照新的岗位向下调整呢?
网友:@大道无形我有型 大道老师,如果是小资金,在研究了商业模式和企业文化后,以准备长期持有的预设去选股,但卖出的时间点是需要资金用于生活所需,排除被短期的市场波动影响。如何看待这种做法呢?
网友:@大道无形我有型 阿段,我实在是好奇——打高尔夫是不是和投资不一样,特别需要天赋?(不是随便玩玩那种)
段永平:好像都不怎么需要天赋,或者我确实很幸运。我觉得我说我很幸运可能能让很多人觉得更舒服一些,虽然我觉得不是那么回事。 ↗
网友:段总,您好!我是你粉丝中最不起眼的粉丝请教您一个投资问题,下半年AI算力中心科技中您觉得哪个板块受益会更好?@大道无形我有型
提问 / 上文配图 · 1 张 · 点击查看完整图片
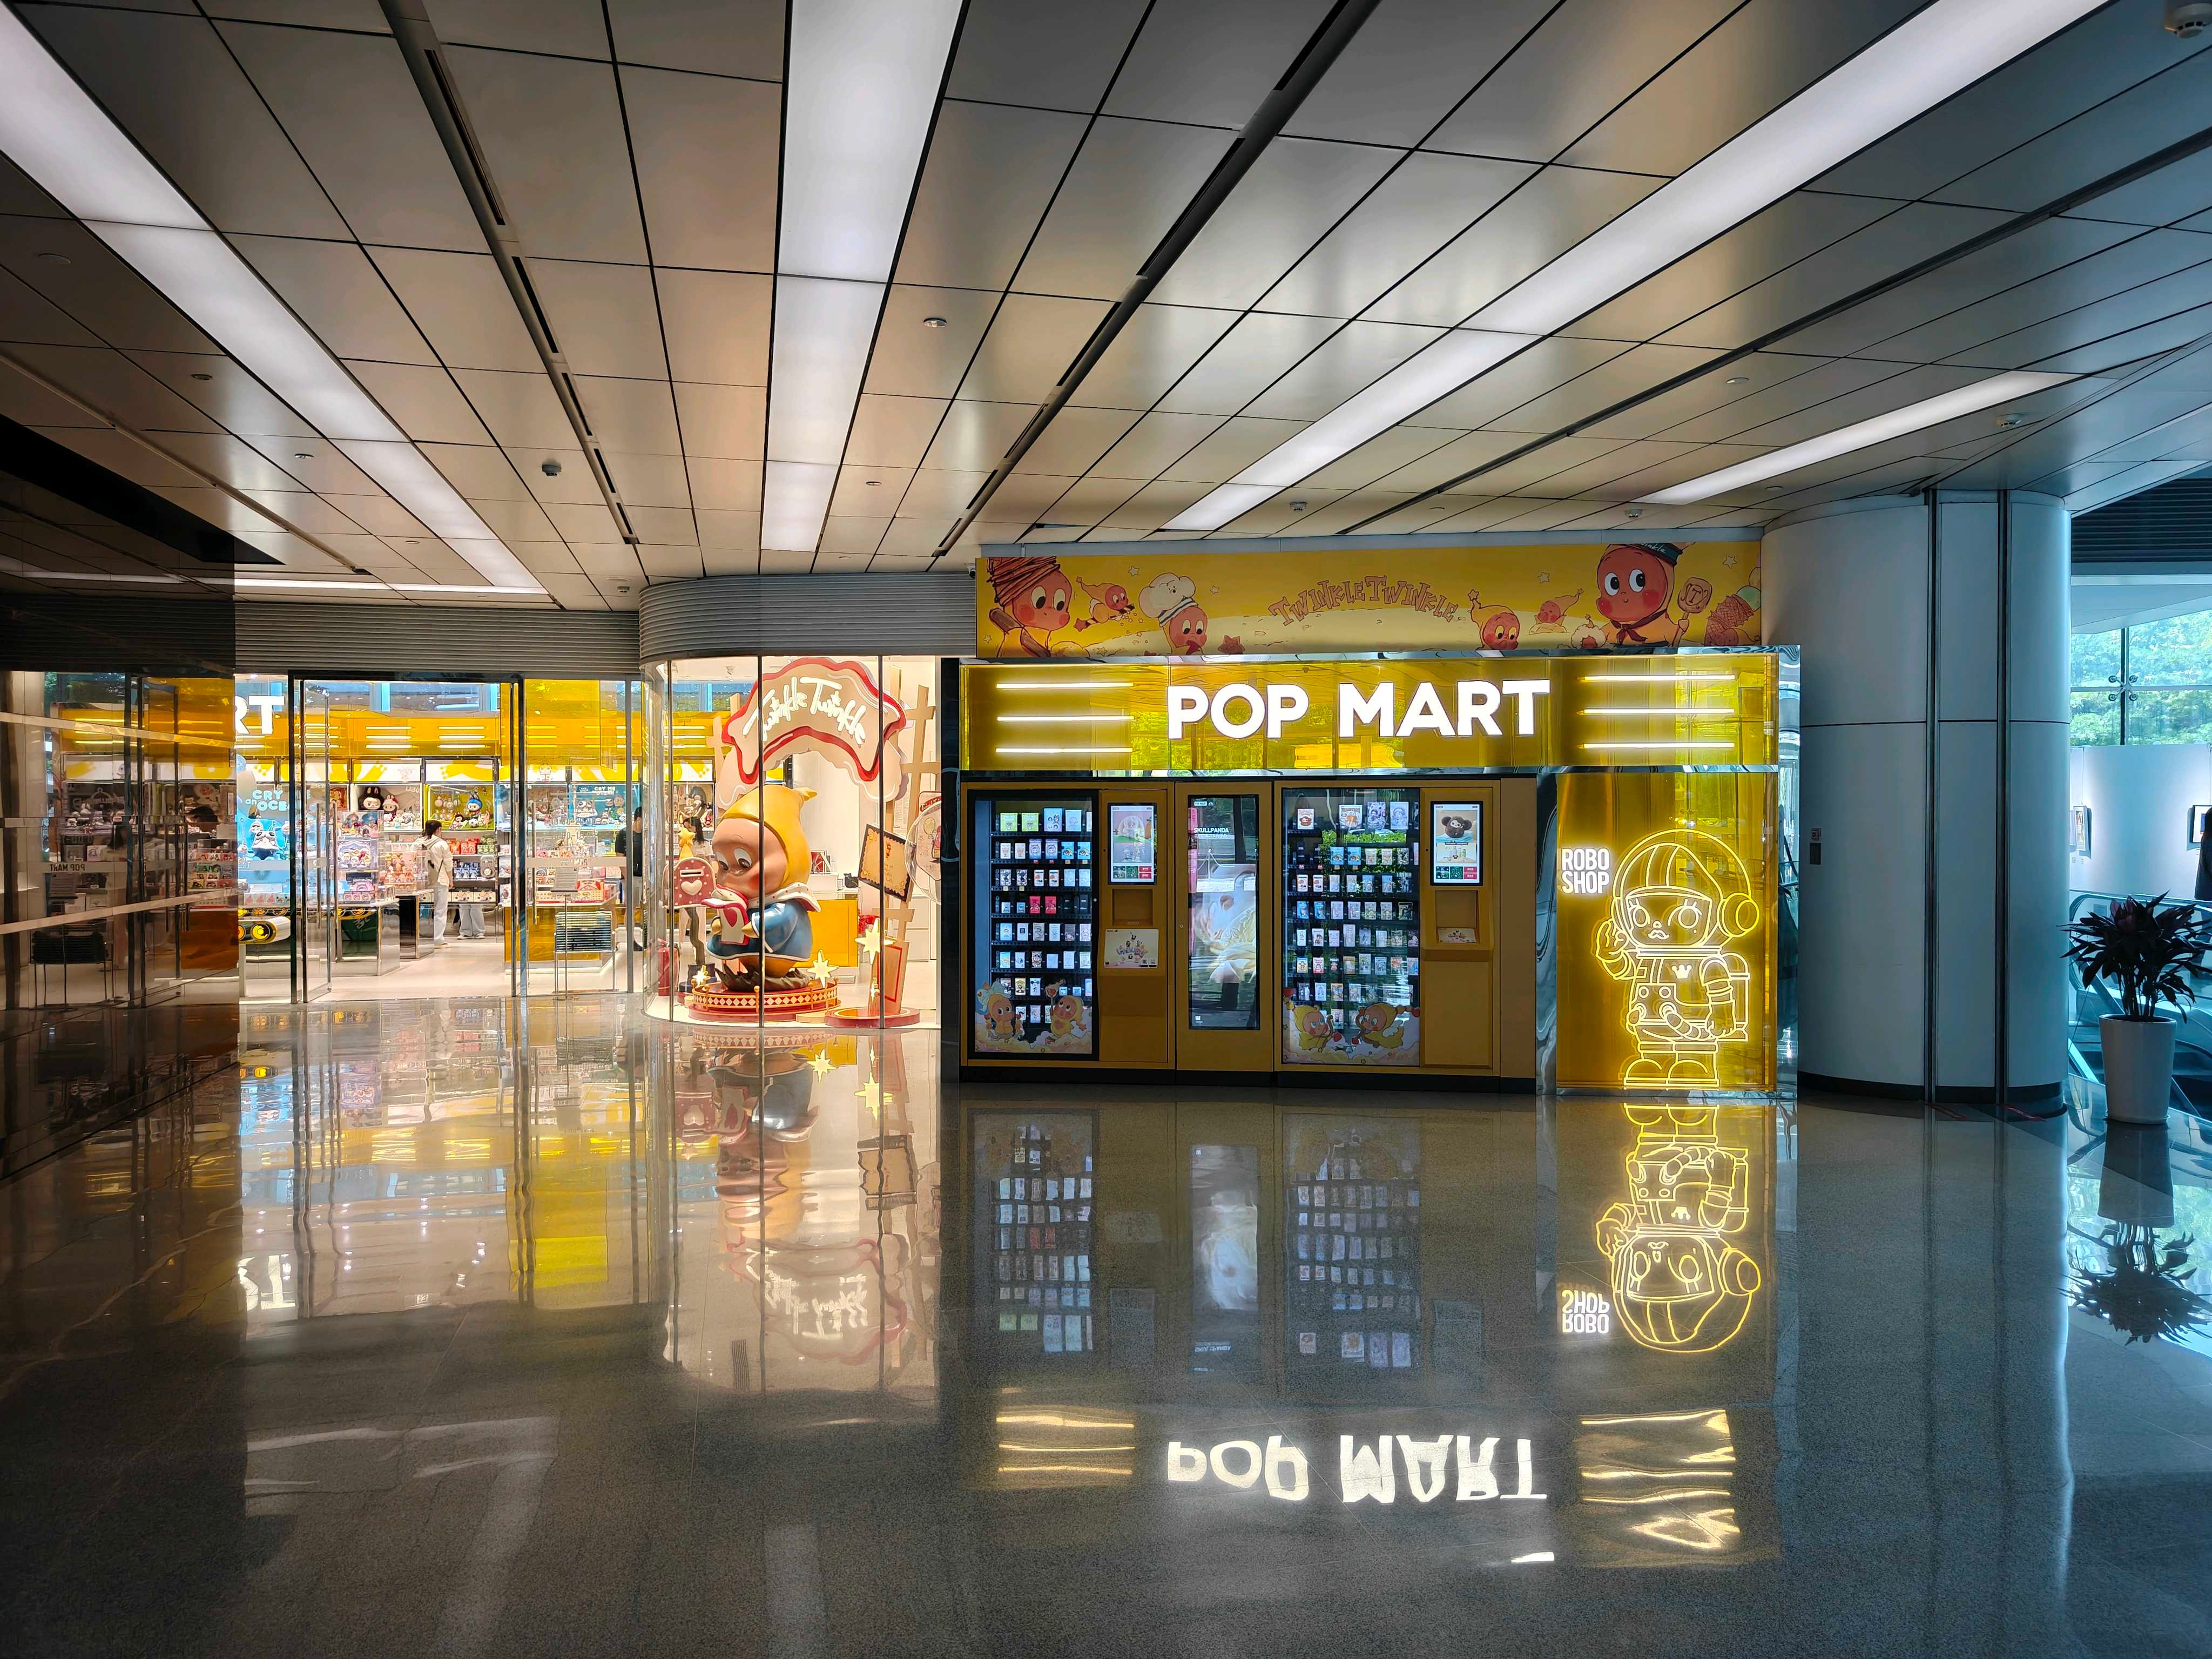
网友:确实好看,但草坪好像差了点
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:欢迎广大雪球球友把您逛泡泡玛特的体验回复在这个帖子之下 希望大家能够尽量都附上时间和地点,需要时最好能有图片(尽量不要照到人脸)。有时间、地点等具体信息对改进会帮助更大一些。描述的越具体越好,尽量少点自己的感觉,多一点客观描述。比如: “态度不好”——可能是:“没...
提问 / 上文配图 · 1 张 · 点击查看完整图片
发言配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 大道你好,想请教您一个关于教育的问题。我孩子现在3岁了,我过去3年一直是不打孩子的,然后每次他犯错我都跟他讲道理,说这是错的事情下次不要做了。但是我发现无论我讲10次、20次还是30次,仿佛他都是屡教不改,尽管他有时候会说我知道了下次不再这样了,但每个下次都还是会这样。比如出去玩滑滑梯这种不肯排队,不遵守规则,然后经常稍不满意就啊啊啊啊的大喊大叫,有时候还会去推别的小朋友,上次因为类似事情我实在没忍住狠狠的打了他,发现他好像反而有改观了。之前您一直说不应该打孩子,不然就等于是告诉他打人是对的,但不打感觉光讲道理没用,我很矛盾,您能否给我解惑谢谢。
网友:想知道大道为什么会建仓crcl,加密货币似乎不是价值投资范畴的东西,巴菲特和芒格都不喜欢加密货币。@大道无形我有型
网友:@大道无形我有型 段老师您好,卖put 收益到权益金的50%就平仓,您认为这个符合价值投资吗?
网友:大道,我今年37岁,想打流感疫苗,请问一下对流感疫苗的理解,有必要吗@大道无形我有型
网友:@大道无形我有型 段哥你好,学习价值投资将近十个月了,最近一直在思考企业内在价值,听过你们说企业价值是自由现金流的总和,我也也能大概理解。到目前市场有几类公司,我到目前内没想明白一类公司:一种公司,每年净利润也在大幅增长,但是都必须要大量再投资维持,自由现金流几乎为0,这样的公司市值也都几千个亿,比如一些硬件制造的的公司,这样公司存在的价值对投资人是什么?未来会是怎么样呢?
网友:@大道无形我有型 段叔叔,请抽时间讲讲IBKR未来10年会怎样
网友:原帖已被作者删除
网友:9.18,31周年,基业长青!
提问 / 上文配图 · 9 张 · 点击查看完整图片
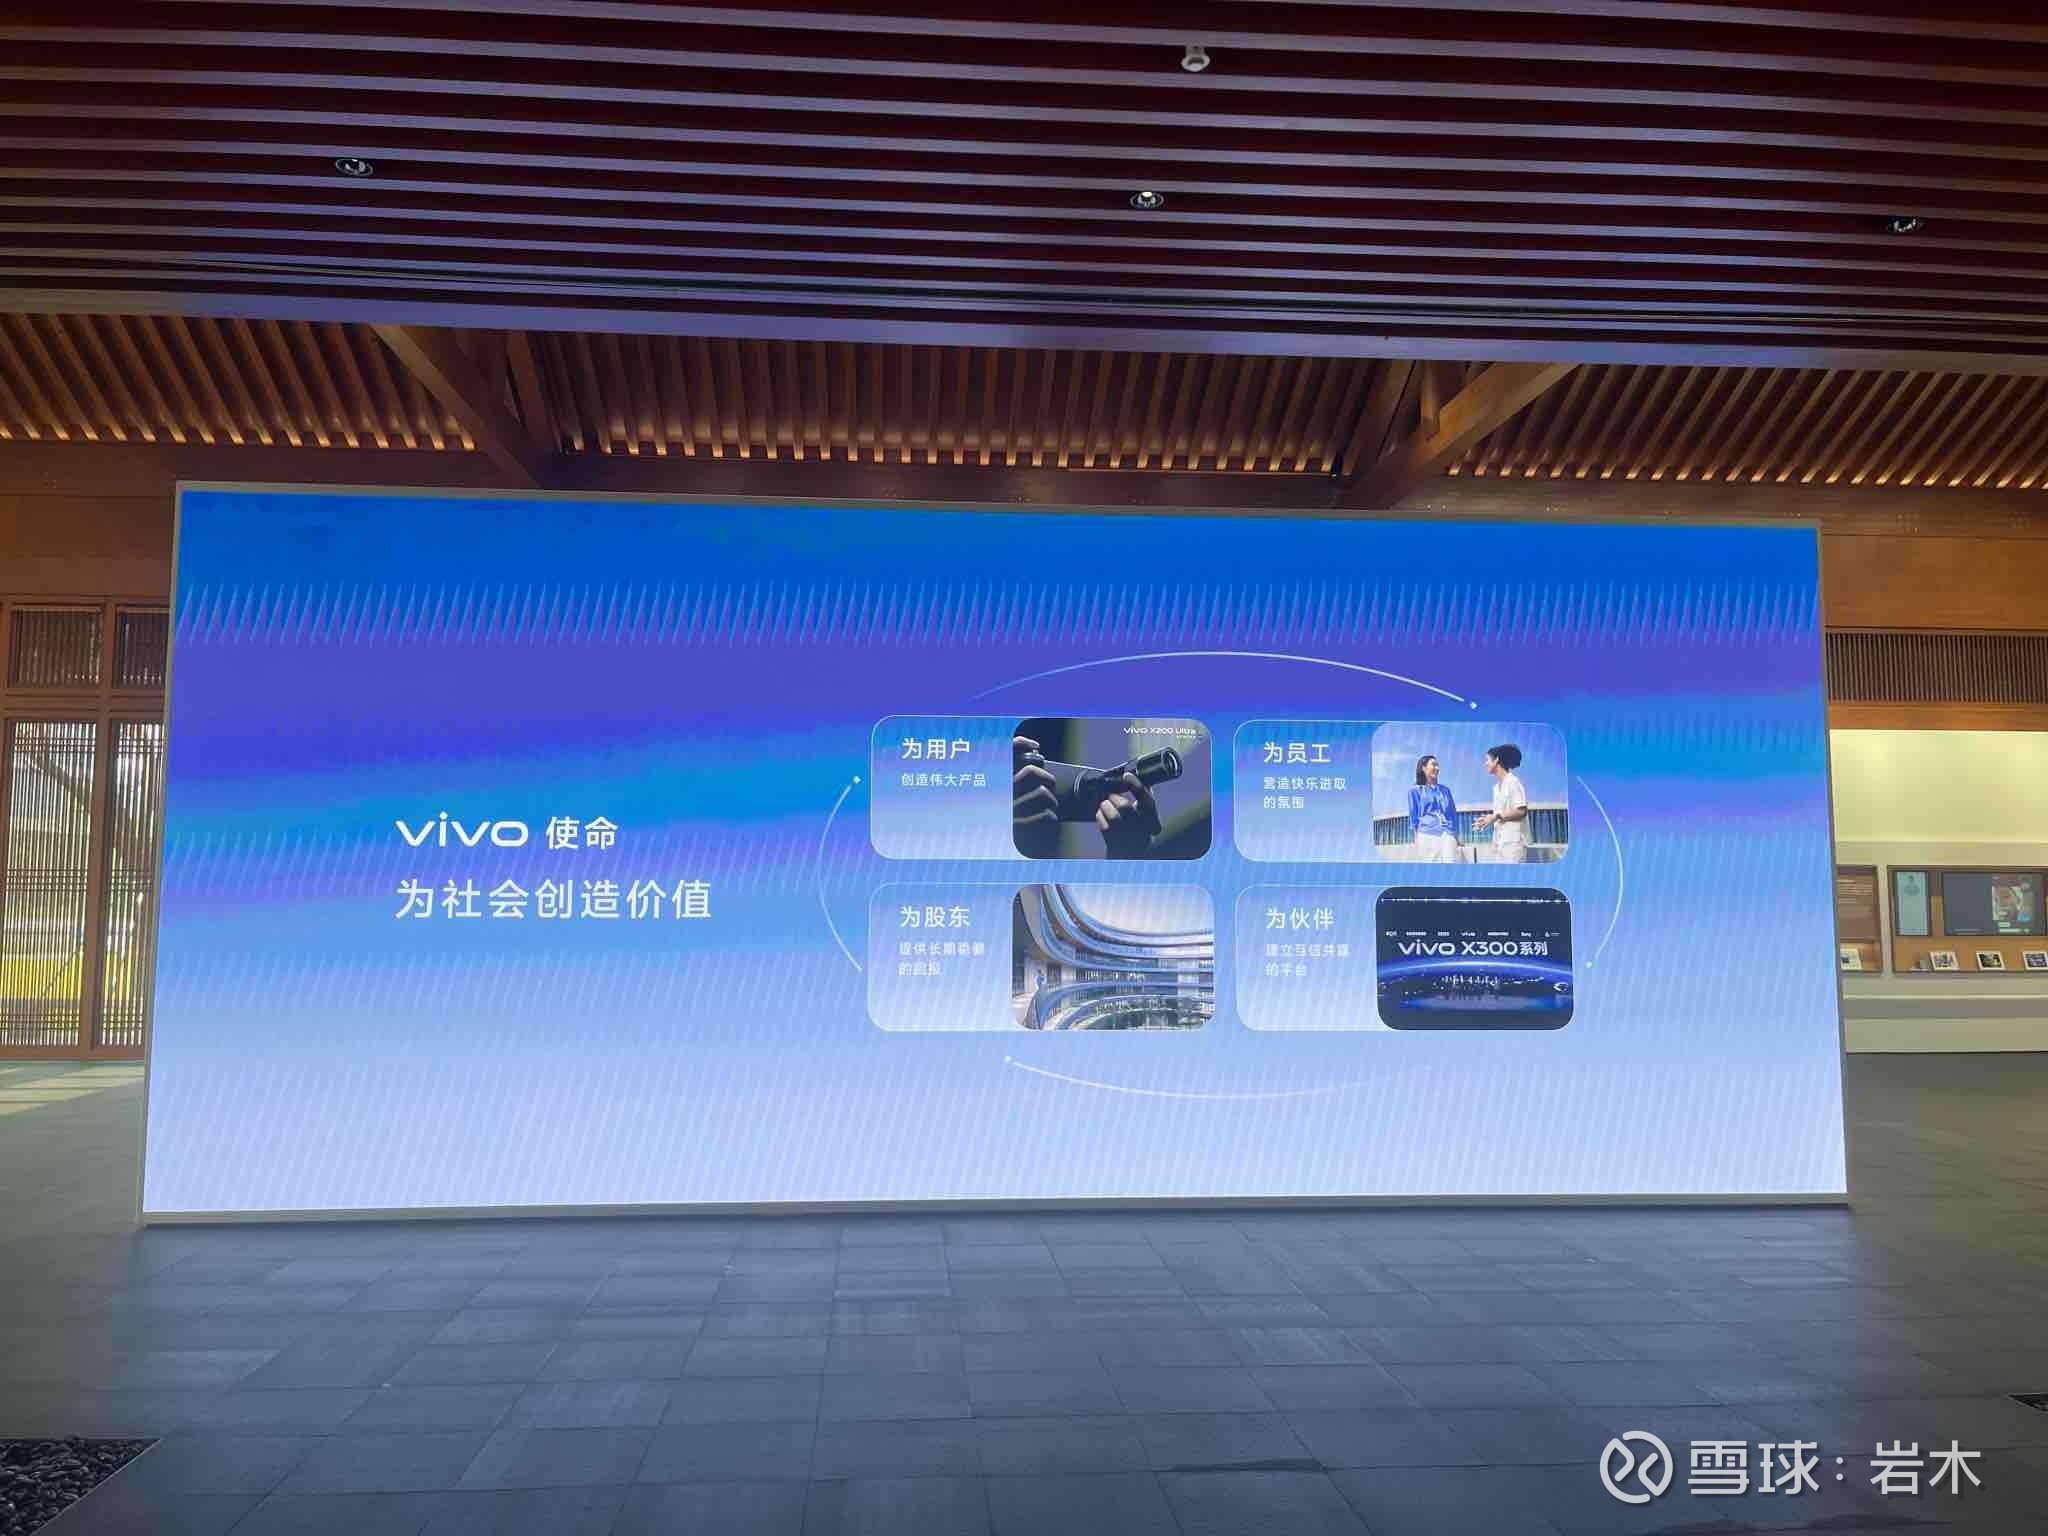
网友:昨天有幸参观了vivo全球总部(东莞),心潮澎湃、无比激动,见证了大道创立的文化生生不息、源远流长而历久弥新,见证了在这套文化的土壤上,一群普通人创造了一个又一个奇迹、攀登一座又一座高峰。感动,惊喜,无以言表。祝福大道和vivo,更健康更长久@大道无形我有型
提问 / 上文配图 · 9 张 · 点击查看完整图片
网友:原帖已被作者删除
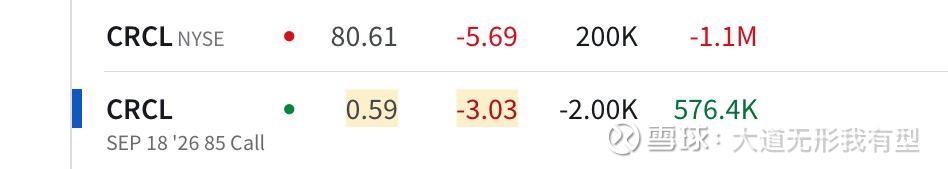
段永平:Circle 居然不想call走的样子?看来看去还是看不太懂的样子,call走就算了,不然继续卖call。 ↗
发言配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 昨晚试了下新的 Siri AI,比之前提升不少,方便了点,最好用的是Siri Ai可以通过当前我屏幕上的内容、正在使用的 App 等上下文来理解在做什么,比如我正在看一篇文章,让它翻译某一段或者整个,以后看新闻就不需要瞪大眼睛或者复制粘贴又或者分享新闻链接给Gemini和Chatgpt了,不过速度还是慢了点。段哥试过新的 Siri AI 了吗?
网友:[已修改]其实是“选择的原则”比“某次选择”更本质更重要,因为人生是多次选择的结果,且事先不知道哪次选择会起重大作用。
网友:其实很想知道段总当初遇到这种想要拿订单的情况会采取这种策略吗? @大道无形我有型
网友:被大道老师种草了,已下单同款@大道无形我有型泡泡玛特
提问 / 上文配图 · 2 张 · 点击查看完整图片
发言配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 大道老师您好,如果让您选三家半导体公司您会选择哪三家?想求评论
网友:段哥你好,请教一个问题。本人很赞同本分,做对的事,但是有些事情必须要撒谎才能有做的资格,不然连做这件事的资格都没有,这件事又很重要。您怎么看呢?做不做?比如重要到一个学生要高考资格的程度。@大道无形我有型
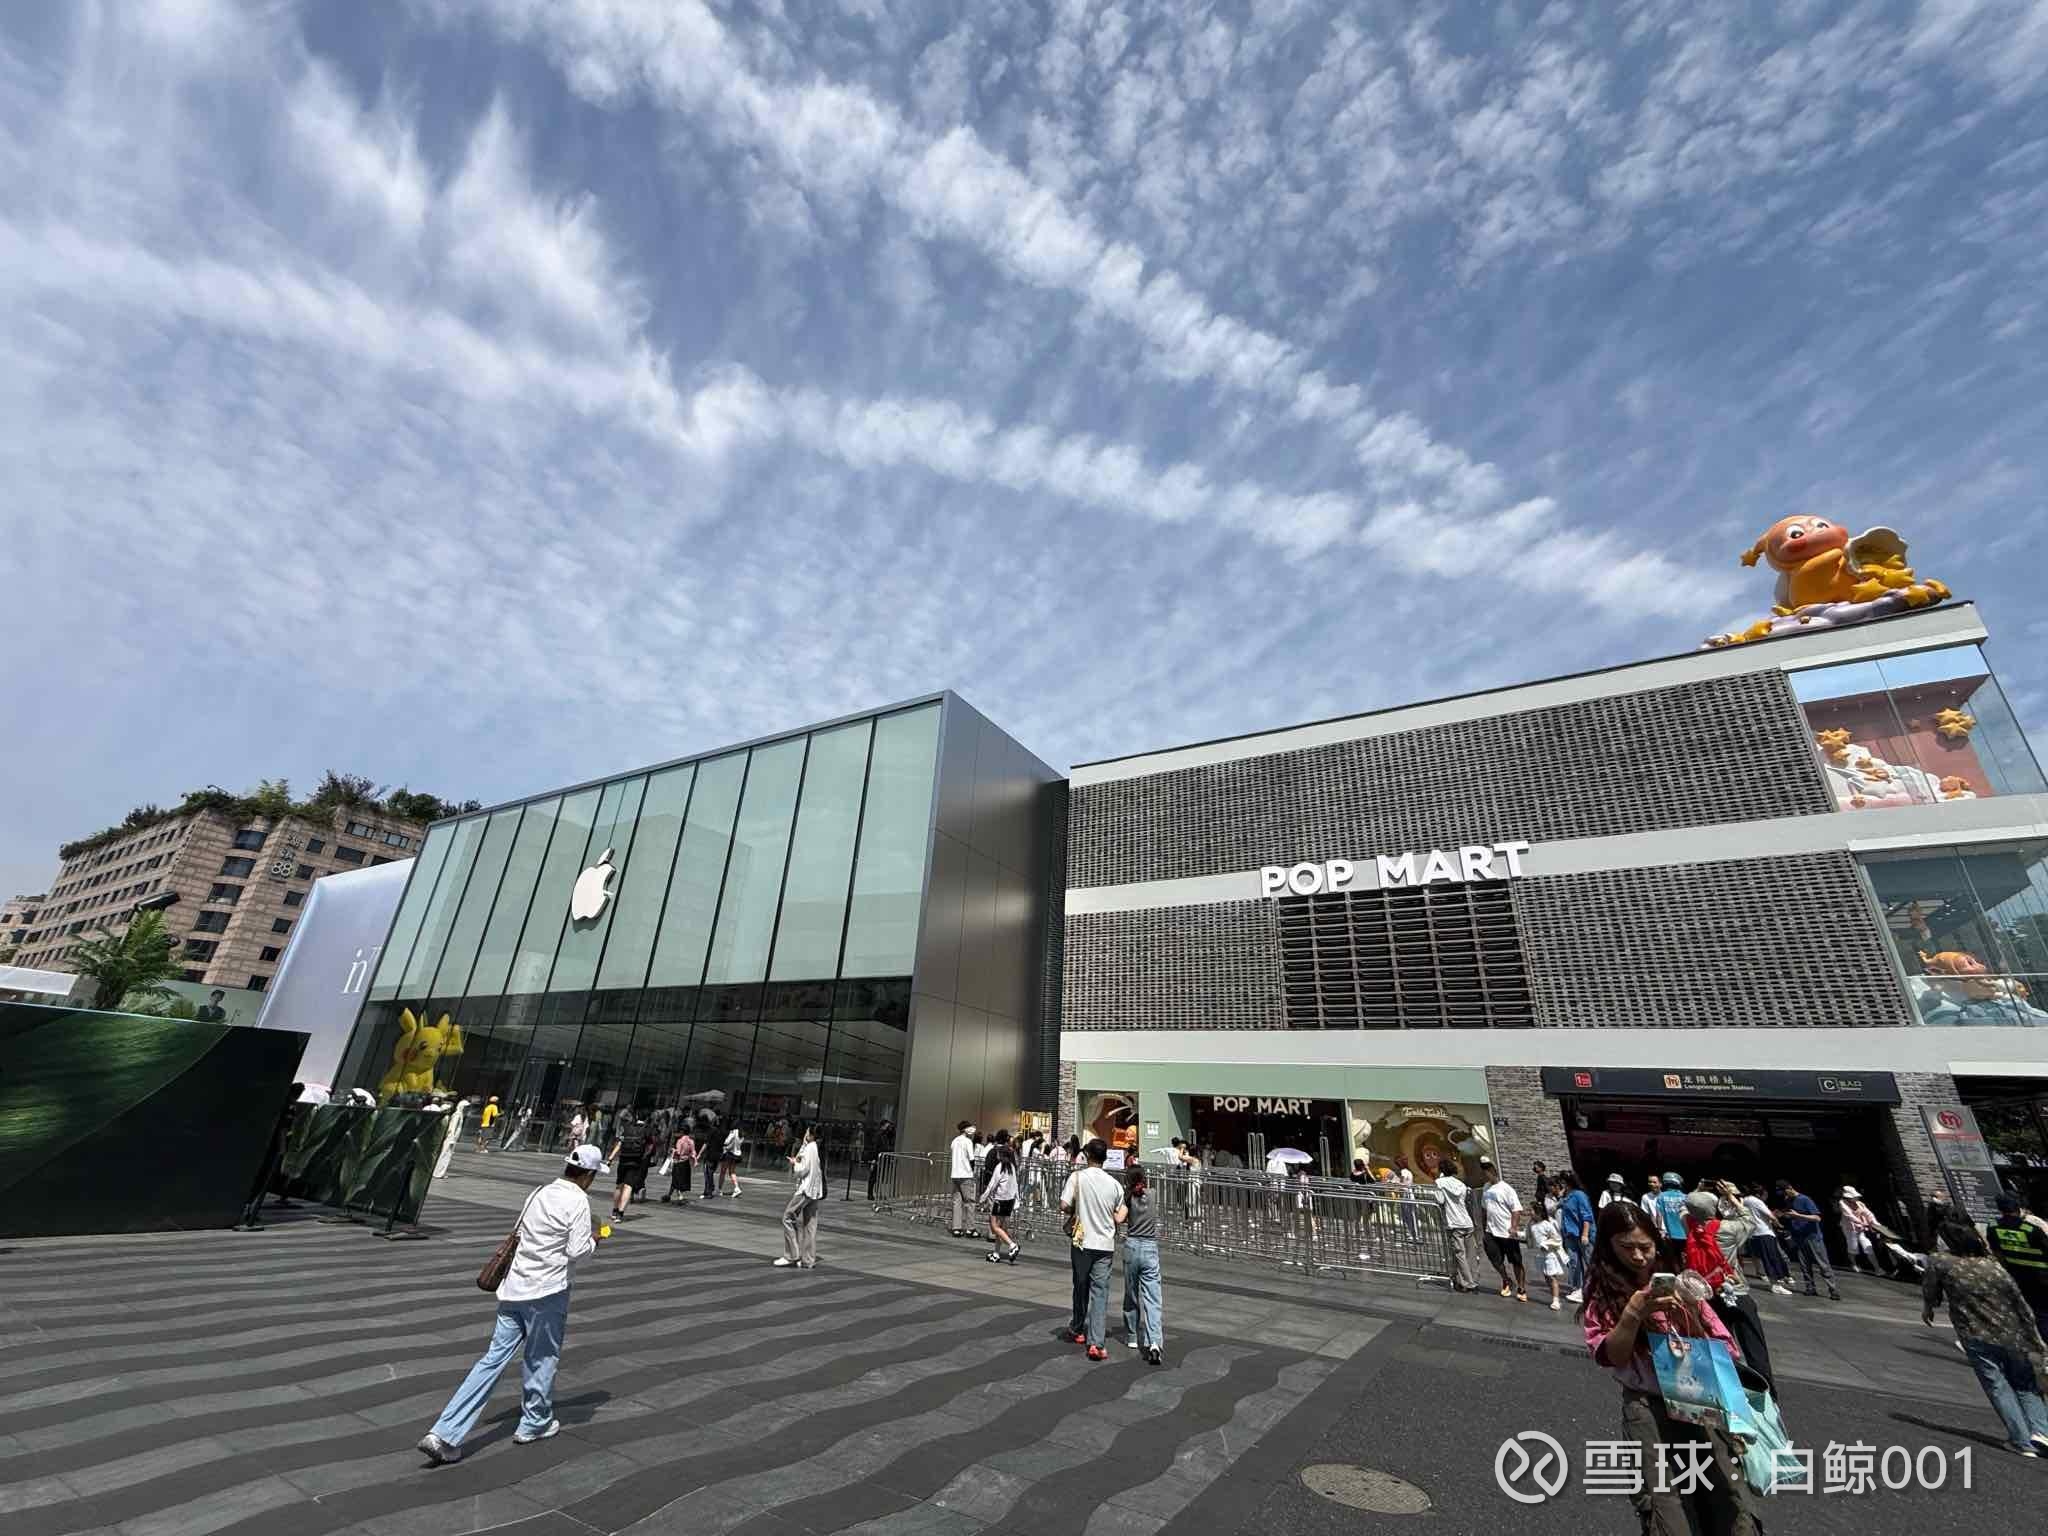
网友:请问他为什么要一定要挨着苹果开啊?
提问 / 上文配图 · 1 张 · 点击查看完整图片
段永平:西方石油 如果自己不是真懂,抄作业也是很难的。前段时间OXY掉到40块左右的时候我没敢加仓,说明我没真懂。今天我全覆盖卖call了,call走不心疼。 ↗
网友:杭州万象城。
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:原帖已被作者删除
网友:这就不是泰戈尔写的
网友:不得不说现在ai真的太强了 超级大脑 真的想做投资的人依靠ai对话可以补齐太多未知的内容,大大提高效率
网友:不应该100%吗?只是谁来毁灭
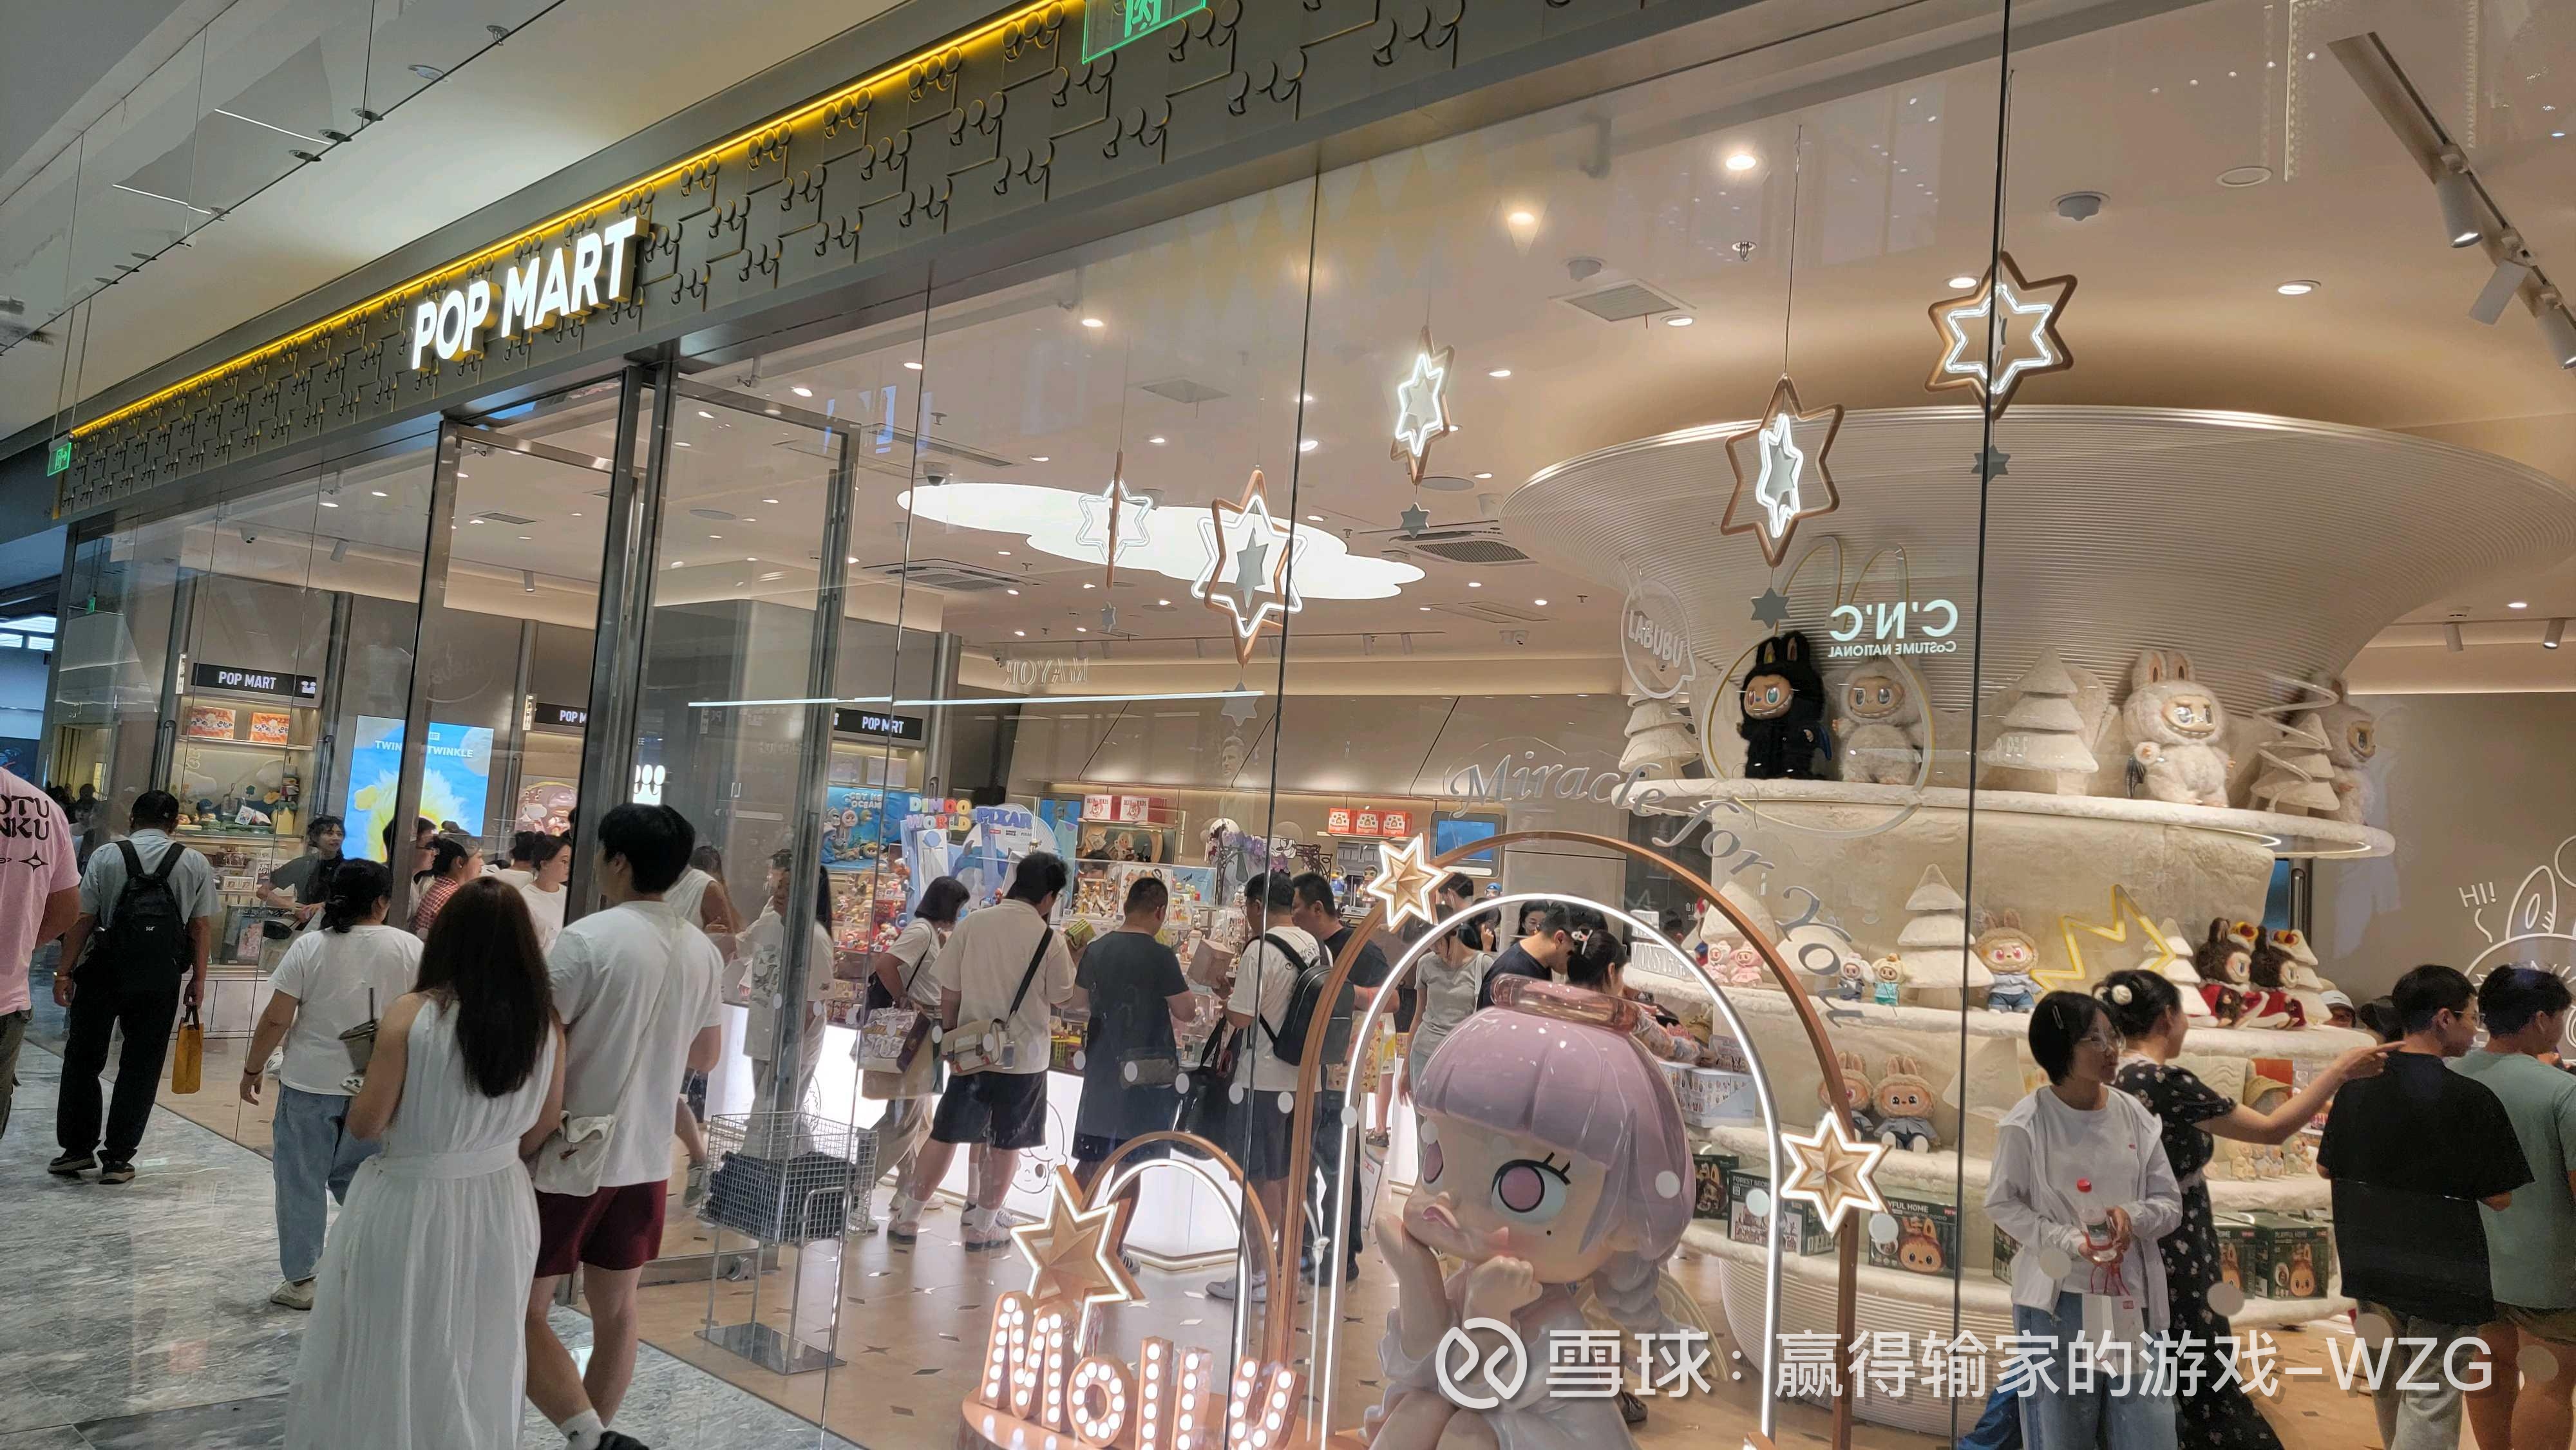
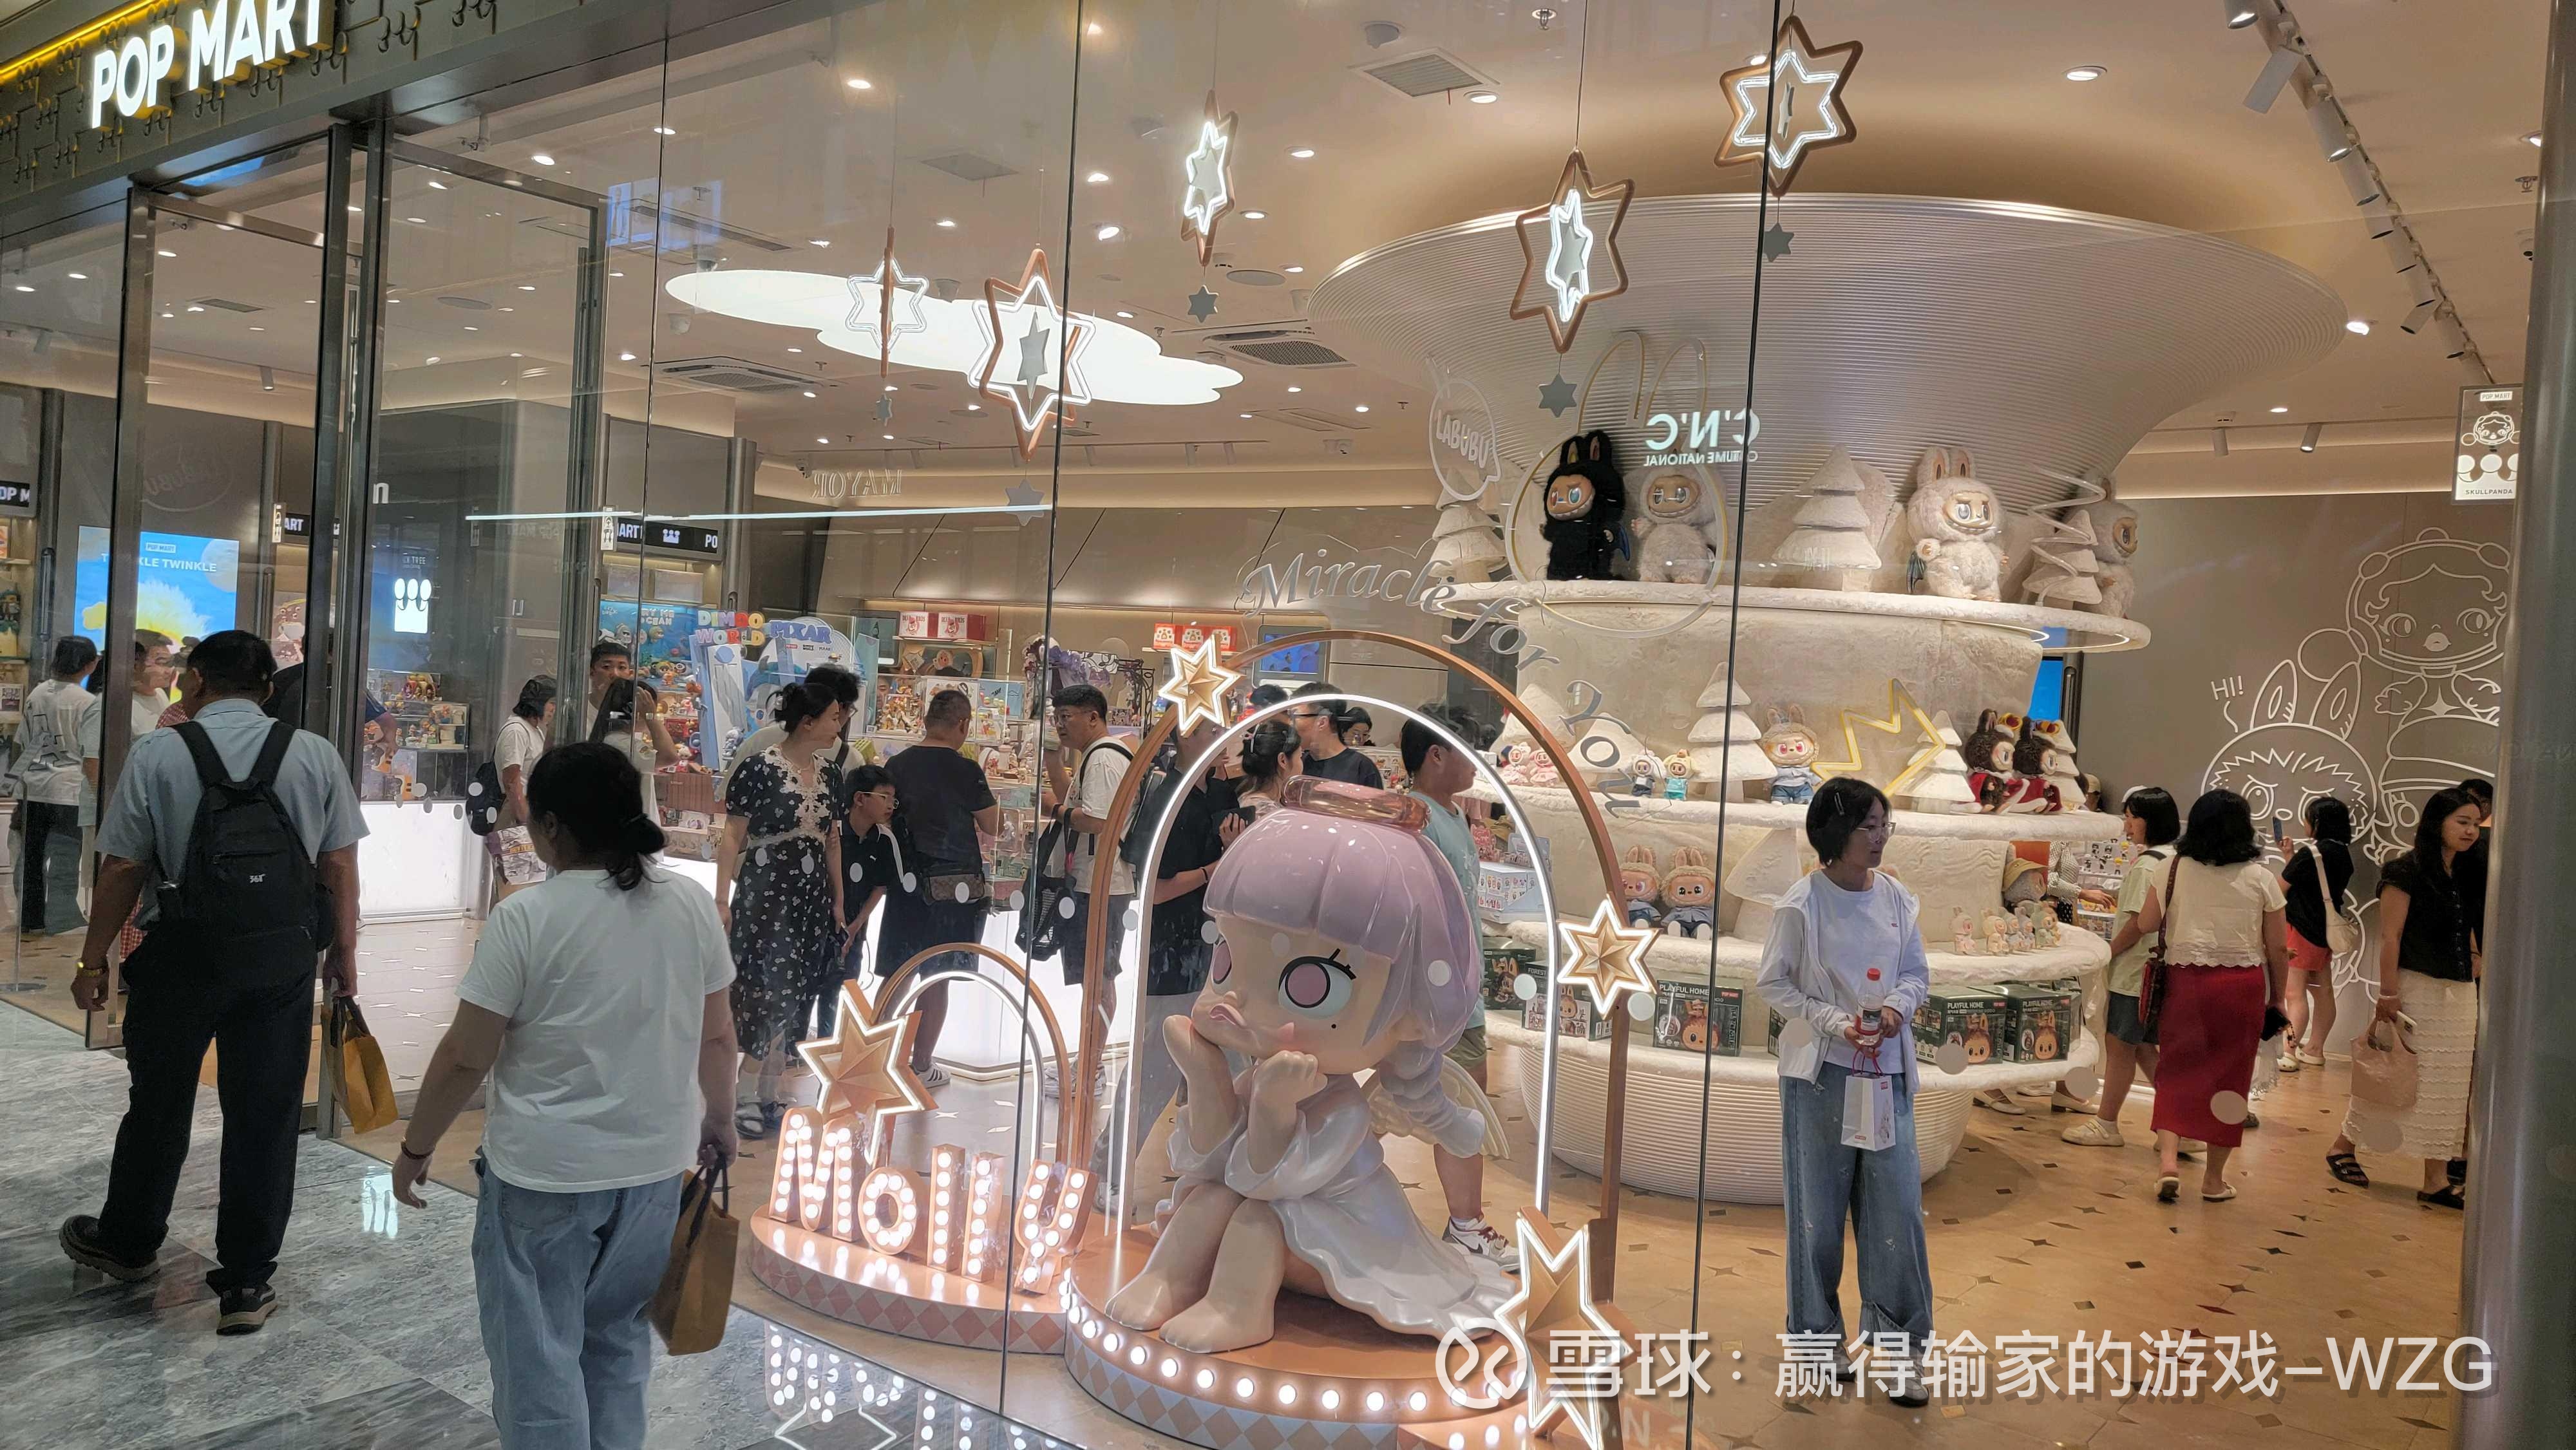
网友:泡泡玛特 这个场景有点梦幻啊,大道@大道无形我有型
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:段总,想问您一个和投资无关的问题。 如果马斯克的殖民火星计划成功了,您会愿意成为第一批上火星生活的人吗 @大道无形我有型
网友:最近看了一部美剧LUCKY《幸运女神》,非常喜欢里边的一句话“where you go,there you are.”当时一下子就想到了大道常说的这句话“你最后会成为你本该成为的人”。
网友:有点宿命论,我不认同,人努力对人生的影响不可否认
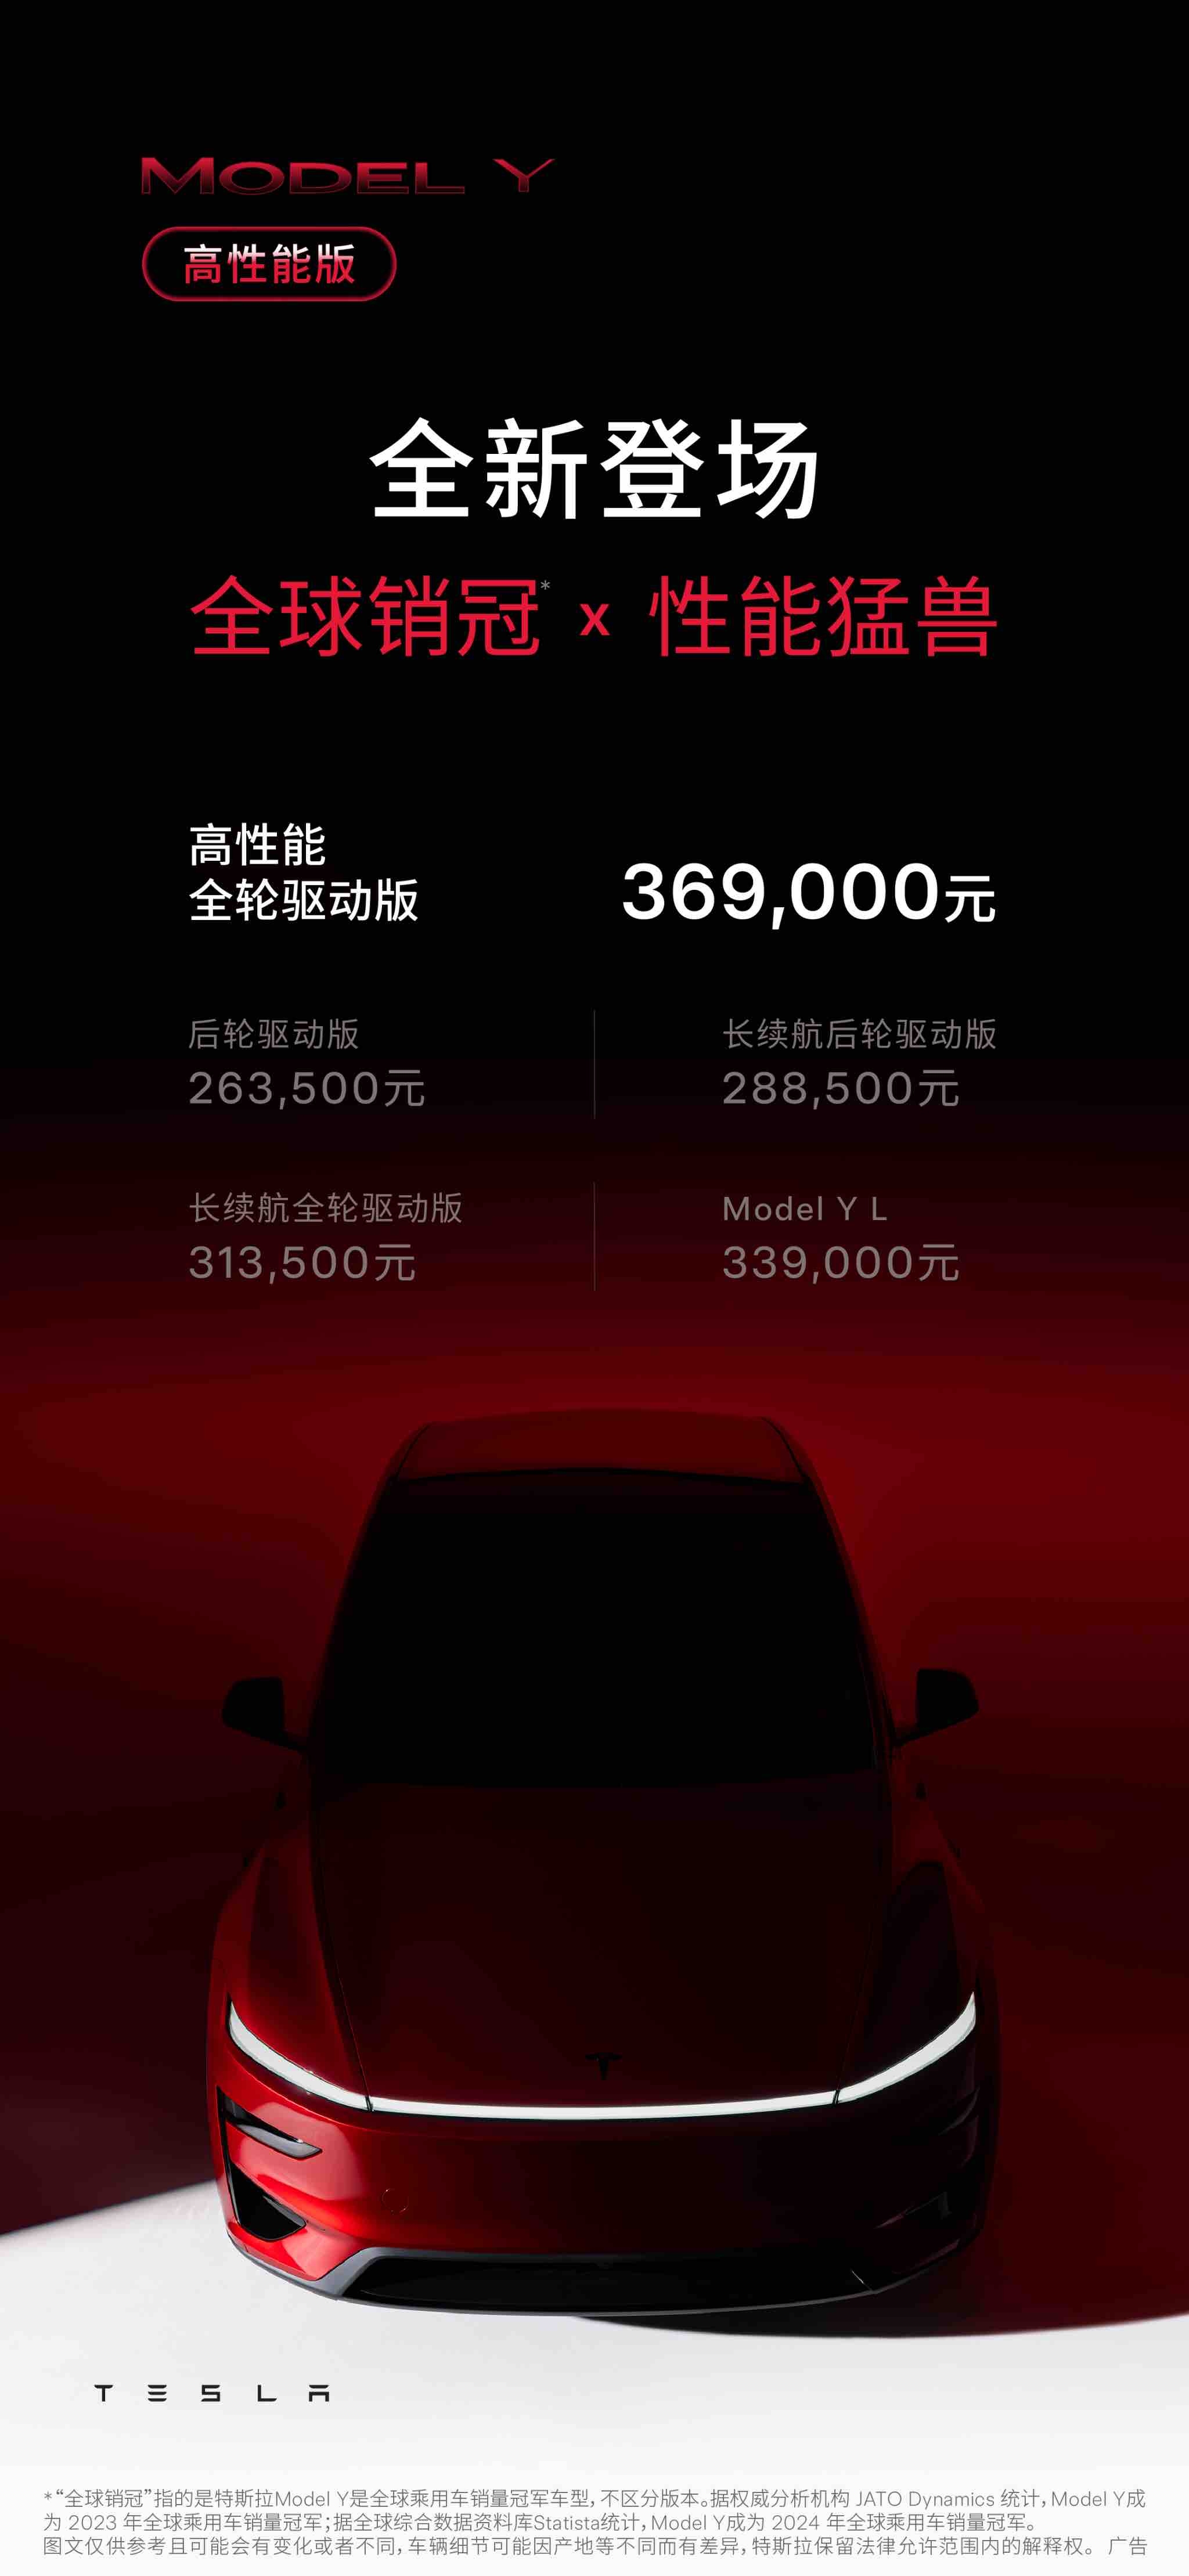
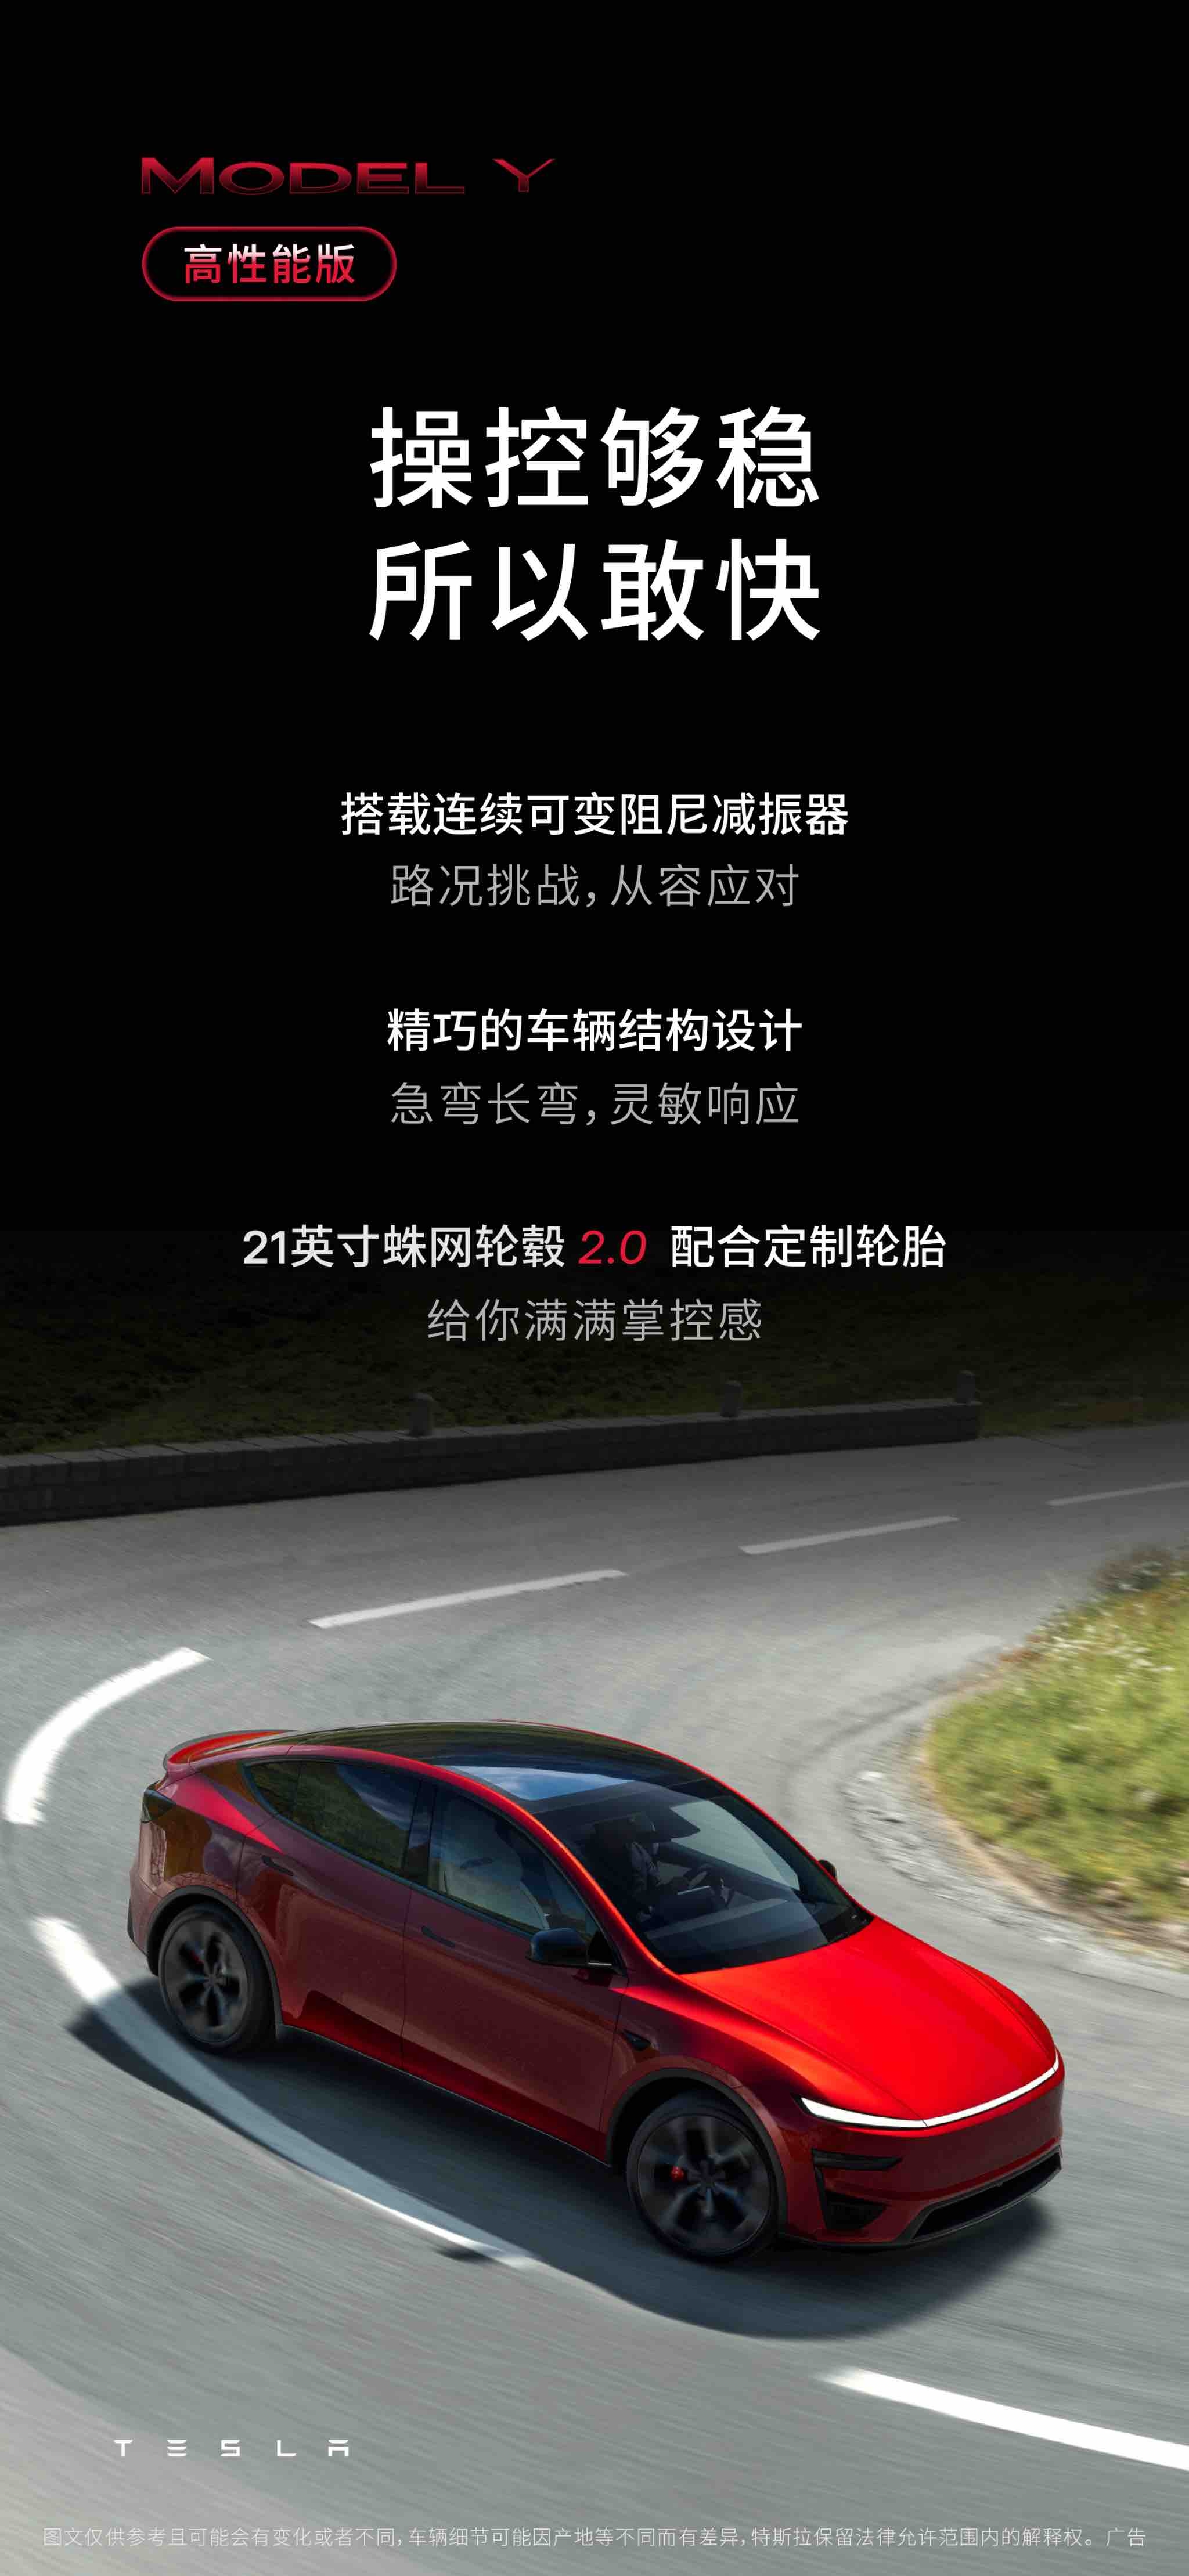
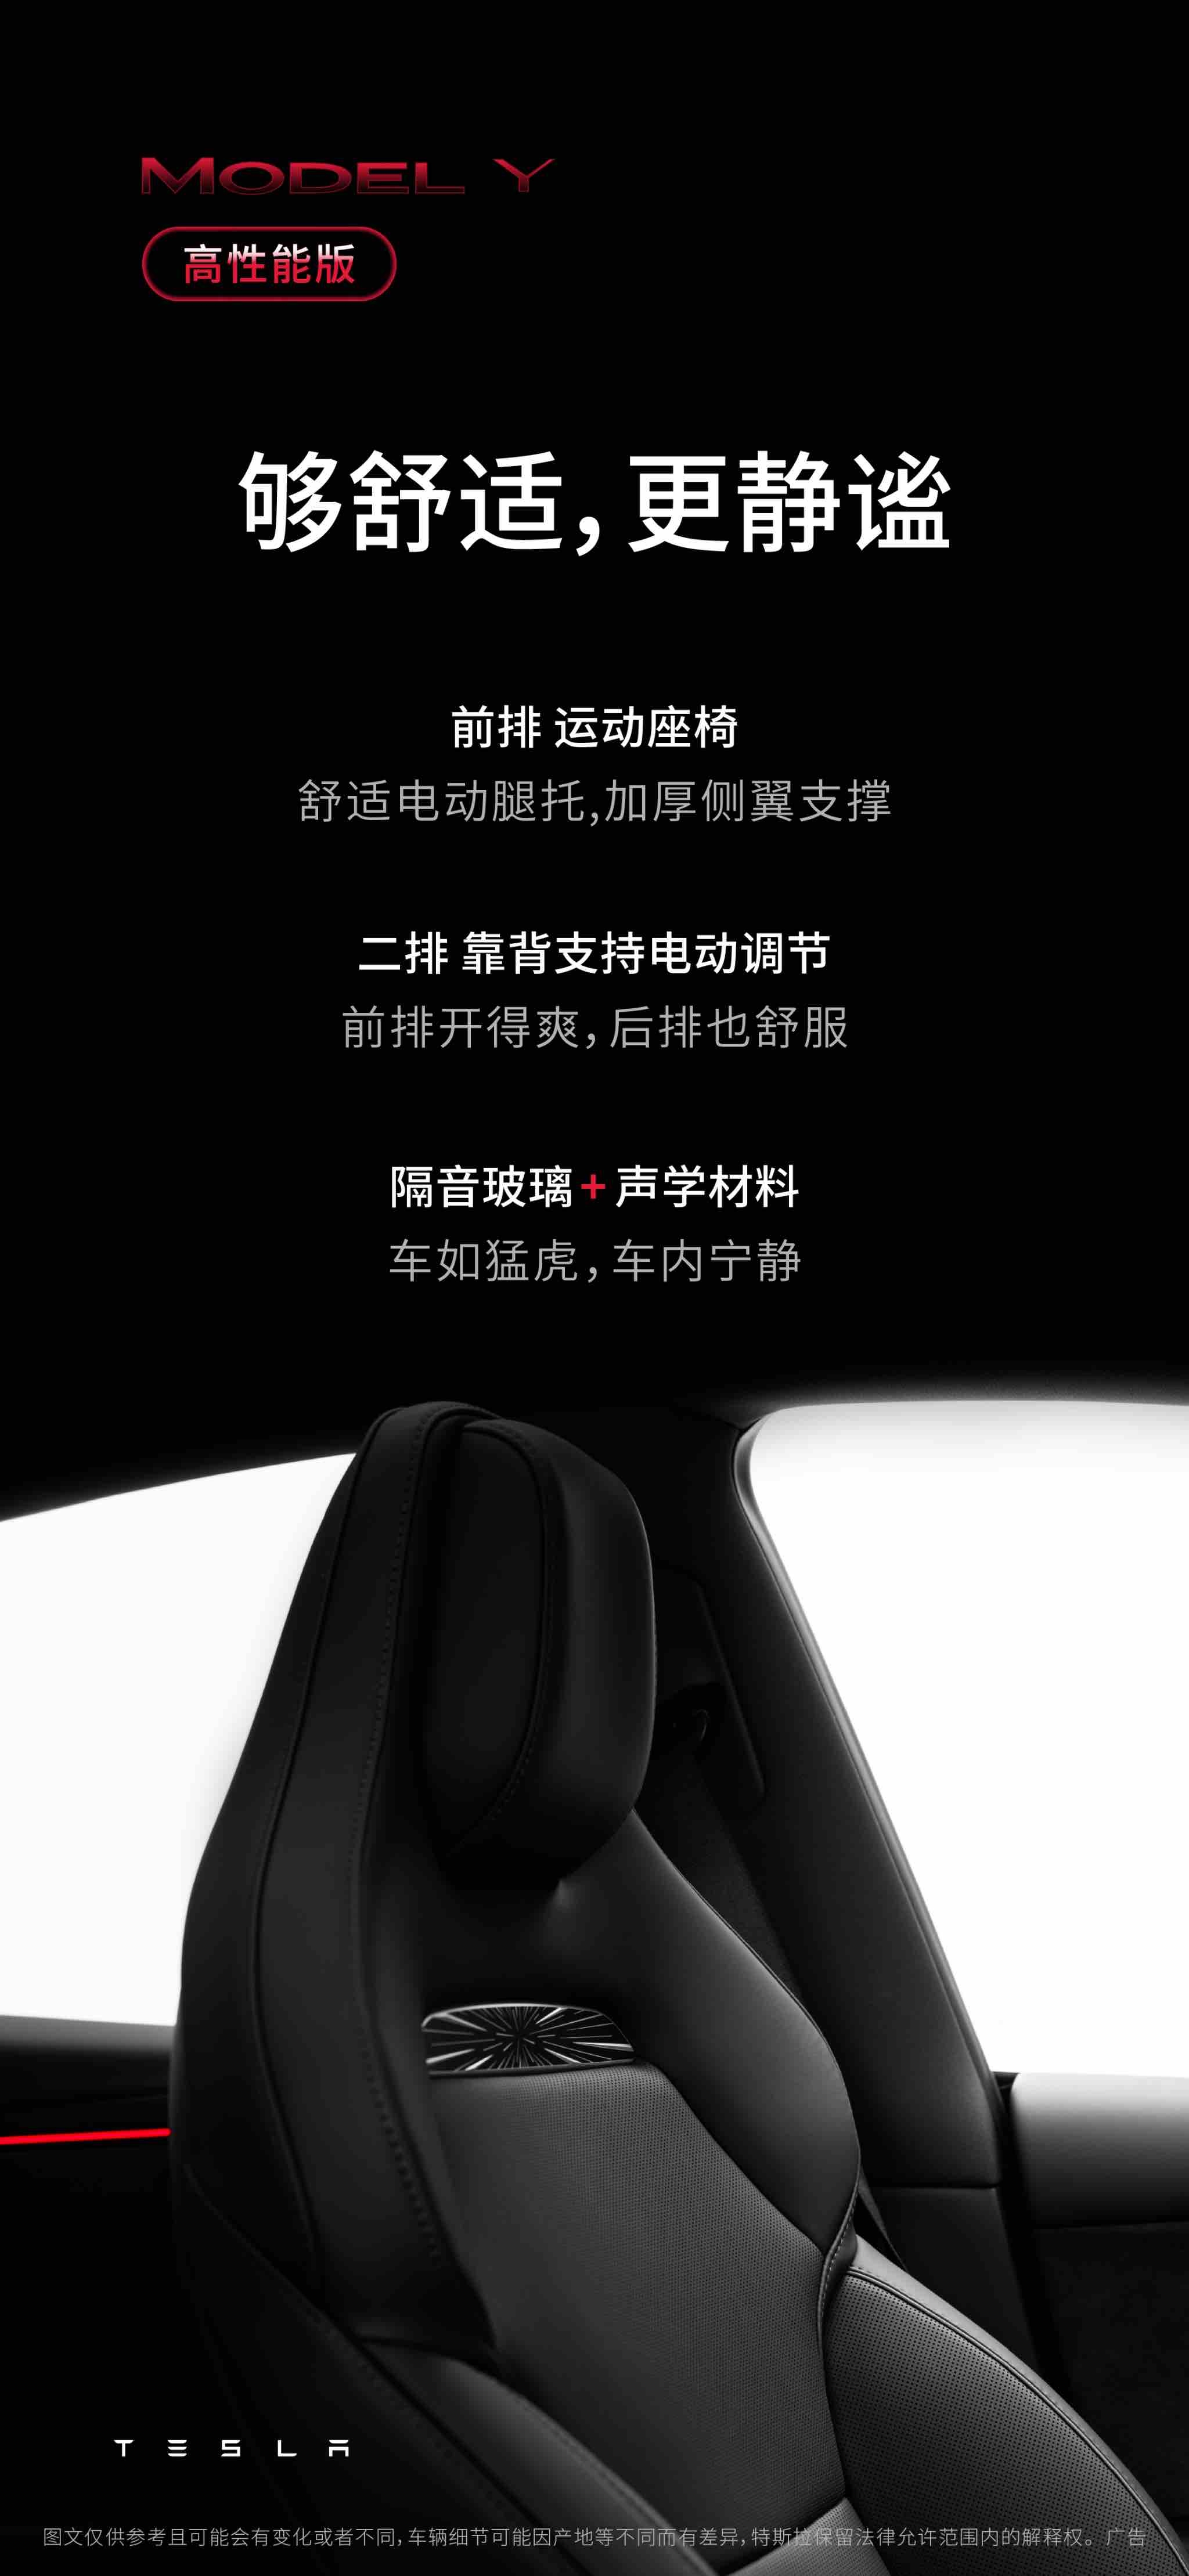
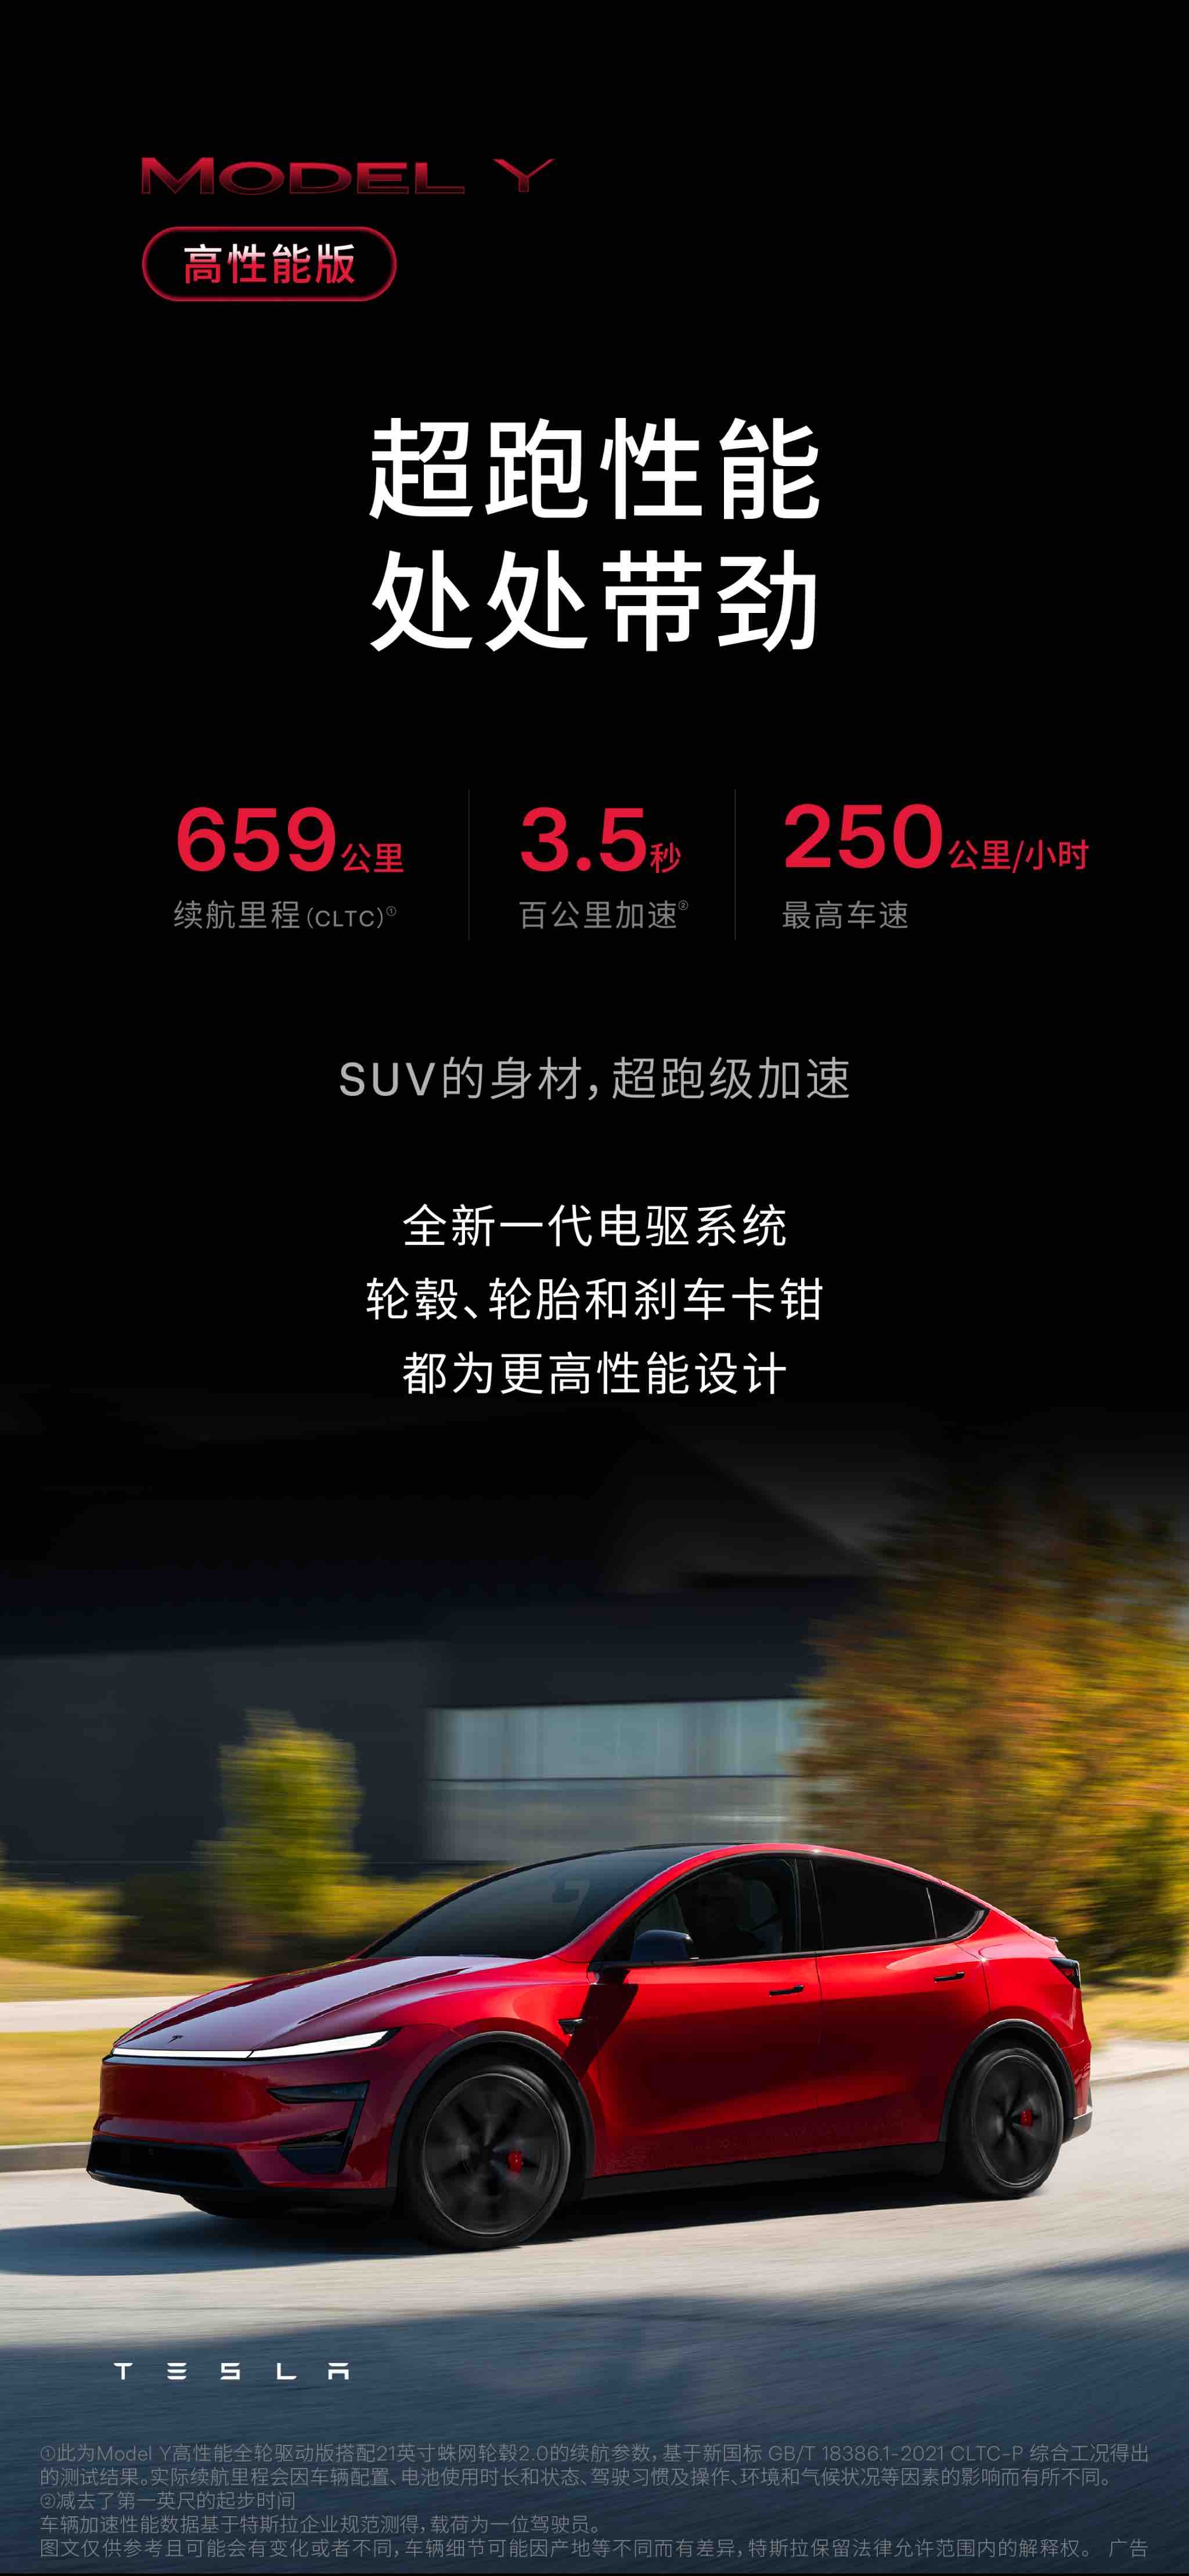
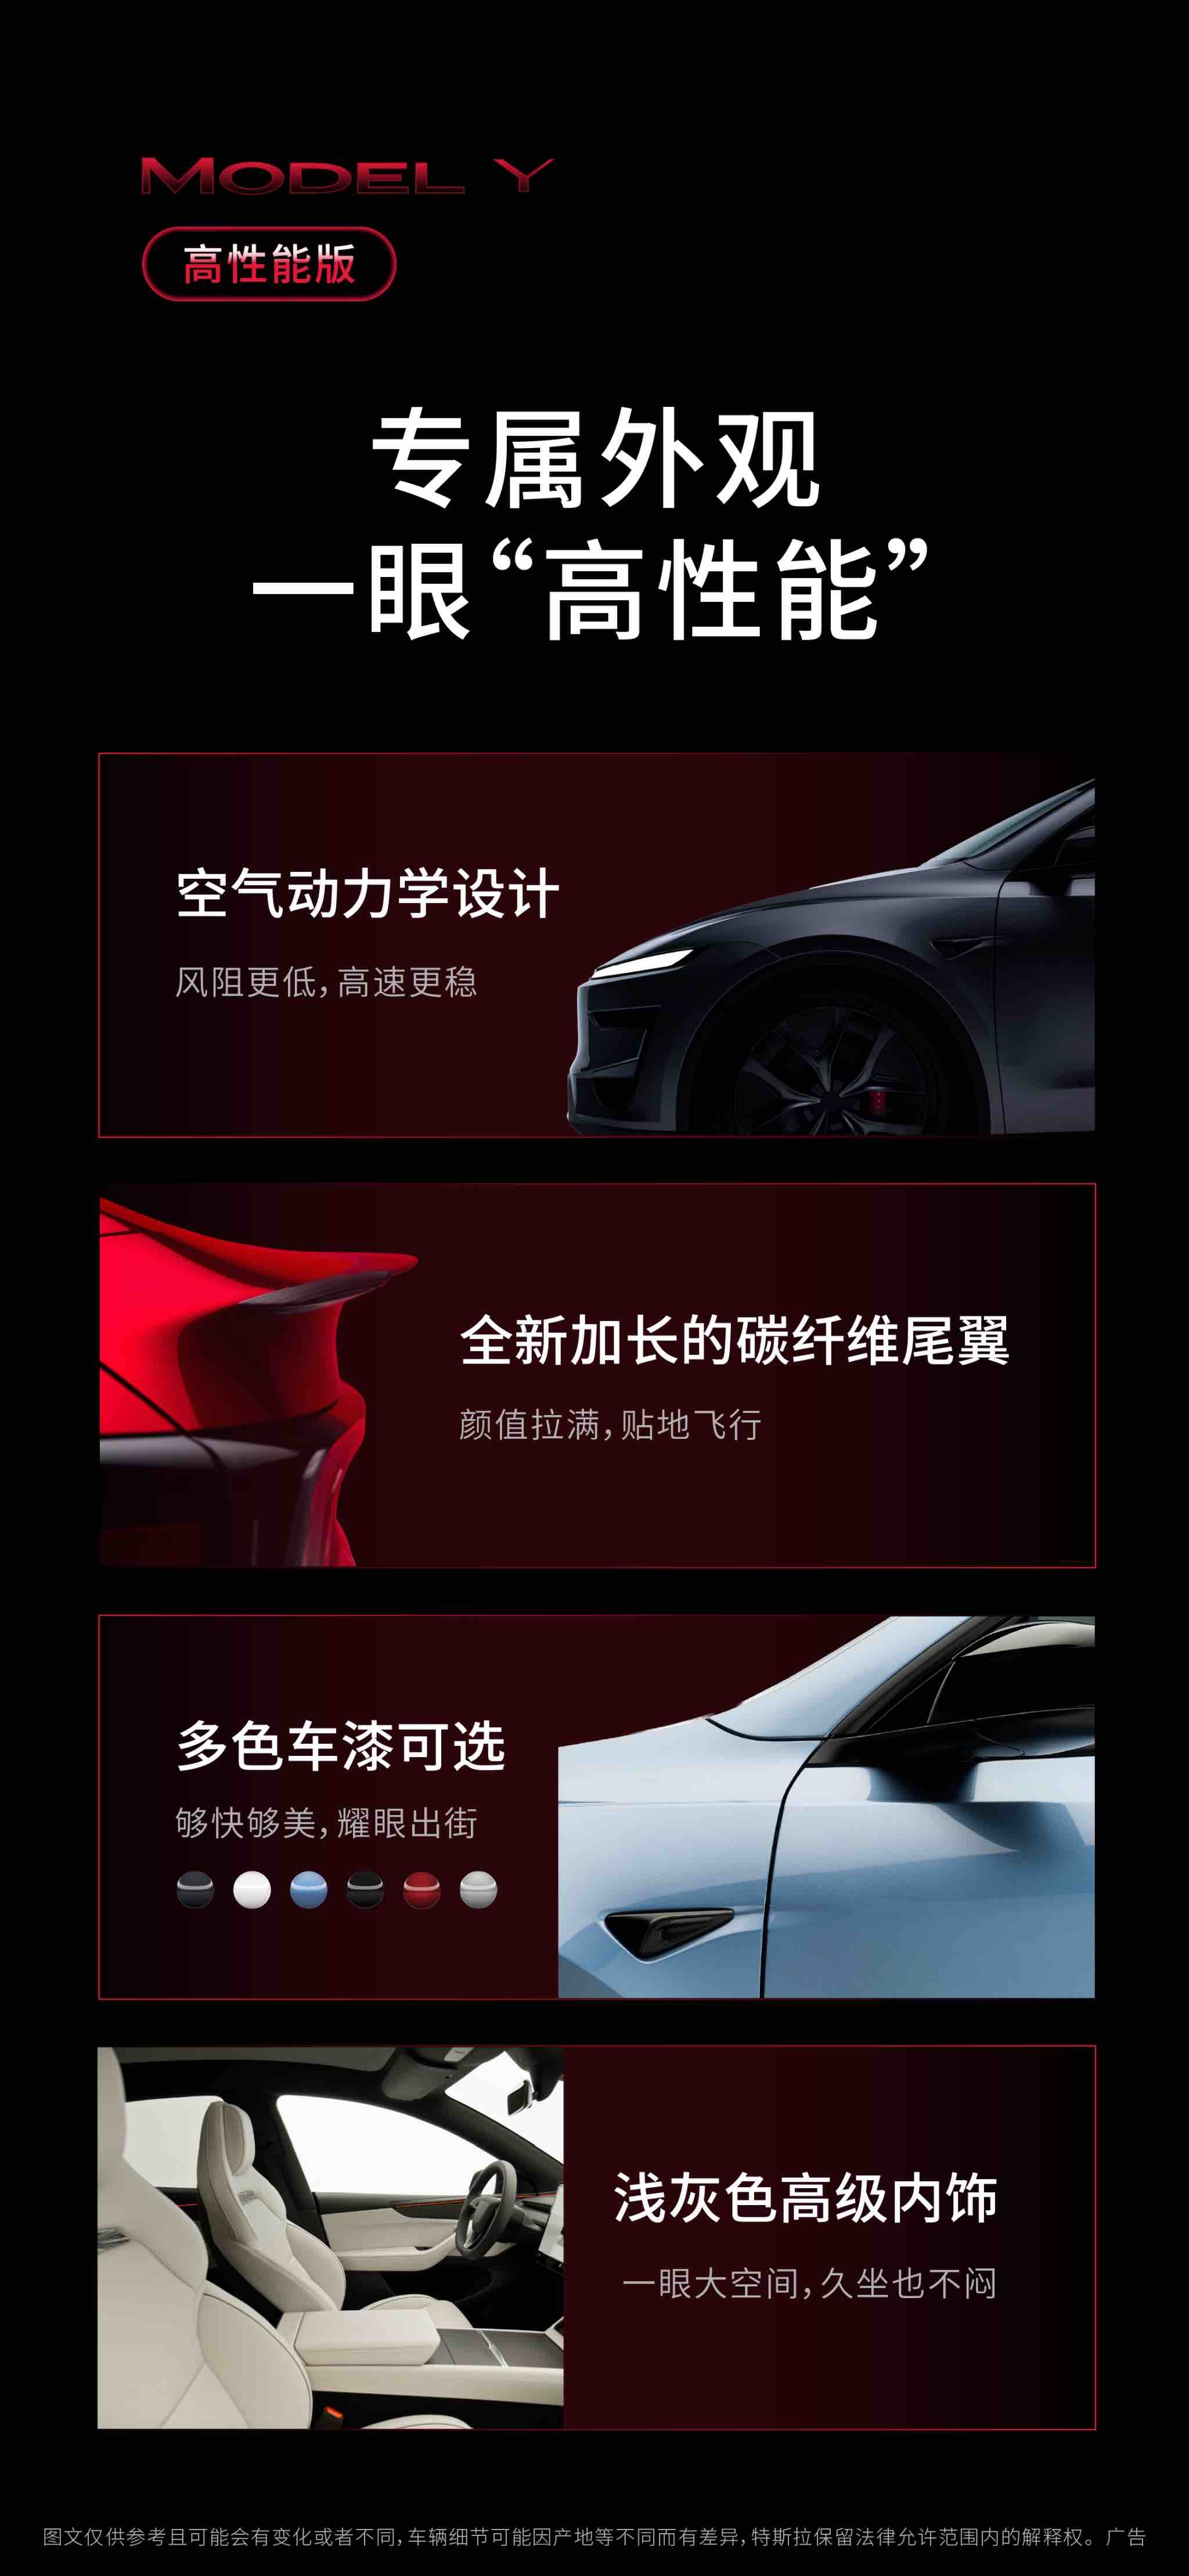
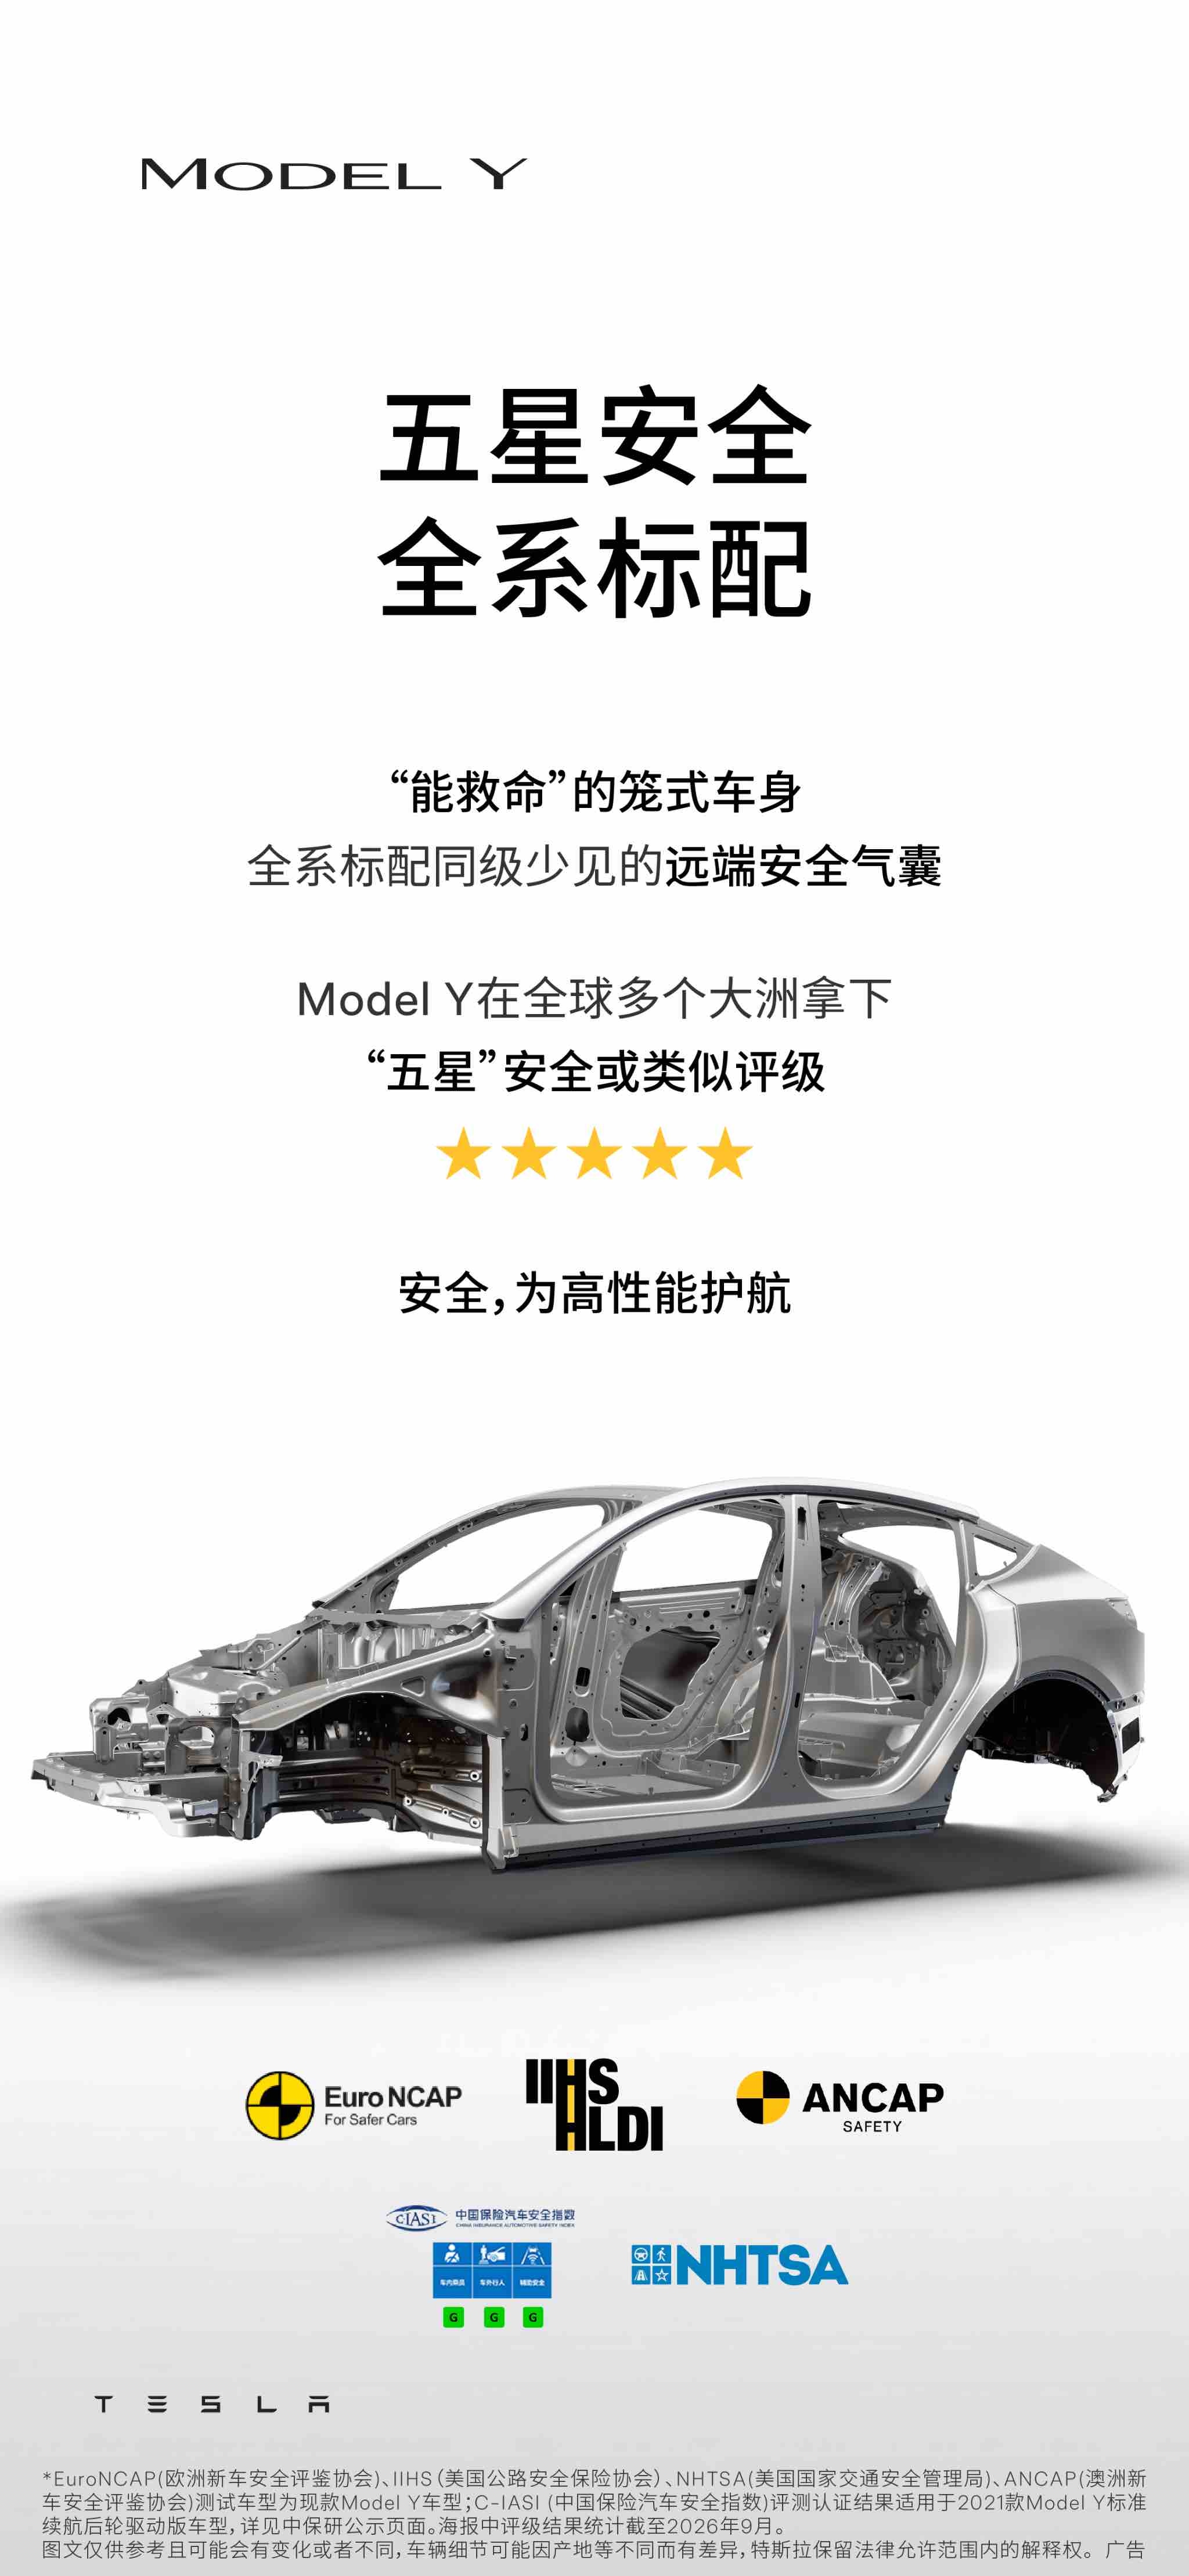
网友:Model Y高性能版 全新登场🆕 ✅高性能✅长续航 ✅大空间✅舒适性 ✅安全✅智能…… 在一辆车上同时 上❗️大❗️分❗️ 真正的高性能SUV 不堆电池,靠效率赢 不飙参数,体验说话✨ 超跑性能,处处带劲💪 全球1000万车主选择的特斯拉 好车值得拥有,欢迎预约咨询🚗网页链接
提问 / 上文配图 · 6 张 · 点击查看完整图片
网友:AI实现超级智能,如果实现自我迭代的话,出现毁灭人类的概率是10%。好奇从大佬的角度看,是怎么看待和理解这个话题或者事件?@大道无形我有型
网友:从去年大道浙江大学问答开始关注到现在,几乎没漏过大道雪球每一条发言,发现雪球上问大道的问题至少80%以上都可以在《投资问答录》中找到正确答案,如果不行,还可以看看大道所有的视频演讲访谈,绝对会收获意想不到。 其实大道说了这么多年,说的那些一直都没有变(除了讲大道新关注的公司),无论是讲投资、公司还是人生态度或者亲子,只是从各个角度说的更加深刻了,就比如: 理性想长远 做对的事情,把事情做对 不为清单 买股票就是买公司 商业模式、企业文化、价格 本分、不占人便宜 你没做到其实是你还没有真正理解 你终究会成本你本该成为的那个人 做自己喜欢的事情 …… 所以各位友友其实在面对一些基础的问题,也许可以先看看大道的东西哈 @大道无形我有型
网友:大道,用的词是合算不是划算,二者区别很大。
网友:功夫熊猫1: “The secret ingredient is… nothing.” “There are no accidents” “Yesterday is history, tomorrow is mystery, but today is a gift” 功夫熊猫2 “inner peace” “Your story may not have such a happy beginning, but that doesn't make you who you are. It is the rest of your story, who you choose to be. So, who are you, panda?”
网友:今天喝了点酒,想借着一点酒意,写几句话。 不求回复,也不想打扰您。只是想让您知道,在很远的地方,有一个普通的医生、创业者、投资者,因为读了您的文字,这半年的人生确实发生了一些变化。 我今年四十多岁。 学的是临床医学,从医生一路走到创业,前前后后也做了十年企业,参与和创办过几家医院。 以前我一直觉得自己是在“本本分分做事”。 爷爷没什么文化,父亲也没什么文化,但他们从小教给我的,就是做人老实一点,不占别人便宜,答应别人的事情尽量做到,靠自己的本事吃饭。 后来学医、当医生,我也一直觉得医学是一个很神圣的职业。 患者把自己交给医生,本质上是一种信任。医生不能利用专业上的信息差去占患者的便宜。 这些东西,我以前都在做。 但说实话,我并不知道这背后到底是什么。 我没有一套完整的语言去解释,也没有一套系统的方法去指导自己。 直到后来读到您的东西。 “本分。” “做对的事情,把事情做对。” “诚信。” “不占别人便宜。” “能力圈。” “要想长远。” 这些话单独看都不复杂,但对于一个真正做过十年企业、经历过扩张、压力、疫情、失败和投资亏损的人来说,再看到这些话,感受完全不一样。 那一刻我才发现: 原来我过去几十年模模糊糊坚持的一些东西,是可以被说清楚的。 也是从那个时候开始,我突然觉得很多事情一下就通了。 做企业,不是为了规模而规模,不是为了增长而增长。 而是问自己: 这是不是对的事情? 我们有没有真正给患者创造价值? 有没有占员工、合作伙伴、患者的便宜? 今天做的决定,如果拉长到三年、五年、十年以后,再看还对不对? 投资也是一样。 我早些年也炒过股票,什么都不懂,别人说哪个好就买哪个,后来亏了不少钱,干脆六年不碰股票。 这几年一直读巴菲特、芒格,但以前很多东西只是“知道”,没有真正理解。 直到接触您的投资思想,再回头去看巴菲特、芒格、李录,我才慢慢明白: 股票不是代码。 买股票,本质上是在买公司的一部分。 从那以后,我开始认真研究企业,也开始买茅台、腾讯、泡泡玛特。 茅台是我现在比较重的仓位。 很多时候,只要手里有新增的长期资金,我第一反应不是去猜市场,而是想:有没有机会继续买入我真正理解的企业。 泡泡玛特也是一样。 以前跌了会害怕,现在反而会去问: 企业本身有没有变化? 如果企业没变,价格更便宜了,为什么要害怕? 当然,我也知道自己有一些“抄作业”的成分。 所以我现在反而越来越提醒自己: 不能因为认同一个人,就停止独立思考。 不能因为喜欢一个公司,就把所有下跌都解释成机会。 真正应该做的是不断扩大自己的能力圈,同时老老实实待在能力圈里。 这可能也是我最近半年最大的变化。 以前股票涨了,会开心。 跌了,会焦虑。 现在我慢慢发现,自己已经能够做到半年不看账户,也不觉得有什么问题。 涨了,不会特别兴奋。 跌了,如果企业本身没有问题,我甚至会觉得:又有机会了。 这种心态上的变化,比账户上赚多少钱更让我珍惜。 您的很多思想,也开始影响到我对家庭和孩子教育的理解。 我会带着孩子去看企业、看门店,也会跟他讲本金、复利、长期主义。 他读了《小狗钱钱》《穷爸爸富爸爸》,慢慢开始理解:今天省下来的一点钱,不只是“没有花掉”,而是可以变成未来不断产生现金流的资产。 我发现,一个人的认知如果真的改变了,它不会只改变投资。 它会改变你怎么看企业,怎么看家庭,怎么看孩子,甚至怎么看自己这一生。 有一段时间,我其实非常崇拜您。 甚至有点过头。 我特别担心雪球上有一天因为一些杂音、攻击或者误解,让您不愿意再分享了。 我会觉得,对于我们这些普通创业者、普通投资者来说,那会是一个很大的损失。 后来因为自己有些东西理解得不够成熟,说了一些不够合适的话,账号还被您拉黑过。 那一个星期,我确实挺失落。 后来重新注册了账号,就只是安静地看,点赞,也越来越提醒自己: 先理解清楚,再说。 其实现在回头看,我反而觉得这也是一种提醒。 任何人都不应该成为偶像。 真正重要的是,他讲的东西能不能经过自己的实践、验证和思考,最后变成自己的东西。 我现在创业正好十年。 今年又是我真正重新理解价值投资的第一年。 有时候我也会懊恼: 为什么十年前没有早点理解这些东西? 但再想一想,也许十年前就算看到了,我也未必真正懂。 那时候没有经历过十年创业,没有承担过那么多压力,没有真正亏过钱,也没有现在的现金流、家庭和人生阅历。 很多道理,可能真的需要走到某一个阶段,人才有能力理解。 所以四十多岁,也不算晚。 至少现在,我的心智、事业、现金流、家庭收入,以及过去这些年的经历,刚好让我有能力重新理解这些东西。 今天喝了一点酒,借着酒意,写下这些。 不需要回复。 也不敢奢望得到回复。 只是想认真地说一句: 谢谢您。 谢谢您把“本分”“做对的事情,把事情做对”“不占别人便宜”“凡事想长远”这些看起来很朴素的话,讲得这么清楚。 它们确实影响了一个普通医生、创业者和投资者。 也改变了我经营企业、教育孩子、管理家庭和看待投资的方式。 我不知道未来投资会赚多少钱,企业能做到多大。 但我现在至少比以前更清楚一件事情: 先做对的事情,再努力把事情做对。 剩下的,交给时间。 这算是我过去半年给自己的一次小结。 也算是,向您说一声谢谢段大哥 @大道无形我有型
网友:@大道无形我有型 大道,vivo这次请了杰伦代言让人惊喜,没想到这次广告mv更是棒,像是《晴天》mv的彩蛋,很有故事感,让人十分怀念上学的时光,也十分期待9月21日的新品发布会。得给市场部加鸡腿。
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:请教一下大道如何看待中国高离婚率。
网友:@大道无形我有型 段总您好,我是普通上班族,想年底了再买一手茅台。因为特别崇拜您和巴菲特 看了您和巴菲特好多采访视频。虽然还是看不懂茅台,但是您关于茅台的观点都觉得很认同,很对。之前1400的时候买了一手。想着年底的时候再买一手是否合适?
网友:以前觉得老梁知识面很广,讲啥都头头是道。后来听他讲西游记,是我的知识覆盖,说的基本全错,只是把网上的热门角度复述一遍。可能做自媒体需要大量素材,一个人的知识毕竟有限,偶尔还是要讲一下自己不懂的东西。
提问 / 上文配图 · 4 张 · 点击查看完整图片
网友:苹果,茅台和腾讯都是不卖品!
段永平:哈,那也得看价格。非卖品指的是当时那个价格哈。 我最近卖 了一些苹果的call,我觉得明年一月份有谁愿意370买走我的苹果,我就给他了哈。 ↗
网友:其实就是想请教段总,泡泡玛特是否依旧可以继续长线持有!手里也持有一些,底仓外,中间多余资金也反复做了T,知道您持仓不少,就是想请教下未来其商业逻辑核心优势有哪些?
提问 / 上文配图 · 4 张 · 点击查看完整图片
网友:段总,我觉得骗自己太容易了了。就比如幻想自己股票涨,当它绵绵下跌,想法互相打架的时候,人会难受。明明知道这件事做错了,但是已经投入大量时间、金钱、感情。为了躲开这种痛苦,自己会悄悄篡改对现实的解读: “其实情况没有那么糟,竞争力很强,环境也不好,……管理层也有苦衷”“下个季度一定能变好”。 承认现实是痛苦的,修改看法,成本很低,一念之间就能缓解难受。改想法比承认失败轻松太多。
网友:不知道你的“席卷”的定义是什么?
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:大道好,想请教下POP的未来现金流折现案例,我自己也按DCF逻辑粗算过,在约2700亿市值时就已经买满了。您能等到2000亿才出手真是厉害,拜读您的文章后理解2700和2000亿十年后看区别不大,但还是感觉自己功夫不够,我总是认为想抄底倒过来看也是一种追高,看懂了便宜了就买满,但这样就很容易把子弹打光,浮亏关掉手机是常态。投资真是不简单啊。@大道无形我有型
网友:段哥,您认为中国当下的消费类股权资产,是不是处于便宜阶段?您曾讲过,价投不关乎大环境变化,但消费环境低迷,的确影响了消费公司的业绩。期待您的回答,谢谢🙏@大道无形我有型
网友:最近想了很多,经常看大道巴菲特等言论,现在能理解到 有时候预测长期确实要比预测短期要更容易 比如我认为 下个月,明年,泡泡玛特不一定会有新的爆款ip诞生,但是长期来看,新的爆款ip的诞生概率会高很多 下个月海外用户量不一定会多,但十年后大概率会比现在多不少
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:奇怪了,智商低可以理解,可没脑子确实不应该啊!
提问 / 上文配图 · 4 张 · 点击查看完整图片
网友:@大道无形我有型 阿段,你会怎样做到对自己诚实?
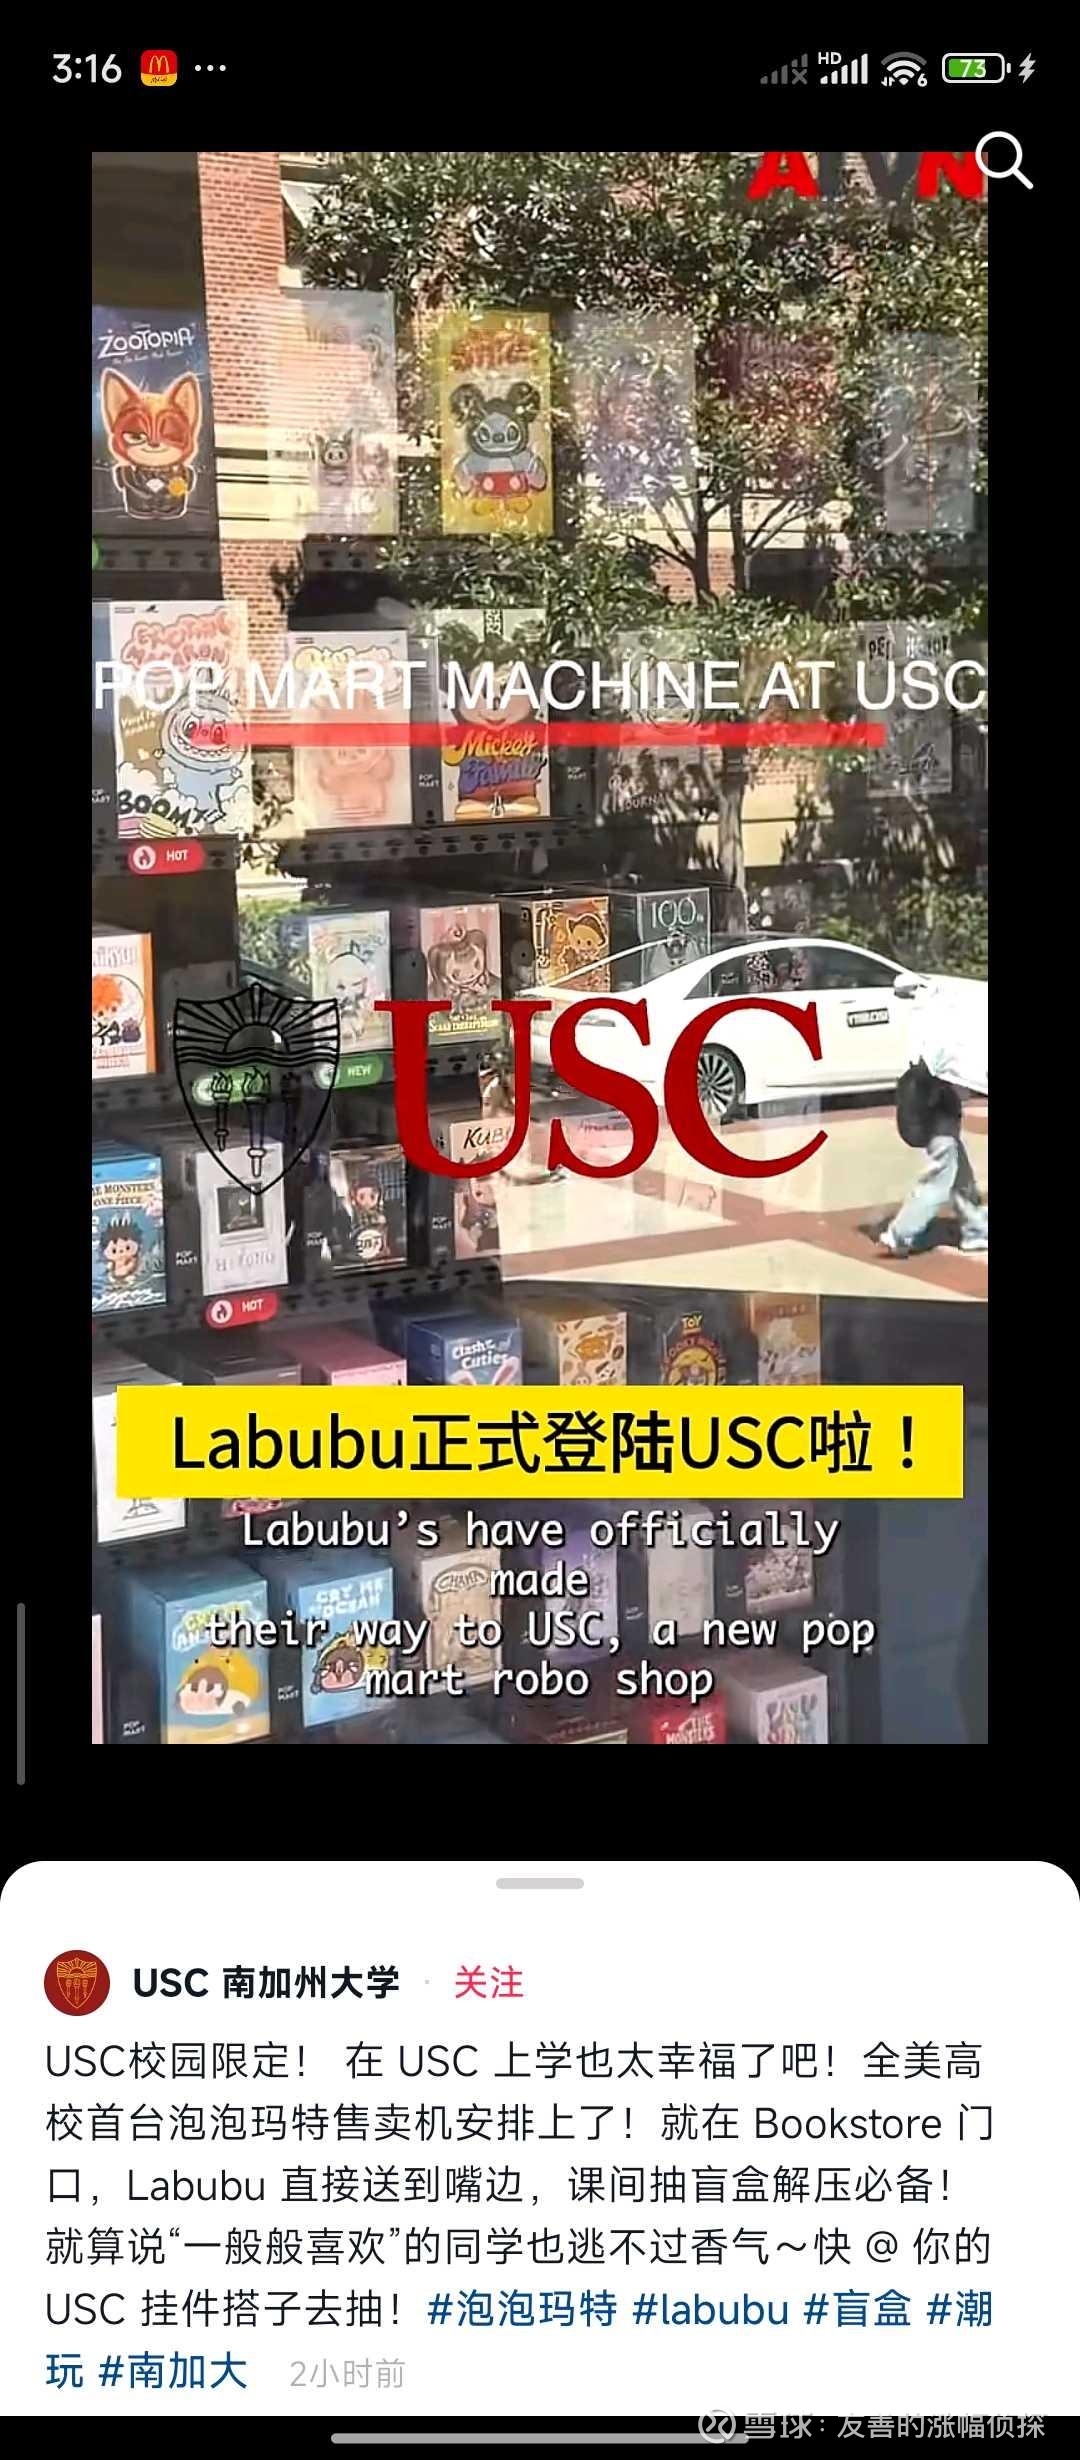
网友:@大道无形我有型 大道,认为泡泡玛特会席卷美国乃至各国的校园?怎么看走这一步对未来的影响?
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 大道,你会在跑步机上用ipad和手机看电视啥的嘛? 教练今天推荐了这个趣味体验,感觉40分钟的有氧运动,趣味性提升不少,还更放松了。
网友:是的,他意思是仅凭这个不好判断
网友:段永平:顺便讲一句,我个人认为抄底是投机的概念(没有褒贬的意思),价值投资者不应该寻求抄底。抄底是在看别人,而价值投资者只管在足够便宜的时候出手(不管别人怎么看)。(2010-02-23) 网友:依稀记得大道2014年时说200元买入的茅台和100多元的茅台从长远看没什么区别,这话我都回味了近十年啦。 段永平:很多人说100元当然比200元好,傻子才不知道呢!我们不知道的是当茅台180元的时候,还会掉到100元吗?我们知道的是180元的茅台已经很便宜,有钱就先买了。万一真掉到100元了,有闲钱再买,没有就跟自己无关了。(2024-09-27) 查理·芒格:我们不预测宏观经济变化,也不预测股市走势。我们不是靠预测做投资的。我们基本上始终拿住自己的投资,不随意变化。另外,我们始终把自己手里的机会与整个市场进行比较,选择我们最看好的机会进行投资。我们不会因为看多或看空股市而杀进杀出。(1993年西科金融股东会) 基于大道人生哲学的理解: 即便股东户数确实增加,也只能说明统计时点的账户数变多,不能证明新增者都是散户,更不能据此判断卖压是否出清、价格是否跌到位。用持股人数猜底,眼睛还是盯着别人。 真正要回答的是:按当前市值买下整个茅台,未来十年以上的现金流相对自己的机会成本是否合算。看不懂就等;看懂且觉得足够便宜就买。至于底部,只能靠运气。 —— 有想继续聊的,直接回复这条内容就好,我会接着回复你。
网友:老梁近期有一个视频叫做(茅台 年轻人能不能走个面),节目一开始就提到了段永平先生,不知大道看了没有?
提问 / 上文配图 · 4 张 · 点击查看完整图片
网友:@大道无形我有型 大道老师,我注意到有一些公司在A股和H股两地上市,我想买的股票H股比A股便宜。很多人说H股流动性枯竭,可是买股票就是买公司,您也说过可以把上市公司当成非上市公司来看。那我是不是可以忽略流动性的问题?同样的情况也适用于加息。
网友:老梁说司马夹头粉丝“兜里没钱,心里没数”。
提问 / 上文配图 · 4 张 · 点击查看完整图片
网友:是价投,大道打错字了
提问 / 上文配图 · 4 张 · 点击查看完整图片
网友:阿段,我昨天在商场买了几百块盲盒,挺愉快的。跑步回家的中途在路边歇了会,看到做保洁的大爷对失业的中年人说这年头真难。我把买盲盒的钱给他们,会不会让人更愉快些?
段永平:你可以给他几百块,但依然可以买盲盒或者其他你自己喜欢的东西的。我捐很多钱,但不影响我自己的生活。当然,我尊重节衣缩食做公益的人们。 ↗
网友:泡泡玛特 @大道无形我有型 不理解为什么很多人抽到隐藏款会很兴奋?隐藏款和普通款并不能多带来快乐啊,或者说隐藏款和普通款没有什么差异化啊?仅仅只是因为这是隐藏款(稀有款)?
段永平:应该会有多一点点开心而已。其实自己抽到隐藏款的没哪个会拿出去卖吧?出隐藏款的概率其实不低的。最低的也就1/144,高的概率可能要高一倍(整盒6个的那种)? ↗
网友:如果没有新媒体短视频、李诞不可能和大道有交际!这就是短视频杠杠的力量@大道无形我有型 可以这样认为?
网友:@大道无形我有型 段总,最近想抄底茅台,但是我发现茅台持股人数近4年下跌背景下不降反升,,是不是说明散户还没有被磨走,反而进来了很多呢,是不是说明价格没跌到位呢
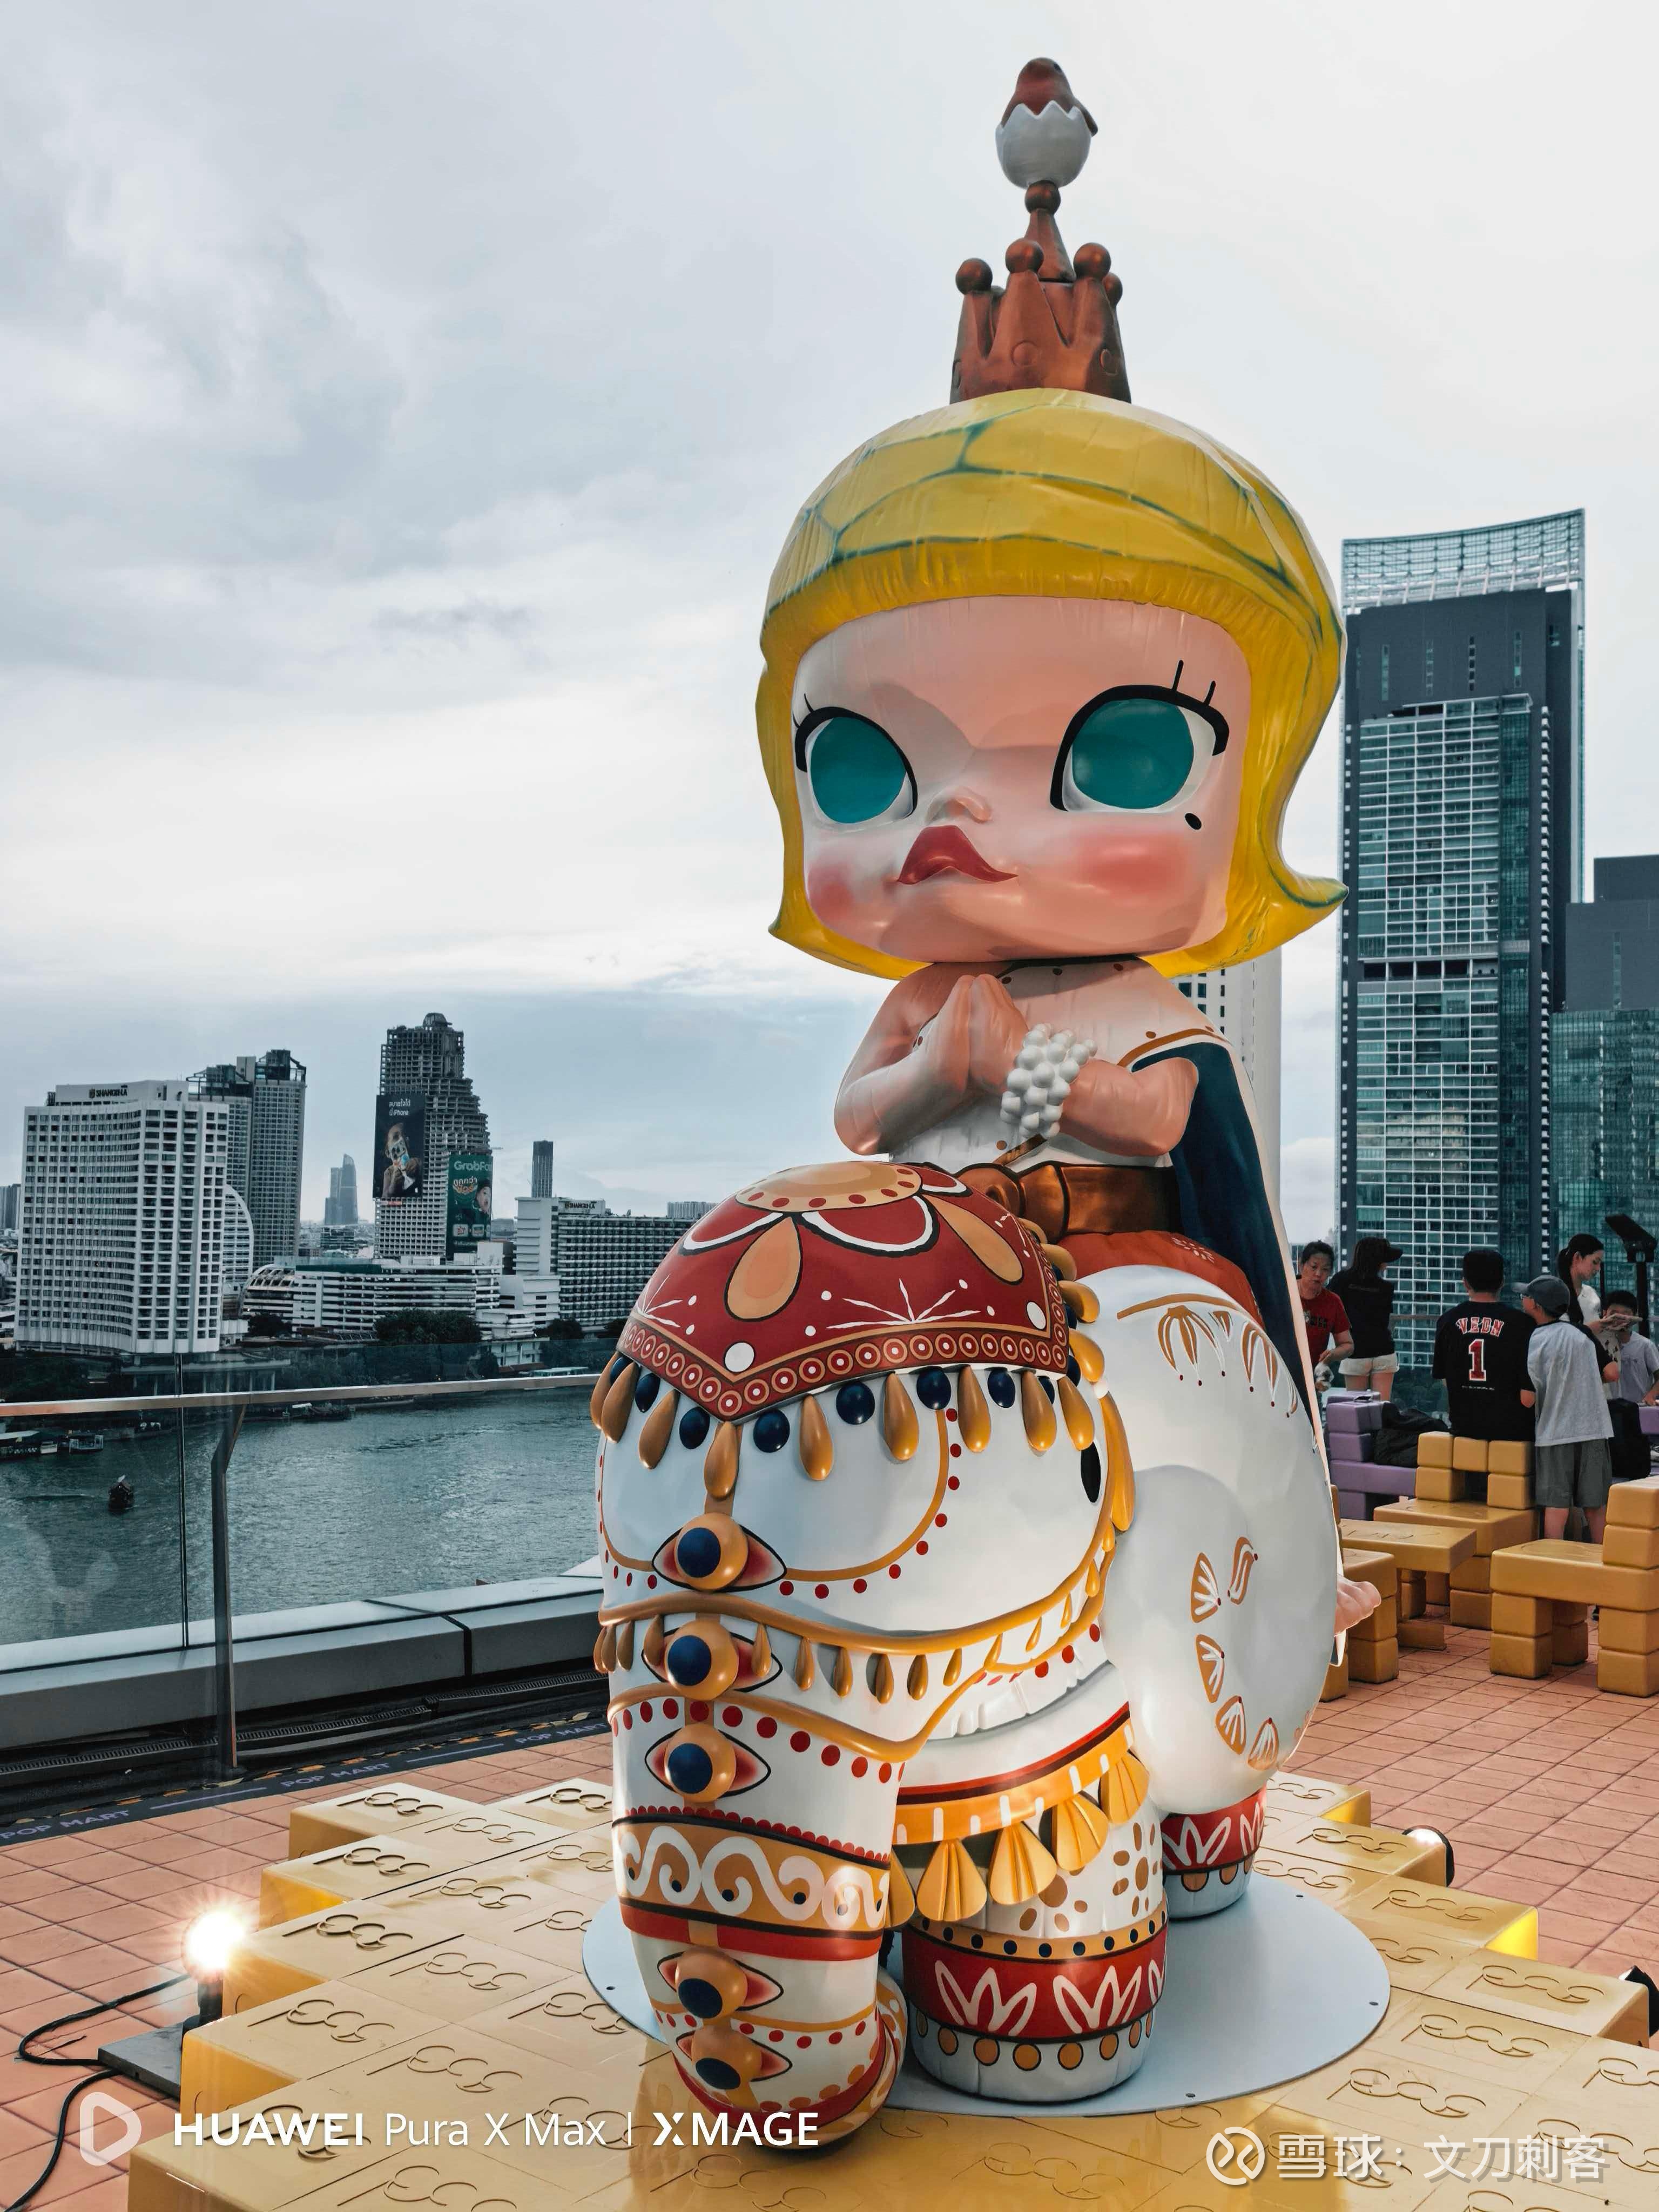
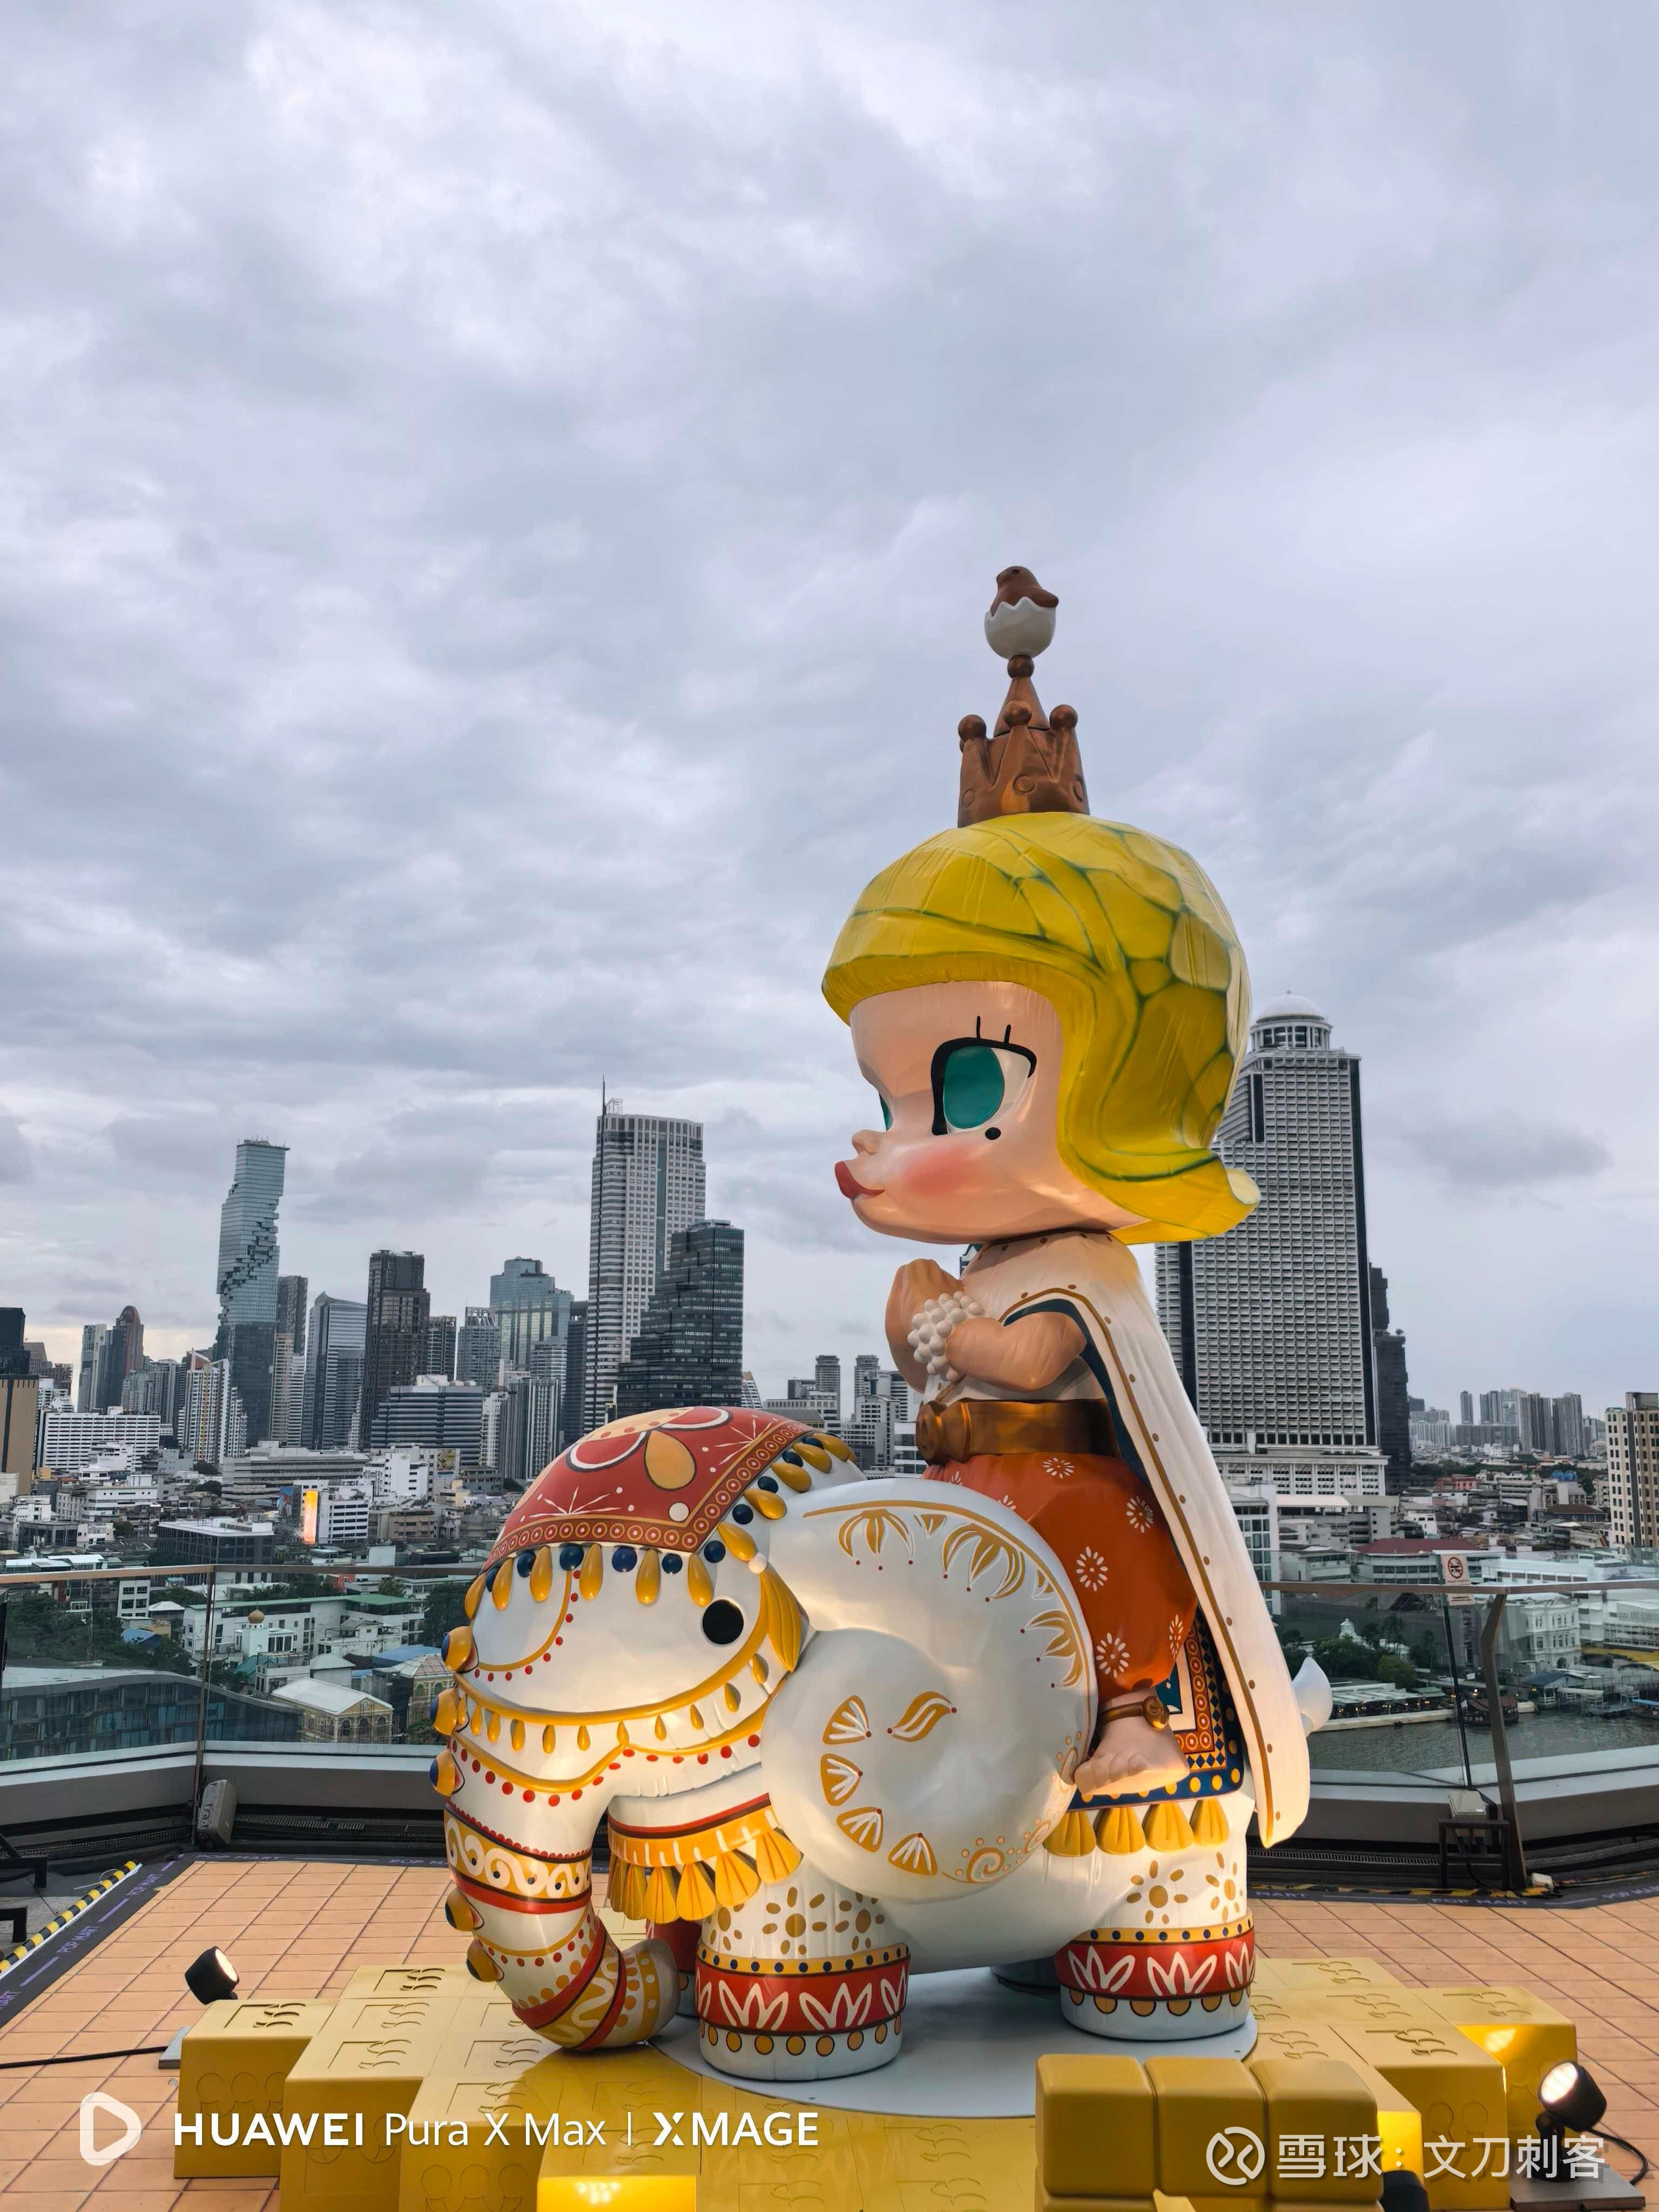
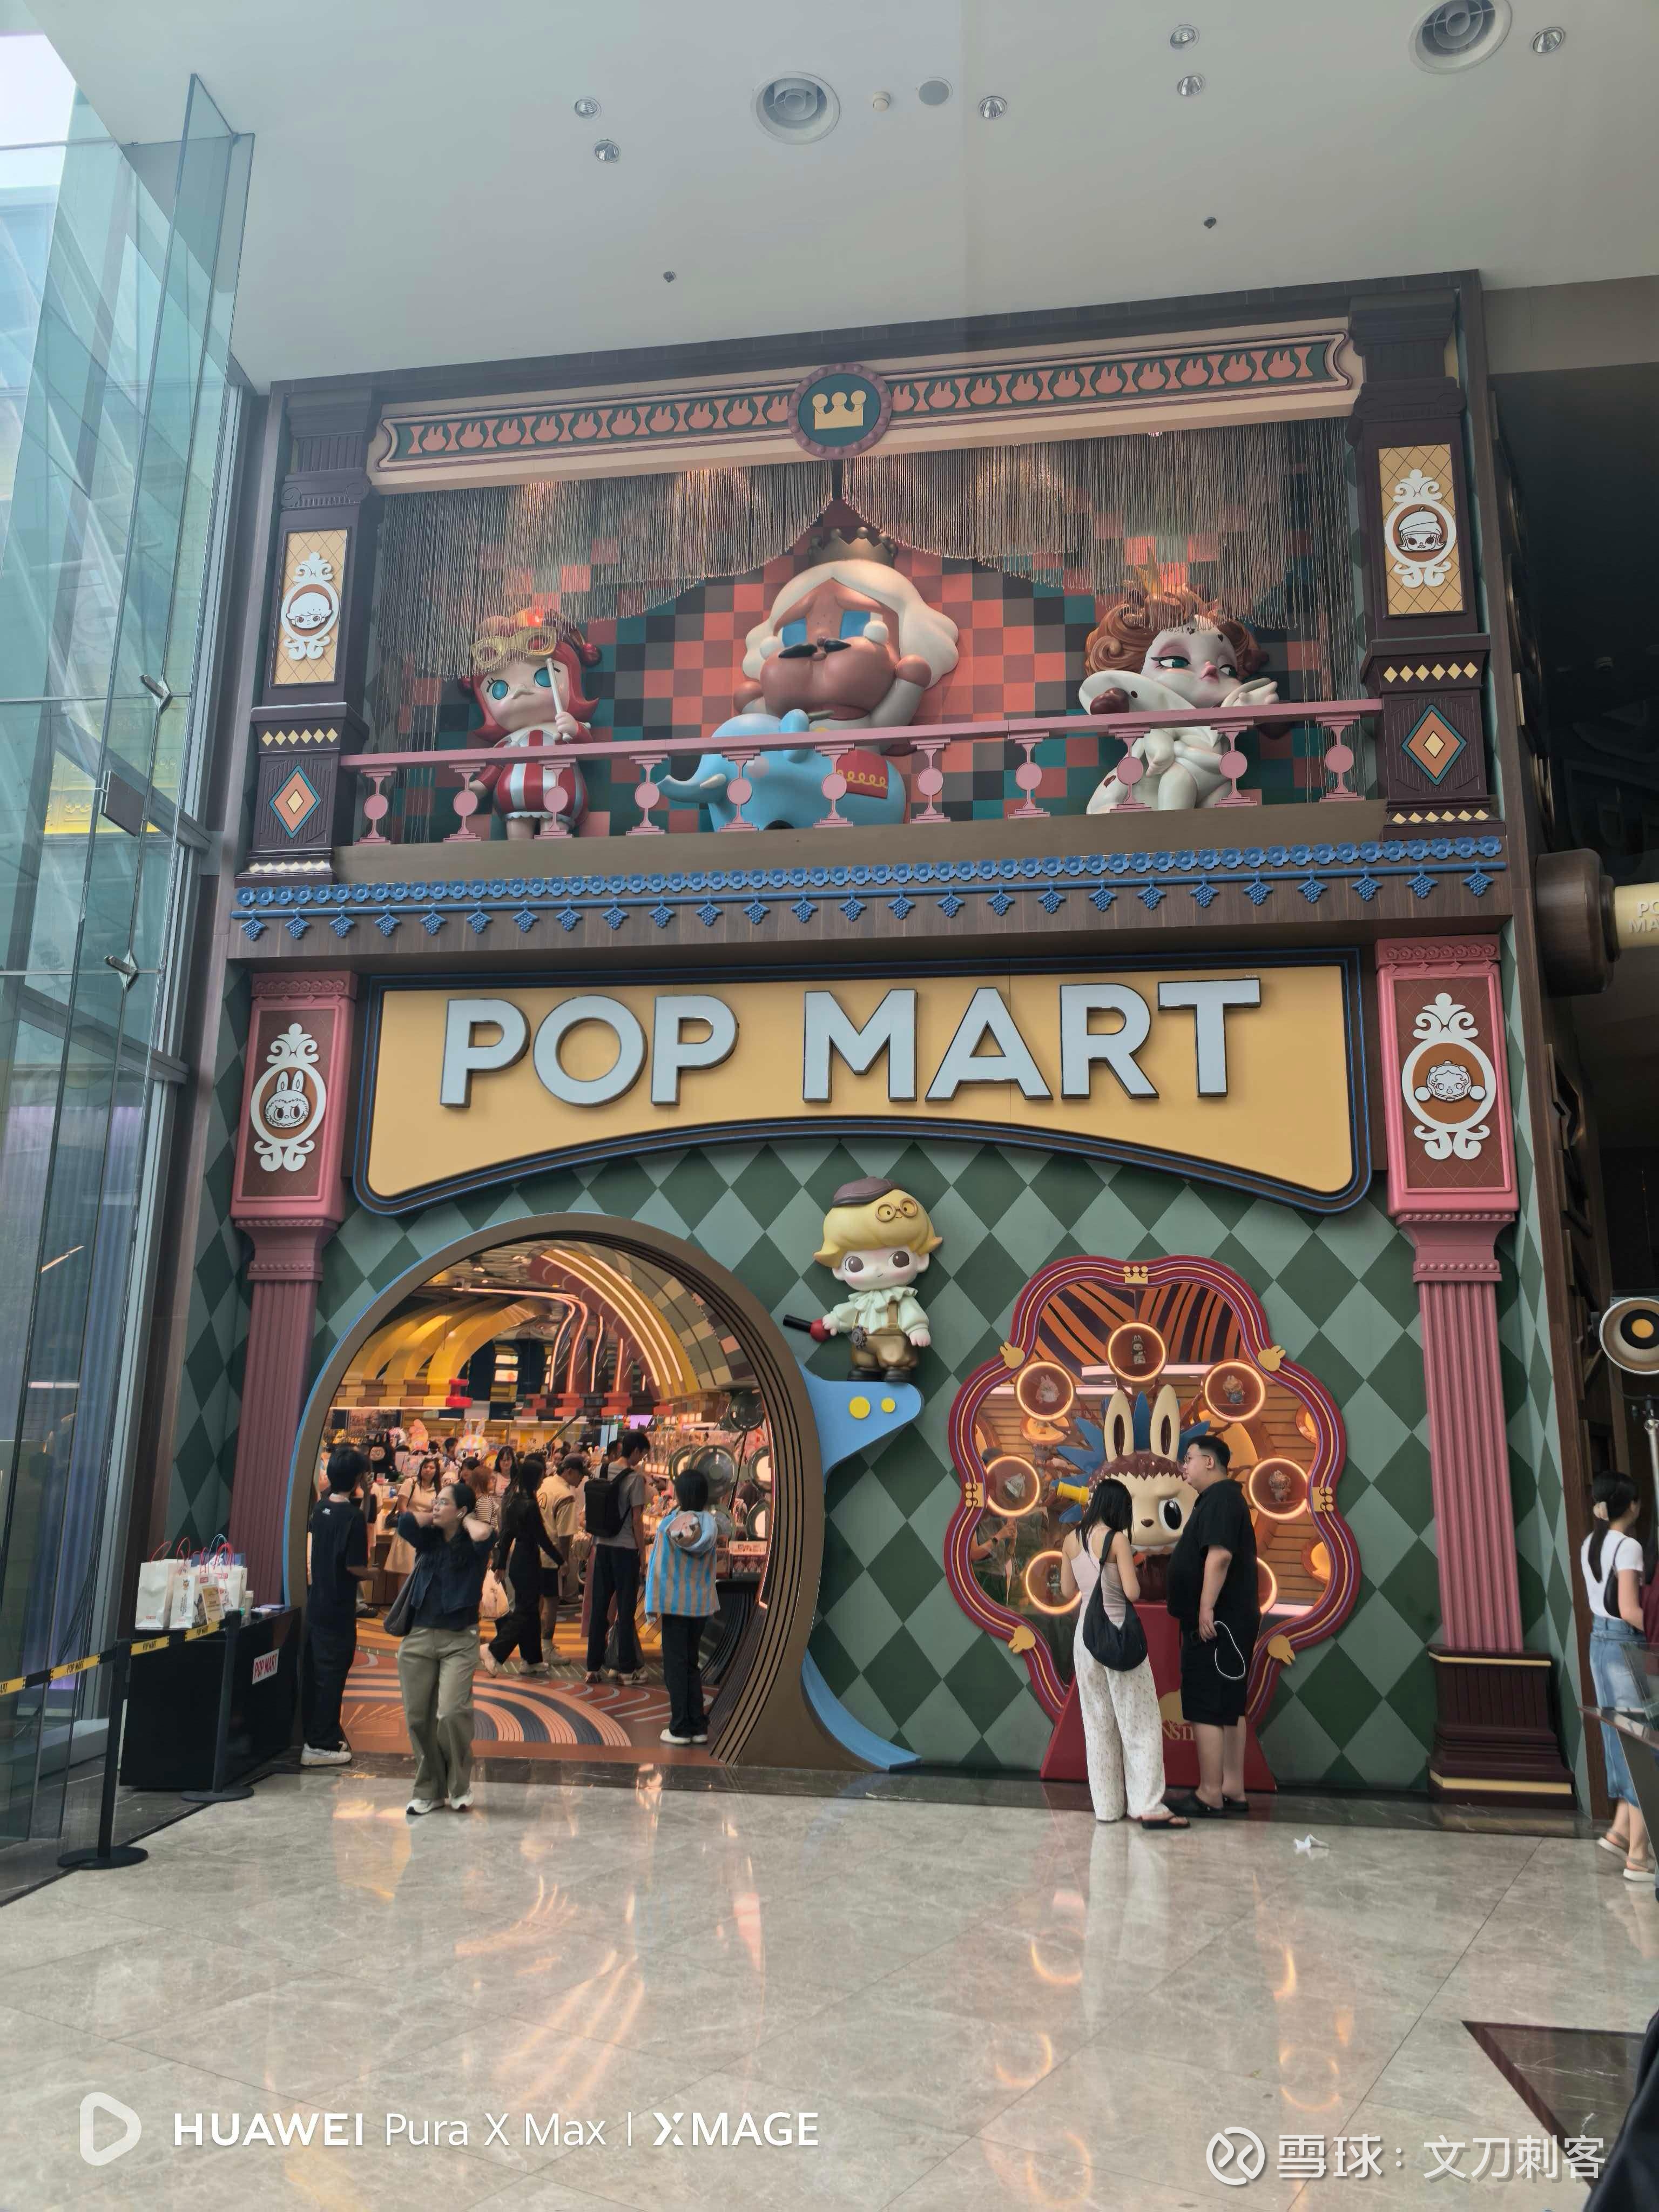
网友:泡泡玛特 @大道无形我有型 段总,泰国曼谷的泡泡玛特门店很大,当下的确人气好的不行!您觉得当下继续坚持价投意义如何?
提问 / 上文配图 · 4 张 · 点击查看完整图片
网友:段总,您好,您觉得苹果推出折叠屏的策略好吗?@大道无形我有型 求回复
网友:同款
提问 / 上文配图 · 2 张 · 点击查看完整图片
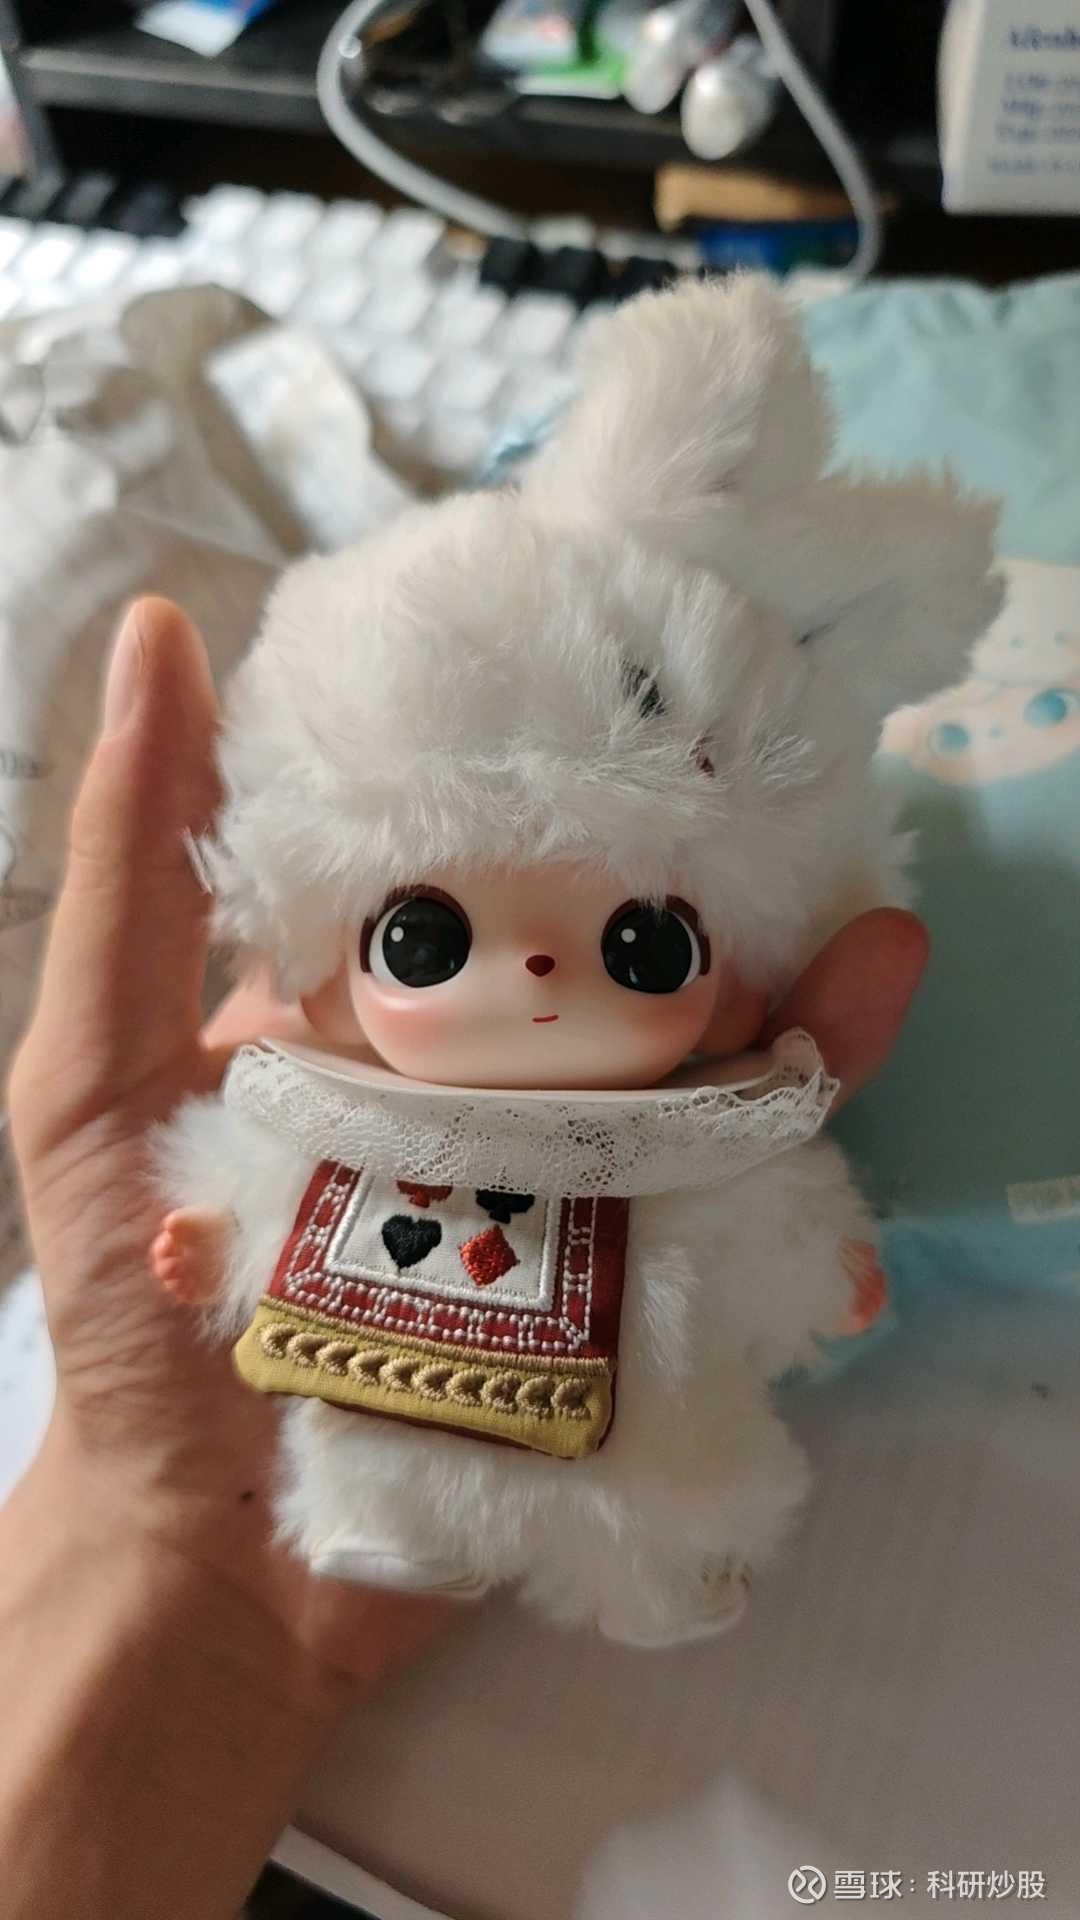
网友:同款
提问 / 上文配图 · 2 张 · 点击查看完整图片
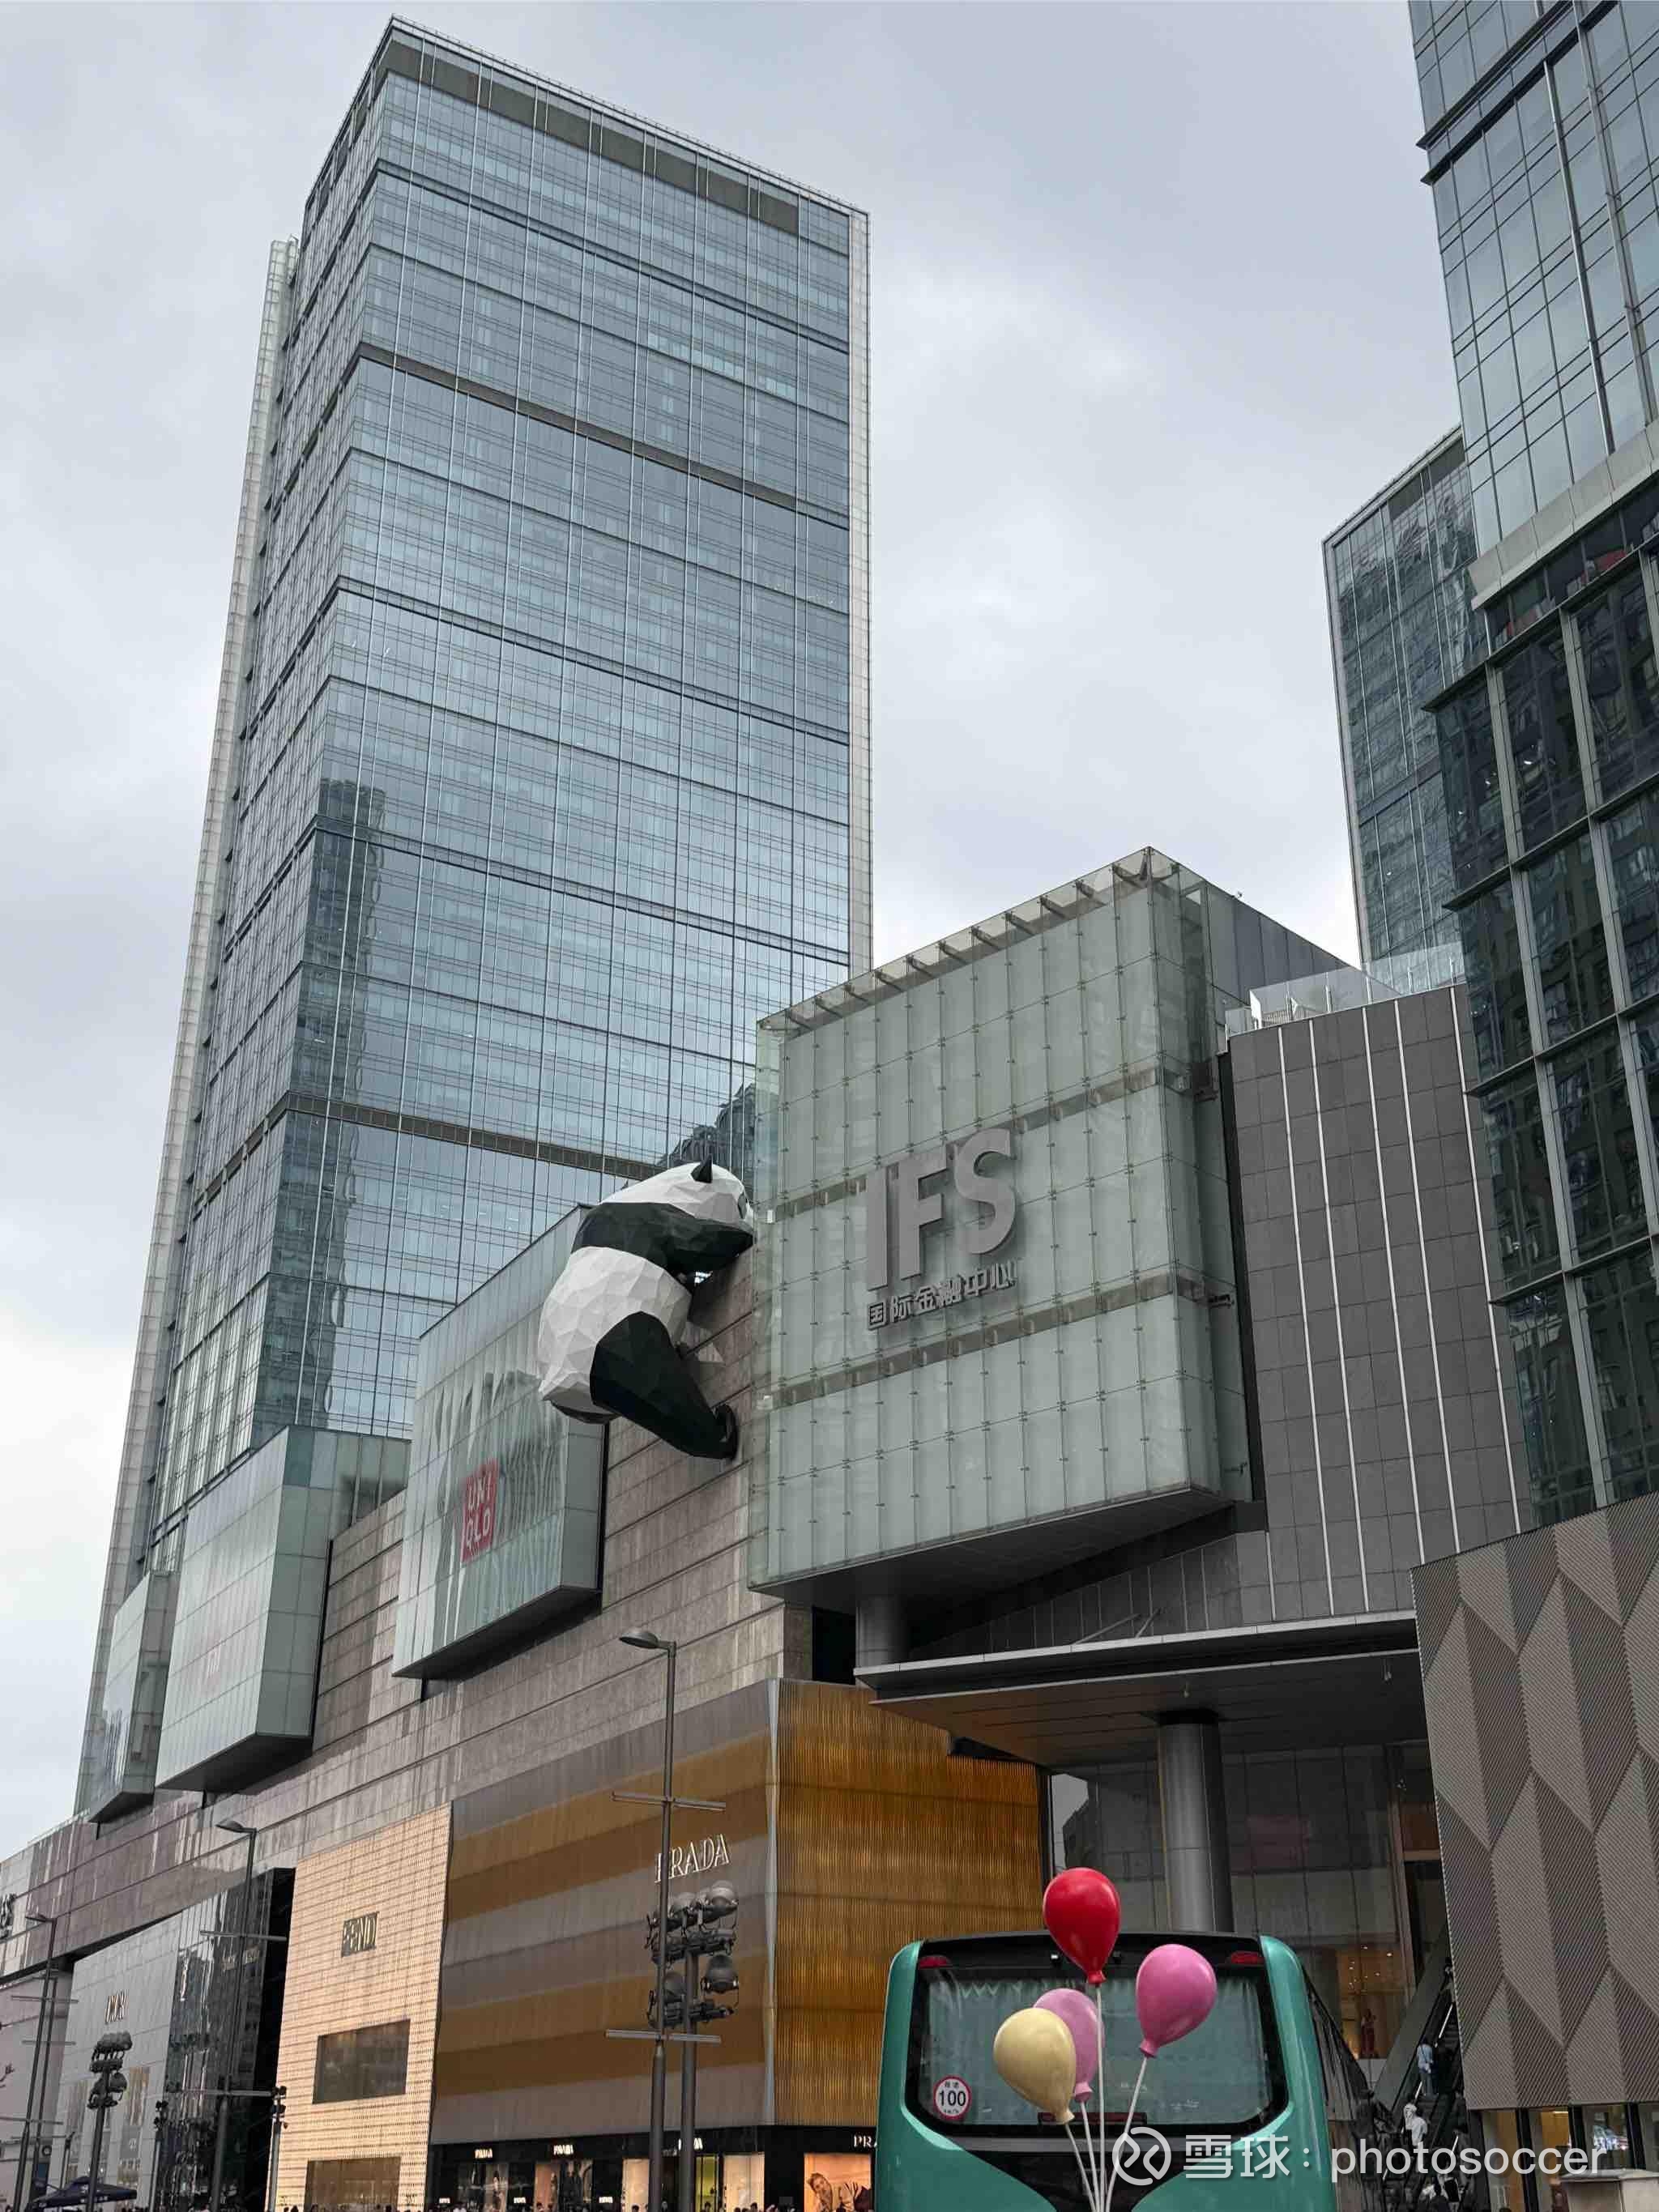
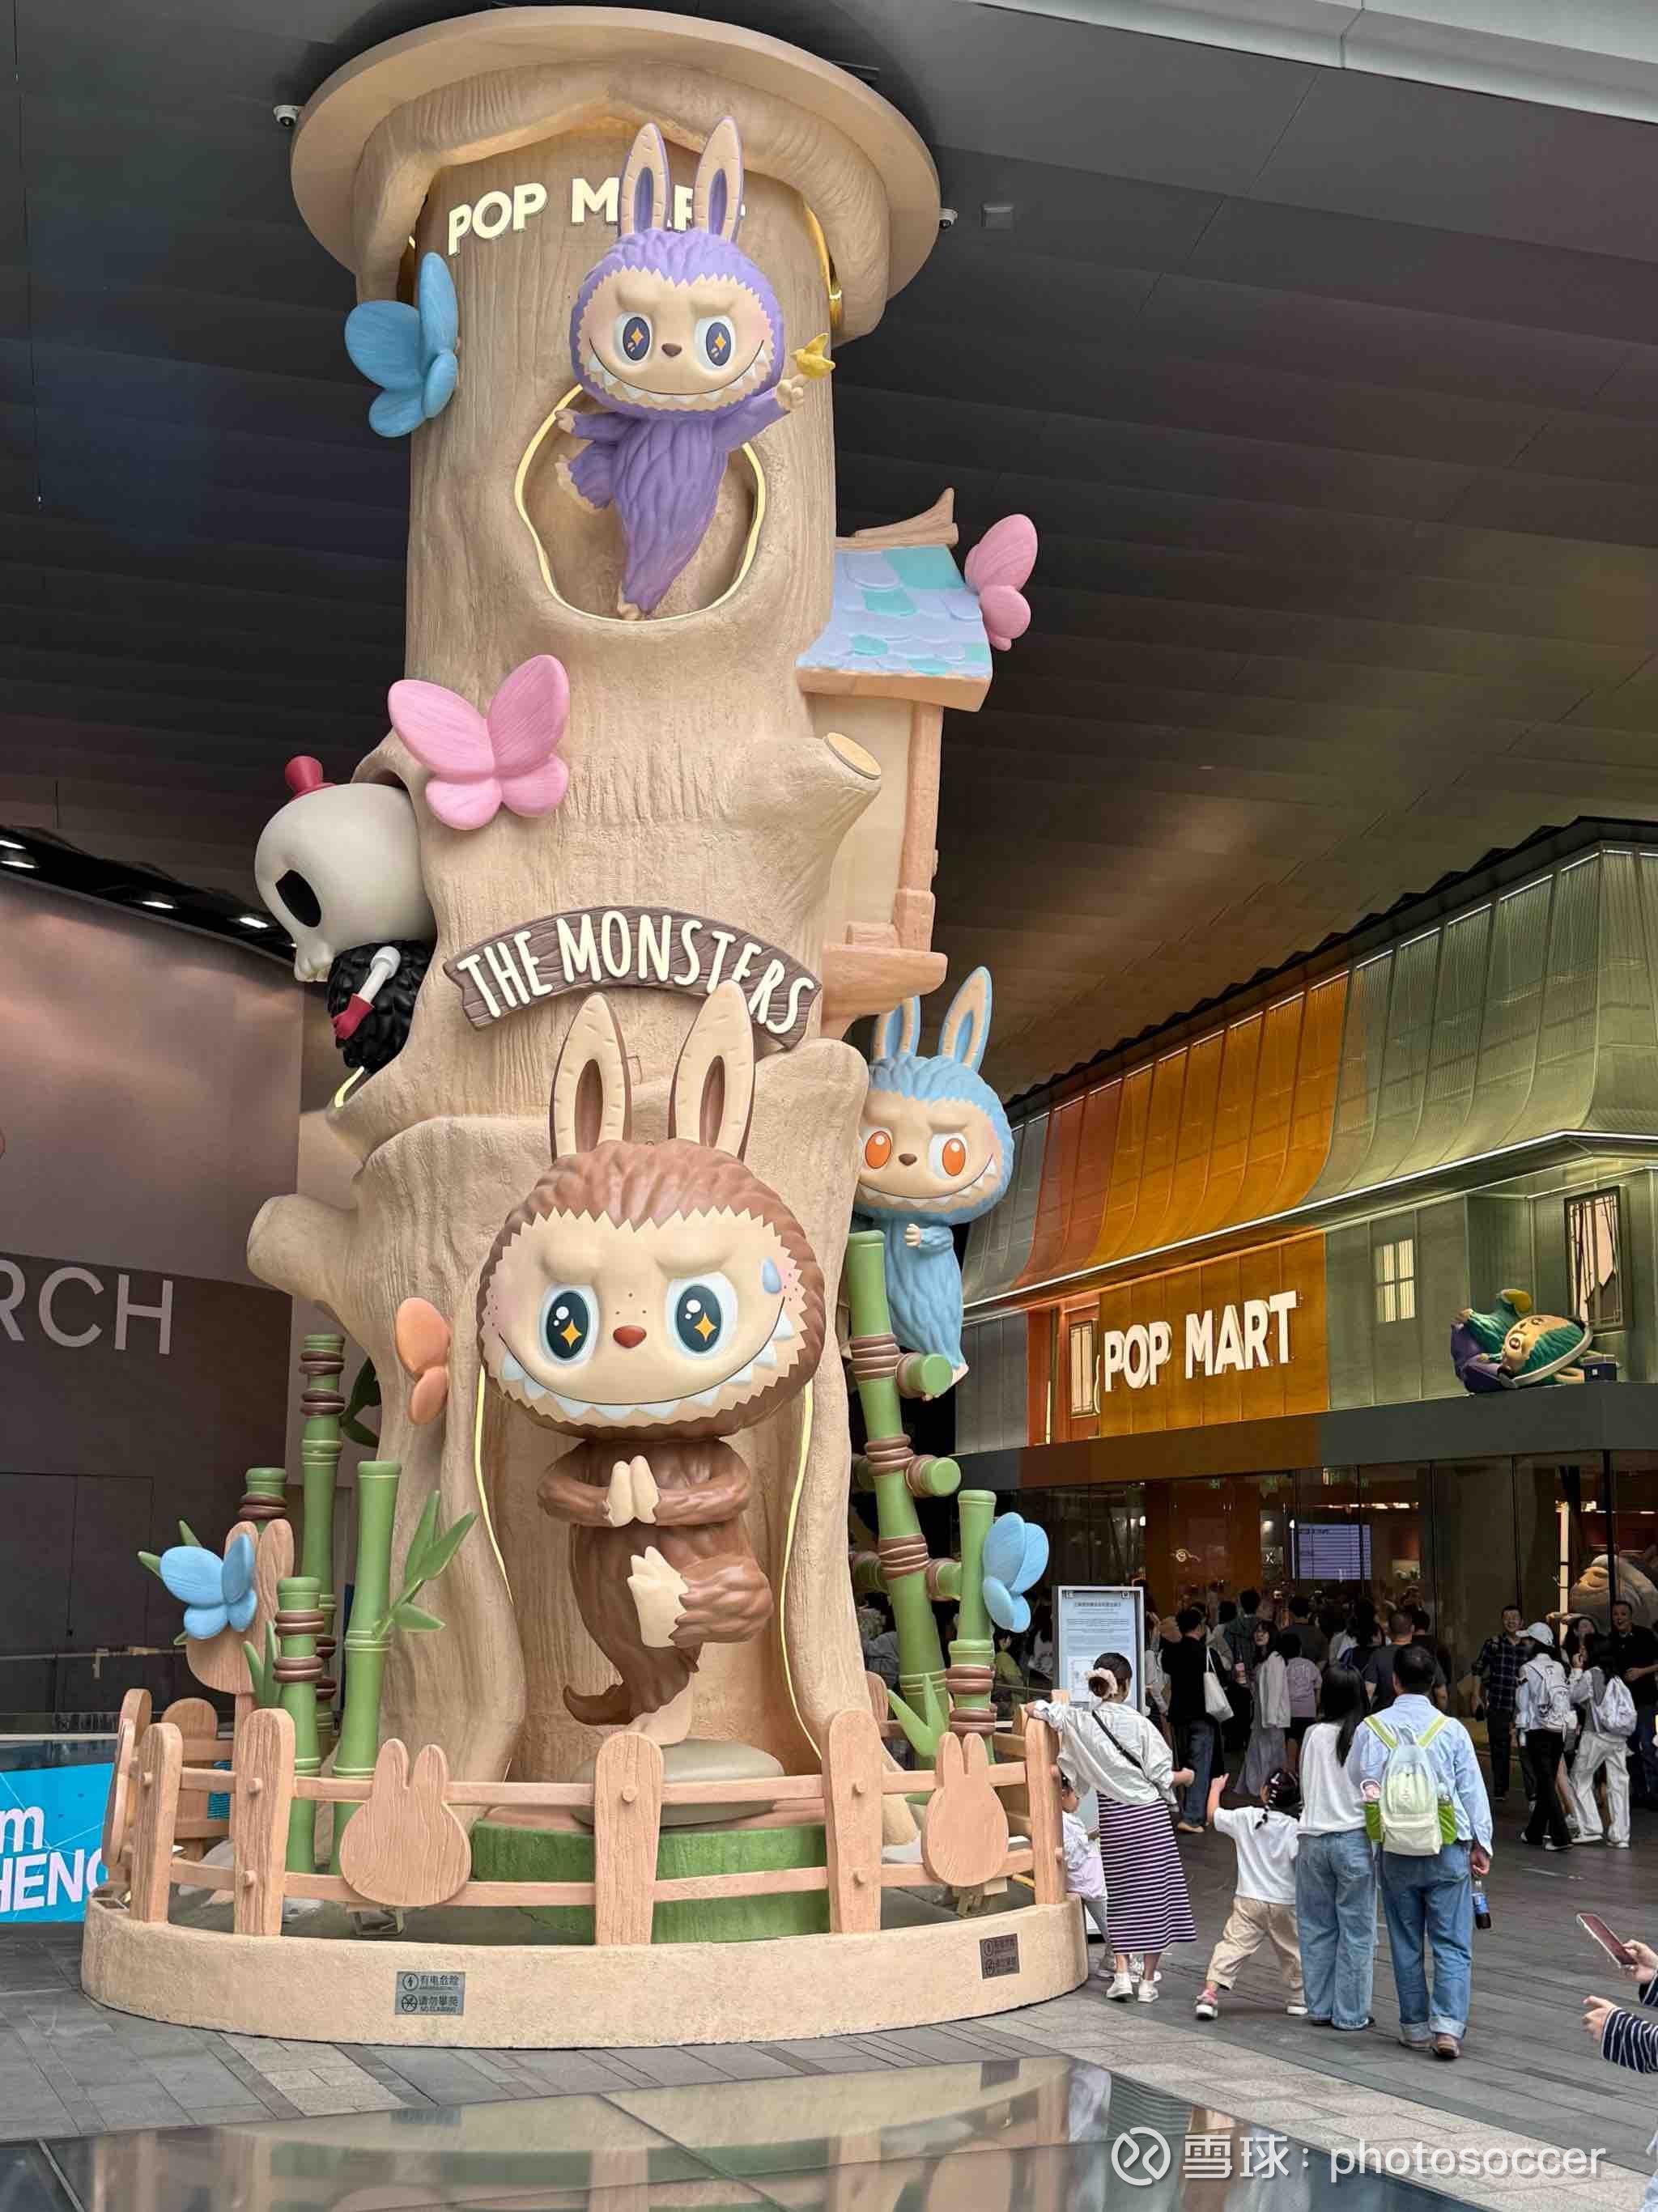
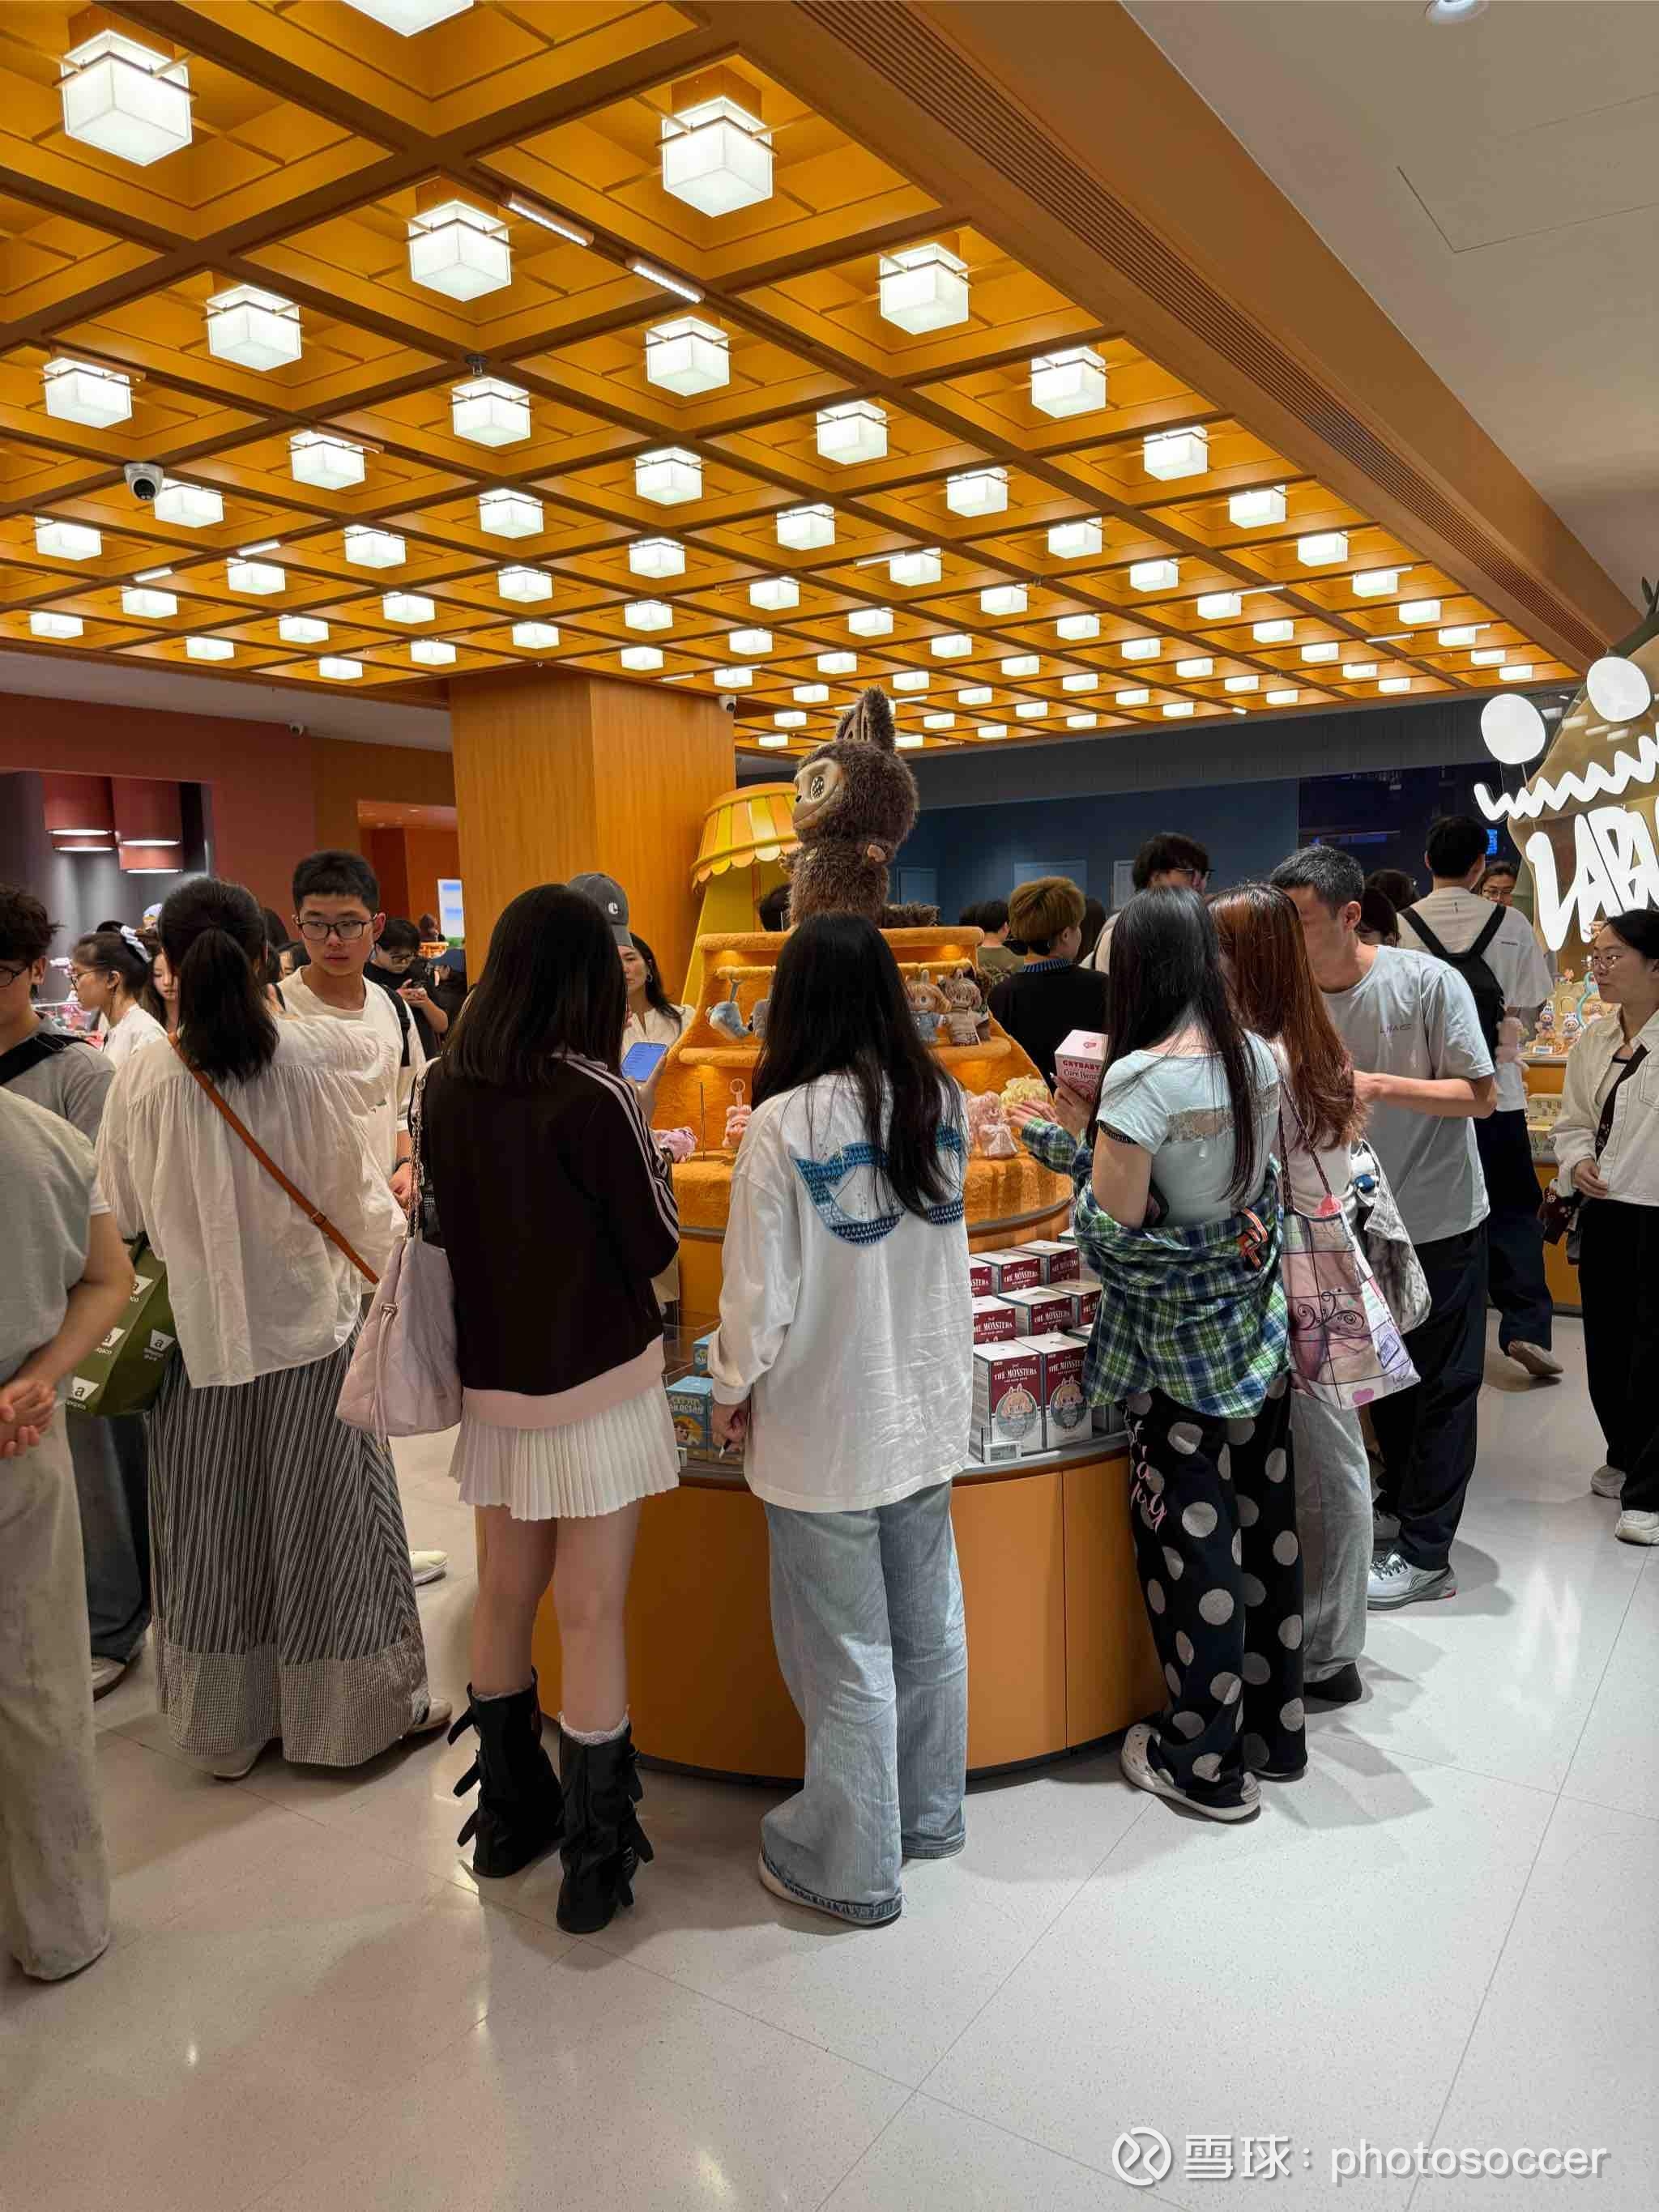
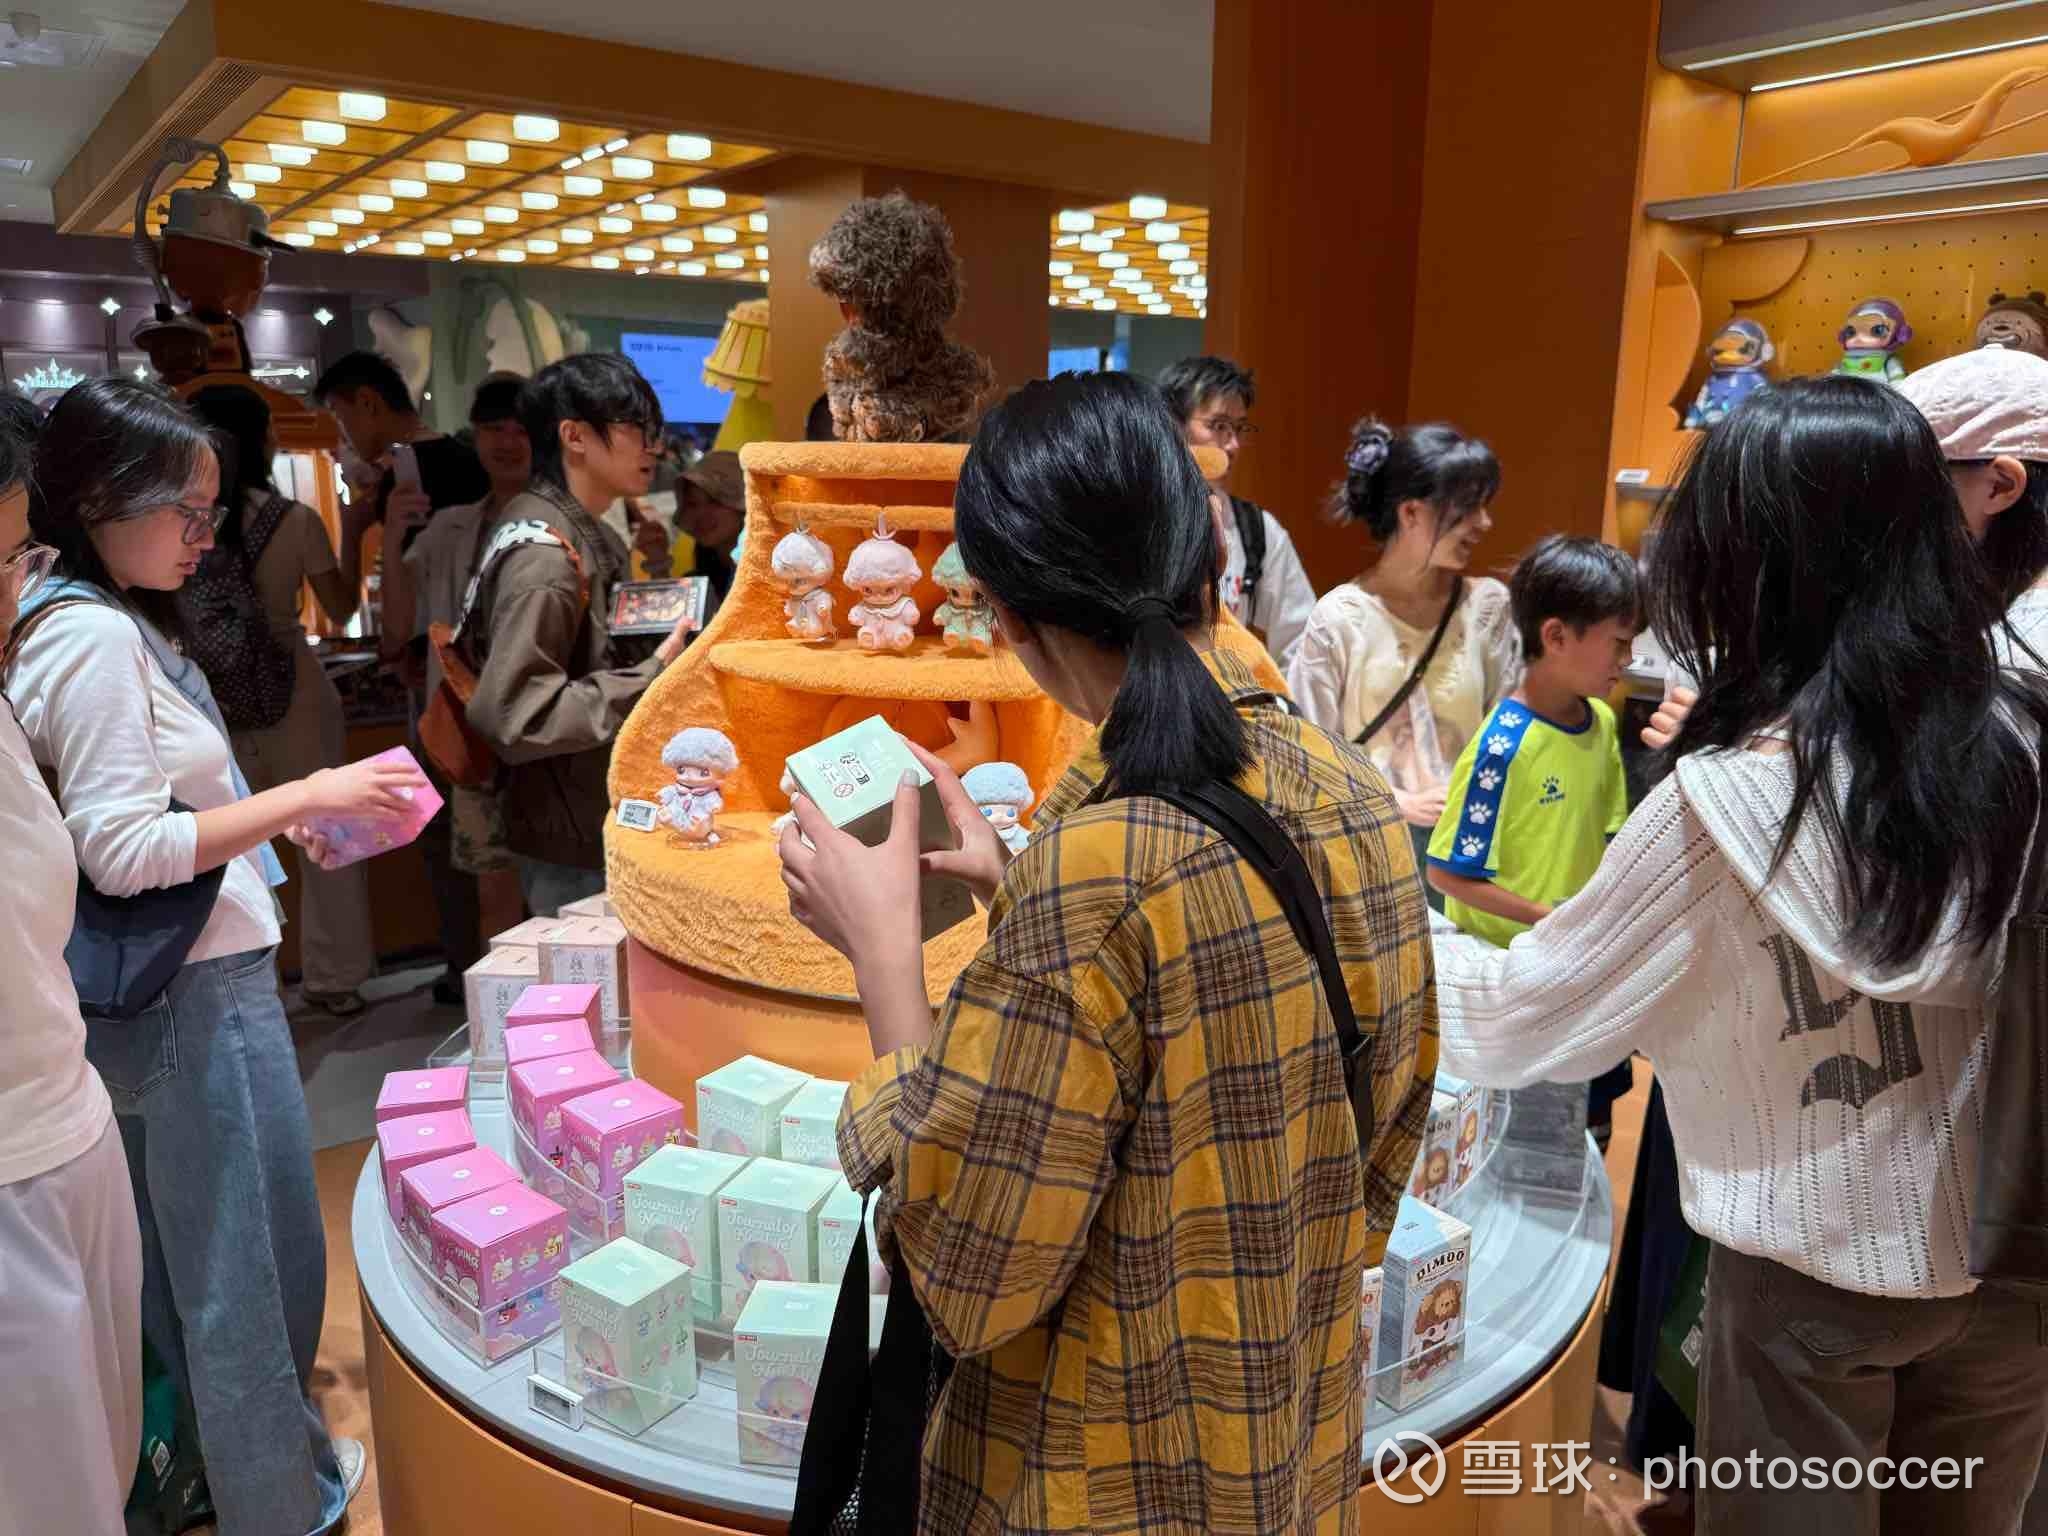
网友:@大道无形我有型 段总,故人在故地给您发几张泡泡马特店的图片。图一的熊猫下面就是您30多年前作为小霸王的游戏机总经理来过的成都成百光电的旧址。后来这块地拍成2000多万一亩,成为了成都地王,再后来这里建了这个IFS,连同旁边的太古里成为了成都的高端时尚商圈,也是中外游客来成都的打卡胜地。一个泡泡马特约700平米的店铺就开在这里。
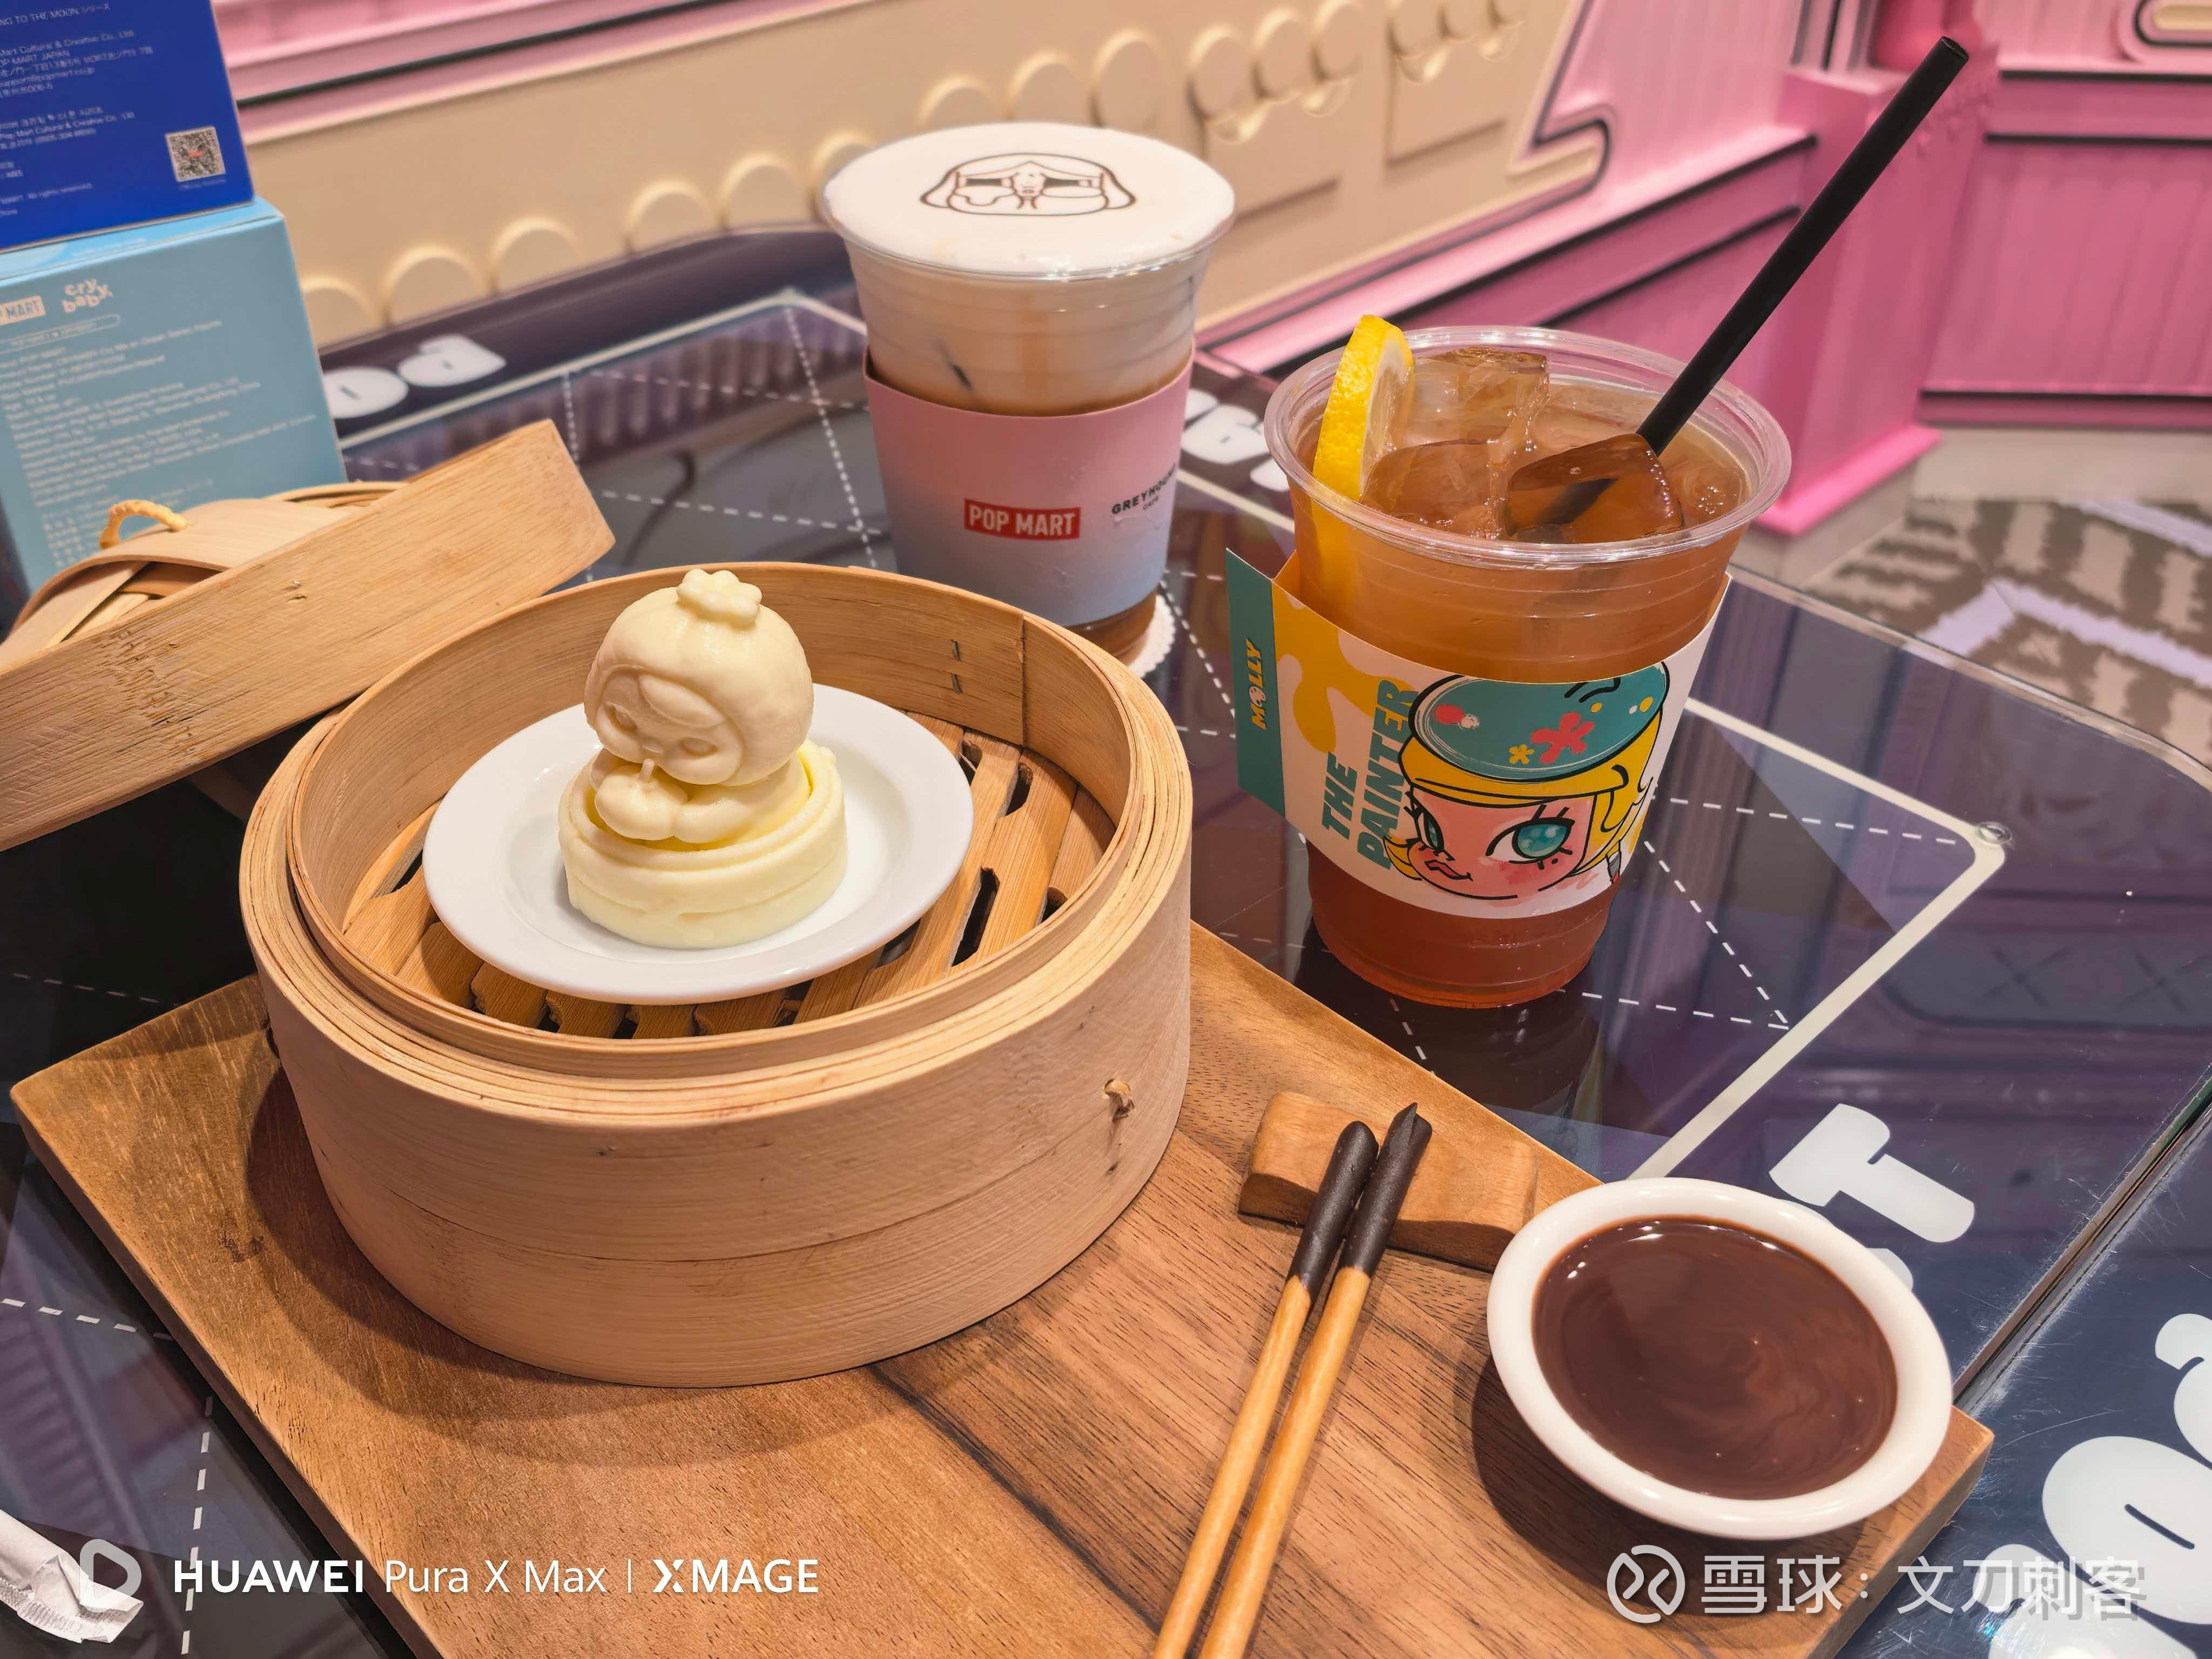
提问 / 上文配图 · 9 张 · 点击查看完整图片
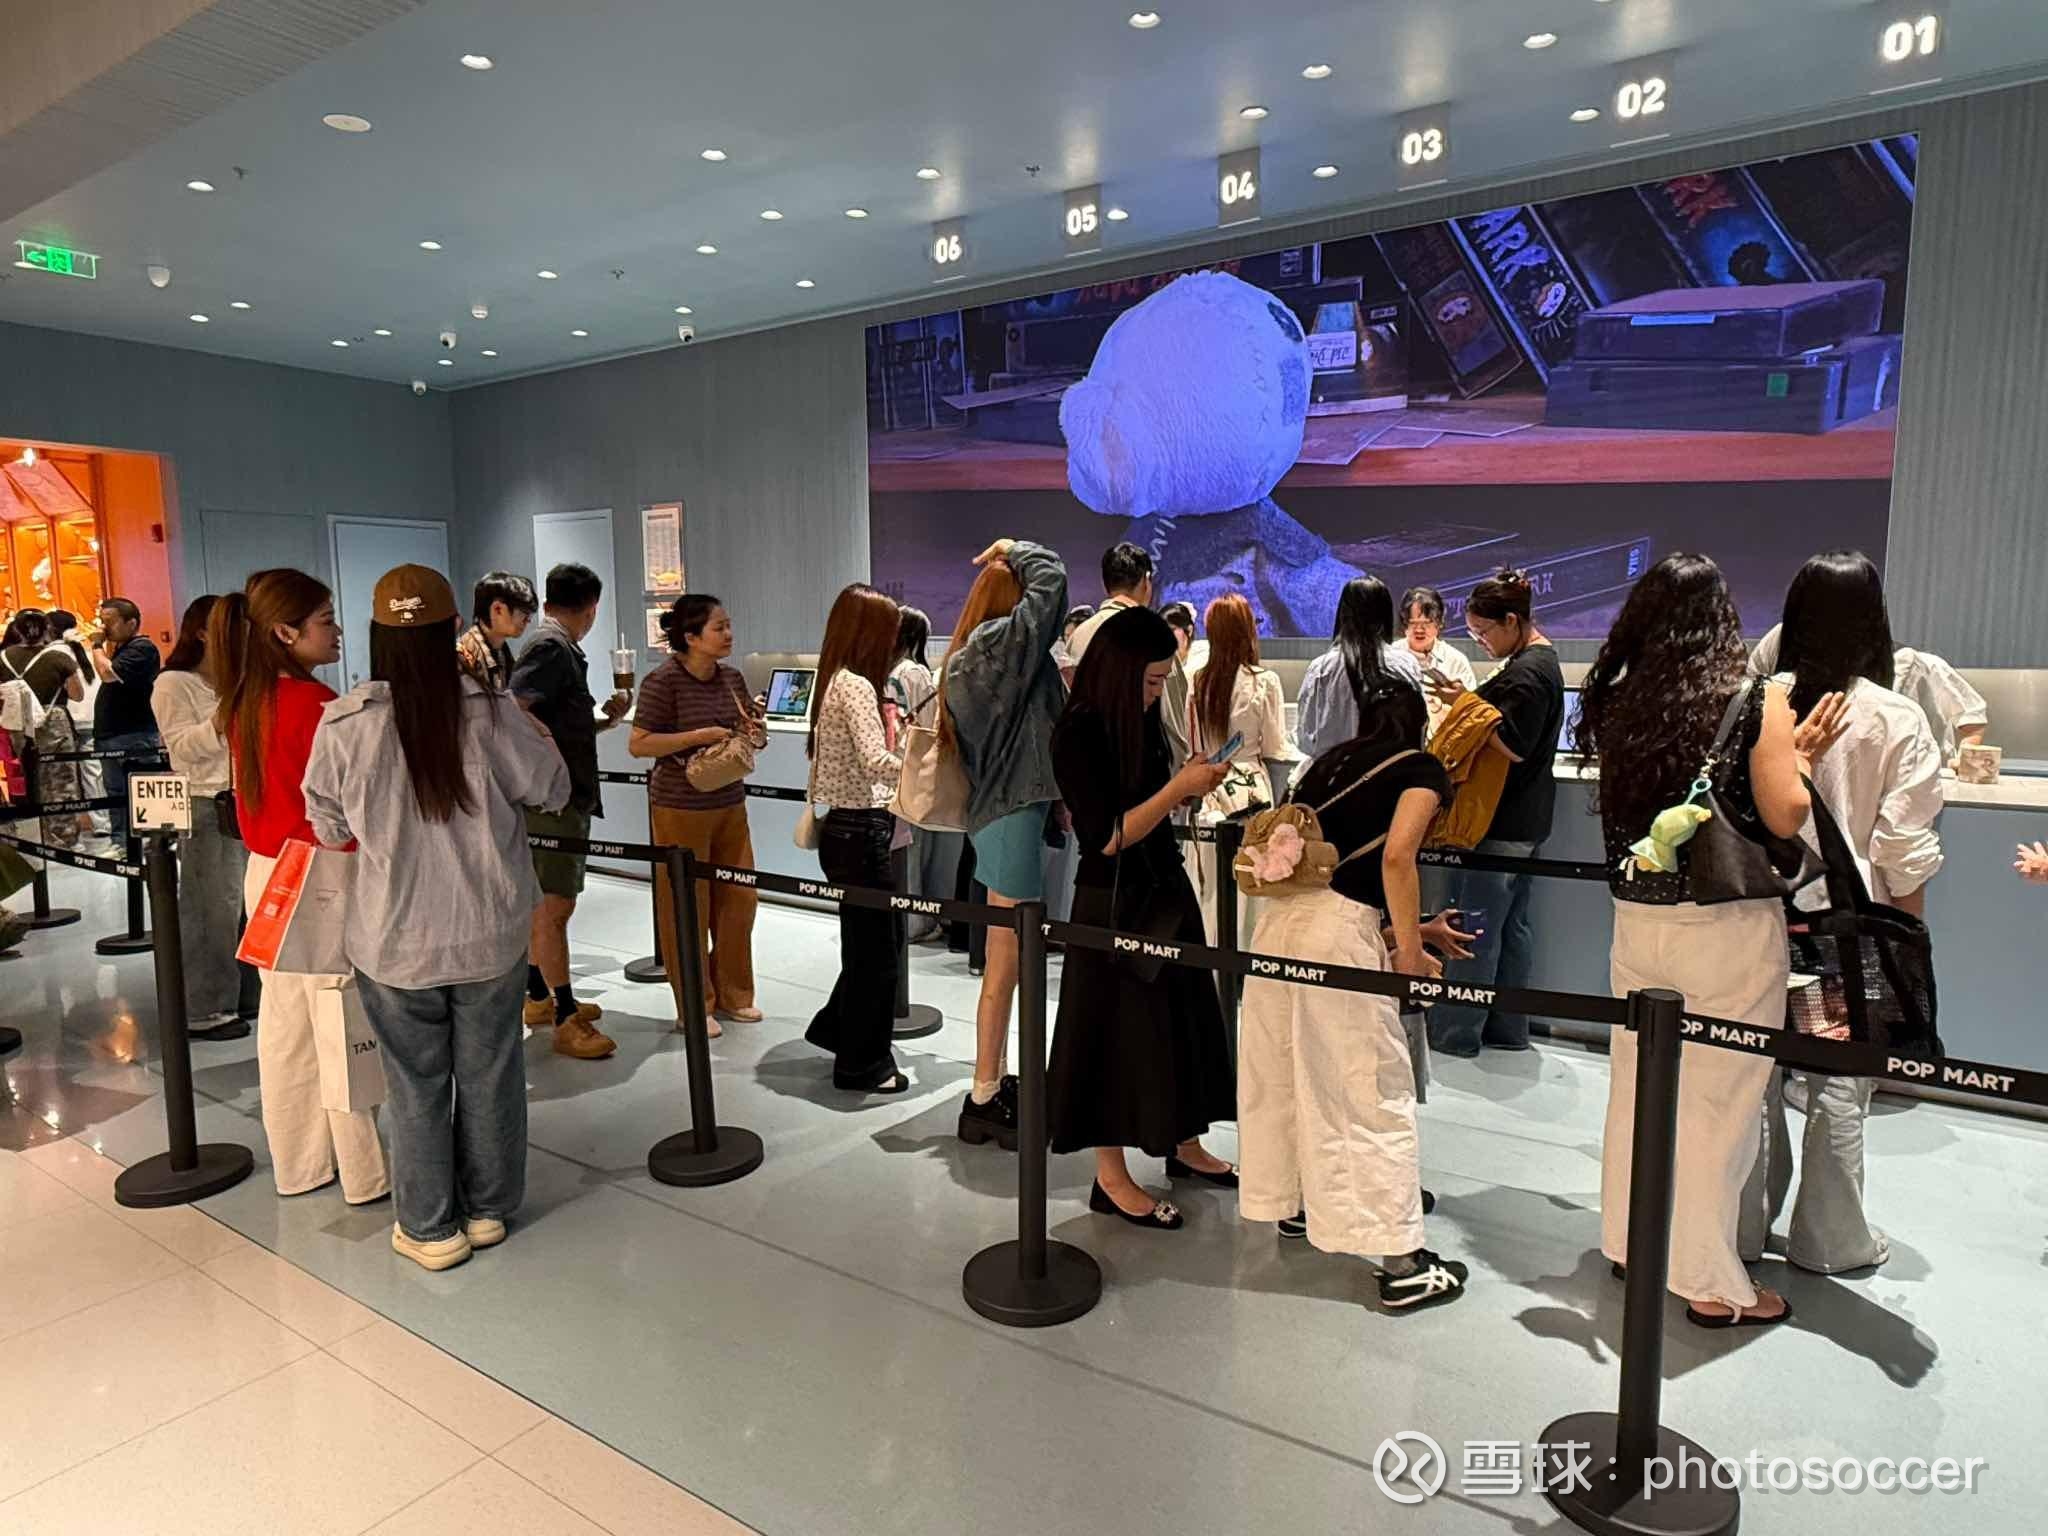
网友:大道,你最初关注到泡泡玛特,是否跟李诞有关系?
提问 / 上文配图 · 1 张 · 点击查看完整图片
段永平:是因为三月的财报才开始认真关注的,和李诞无关。但王宁的微信真是李诞给我的。我买泡泡玛特这事李诞可能是最高兴的人之一,因为他事后告诉我,他一直认为我早晚会“入坑”的。 ↗
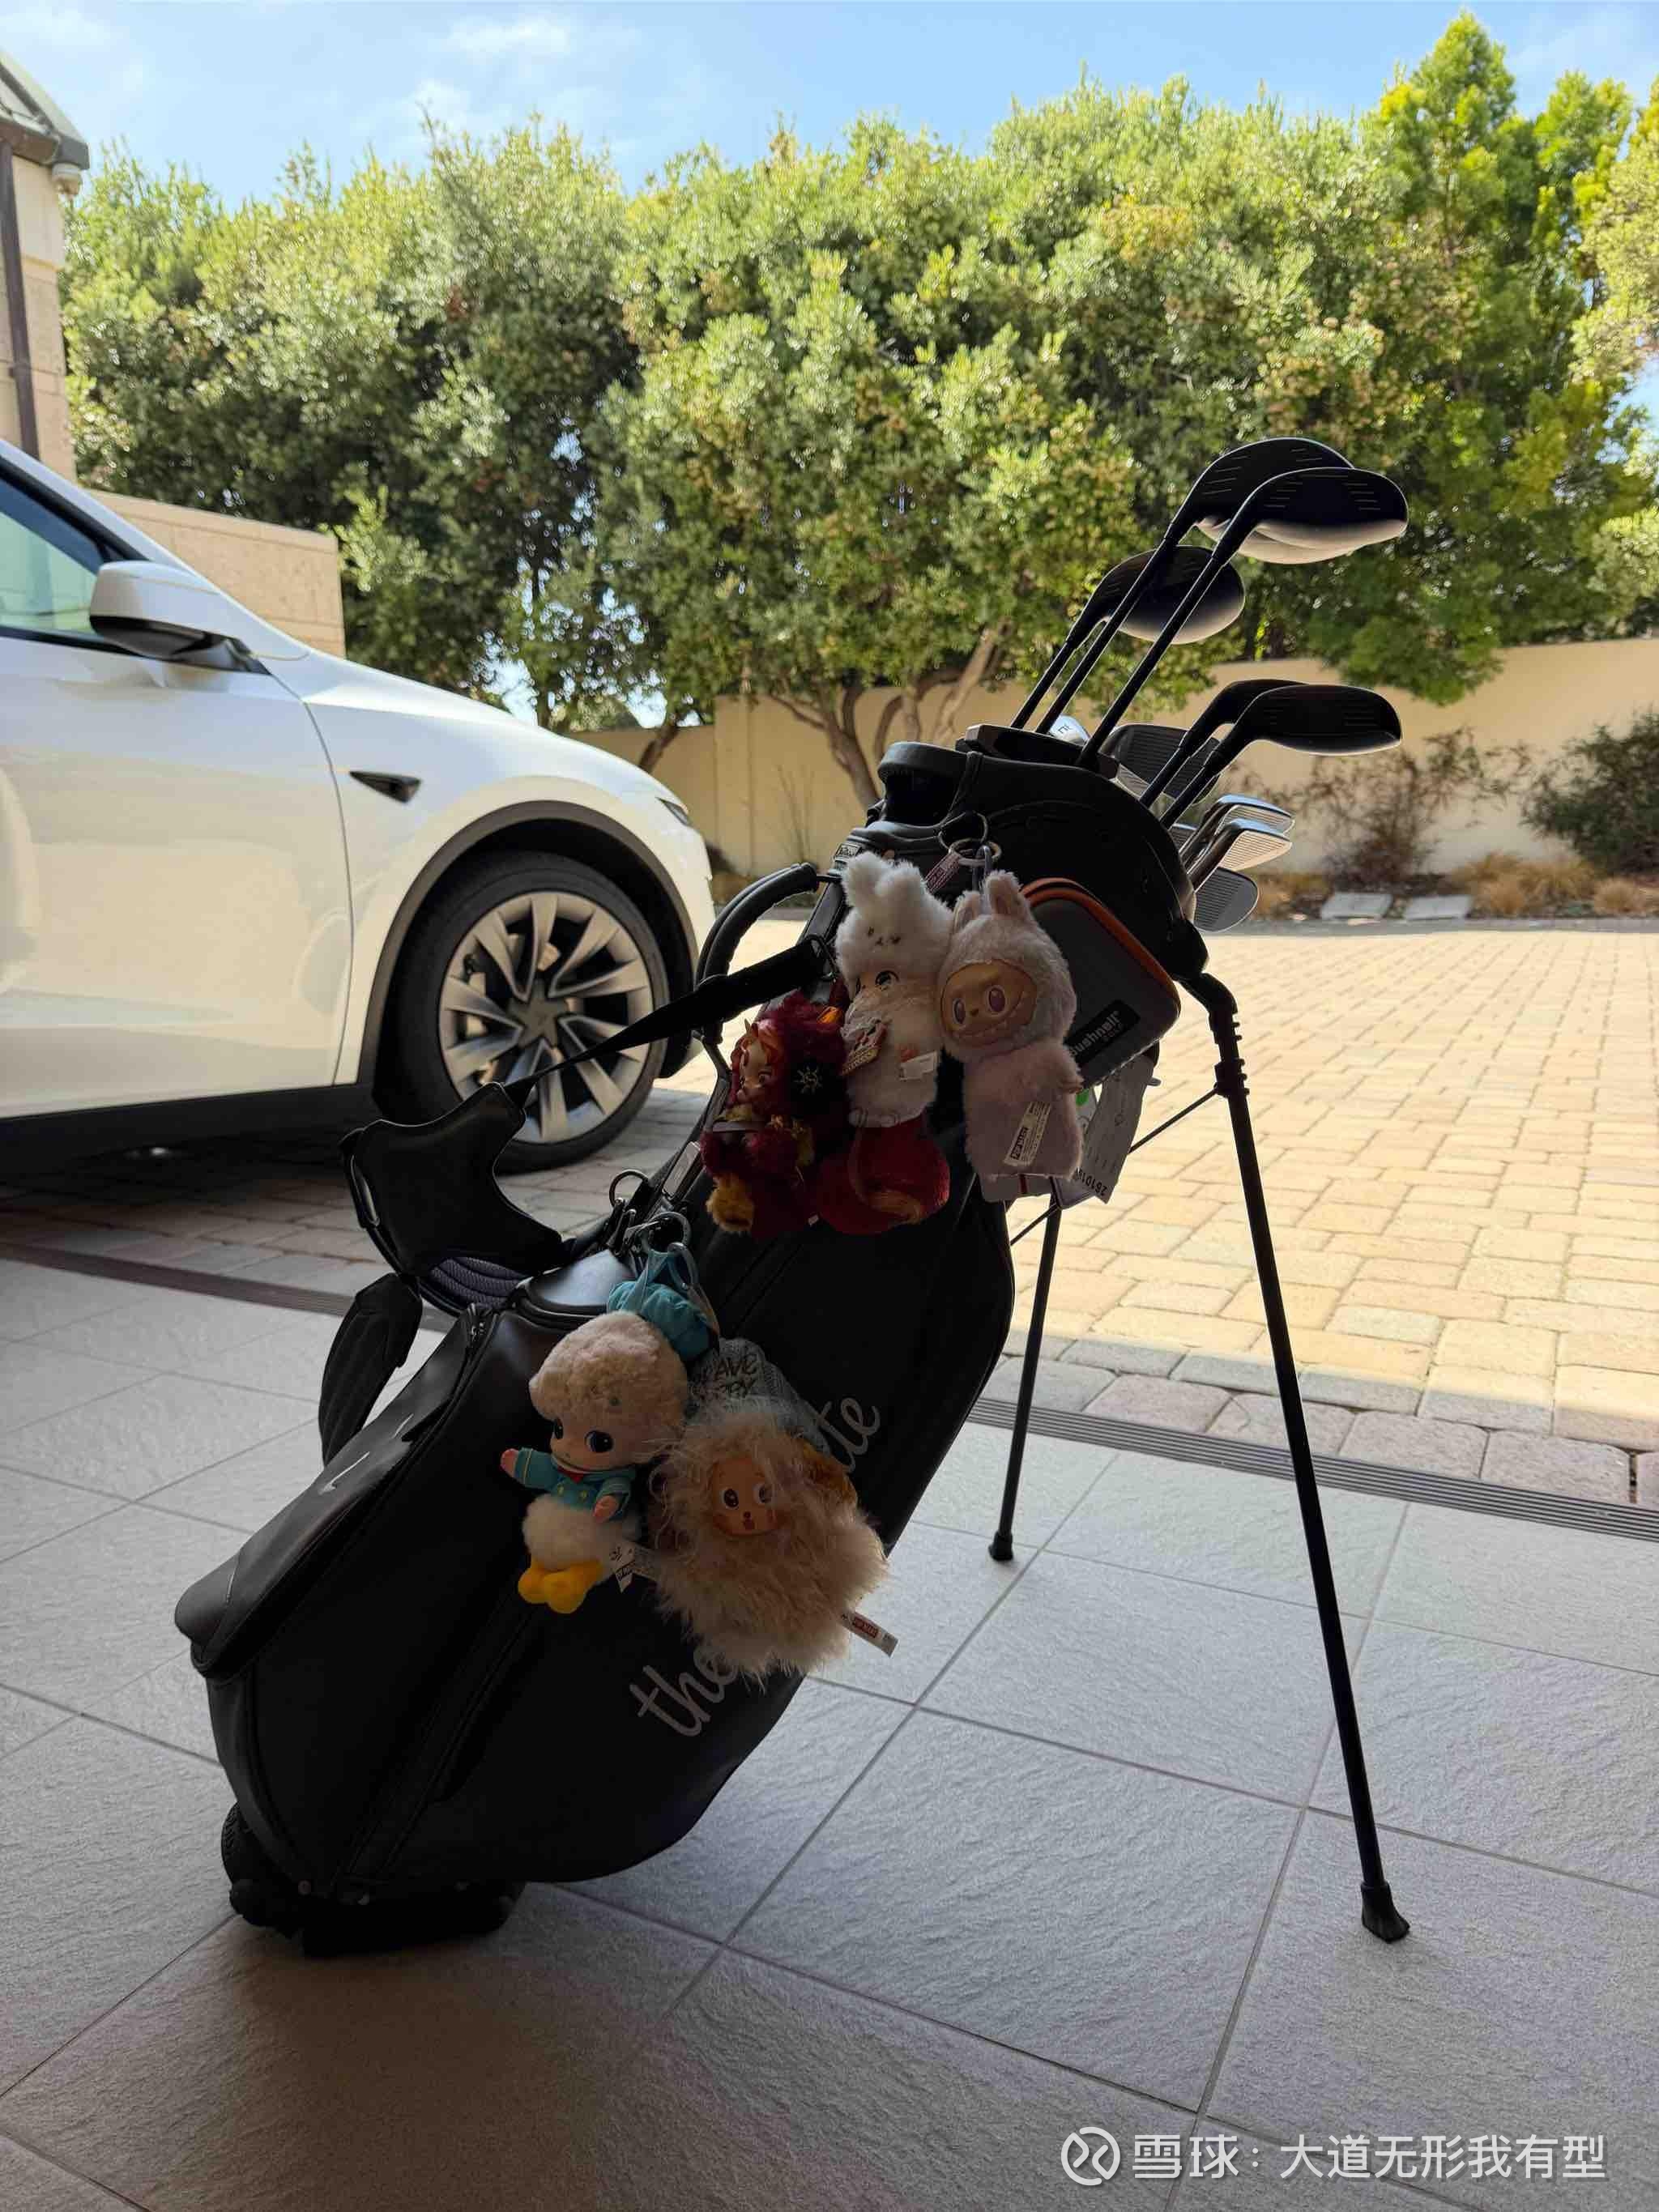
网友:段哥能问一下您挂球包上的dimoo是哪一款嘛
提问 / 上文配图 · 1 张 · 点击查看完整图片
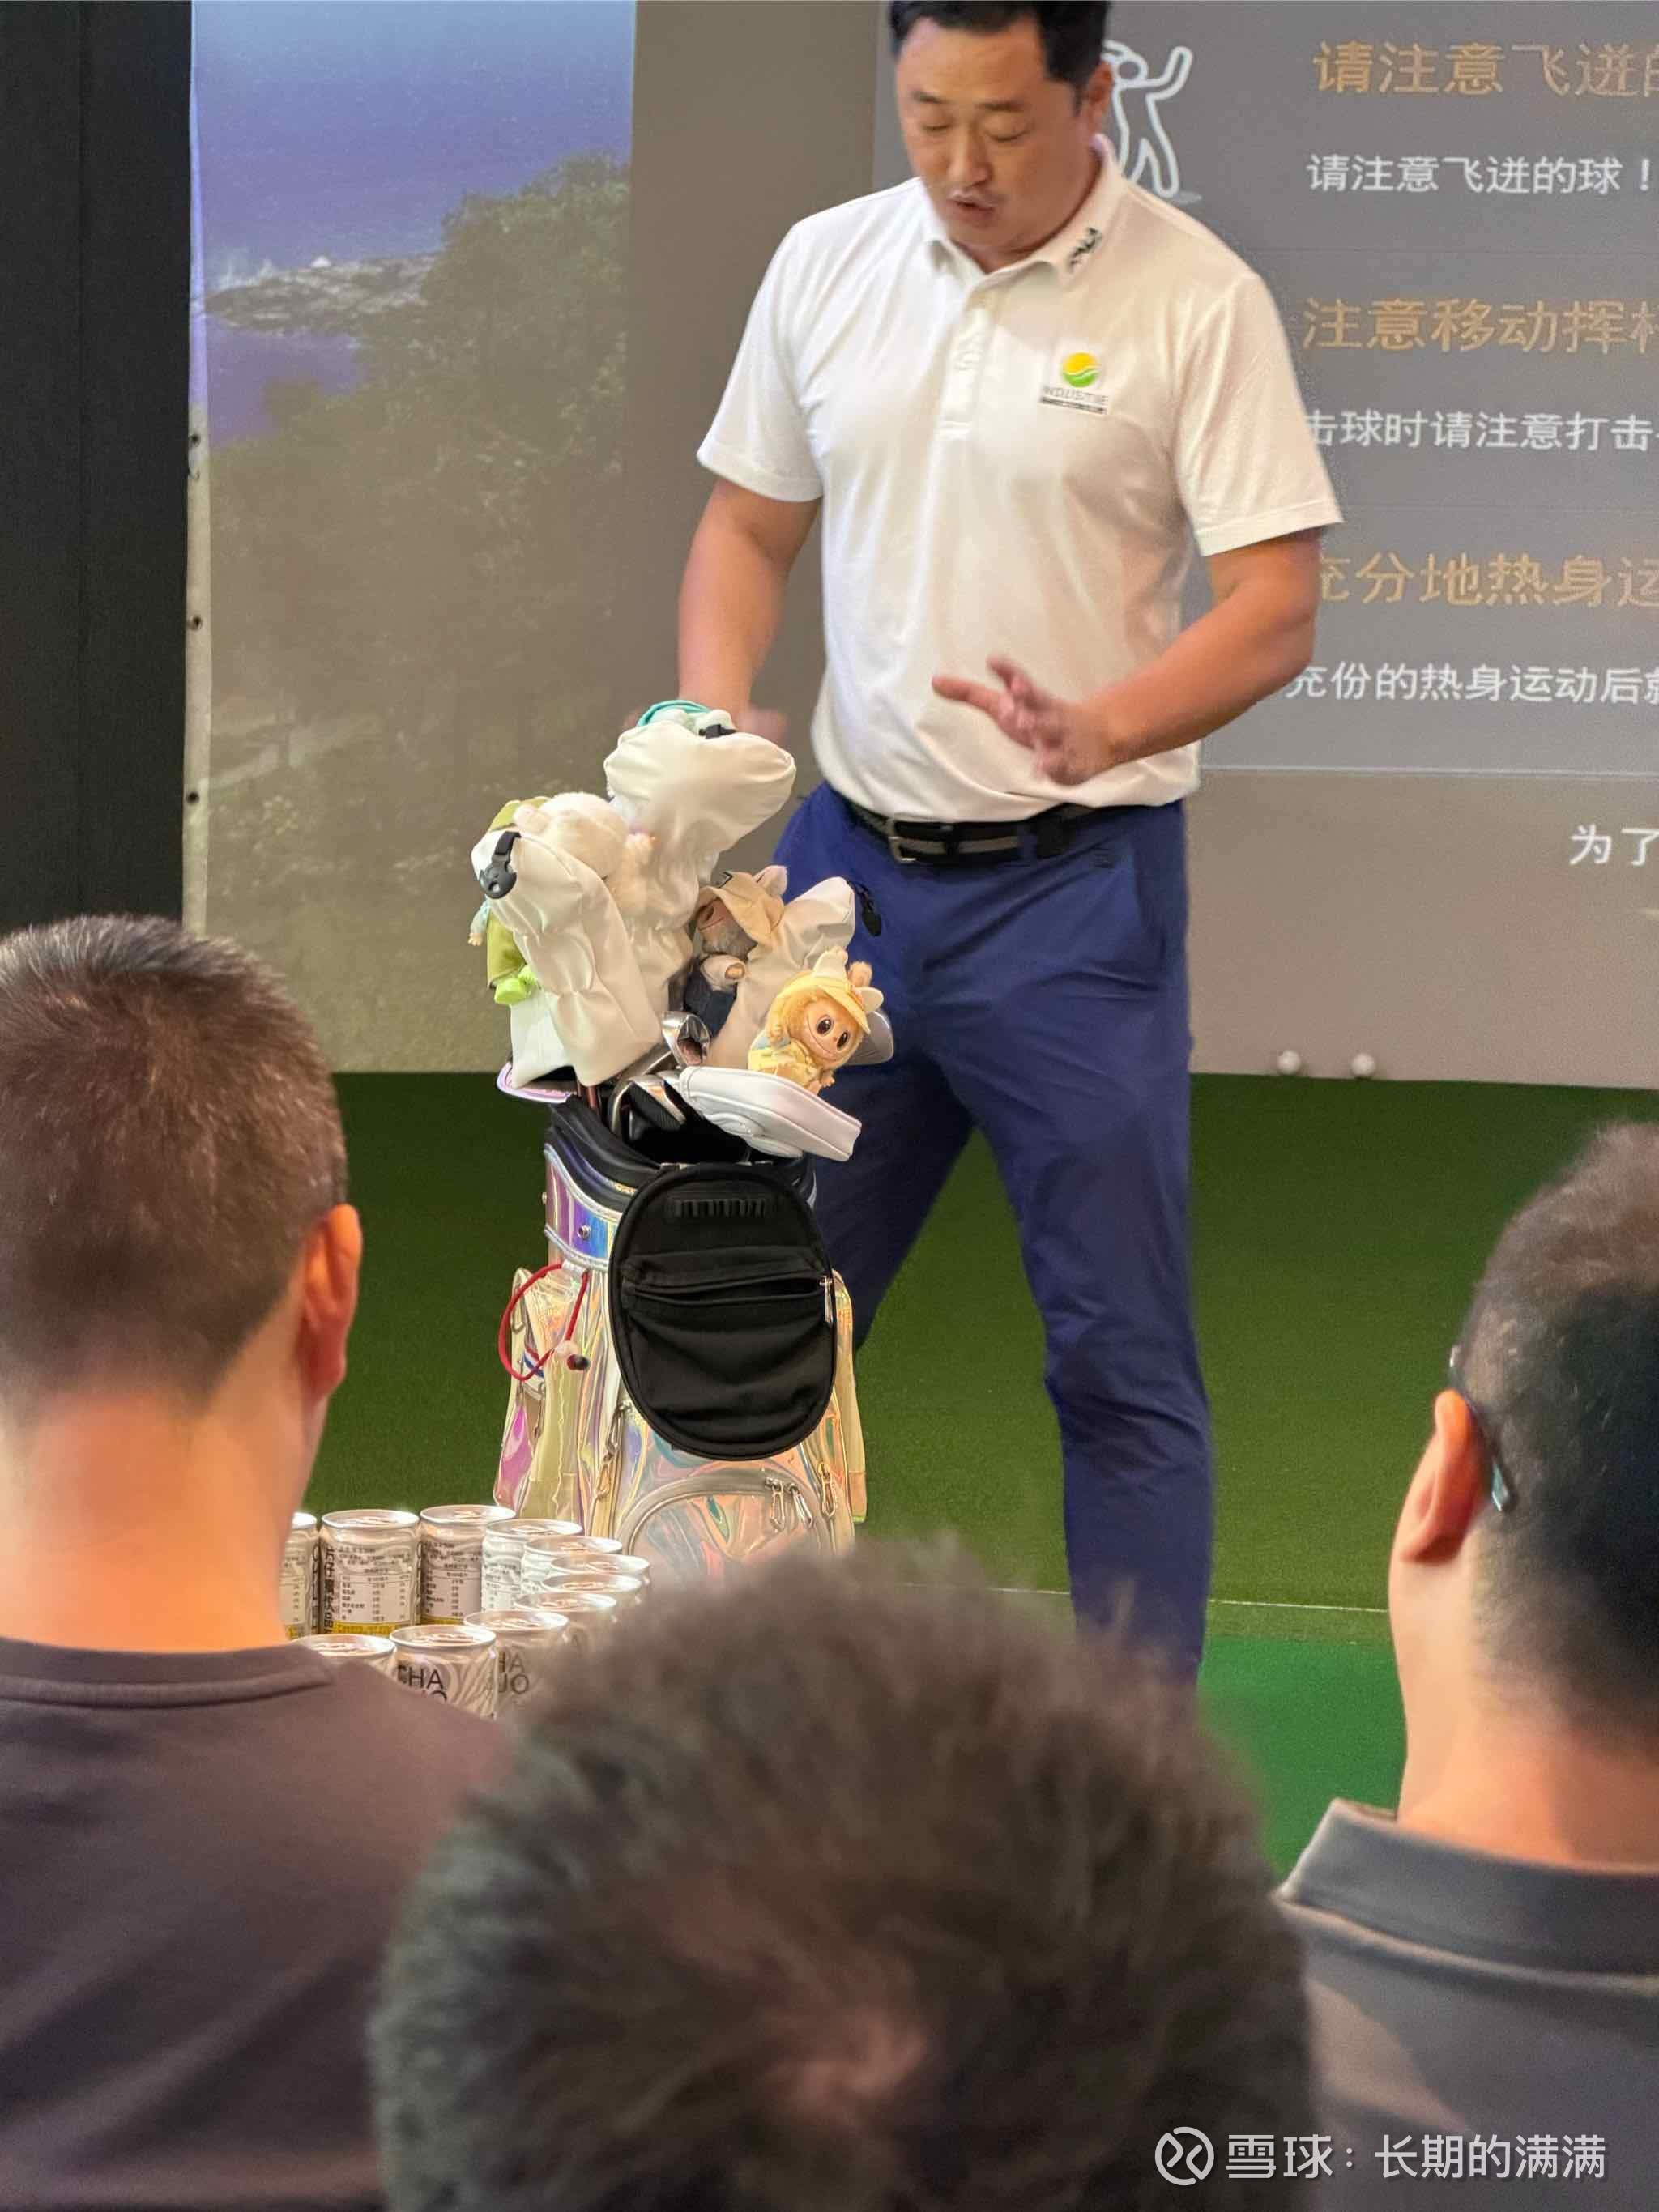
网友:一下子对大道说的具象化了@大道无形我有型 高尔夫+labubu
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:我也是新手啊,原本我也是从7号杆开始练,可是球老开右曲,之后教练建议我换成9号打。年头几乎每天连续在driving range练,握杆握得太紧,整个姿势很僵硬,手指都打到破皮了。高尔夫比我想象中难啊。还在努力摸索当中。
网友:我好像想明白了两个点。1、阿段老师为什么是满仓主义者?因为 持有 = 买入 ;2、阿段老师为什么会90%重仓单一股(苹果、网易看起来都是)?因为 持有 = 买入。阿段老师我这样理解对么@大道无形我有型
网友:大道您好,想请教您一个关于平常心的问题。我发现自己总会下意识地和别人比较:学习时比成绩,工作时比收入,投资时比收益。看到别人不如自己,会松一口气,看到别人比自己好,又会羡慕甚至嫉妒。 我其实不喜欢自己这样,理智上知道别人“比较”好并不意味着自己过得差,我也不希望自己的快乐建立在别人不如我之上,但这些情绪还是会不由自主地出现。 您有没有过类似的感受?如果有,是怎样逐渐转变的?我希望能从心里不再那么在意与别人的高低,而不只是每次比较之后劝自己想开点。从明白道理到真正做到,您有什么经验可以分享吗? @大道无形我有型
网友:阿段:您好!我现在每天都要在雪球上看你的发言,而且成为了一种习惯。你的语言表达,通俗易懂。想请您帮忙分析一下我是不是有臆想症,我总是感觉有一股莫名的力量在打压茅台,逼所有人往科技股里面去,完成冒一个人意愿
网友:茅台碰上周期下行了吗?好与不好其实显而易见啊,不懂为何有些人选择视而不见啊。
提问 / 上文配图 · 1 张 · 点击查看完整图片
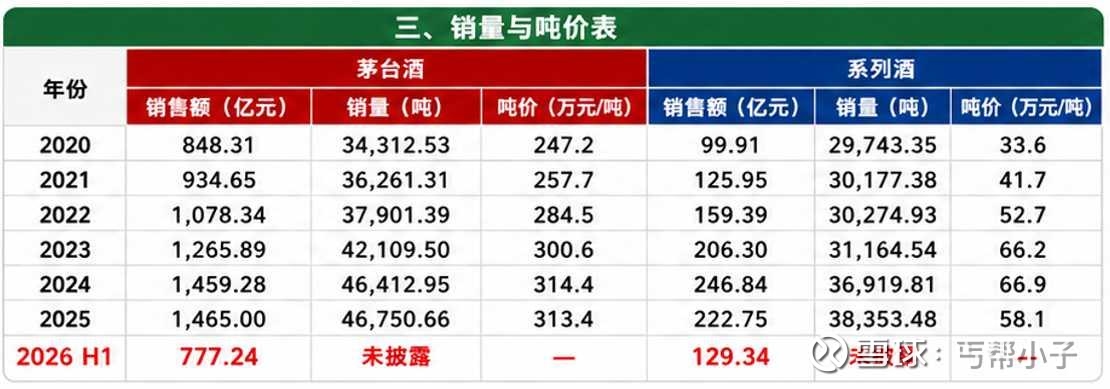
段永平:茅台系列酒以前靠搭售,彻底市场化后在看个几年才会知道真实需求的。以前我也不明白为什么飞天差价那么大,后来才明白经销商消化系列酒可能也是有成本的。 ↗
网友:@大道无形我有型 段哥,最近看茅台,有一个长期困惑:茅台拥有顶级现金流和商业模式,我个人认为它现在只是在正经历一轮严肃的“库存下行周期”。想请教您,在您的视角里,像茅台这种强品牌壁垒的公司,它的“周期”与普通制造业(如周期股)的周期,本质上有什么区别?当这种极强护城河碰上周期下行时,您会如何用“生意视角”来评估它当前的买入时机?感谢指点
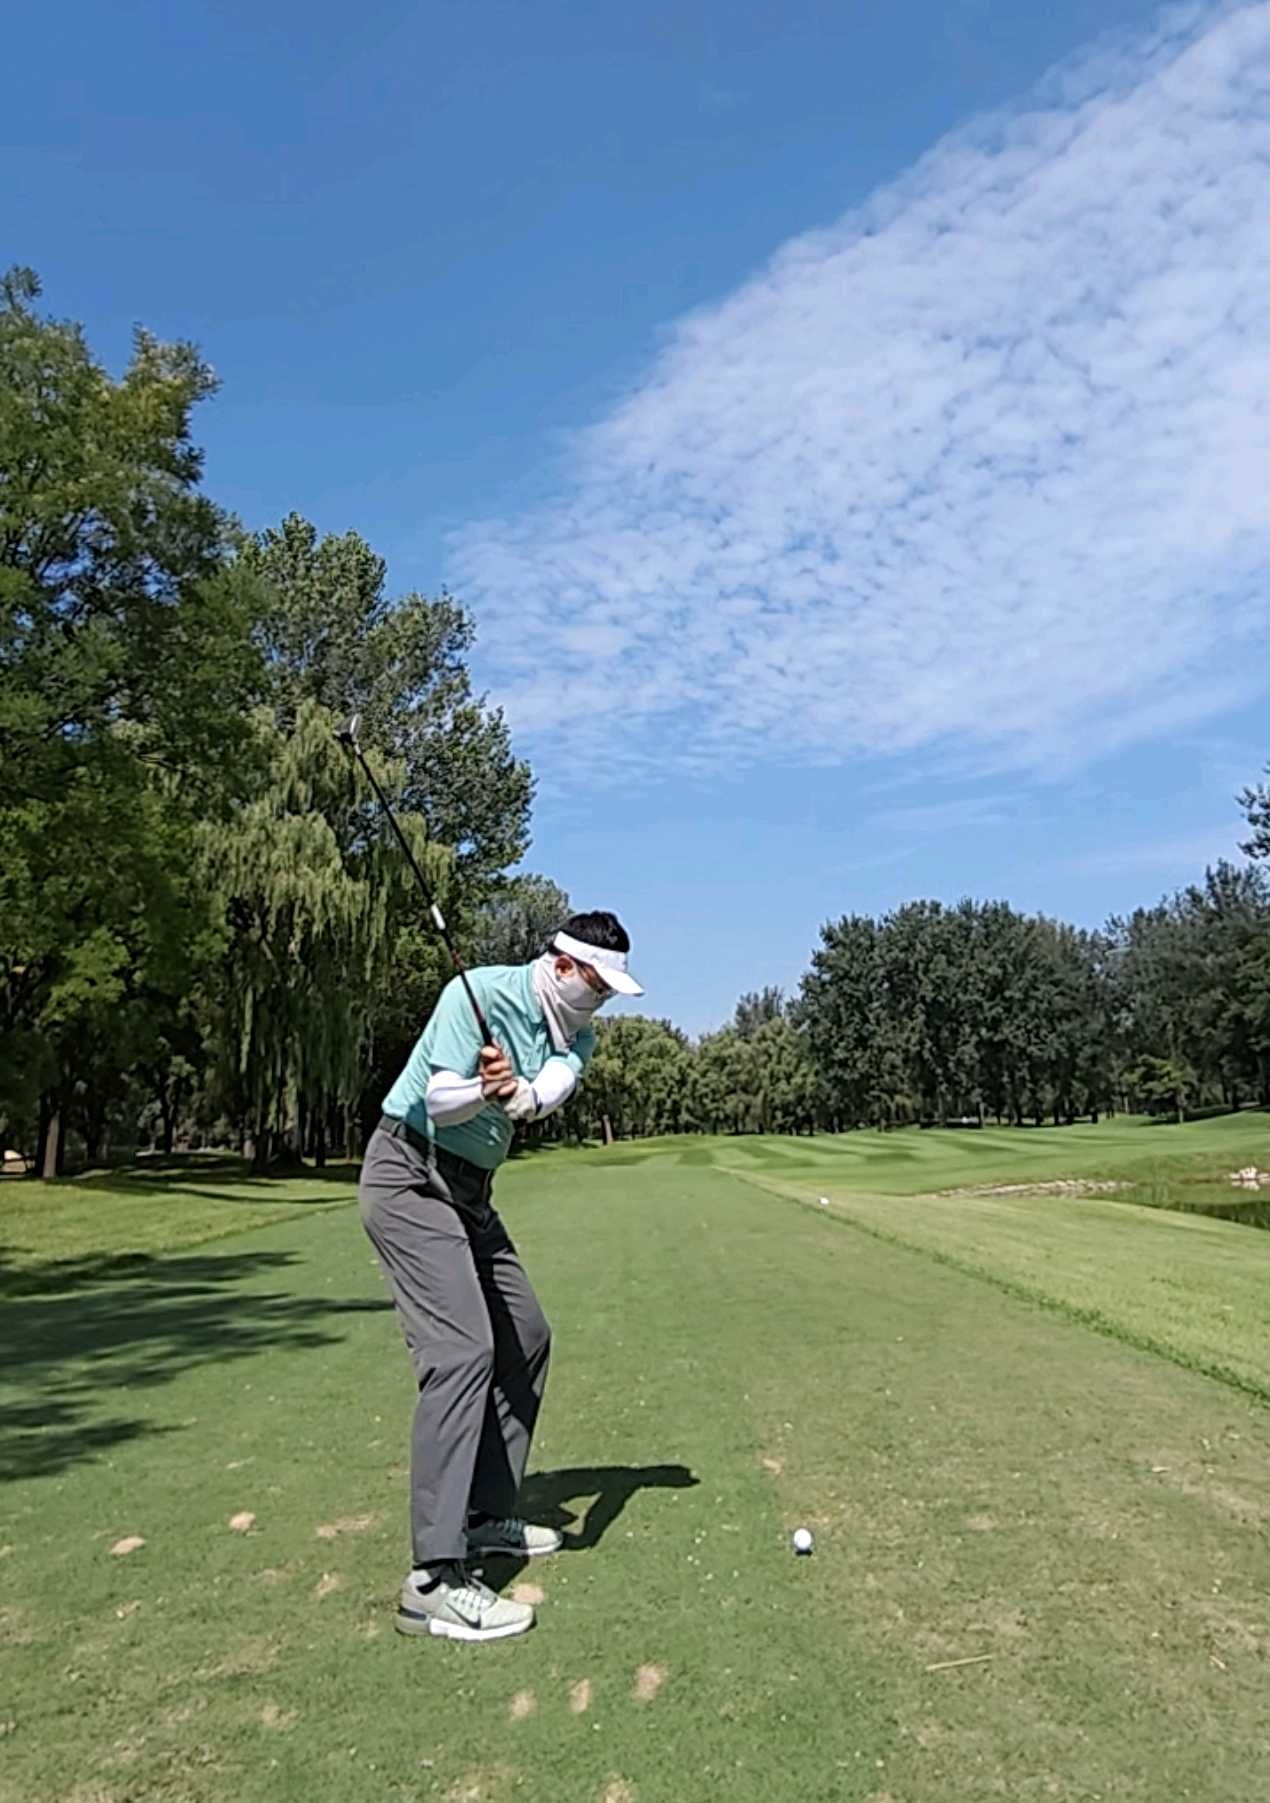
网友:大道,高尔夫新手求教:下杆时收腹总是使不上劲,感觉力量全断了。您平时是怎么练习核心发力和下杆节奏的?@大道无形我有型
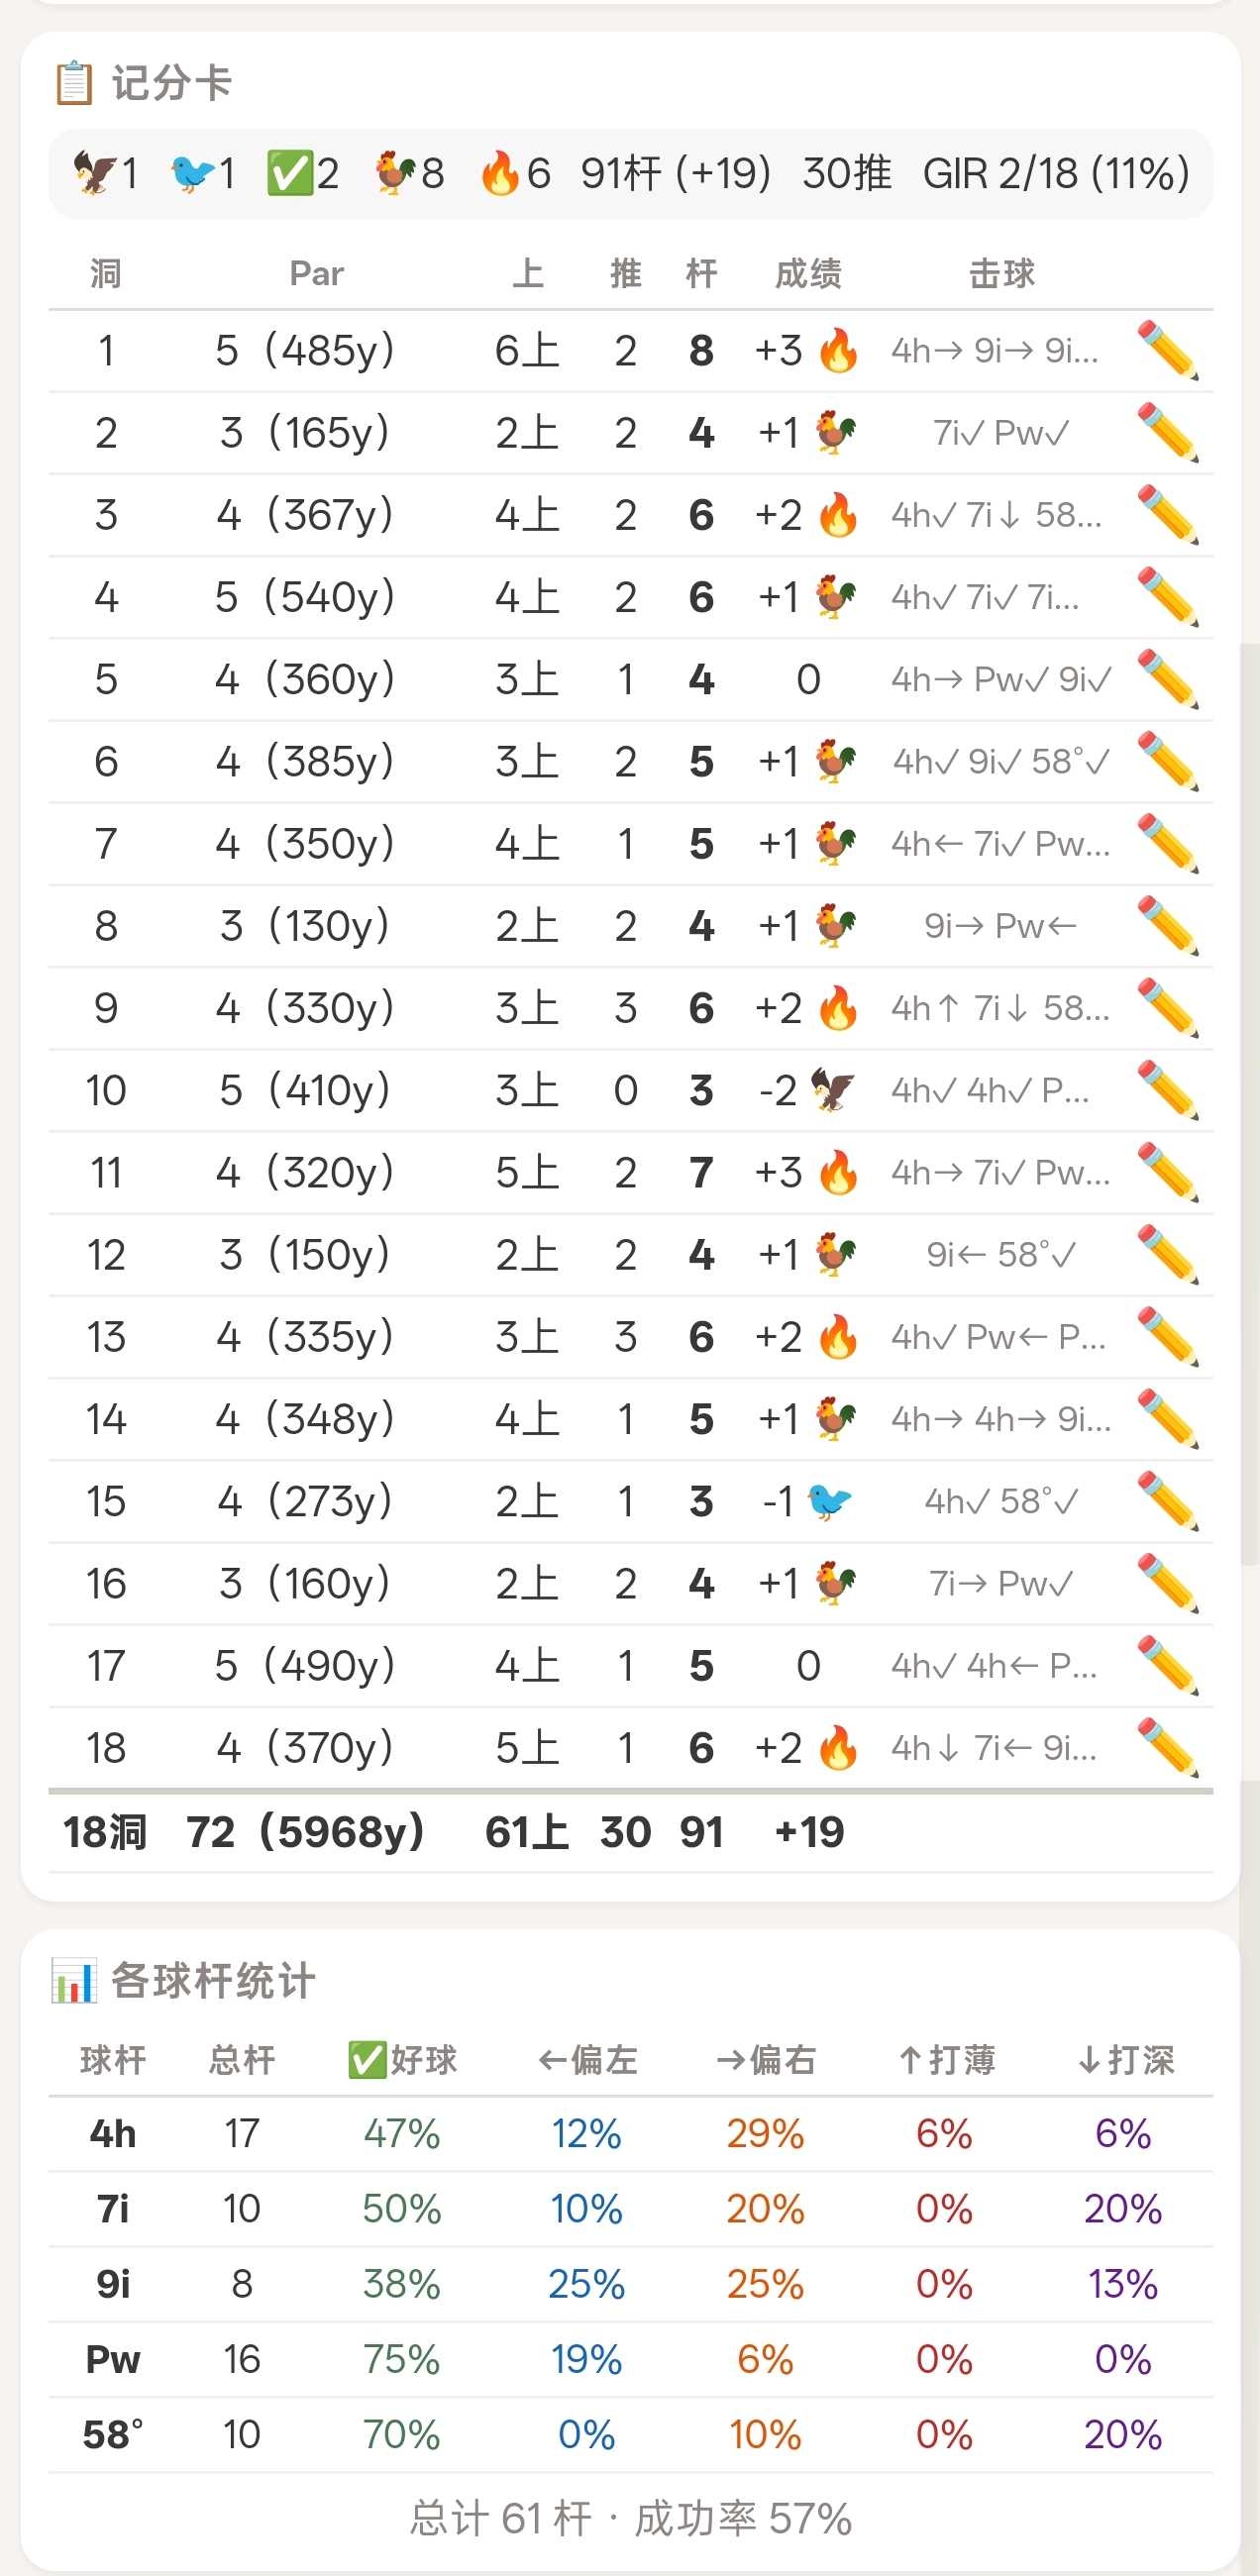
网友:谢谢!6450 par 72 slope 125
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:段总中午好,想请教个问题。我有点好奇,在国内的经济大环境下面,如果让段总当茅台的董事长,段总会打算怎么经营。(这个我想过,我感觉似乎我啥都不干,但是还是让利点给经销商会更好。品牌的维护也是一个蛮重要的东西)
段永平:现在人家已经干得很好了,而且我早就退休了。站着说两句不腰疼的话和干个CEO是完全不同的事情啊,工作量可能差1000-10000倍的。 ↗
网友:跟在游戏里买物品差不多。需要就买,不需要就卖。放不下了就扩背包扩仓库
网友:段叔,可以问问您除了捐款做慈善,给自己花的最大一笔钱是干嘛了。最近投资赚了点钱,有点飘,感觉纯数字的增长没办法给自己太多兴奋感,想给自己添个大家伙,但是预计会花掉现有20%的现金,要不点我两句,让我断了念头。
网友:原帖已被作者删除
网友:段总您好,我今年30岁,手里现有60万闲钱做长期投资,计划持有周期十年。当前设想配置:70%茅台、30%腾讯、10%泡泡玛特,想请教您这个组合是否可行?盼您指点@大道无形我有型
网友:大道您觉得您是否有点滞后了投AI,现在投会不会泡沫(老巴说不要参与人声鼎沸),于AI您也是敢为天下后吗@大道无形我有型 @大道无形我有型
网友:我是个稳定的业余爱好者哈不过最近有些进步,坚定不移保证开球上球道、难度大的洞坚决执行1切1推。今天见了7字头,12个par1只鸟3个加2(因为3推)
提问 / 上文配图 · 2 张 · 点击查看完整图片
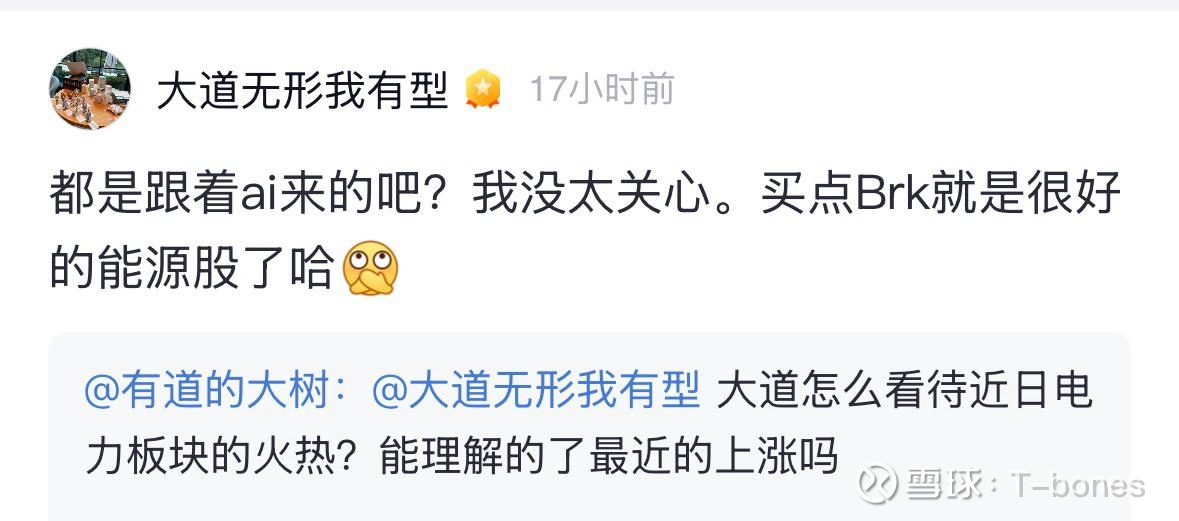
网友:伯克希尔·哈撒韦(Berkshire Hathaway)在传统能源领域的最核心投资主要是 西方石油(Occidental Petroleum, 股票代码:OXY)和雪佛龙(Chevron, 股票代码:CVX) 。 一、 西方石油(OXY)建仓与加仓历程 1. 初次接触与建仓(2019年 & 2022年) 2019年4月(优先股融资): 巴...
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 请问大道:我是小白两年前刚听说标普纳指,因为不咋懂就一次性配置了30万标普和70万纳指一直没有动过!未来也是准备拿着不动!请问这种思维符合价值投资理念吗?还是说应该配置一点个股!请教大道@大道无形我有型
网友:@大道无形我有型 阿段,你好,请问一下,你计划长期持有泡泡玛特,那你是否会允许一小部份持股被借出做空以收取借券费呀?可以回答吗?
网友:Gemini: 以 2006 年秋至 2026 年秋的整 20 年周期为区间,贵州茅台与标普 500(S&P 500)的年化复合回报率(CAGR)如下: | 标的 | 全收益复合年化(含分红再投资) | 纯价格复合年化(不含分红) | 20年累计总回报(全收益) | |---|---|---|---| | 贵州茅台 (600519) | 约 21% – 23% | 约 19% – 20% | 约 45 倍 – 65 倍 | | 标普 500 指数 | 约 11.2% – 11.4% | 约 9.2% – 9.4% | 约 7.5 倍 – 8.5 倍 | 核心数据拆解 * 贵州茅台 * 基准价格:2006 年秋季股价约为 42 元(前复权价格约 20–25 元)。 * 回报构成:过去 20 年间茅台累计实施多次送转股(股本扩充至 12.56 亿股),并派发了数百亿元现金股息。即使在经历估值中枢与批价周期的波动后,依靠深厚的品牌护城河、极高的净资产收益率(ROE)与长期的提价能力,其 20 年年化复合回报仍保持在 20% 以上。 * 标普 500 指数 * 点位变化:指数从 2006 年秋的约 1,320 点攀升至目前的约 7,680 点,纯点位涨幅接近 5 倍(CAGR 约 9.3%)。 * 股息再投资加成:加上 20 年间平均每年 1.5%–2% 的股息再投资,标普 500 全收益指数(S&P 500 Total Return)的复合年化达 11% 以上,显著超越了其 70 年长期名义均值(约 10%–11%)。
网友:我两个都买。
网友:茅台不可能跑过标普,买茅台也就图个5%的年华而已
网友:@大道无形我有型 段总您好,请问长期持有贵州茅台股票,需要考虑未来可能的极端气候频发,对高粱产量影响,从而导致茅台酒产量下滑,成本提高的利空因素吗?这种气候利空因素对茅台有多大影响?投资者应该重视吗?谢谢!
段永平:当然要考虑啊,同时还要考虑陨石撞地球,海平面上涨等等,这些因素之外还需要考虑人们很可能因为健康因素不再喝酒了……。话说回来, 如果茅台产量下降了真的是利空吗? ↗