网友:原帖已删除
雪球同步记录
共 11,739 条,覆盖 2011-03-24 至 2026-10-12。按发言时间从新到旧排列。
第 109 / 118 页 · 本页 100 条
网友:有,跟着有实业和投资经验的走。
网友:我不赞同,老巴也没有自己创立过做实业的公司,限定自己投资的范围,用常识来判断,用思考来定义就可以了。
网友:原帖已删除
网友:还在投资界颇有名气?靠什么混来名气呢?
网友:这七层塔都建立在识别企业(生意)能力的基石上, 没有这个基石(识别能力), 七层塔都是空的. 却偏偏没有如何识别一个好生意和一个好公司.
网友:从来不看好联想。
段永平:我没有看好或不看好的意思,我只是觉得不知道人们为什么喜欢用类似“高科技”这种模糊甚至没有定义的东西来形容自己。 ↗
网友:原帖已删除
网友:原帖已删除
网友:请不要用pe估值,这是错的,哈哈被我抓住了[吐舌]
网友:大道兄,遇到猎物差一点没进入自己设定范围或者只捡了点就上去了的情况。你一般会怎么办?谋事在人成事在天,继续等?虽然还有一定的安全边际,但他越远越难以接受啊。找下一个猎物?
网友:这下看不明白了。 知道"buy to own"与"buy to sell"的区别,但"buy to keep"与"buy to own“也有差别吗?
段永平:老巴说的是“buy to keep", 我记成"buy to own" 了,大概骨子里觉得是一个意思吧。事实上我确实看不出区别。 ↗
网友:我听着是"Buy to keep"哈..:)
网友:好吧,既然说大家来奥马哈是来学投资的,那么,投资是能学到的吗? 让老巴给你推荐一只股票? 哈哈,凭什么,老巴跟你又不熟。如果抱着这样的想法,我觉得还是趁早退出资本市场,把你的钱交给专业的资产管理人员去打理,比如购买老巴的股票。当然并不是每个资产管理人的水平都有老巴这么高...
网友:飞机舱门还没开
网友:卖put手里有钱才能卖,卖call手里有股票才能卖,对吗?
网友:此帖和价值投资有何关联?
网友:搜狐的最大看点是搜狗和分拆,我认为搜狐的确是被低估了。但是什么时候它的价值体现就说不好了,我觉得你应该借鉴@大道无形我有型 在雅虎 上的处理。
段永平:对我而言,感觉上搜狐的最大不确定性在其对视频的不断的大力投入。视频是个差异化很小的产品,一堆有钱的公司拼在一起,结局恐怕不太好。 ↗
网友:学习了一下,大致这么理解大道说的put和call的含义:当你理解了一个公司的价值,计划在10元买它。那么今日股价12元,我卖put的收入是白捡,毫无风险。同样,我认为20元就是高估,准备出手。那么卖call的收入是预算外财富,也是白捡。所以,从价值投资的角度说,option这个技术手段是毫无风险的,是制度白送的利润。做错的话,是对于公司价值的理解错误,与put或call无关。这样理解对吗?请教@大道无形我有型
网友:成也萧何败也萧何
网友:原帖已删除
网友:大多数人知道,但不懂,更加做不到。
段永平:其实是大多数人拒绝学。如果大多数人真知道的话,他们就应该远离市场。对85%以上的人而言,学习巴菲特最好的办法其实就是远离股市。问题是没人知道是哪85%。 ↗
网友:从我的用户名不难看出我对老巴的崇拜。巴菲特是不世出的天才,前无古人,后无来者。 下面这些观点以前在雪球上表达过,这里算是一个总结吧。 所谓的学老巴在这里指学习老巴现在的操作方式,即以合理的价格买入优秀公司的方法 记得多年前念大学的时侯有一种说法:大一不知道自己不知道...
网友:烟草行业从赚钱的角度看,生意模式看起来不错,毛利高。从顾客角度看,具有成瘾性,顾客忠诚度似乎也高。从股市的表现来看,菲利普莫里斯给持有人回报也不错。大道对这个有研究不,若有,抽空谈谈。谢谢。
网友:原帖已删除
网友:原帖已删除
段永平:[汗]肿么会得出这么个结论?[汗]。 不过,国际化的定义很含糊,如果国际化指的是学到世界上的好东西的意思就没问题,如果是指的拼命到别的国家去做生意的话,对中国绝大多数公司而言还是蛮危险的。 ↗
网友:原帖已删除
网友:请教大道,这些option的实际操作手段是怎么学在哪里学的呢?虽然课本的东西学了些但是还是不懂。
段永平:[汗]option不需要学,只和基本面和你的期望值有关。option是双刃剑,投资和投机都可以用,但长期的结果差别很大。 ↗
网友:有人用苹果是因为其功能,有人是因为其时尚身份。对品牌背后的需求不同,可能在变化时忠诚度也就不同了。我不止听到一个人说,苹果都成街机了,用起来不如最初那般有面子了,这个群体的忠诚度又会如何?
网友:这就是品牌忠诚度,对吗?
网友:有个问题想请教一下大道: 波特的五力模型能否用来验证“是否是好的生意模式”? 特别是关于“对上下游的话语权”我个人认为如果站在长期的角度考虑是有问题的, 供应商+公司+客户, 我的理解:好的生意模式,是为了能让(供应商+公司+客户)总值最大化,如果单纯只强调其中的任意一方或二方的利益,最终是不能维持下去的,也不是好的生意模式。 简单地说,只有通过利益共享,共同发展才能让整个生态链总价值提高,而不是仅凭自己的一时一处的优势恃强独享。 不知大道如何看呢?
网友:哈,我原来就有好些苹果。你为什么选择买股卖call,不选择卖put?
段永平:数学上是一样的。卖put的坏处是有时候不小心就卖多了,会用到margin。买股卖call不费脑子,没钱了就消停了。 ↗
网友:我当然知道您是大多头 哈 就是 “put给我就再卖个call或者就留着”? 我就是这句没看明白。。。 哈 我还没有那么弱。。
网友:原帖已删除
网友:sell call and buy put ?
网友:请教段总,谷歌为何最近几年一直没啥动静呢?我有朋友2007年就看好并持有到今天,他说5年来的收益令他绝望~
网友:大道对雪球怎么看,有没有在您的池子里?另外,是不是做过PE的人对于理解“买股票就是买公司”比一般的投资人士要更加容易?
段永平:呵呵,几乎所有做pe的人首先想到的大概都是能不能"退出"的问题吧?对雪球没看法,至少看不出伟大的生意模式的味道。 ↗
网友:原帖已删除
段永平:我发现siri最方便的地方实际上是发短信,尤其是开车的时候,直接说就行了。 Facebook 到现在还没搞懂有啥用,有时被迫登录一下,上去晃晃,不知干嘛。 ↗
网友:能提高、不断悟就能(不是说一定)到达吗?如果说投资是攀高峰(可能是没有顶的山峰),会不会有可能提高到一定程度就上不去了,也就是说其实也有机会是悟不会的?我觉得投资难的不是理念和智慧而是价值判断,很少有人能判断价值,简单但不容易的不容易在这里,虽然看起来不容易在前者。
段永平:个人认为悟明白了的人就可以,比如我有一个朋友,他非常明白地坚决不碰股票,只把钱投在自己懂的生意里,回报肯定比股市上85%以上的人好。 ↗
网友:原帖已删除
网友:那买公司就是买未来现金流折现是您补充说明的吗?[哈哈]
段永平:老巴应该也说过类似的话。买公司如果不是买未来现金流的话,那买的是什么呢?假设如果你买的不是上市公司的话就容易理解了。 ↗
网友:觉得自己已经走在对的路上了,继续跟大道学怎么把事情做对。
网友:原帖已删除
网友:还有加仓的吗?
段永平:[哈哈]我加了。584进马上卖个585的5月19号到期的call,收15块多,3个礼拜不到3%的保费,不收白不收[闭嘴]。put给我就再卖个call或者就留着,反正600块以下怎么着都行。 ↗
网友:原帖已删除
段永平:"说不定将来某天微软会干脆把两家公司都买下来然后组合成一个新的东西,名字都很好解决:Nookia;万一能上市,代码就是现成的NO。" 这个调侃有趣[哈哈]。 ↗
网友:原帖已删除
段永平:应该是买1688.com的过桥贷款吧?1688账上有不少现金,但在私有化以前是不可以被动用的,而用于私有化的钱应该要先给出去,所以需要贷款。纯属逻辑想象,本人对投行业务一点都不了解。 ↗
网友:非常感谢大道的分享,我的理解,这是个知行合一的过程:知道、悟道、信道、行道(即做到)。。。很高兴自己正在践行中。。。
网友:价值投资的一个中心两个基本点——学习老巴好榜样 2012年4月30日 从识字开始,我就一直喜欢阅读,阅读对我来说是一种爱好和休闲。还记得小学时到处找书看的情景,当时在偏僻的农村乡下,有字的纸都显得那么稀罕。如今对着书柜里日渐增加的书本和浩瀚的网络电子资源,感慨读书的黄金时期...
网友:等加入美籍了,晚辈找大道拜码头去。
网友:两个人的名字是指什么?
网友:外国人遗产税,如果通过香港券商也会有吗?
网友:苹果 换个角度看苹果,地球上海洋最大,最大的生物鲸也生长在海洋中;美国经济最牛,最大市值的公司也在美国,苹果,苹果市值最大。但从生物进化的角度来看,虽然海洋很大,但有边界,鲸长到一定个头就不会再长大;决定因素,食物的取得不是无限的、细菌、病毒、重金属在体内积累、外部创伤和寄生虫的累计、DNA的复制随着年龄增加就会变异,生物就会老去死掉。 为啥很多公司市值超过5000亿美元之后就会增长缓慢或走向衰落,苹果是不是也是一样,长大到一定规模,食物就会匮乏,内部和外部的攻击就会累计更多,管理机构庞大后公司文化就会变异,最后走向死亡。苹果已经是地球最大公司,还能再扩大一倍还是十倍。海洋中有特斯拉的话,估计苹果还能涨十倍。不论他现在的基因多么优秀,最终会因庞大而死亡。 如果我从生物学来估值,这个公司已经没有增长空间了,除非地球经济飞速增长,否则无法支持这样的市值了。
网友:原帖已删除
网友:re:"按6%折现到今天就是1005亿,刚好是今天的市值"。这不正是a great company at fair price吗。加上CEO也不错。
网友:MAC 的销售也会在中国爆发
网友:原帖已删除
网友:原帖已删除
网友:你和Nokia的相机比较过吗?我是说图像质量。
网友:OPPO的相机真的不是很好,我和刘有过几次接触[哈哈]
网友:原帖已删除
网友:原帖已删除
段永平:"关键的动机并不是让大家更好地拍照,而是为了卖他们的胶卷。" 利润导向和消费者导向的差别长期而言就是生与死的差别。 突然想到惠普打印机有点为了卖墨盒的意思(纯属乱感觉,没经过数据比较)。 ↗
网友:原帖已被作者删除
网友:原帖已被作者删除
网友:贝索斯一直强调自己的自由现金流,这点大道怎么看?
段永平:自由现金流好一定会反映在利润上,不知道为什么看不到。我还没读财报,回头有空再慢慢看。觉得amzn的生意模式确实不错,但再好的东西也得有个好价钱才行。 ↗
网友:原帖已删除
网友:两大用电的地方:屏幕、WIFI,各占30-40%吧。一般程序(非大游戏之类的)不耗电
段永平:哦,原来是酱紫。我知道屏幕耗电最厉害,但还真没注意wifi也那么厉害。另外,我发现没信号的时候耗电也很厉害,大概不断搜寻信号是很耗电的吧。 ↗
网友:关于待机时间这个问题,是不是厂商永远需要在待机时间和功能丰富之间做一个平衡,所以不可能无限制延长?
段永平:我不懂技术,估计是智能手机上需要运行的程序多很多同时又大很多的原因吧。iphone的电池已经算相对很好的了。 ↗
网友:大道真是无私巨献啊 ,“哪天如果智能手机也能待机10天8天时,这个需求就肯定没了”。
网友:今年苹果全球开发者大会,也就是 WWDC 2012 已经确定将于 6 月 11 日至 15 日在旧金山召开。本次大会的主题将集中在 iOS 和 Mac OS X 上。 网页链接 新版的macbook 会在wwdc发布吗
网友:有这么不着调的老板的公司值得投资?
网友:第九城市我满仓九城,自认为模仿段永平买网易,现在反省是不是错了,我预测8月公布二季财报转亏为赢,原因,神仙传贡献1000万美金,firefall开放贡献1000万,经过裁撤支出1000多万刀,那时给予九城正面预期,firefall值多少钱,多少倍市盈率,到明年8月九城财报有firefall全球,运营,分成收入,加行星边际2【可能超过firefall中国】。那时九城会爆发。: 管理层裁撤应该也是这么想的,朱骏有点不务正业,tony应该还可以的,firefall团队应该还可以的收起
段永平:[汗]想起当年有人模仿着去买china.com,因为那也是几块钱的互联网公司。当时我提醒那是家烂公司,千万别碰,结果人家不听,呵呵。 ↗
网友:原帖已删除
网友:无人驾驶实现后,汽车或许就变成了一个大终端,类似于kindle之于amazon,ipad之于apple~
网友:在中国,买苹果的人,都是把苹果当成一个标配的时尚品罢了。这和当年一部手机上万元,中国却买者甚众,是相同的道理。苹果最后会发现低估了中国人对苹果手机的购买能力。 我身边买了苹果手机的人,多说苹果手机最主要用途还是闲的时候可以玩玩游戏。 用户多了,自然会衍生出软件服务来。 个人不认为苹果的竞争力是因为软件好。我倒是认为苹果未来的增长潜力在软件。构筑一个象企鹅类似的封闭帝国。
网友:苹果去哪呢?
网友:买了之后再想,就难想明白了、
网友:上一次季报出来前apple是大涨的,大道买了一些,季报出来,涨得更汹,我想了一会加了一点。这一次季报前,是跌了好久了,方总买了一些,现在又大涨,我又在想,要不要加一些。••••••• 这就是莱鸟与大师之间的差距。
段永平:我是上上上上次季报前买的吧?实际上买了以后我就不是那么关心季报了。在买之前一定要看明白,不然这过山车会晕的。 ↗
网友:为什么会跌到剩1%?UNG的本质不就是每年收“保管费”千分之六的一份天然气储量吗,当然是以期货合约形式存在。是因为General Partener骗人吗?
网友:原帖已删除
段永平:呵呵,这种事情是很难谈成滴。双方其实都没有必须要谈成的动机,所以任何一方都不会让步,大家好像只是定期交流一下,给股东有个交代而已。和阿里的谈判估计也类似。 ↗
网友:今天买了些苹果
网友:原帖已删除
网友:xbox 下降,是因为 玩家都在期待 下一代的xbox 吧?
网友:原帖已删除
网友:对@大道无形我有型 说:大道 我发现步步高手机针对的是女性市场, 而OPPO针对的是男性市场?为什么不把2个公司的手机业务合并啊
网友:我收到了,好像没扣税啊
网友:大道最近特别关注万科,也关注了几名万科高管微博。不知道有没买进万科呢?
网友:@大道无形我有型 大道:如果国家对淘宝的交易也收税的话,对淘宝商业模式有大的影响吗?
网友:原帖已删除
段永平:这大概是没有任何约束力的协议吧?3年的家电产品,恐怕没法有价格,也不能有品种,大概也不能有数量,但可以有金额[哈哈]。正在想,他们宣布这个的目的是什么呢?有点费解。 ↗
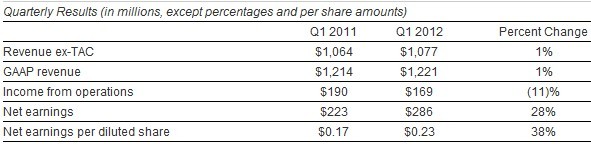
网友:雅虎 让人看到了希望。 雅虎今天公布的2012年Q1财报,似乎值得惊喜。利润同比增长28%,EPS同比增长38%(曾有回购)。 虽然雅虎扣除流量获得成本后的净营收实现了自2008年Q3以来的首次上涨,独立访问用户同比增长7%,而且运营现金流也增长45%。 但对雅虎这架老爷车来说,仍未能让人看到其业务翻身的希望。利润暴增的背后,是有超过一半来自股权收益(1.72亿),来自运营的利润仅1.69亿,同比下滑11%,而成本上涨2.7%。 也许,继续裁员(特别是产品部门),守住一年10个亿的利润,然后逐步出售各种小资产而获得利润的增长,最后大手笔地解决日本雅虎和阿里巴巴集团的问题,是广大股东希望所在。至于新CEO的复兴之路,仍然很遥远。 披露:文章发表时,本人不持有雅虎的多头或者空头仓位。 备注:之前我说股权收益1.72亿是一次性,是认为出售资产获得的。但现仍为查到出售了什么,所以存在@utel 说的非控股公司按比例计入利润的可能。特此更正并致歉。
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:不管有没有可能在完全不熟悉的领域大有作为,但他在现在就看到50年之后(可能的)趋势,这本身就很靠前了。
段永平:问题是他看到了吗?事实是,可能正因为这样,松下今天的日子才很难过。我猜松下这么多年来花在研发上的钱恐怕比google有史以来赚的钱还多,但好像效果不是很好。 ↗
网友:原帖已删除
网友:请教一下,大道为什么说没有看懂GA?是不看好其未来么?为什么?
网友:拆股的时候现有的股东的投票权没有变。只要你不卖掉它的A股,你的投票权以后应该也不会变。还算公平。
网友:晕了,再想想有没有简单方法可以描述[思考]
网友:刚开始没有变,只是股份变一倍,价格掉半,也就是十送十的概念。但是一半为A,有投票权,一半为B,没有投票权。你怎么也变得这么矫情啊,我们都老了啊。。。。哈哈。
网友:楼下一堆马屁,其实就是内心足够强大,没有对手,只有自己的意思。
网友:投票权没开始没有变,但他们可以减持一半,变现B股而保留A股。而小股民需要钱有时候必须卖A股。随着时间的流逝,他们可以根据股市的数据来继续减持,保证他们三个永远都有决定权。@大道无形我有形:
网友:假如你买了公司A,每年分10元,10年后,你拥有A和100元的红利,不知道我说明白了没有?
网友:投资人依旧可以选择啊,投票权又没变少
网友:原帖已删除