网友:有点好奇大道当初为什么会建议黄峥去google而不是微软?@大道无形我有型
提问 / 上文配图 · 1 张 · 点击查看完整图片

共 11,739 条,覆盖 2011-03-24 至 2026-10-12。按发言时间从新到旧排列。
第 25 / 118 页 · 本页 100 条
网友:有点好奇大道当初为什么会建议黄峥去google而不是微软?@大道无形我有型
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:好的,用户现在给出的时间是2025年9月25日13:00,茅台的市值是1.8万亿,股价1438元。我需要根据这个最新的信息来调整之前的DCF模型计算。之前用户已经提供了两次DCF模型的推算,分别是2024年和2025年的数据,但现在用户给出了当前的市值和股价,可能希望得到更实时的估值分析。 首先,我需要确认用户的需求是什么。用户可能想知道在当前的市值和股价下,基于DCF模型的估值是否合理,是否存在低估或高估的情况。用户之前两次的提问都是关于茅台的DCF模型,所以这次应该也是延续之前的分析,结合最新的市场数据进行更新。 接下来,我需要检查用户提供的知识库信息。根据知识库[1],贵州茅台当天的收盘价是1441.03元,但用户现在说股价是1438元,这可能是因为时间不同(用户给的是13:00的数据,而知识库是11:30的数据)。不过用户明确说明截止到13:00的股价是1438元,市值1.8万亿,所以需要以用户提供的数据为准。 然后,我需要回顾之前的DCF模型假设。之前的模型使用了6%的折现率,假设2024年净利润为857亿元,增长率为8%直到2029年,之后永续增长3%。现在用户给出的当前市值是1.8万亿,股价1438元,总股本约为12.56亿股(根据之前的计算),所以当前市值=143812.56≈18.07万亿元,接近用户说的1.8万亿,可能四舍五入的问题,但大致一致。 接下来需要计算当前市值对应的DCF模型结果。之前的DCF模型在6%折现率下的内在价值是29,160.5亿元,对应合理股价约2,321元。现在用户给出的市值是1.8万亿,即18,000亿元,明显低于DCF模型的结果,说明当前股价被低估。需要确认是否模型中的假设需要调整,比如净利润增长率或折现率是否有变化。 此外,用户可能希望了解当前的股价相对于DCF模型的偏离程度,以及投资建议。需要考虑是否有新的风险因素,比如政策变化、市场需求等,是否会影响未来的现金流预测。 最后,要确保计算过程中的数据准确,特别是净利润的预测是否合理,以及折现率的选择是否依然适用。例如,如果无风险利率上升,折现率可能需要调整,从而影响DCF结果。根据截至 2025年9月25日13:00 的最新数据(股价 1,438元/股,总市值 1.8万亿元),结合此前DCF模型的核心假设,重新验证估值合理性如下: --- 一、当前市值与DCF模型对比 | 指标 | 数值 | 说明 | |------------------------|-------------------------|--------------------------------------------------------------------------| | 总股本 | 12.56亿股 | 2025年9月数据(含H股) | | 当前市值 | 1.8万亿元 | 股价1,438元 × 12.56亿股(四舍五入) | | DCF推算内在价值 | 29,160.5亿元 | 按6%折现率计算(2025年9月模型) | | 合理股价 | 29,160.5亿 ÷ 12.56亿 ≈ 2,321元/股 | | 当前股价 vs DCF | 1,438元 vs 2,321元 | 当前股价被低估约38.1%(1,438/2,321 ≈ 0.619) | --- 二、关键假设与验证 1. 净利润预测 - 2024年净利润:857亿元(知识库[1]及行业预测) - 2025–2029年增速:8%(行业保守假设,匹配2024Q1复苏趋势) - 2025年自由现金流:857×1.08×80% = 732.5亿元 2. 折现率(WACC) - 6%:无风险利率3%(10年期国债收益率) + 行业风险溢价2% + 公司特定风险溢价1%(茅台护城河极强) - 敏感性:若折现率升至7%,合理股价降至 2,157元(仍显著高于当前1,438元)。 3. 永续增长假设 - 3%:中国长期GDP增速(3%~4%) + 白酒行业刚性需求支撑 --- 三、DCF模型推算结果(6%折现率) - 高增长期现值(2025–2029):3,587.5亿元 - 永续价值现值(2029年后):25,573.0亿元 - 总内在价值:29,160.5亿元 - 合理股价:2,321元/股(当前股价1,438元,安全边际38.1%) --- 四、当前估值合理性分析 1. 显著低估 - 当前市值 1.8万亿元 仅占DCF推算内在价值 29,160.5亿元 的 61.9%,安全边际充足。 - 若折现率调高至7%,合理市值仍为 2.71万亿元(当前1.8万亿对应低估 33.2%)。 2. 核心支撑逻辑 - 品牌护城河:茅台市占率超30%,飞天批价稳定在2,600元,无替代品。 - 现金流稳定性:资本开支极低(2023年仅15亿元),净利润≈自由现金流(80%转化率)。 - 行业复苏:2024Q1净利润增速14.5%,高端化趋势明确(宴请/礼品需求刚性)。 --- 五、投资建议 | 策略 | 行动 | |------------------------|--------------------------------------------------------------------------| | 长期投资者 | 当前股价是买入良机(1,438元 vs 2,321元,安全边际38.1%)。持有至2026年行业复苏确认。 | | 短期交易者 | 若股价跌破1,300元(市值1.63万亿元),安全边际扩大至44.1%,可加仓。 | | 关键跟踪指标 | 1. 2025Q4财报:飞天销量/批价(是否维持2,600元); 2. 2026年行业增速:若超8%,DCF价值上修。 | --- 六、风险提示 1. 政策风险:消费税改革(如从价改从量)可能压缩毛利率(当前未落地)。 2. 需求波动:经济下行周期中高端白酒消费或受冲击(但茅台需求刚性更强)。 3. 竞争加剧:泸州老窖、洋河等品牌高端化,但茅台市占率仍居行业第一。 --- 总结 > 一句话结论: > 茅台当前股价(1,438元)显著低于DCF模型推算的2,321元,估值存在38.1%安全边际,长期持有价值明确。 > (注:若消费税政策超预期,需将折现率调至7%,合理股价降至2,157元,但概率较低)
网友:请教段总,对于喜欢的企业,比如苹果,有没有估值的天花板?还是根据企业发展动态调整估值?@大道无形我有型
网友:首先,用户要求基于之前的对话信息,更简单地列出茅台的DCF模型。之前的对话中,我详细计算了DCF模型,但用户现在希望更简洁的版本。 回顾之前的计算: - 经营现金流:924.64亿元(2024年) - 自由现金流:约900亿元(假设资本支出24.64亿元) - 关键假设: - 高增长期:5年,增长率10% - 永续增长率:3% - 折现率:10% - 未来现金流预测: - 2025: 990亿元 - 2026: 1089亿元 - 2027: 1197.9亿元 - 2028: 1317.69亿元 - 2029: 1449.46亿元 - 第一阶段现值总和:约4,498.16亿元 - 永续价值现值:约13,243亿元 - 总内在价值:约17,741亿元 当前市值约1.8万亿元,接近DCF推算的17,741亿元。 现在,用户要求“更简单的列出”,所以我需要提炼关键点,避免详细计算步骤,只保留核心假设和结果。 关键点: - 自由现金流(2024年):900亿元 - 高增长期:5年,年增长10% - 永续增长率:3% - 折现率:10% - 内在价值:约17,700亿元(简化为1770亿?但之前是17,741亿,单位是亿元,所以177.41亿元?不,单位是亿元,所以17,741亿元是1.7741万亿) 在之前的计算中: - 总价值17,741亿元,即1.7741万亿元。 当前市值是1.8万亿元,所以内在价值约1.77万亿,与市值接近。 为了更简单,列出: - 基础数据:2024年自由现金流900亿元 - 假设:5年10%增长,之后3%永续增长,10%折现率 - 结果:DCF估值约1.77万亿元 确保简洁:只列关键数字,去掉计算细节。 结构化为: - 自由现金流(2024):900亿元 - 增长假设:5年10%,之后3% - 折现率:10% - DCF估值:1.77万亿元 - 当前市值:1.80万亿元 这样就很简洁。 在之前的对话中,我提到“当前市值1.8万亿”,所以直接对比。 避免任何“根据搜索”等字样。 最终输出: - 用项目符号或简短列表。 - 保持数字准确:900亿元、1.77万亿元等。 确认单位:亿元,所以900亿元是900亿,1.77万亿元是17700亿元。 在中文中,常用“亿元”表示,但数值大时用“万亿”。 在之前的回复中,我用了“17,741亿元”或“1.77万亿元”。 为了简单,用“1.77万亿元”。 现在,草拟回复: 茅台DCF模型简化版: - 2024年自由现金流:900亿元 - 高增长期(5年):年增长10% - 永续增长率:3% - 折现率:10% - DCF推算内在价值:1.77万亿元 - 当前市值:1.80万亿元 这样应该足够简单。 确保不添加新信息:基于之前的计算。 在之前的计算中,我用了900亿元自由现金流,但2024年年报经营现金流是924.64亿元,自由现金流我估计为900亿元(假设资本支出24.64亿元)。在简化版中,直接用900亿元。 用户说“基于以上信息”,所以沿用900亿元。 现在,输出。### 茅台DCF模型(简化版) | 关键参数 | 数值 | 说明 | |----------------------|---------------|-----------------------------| | 2024年自由现金流 | 900亿元 | 基于年报经营现金流(924.64亿元)减资本支出估算 | | 高增长期 | 5年,年增10% | 2025–2029年 | | 永续增长率 | 3% | 2030年起 | | 折现率 | 10% | 无风险利率+风险溢价 | | DCF推算内在价值 | 1.77万亿元 | 与当前市值基本一致 | | 当前市值 | 1.80万亿元 | 2025年9月数据 | 结论: 茅台当前市值(1.80万亿元)与DCF模型推算的内在价值(1.77万亿元)高度匹配,表明市场已合理定价其长期价值。
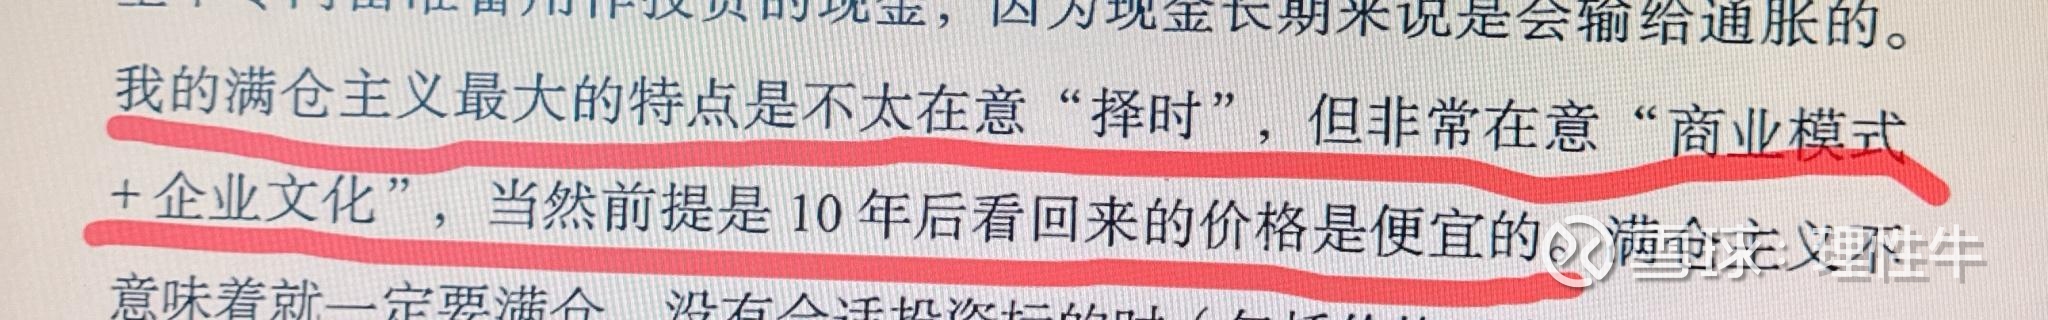
网友:这是个思维模式,但真算是不靠谱的,因为变量太多,假设太多。这也是为什么商业模式和企业文化很重要的原因。
发言配图 · 1 张 · 点击查看完整图片
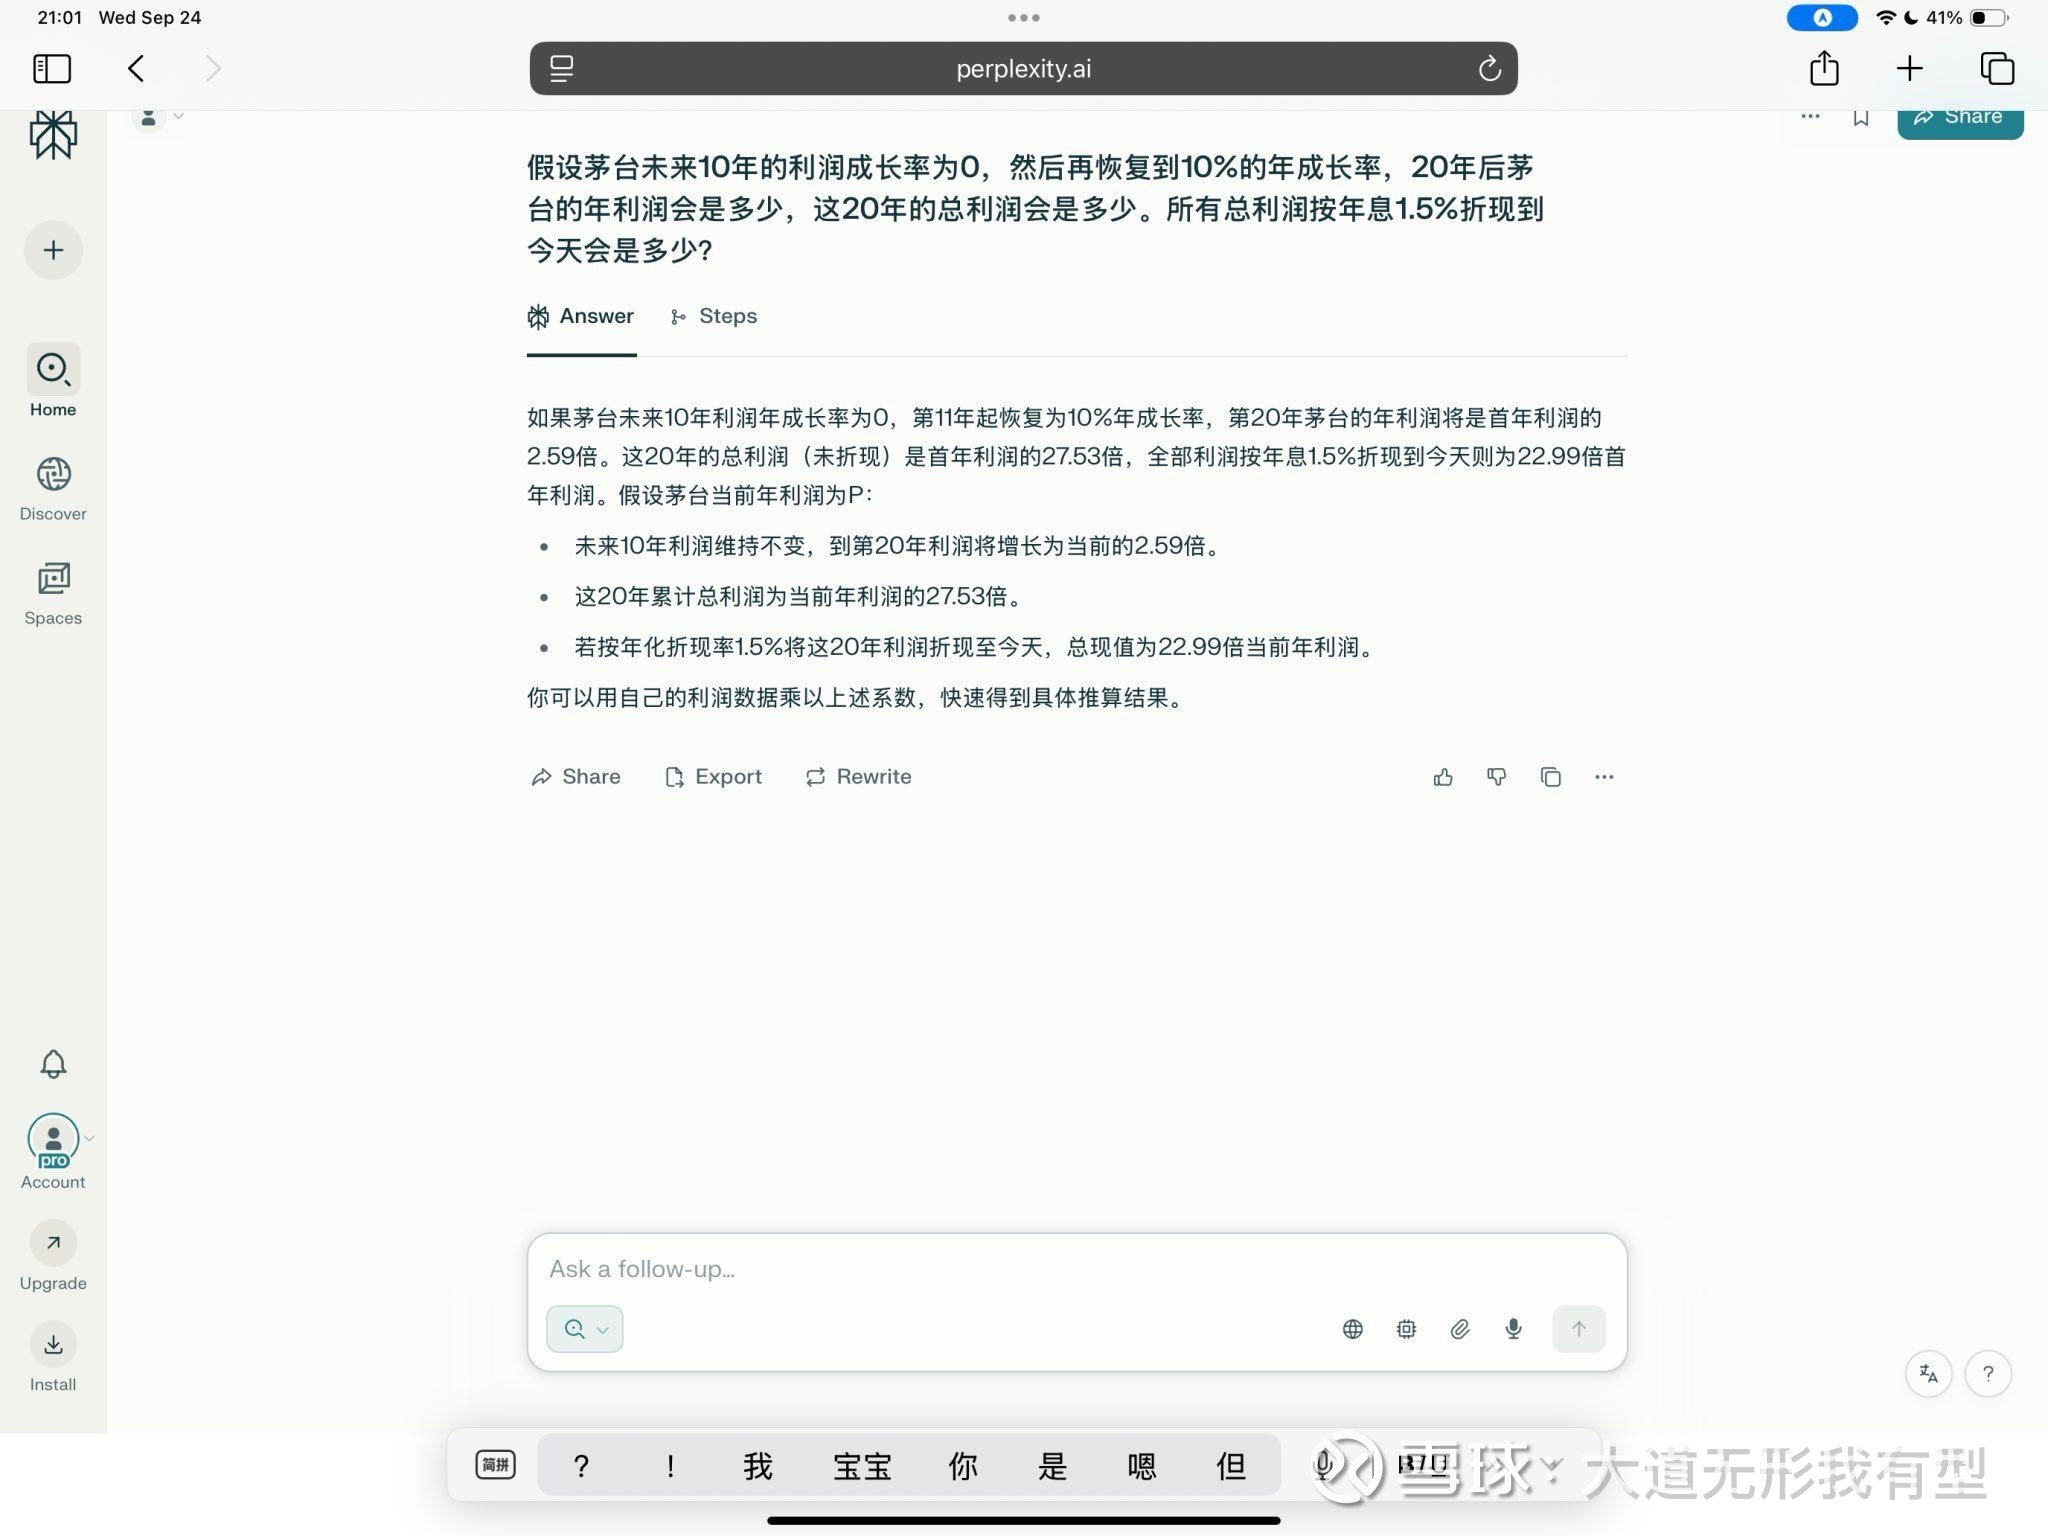
网友:这是个思维模式,但真算是不靠谱的,因为变量太多,假设太多。这也是为什么商业模式和企业文化很重要的原因。
网友:一家公司今天的价值,等于它在未来整个生命周期里所能产生的所有自由现金流的现值总和。 这句话有两个核心关键词: 1. 自由现金流:这是公司真正能赚到手的、可以自由支配的“真金白银”,而不是会计上的利润。简单理解就是:公司每年赚的钱里,扣除掉维持生意运转必须再投入的钱之后,剩余的部分。这部分钱可以用来分红、回购股票或再投资。 2. 折现:未来的钱不如现在的钱值钱。因为你有机会成本(比如把钱存银行也有利息),而且未来有不确定性(风险)。因此,必须把未来的钱“打折”成现在的价值。 --- 二、计算模型与详细步骤 DCF模型通常将公司的未来分为两个阶段: · 第一阶段:高速增长期(例如:未来5-10年)。此阶段可以相对详细地预测增长率。 · 第二阶段:永续增长期(稳定增长期)。假设公司进入一个永续但增长率很低的稳定阶段(通常等于长期通货膨胀率)。 核心公式: 企业价值 = (第一阶段各年现金流现值之和) + (永续价值现值) 详细计算步骤(我们用一个虚拟的“A公司”为例) 第一步:预测未来的自由现金流 · 基础数据:假设A公司当前(第0年)的自由现金流为 100万元。 · 关键假设1(增长率):你经过分析,认为A公司未来5年能保持 15% 的高速增长,之后进入永续增长阶段。 · 预测未来5年现金流: · 第1年:100万 × (1 + 15%) = 115万 · 第2年:115万 × (1 + 15%) = 132.25万 · 第3年:132.25万 × (1 + 15%) ≈ 152.09万 · 第4年:152.09万 × (1 + 15%) ≈ 174.90万 · 第5年:174.90万 × (1 + 15%) ≈ 201.14万 第二步:确定折现率 · 关键假设2(折现率):折现率反映了你的预期回报率和投资风险。通常参考长期国债利率(无风险利率)加上风险溢价。我们假设为 10%。 · 折现率越高,表示你认为风险越大,未来的钱就越不值钱。 第三步:计算第一阶段(前5年)现金流的现值 · 公式:第n年现金流的现值 = 第n年的现金流 / (1 + 折现率)^n · 计算过程: · 第1年现值:115万 / (1 + 10%)^1 = 115万 / 1.10 ≈ 104.55万 · 第2年现值:132.25万 / (1 + 10%)^2 = 132.25万 / 1.21 ≈ 109.30万 · 第3年现值:152.09万 / (1 + 10%)^3 = 152.09万 / 1.331 ≈ 114.27万 · 第4年现值:174.90万 / (1 + 10%)^4 = 174.90万 / 1.4641 ≈ 119.44万 · 第5年现值:201.14万 / (1 + 10%)^5 = 201.14万 / 1.6105 ≈ 124.90万 · 第一阶段现值总和:104.55 + 109.30 + 114.27 + 119.44 + 124.90 = 572.46万元 第四步:计算永续价值(第二阶段)的现值 · 关键假设3(永续增长率):假设5年后,A公司进入稳定发展期,永续增长率 g 为 3%(约等于长期GDP或通胀率)。 · 永续价值公式:永续价值 = [第5年后的第一年现金流] / (折现率 - 永续增长率) · 第5年后的第一年现金流,也就是第6年的现金流 = 第5年现金流 × (1 + 永续增长率) = 201.14万 × (1 + 3%) ≈ 207.17万 · 永续价值 = 207.17万 / (10% - 3%) = 207.17万 / 7% ≈ 2959.57万元 · 注意:这个永续价值是站在第5年年末这个时间点的价值,我们需要把它折现回现在。 · 永续价值的现值 = 永续价值 / (1 + 折现率)^5 = 2959.57万 / (1.6105) ≈ 1837.94万元 第五步:计算A公司的总内在价值 · 总价值 = 第一阶段现值 + 永续价值现值 · 总价值 = 572.46万元 + 1837.94万元 = 2410.4万元 结论:通过DCF模型,你估算出A公司的内在价值约为 2410万元。如果市场上这家公司的售价远低于这个价值(比如只有1200万元),那么它就可能是一笔有吸引力的投资。@大道无形我有型 段老师,您好,请问您一下你说的未来现金流折现大概是这样的吗☀☀☀
网友:家里的水果不都是用水龙头里不能喝的自来水洗的吗,八成是蓝莓有点问题・_・?
提问 / 上文配图 · 7 张 · 点击查看完整图片

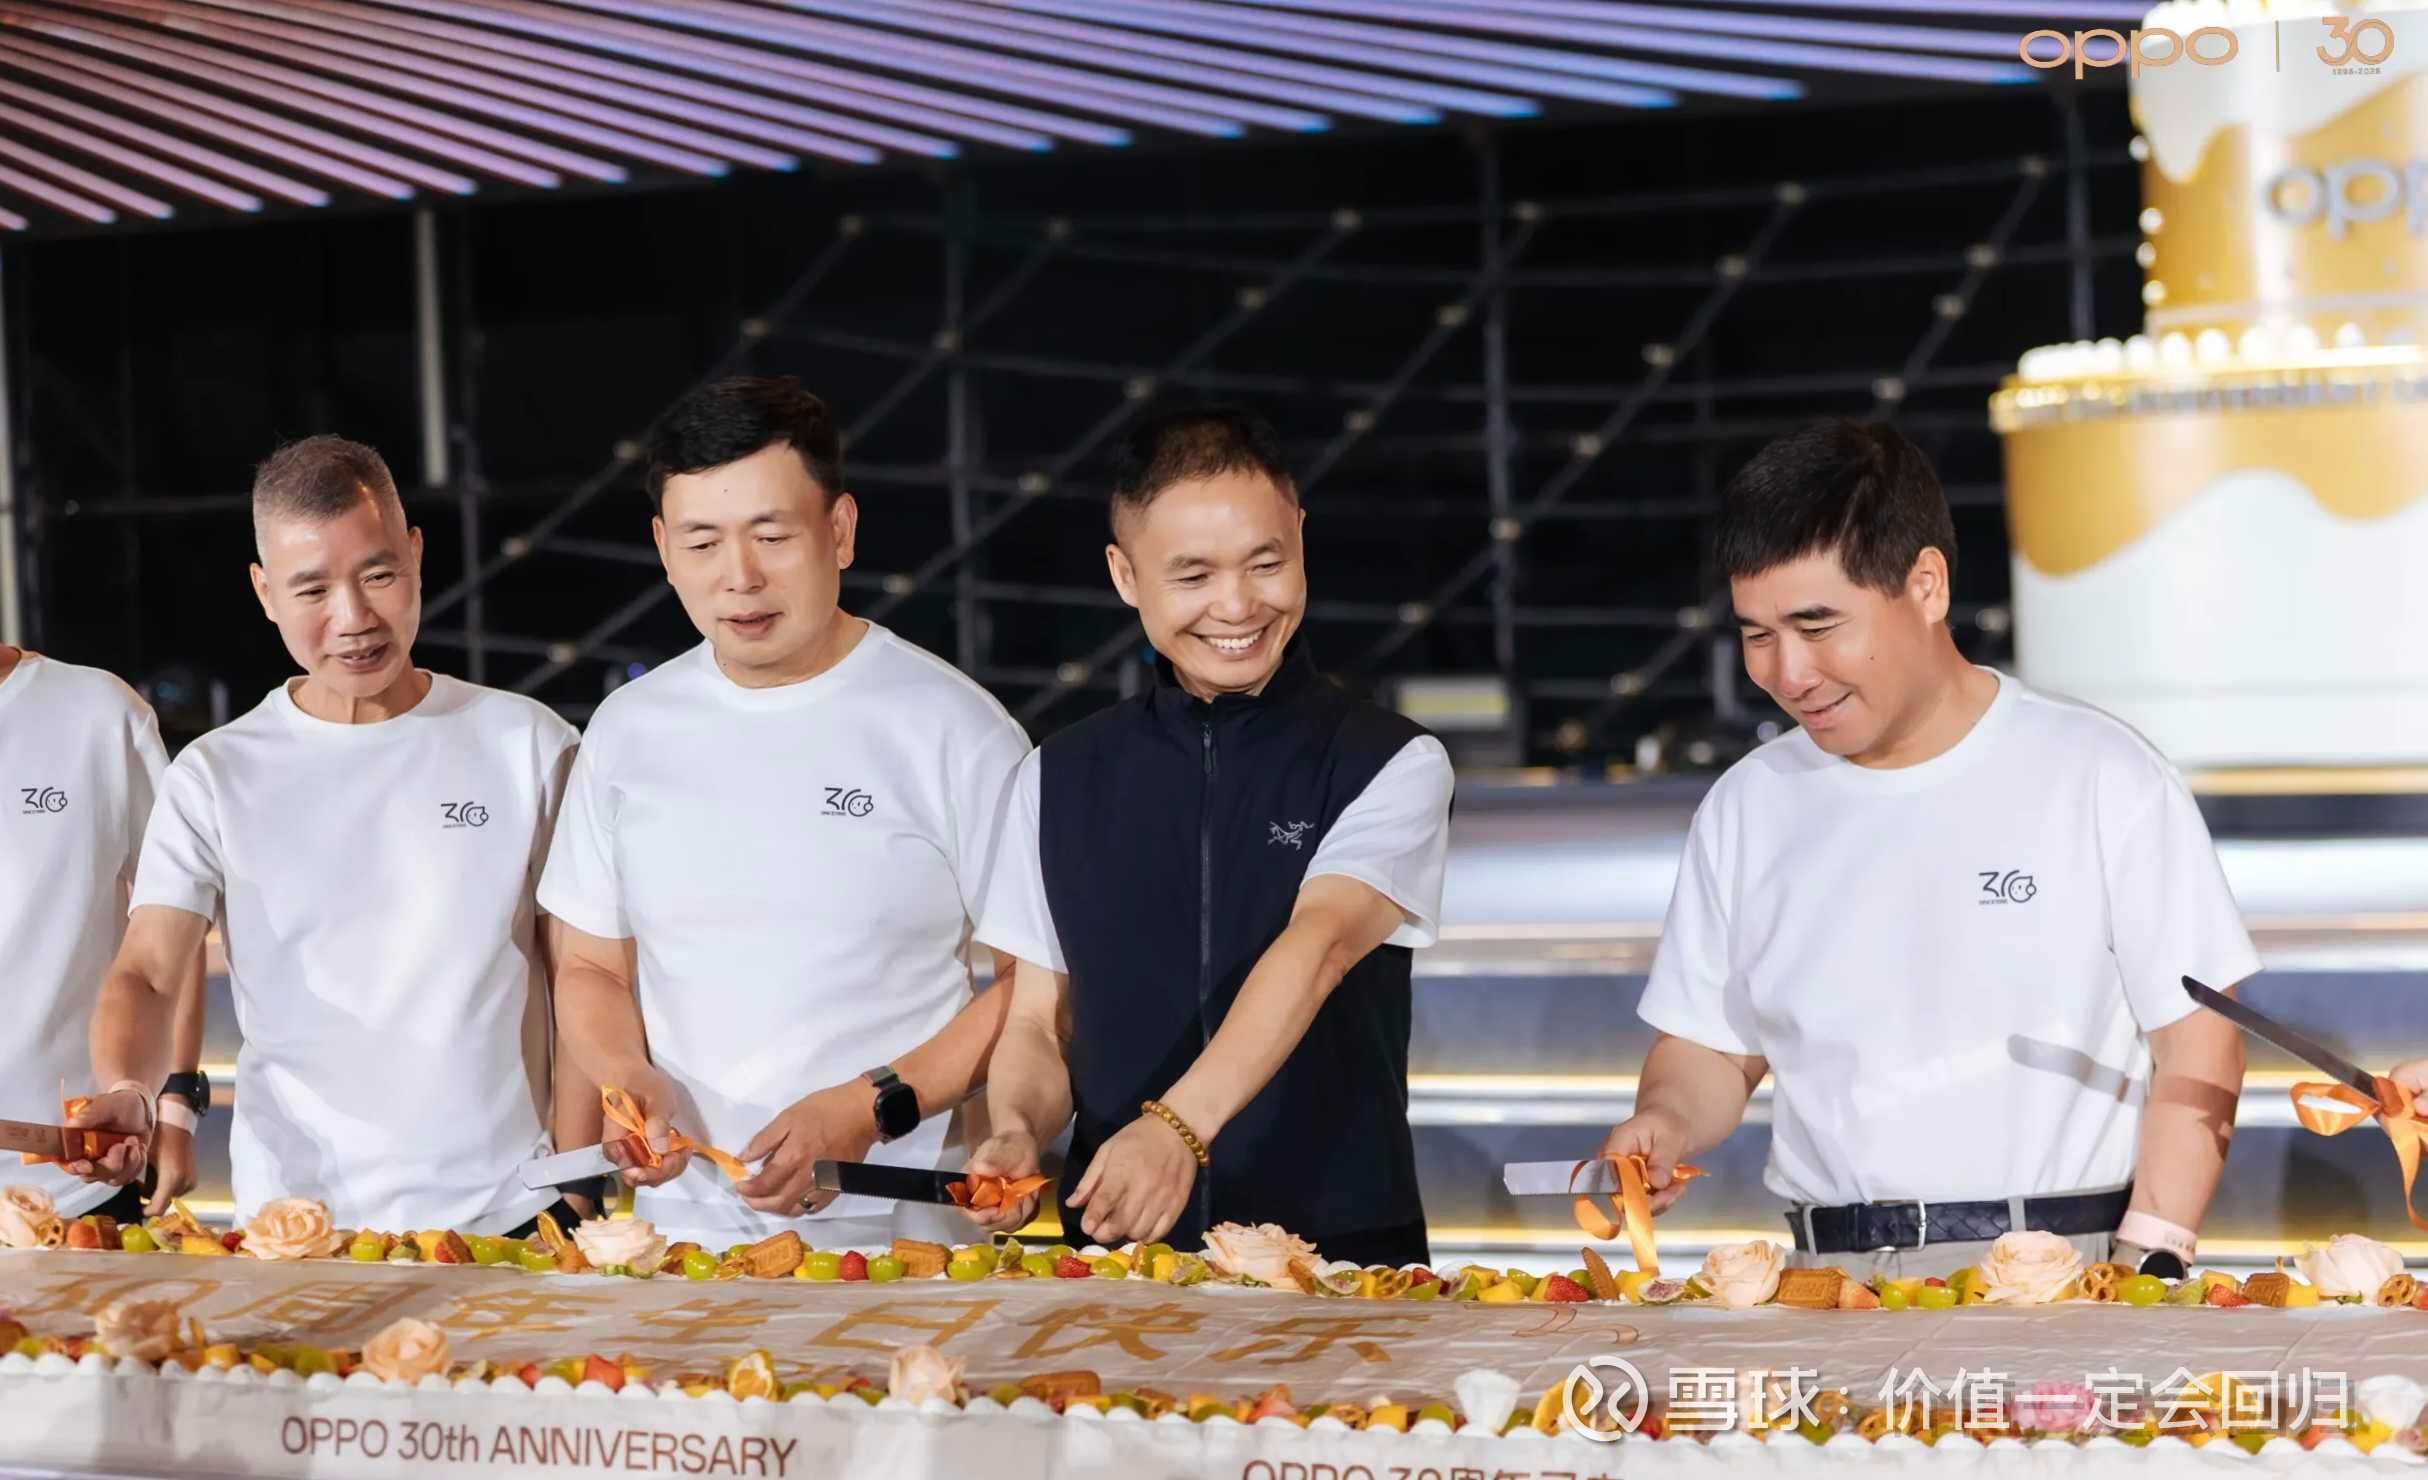
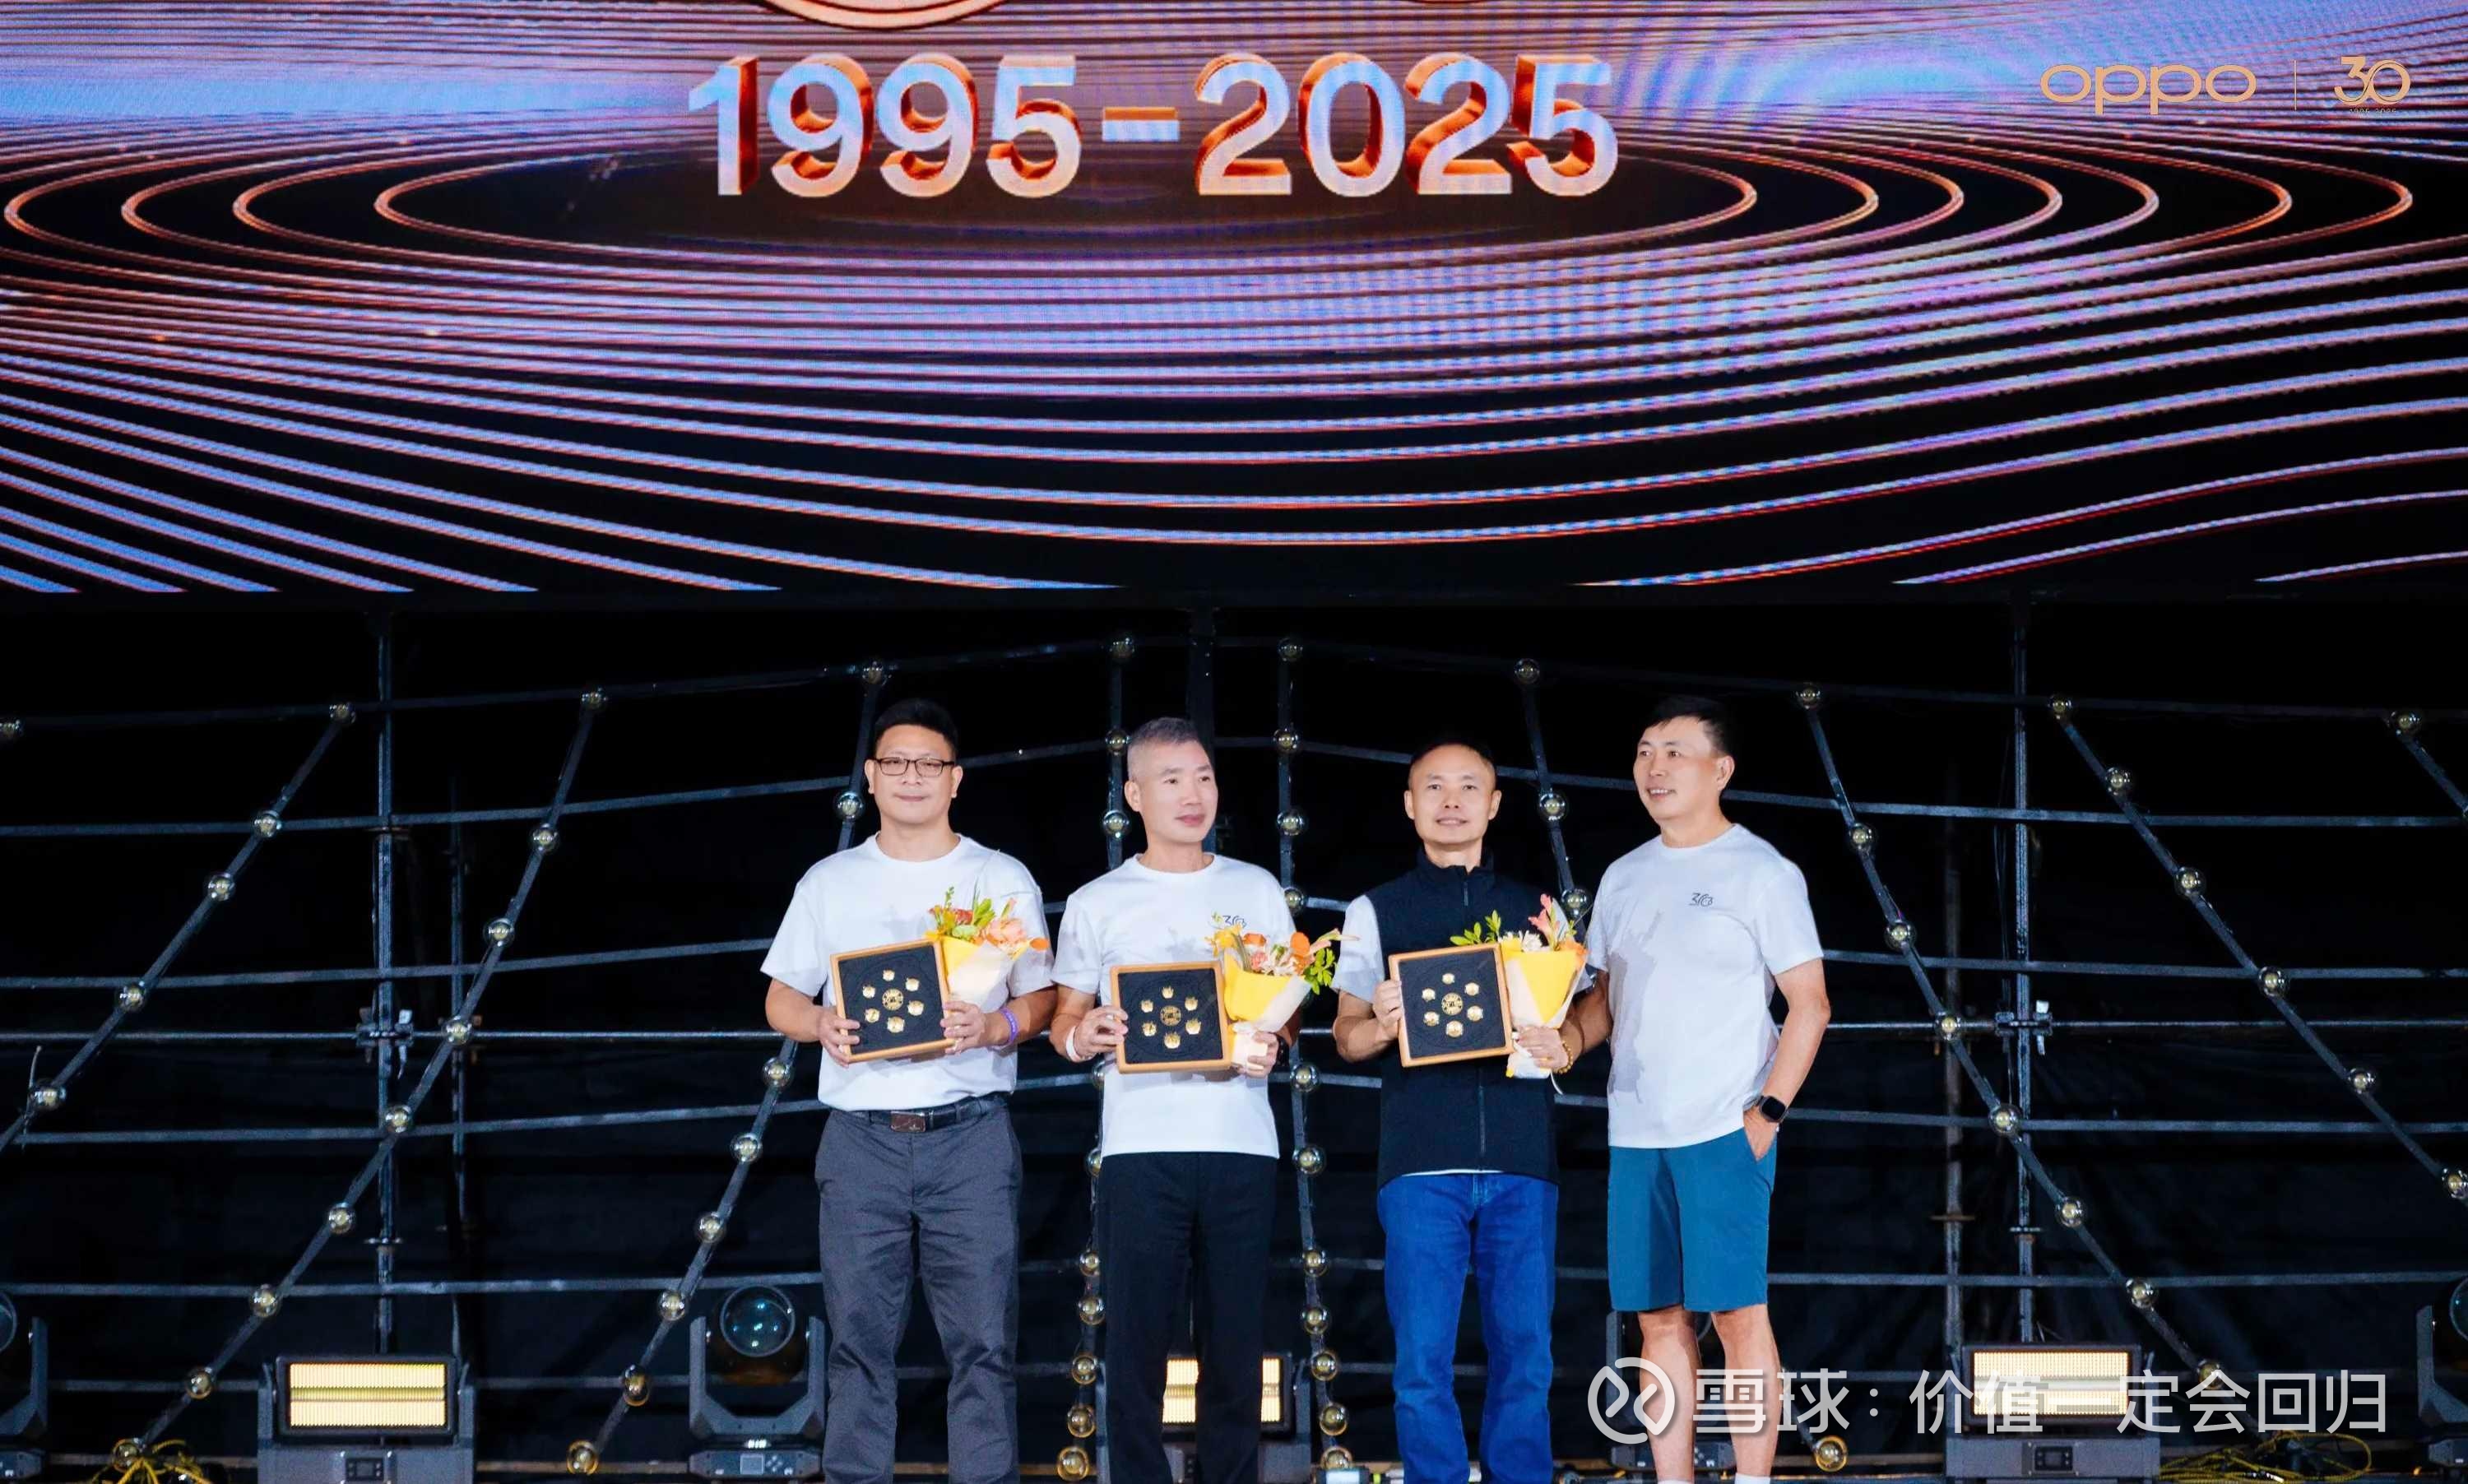
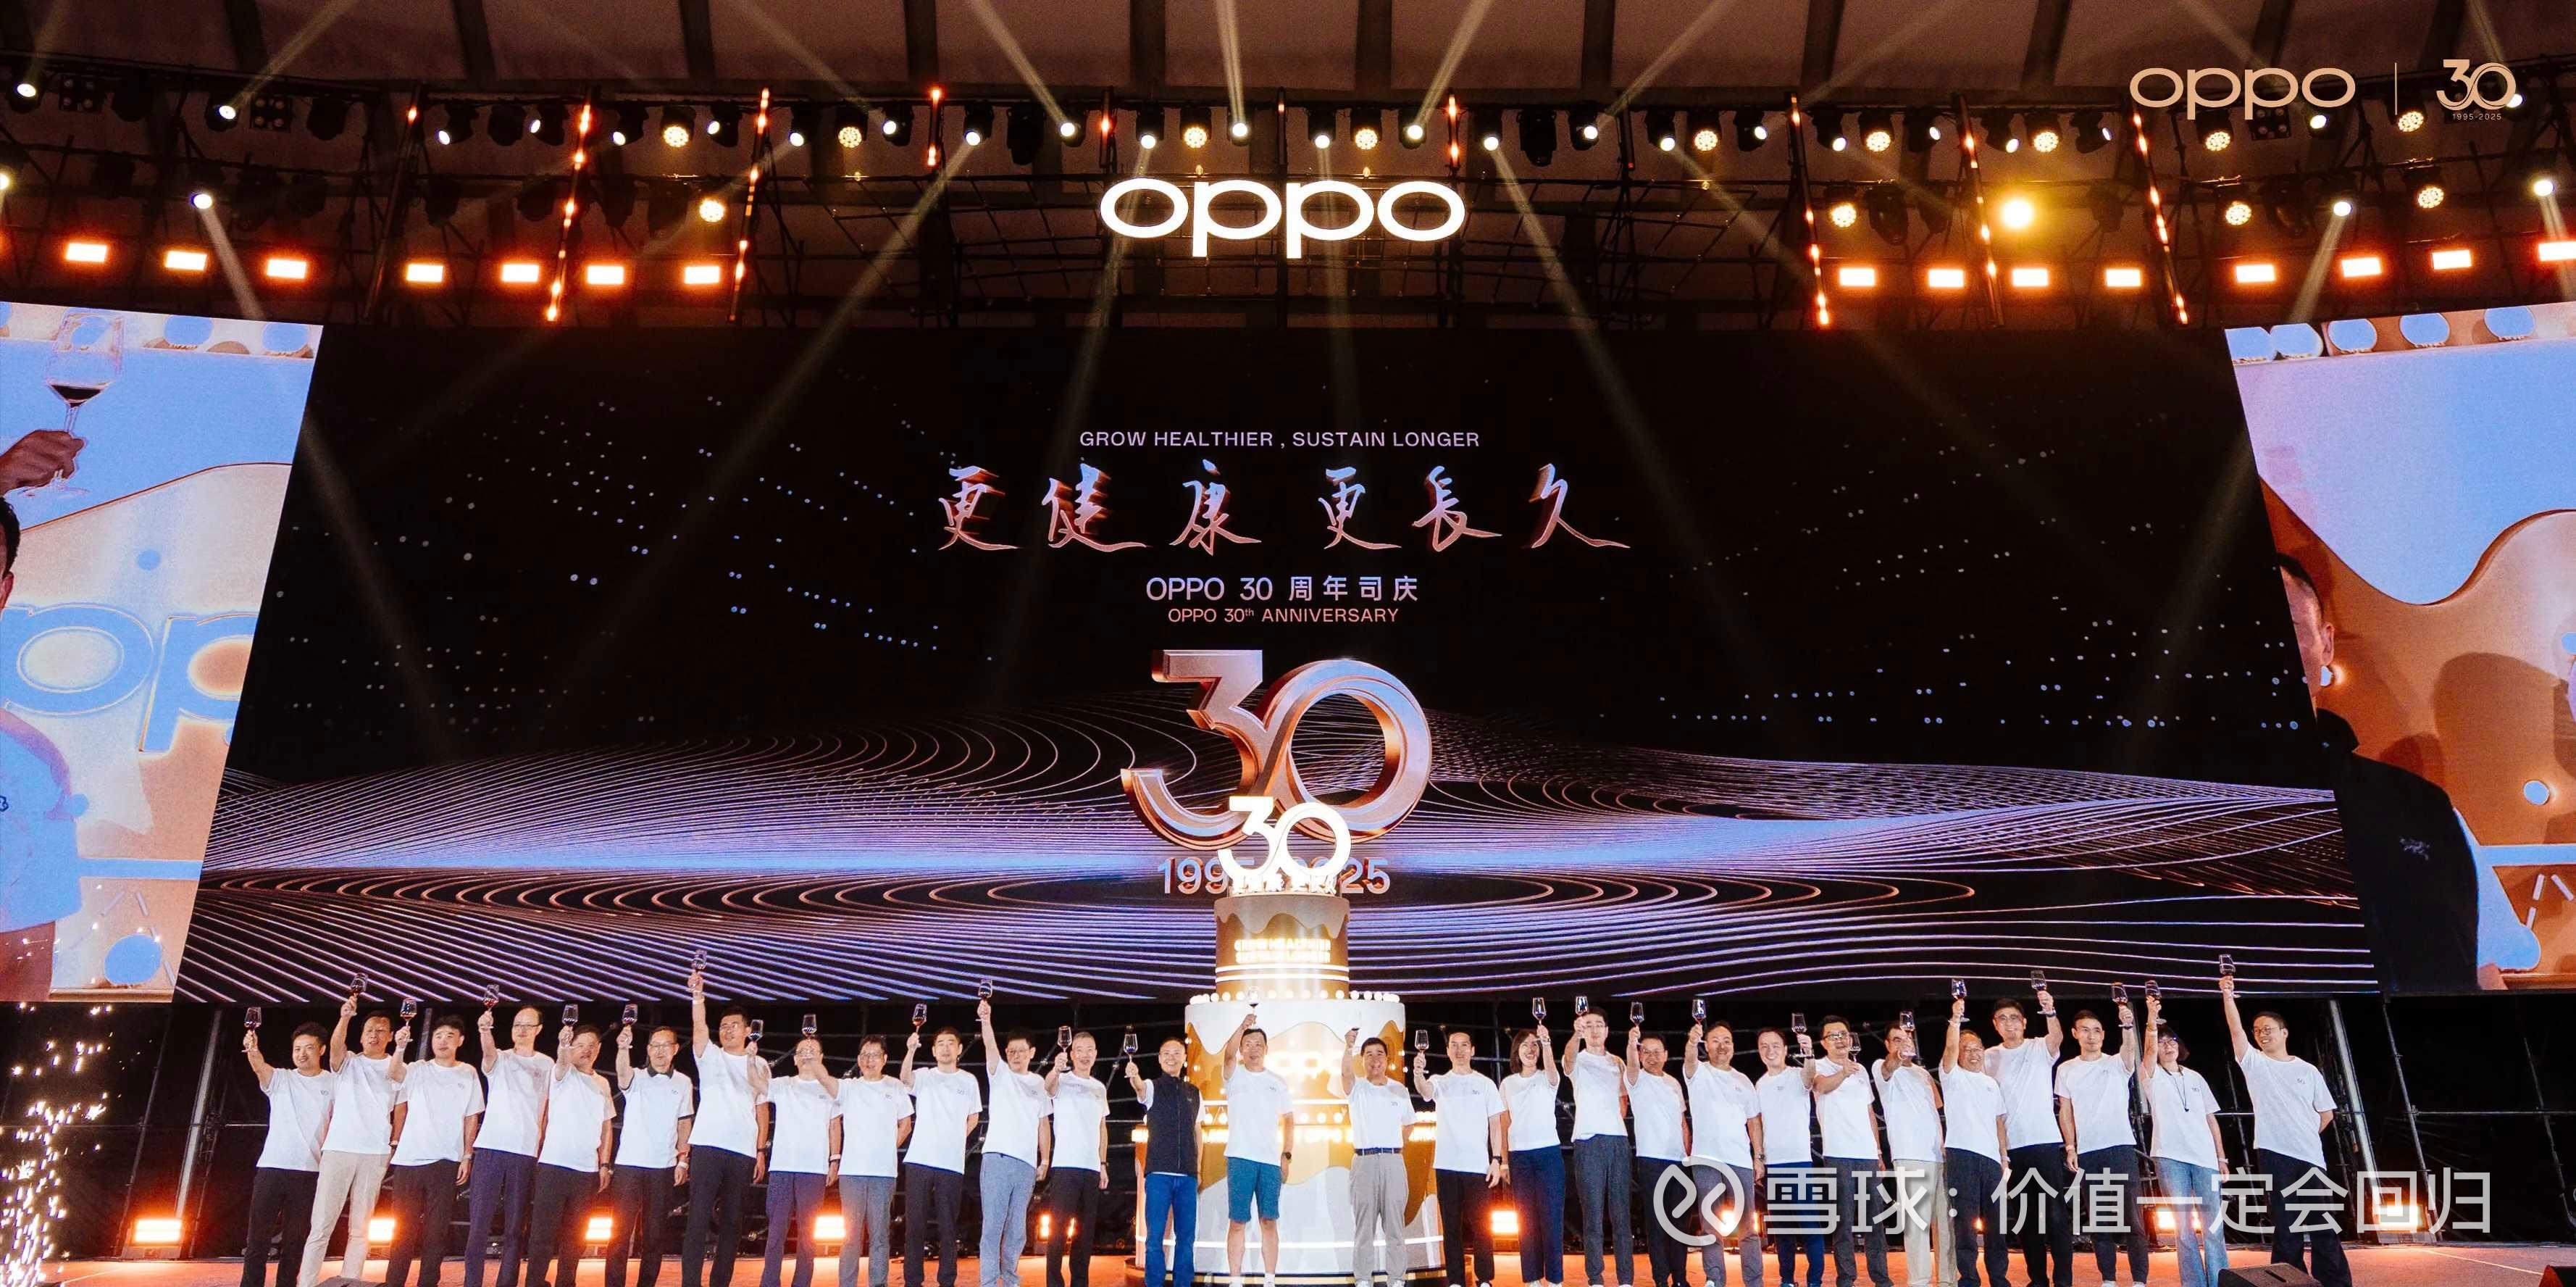
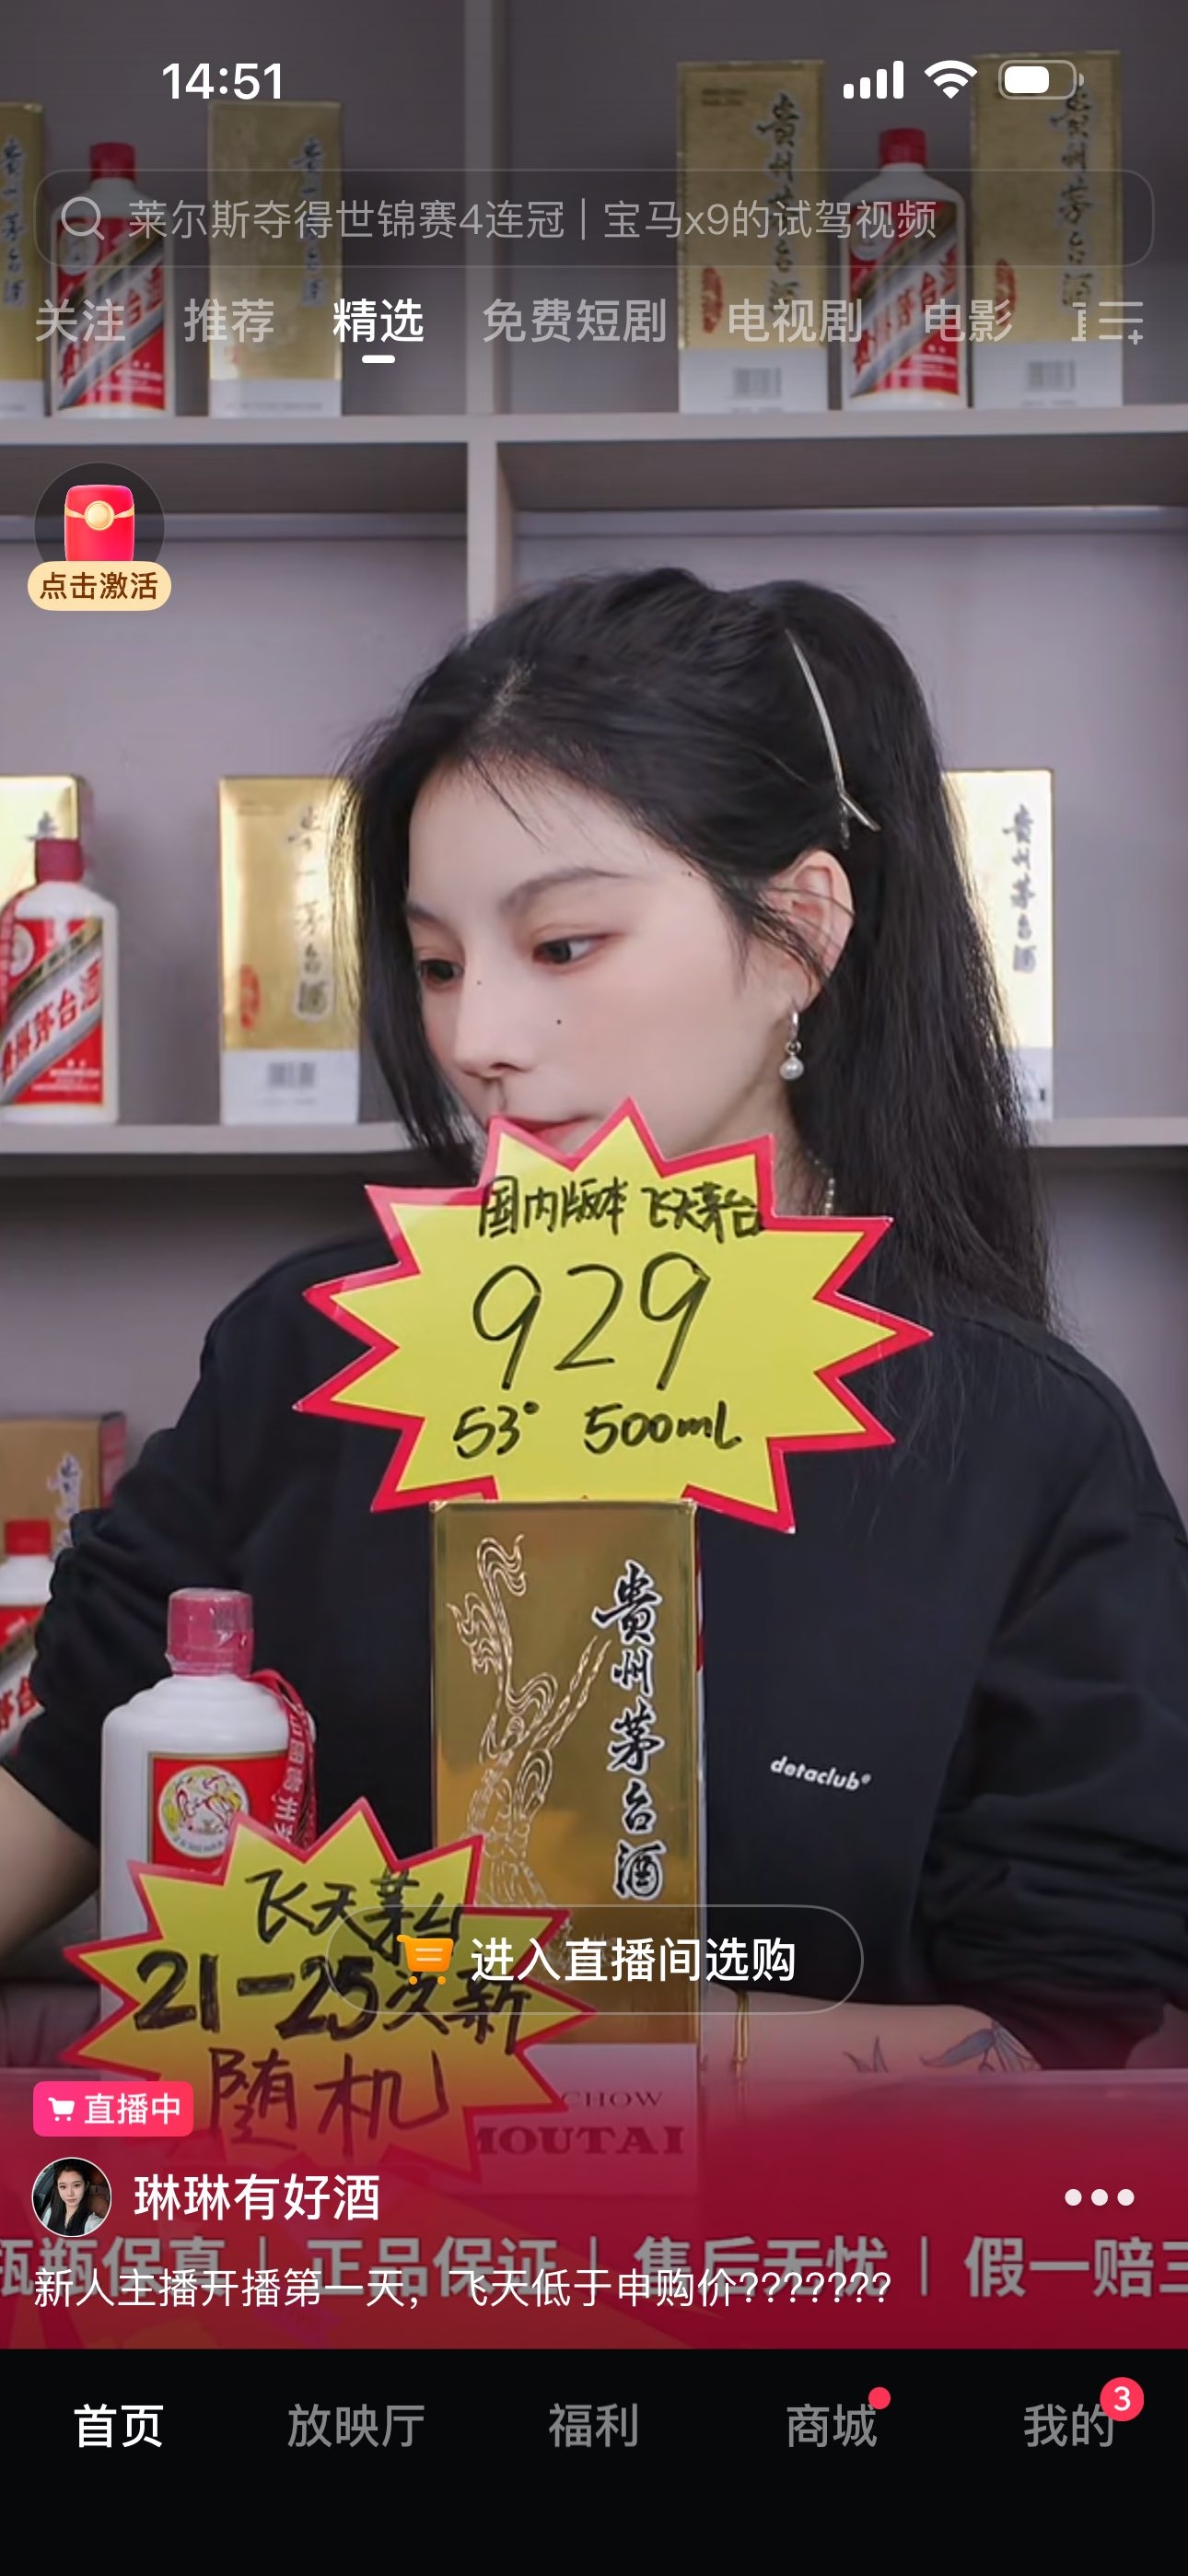
网友:贵州茅台 请问大家有哪些渠道可以联系到茅台管理层,我想把这些信息发给他们。现在西瓜视频,抖音直播卖假茅台太猖獗了。刷不过来。让大家总看到七八百卖茅台,把心理价格还得带偏了呢。 或者大家把这个帖子点赞👍顶上去。让茅台人看到。
提问 / 上文配图 · 3 张 · 点击查看完整图片

网友:好奇是啥食物中毒,了解一下,引以为戒
提问 / 上文配图 · 7 张 · 点击查看完整图片
网友:还这么热么,短裤都上了
提问 / 上文配图 · 7 张 · 点击查看完整图片
网友:俺看到了沉稳,确实没看出来(拉了十几个小时),大道你厉害呀
提问 / 上文配图 · 7 张 · 点击查看完整图片
段永平:嗓子都是哑的!很庆幸最后能完成任务。那天早上4点还觉得很可能需要取消活动,早上六点才觉得okay了,蛮悬的。 ↗
网友:[该内容现已无法查看]
提问 / 上文配图 · 7 张 · 点击查看完整图片
网友:尊敬的阿段 ,亲爱的各位同事,各位代理老板及伙伴嘉宾们,各位老朋友和兄弟姐妹们: 大家下午好! 刚刚过去的 9 月 18 日,是步步高及 vivo 公司成立 30 周年的日子,今天,我们欢聚一堂,共同庆祝公司 30 周岁生日,记念我们风雨同舟、携手共进的 30 载。我谨代表 vivo 对各位的到来表...
提问 / 上文配图 · 1 张 · 点击查看完整图片

网友:好奇晚宴喝啥了
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:这次拍的年轻很多,浙大那次看着有点疲惫
提问 / 上文配图 · 7 张 · 点击查看完整图片
段永平:浙大那次头天食物中毒,下午1点到夜里3点拉了十几个小时。亏得浙大大半夜派了医生来,不然第二天根本就做不了那个活动了。 ↗
网友:@大道无形我有型 大哥查收
提问 / 上文配图 · 7 张 · 点击查看完整图片
网友:尊敬的阿段,亲爱的各位同事,各位代理老板及伙伴嘉宾们,各位老朋友和兄弟姐妹们: 大家下午好! 刚刚过去的 9 月 18 日,是步步高及 vivo 公司成立 30 周年的日子,今天,我们欢聚一堂,共同庆祝公司 30 周岁生日,记念我们风雨同舟、携手共进的 30 载。我谨代表 vivo 对各位的到来表示...
网友:小天才是昨天晚上。
提问 / 上文配图 · 1 张 · 点击查看完整图片

发言配图 · 1 张 · 点击查看完整图片
网友:弹指一挥间!
提问 / 上文配图 · 1 张 · 点击查看完整图片
发言配图 · 1 张 · 点击查看完整图片
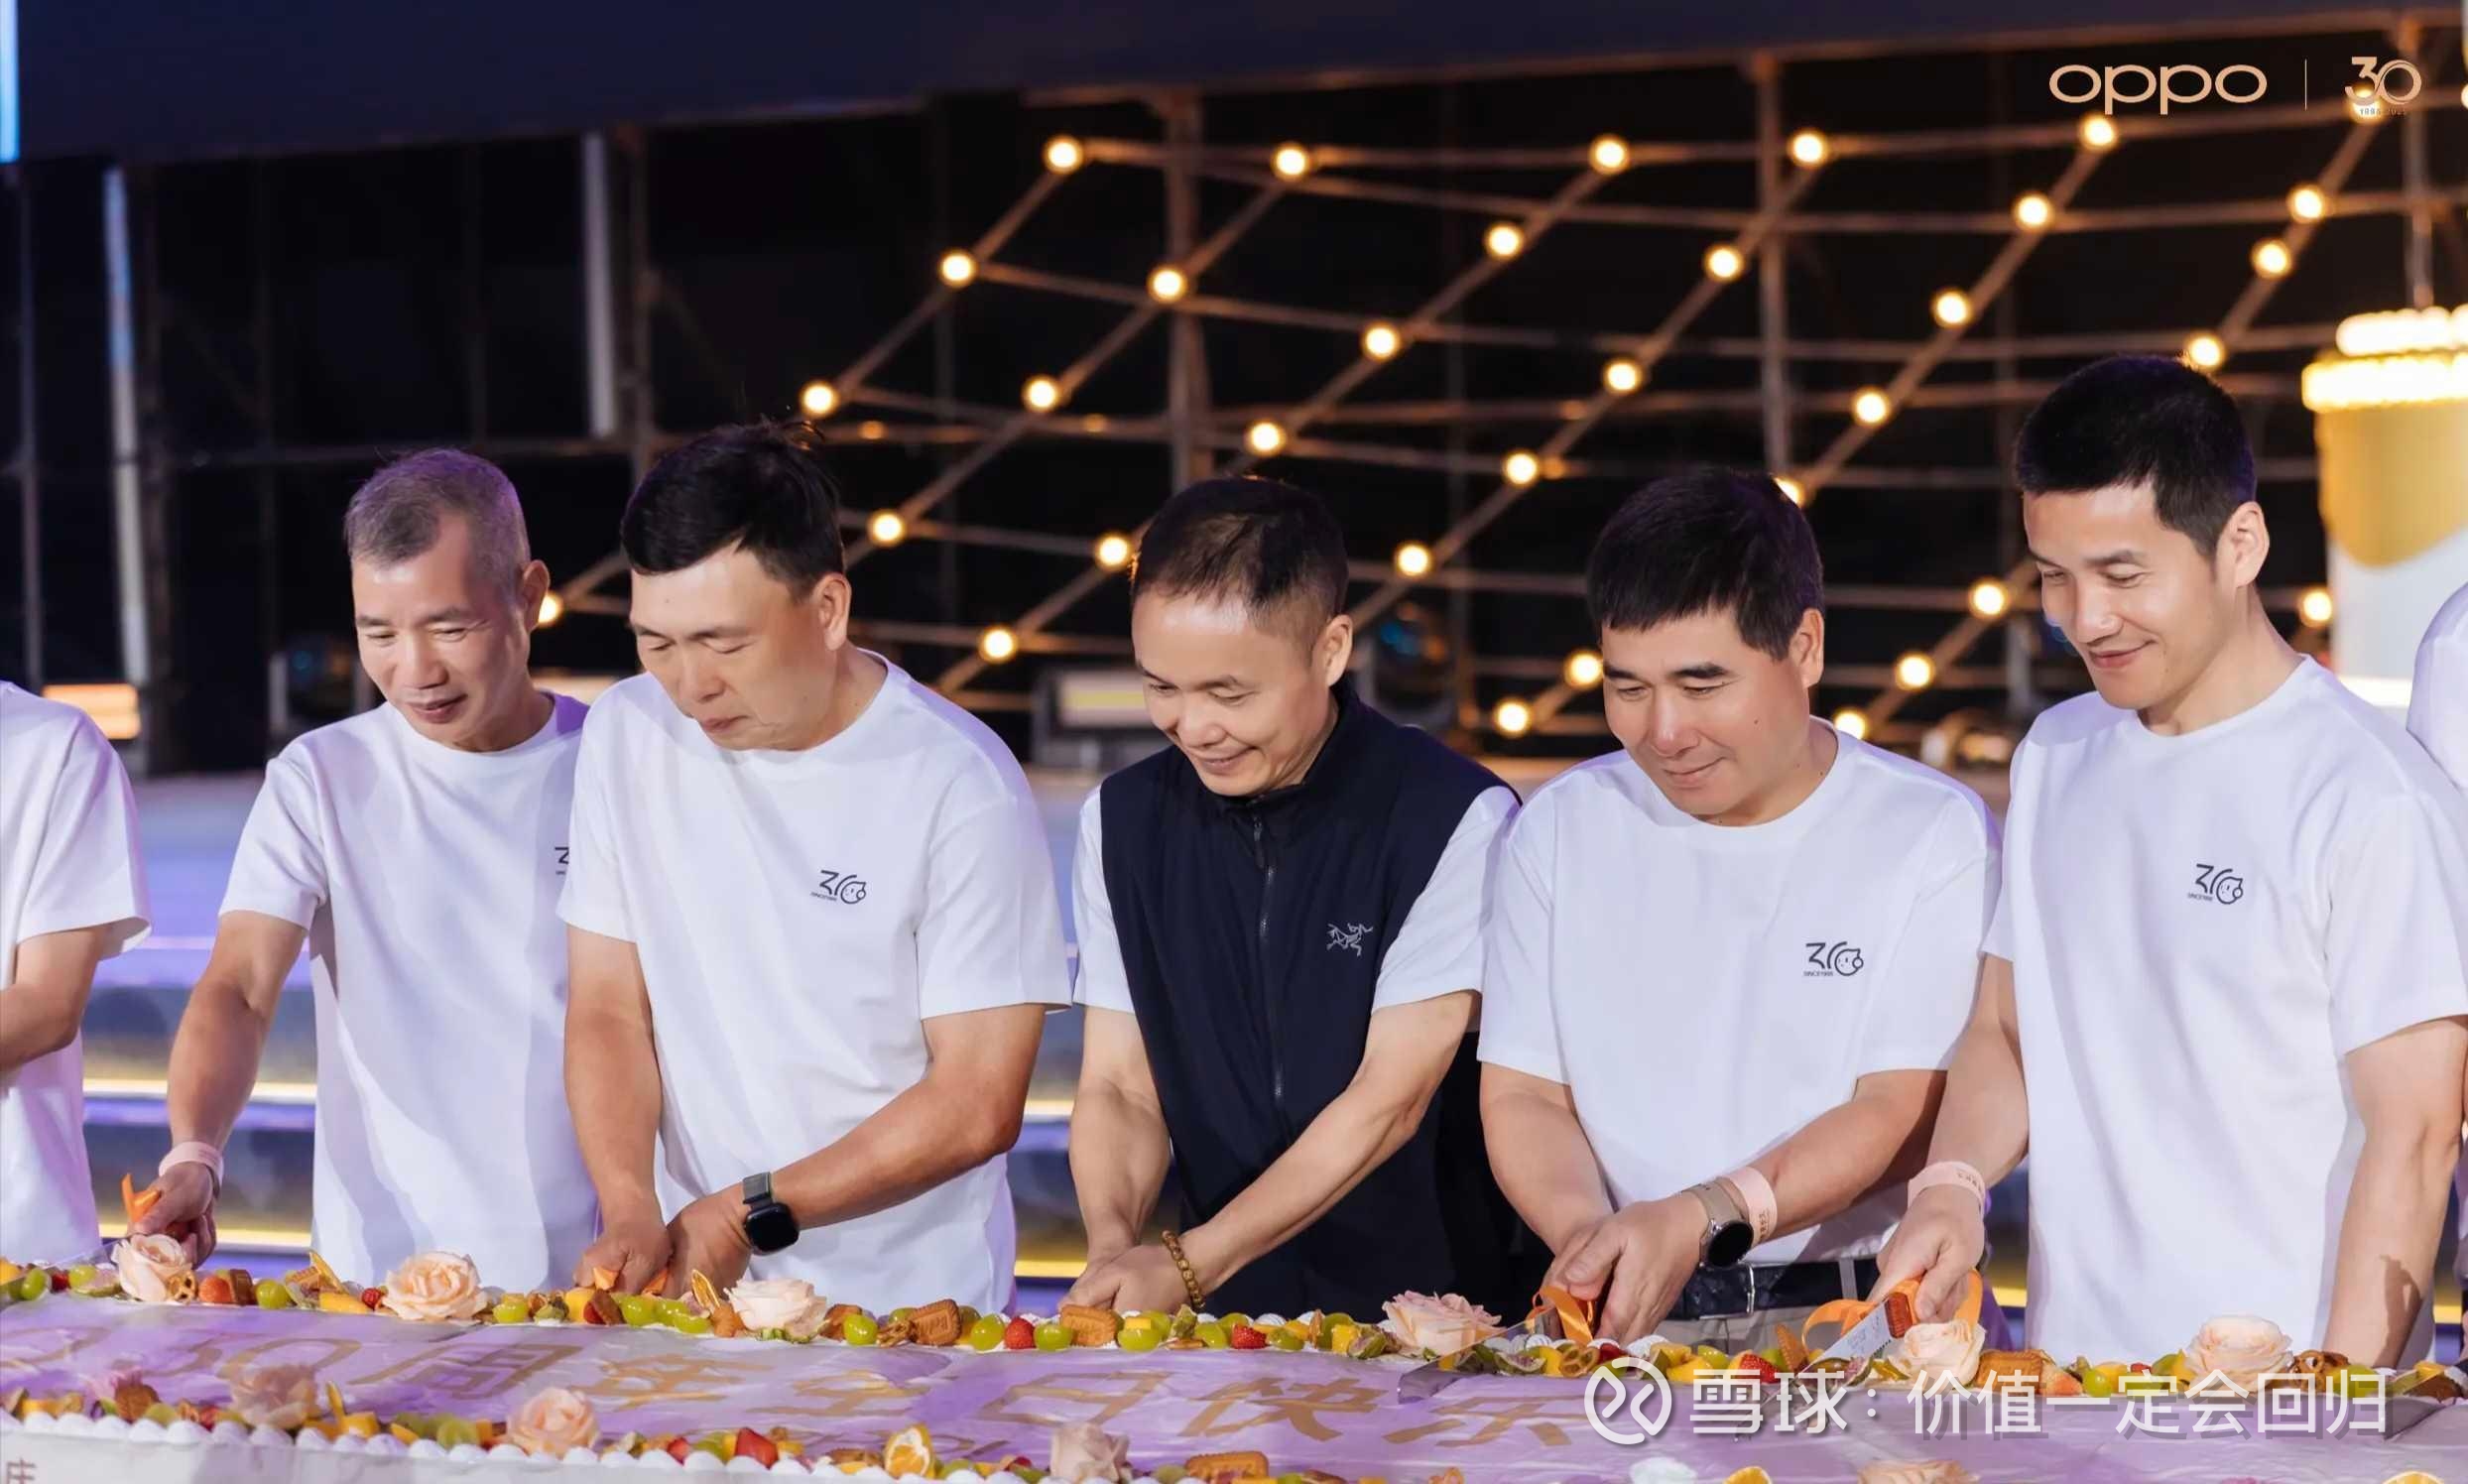
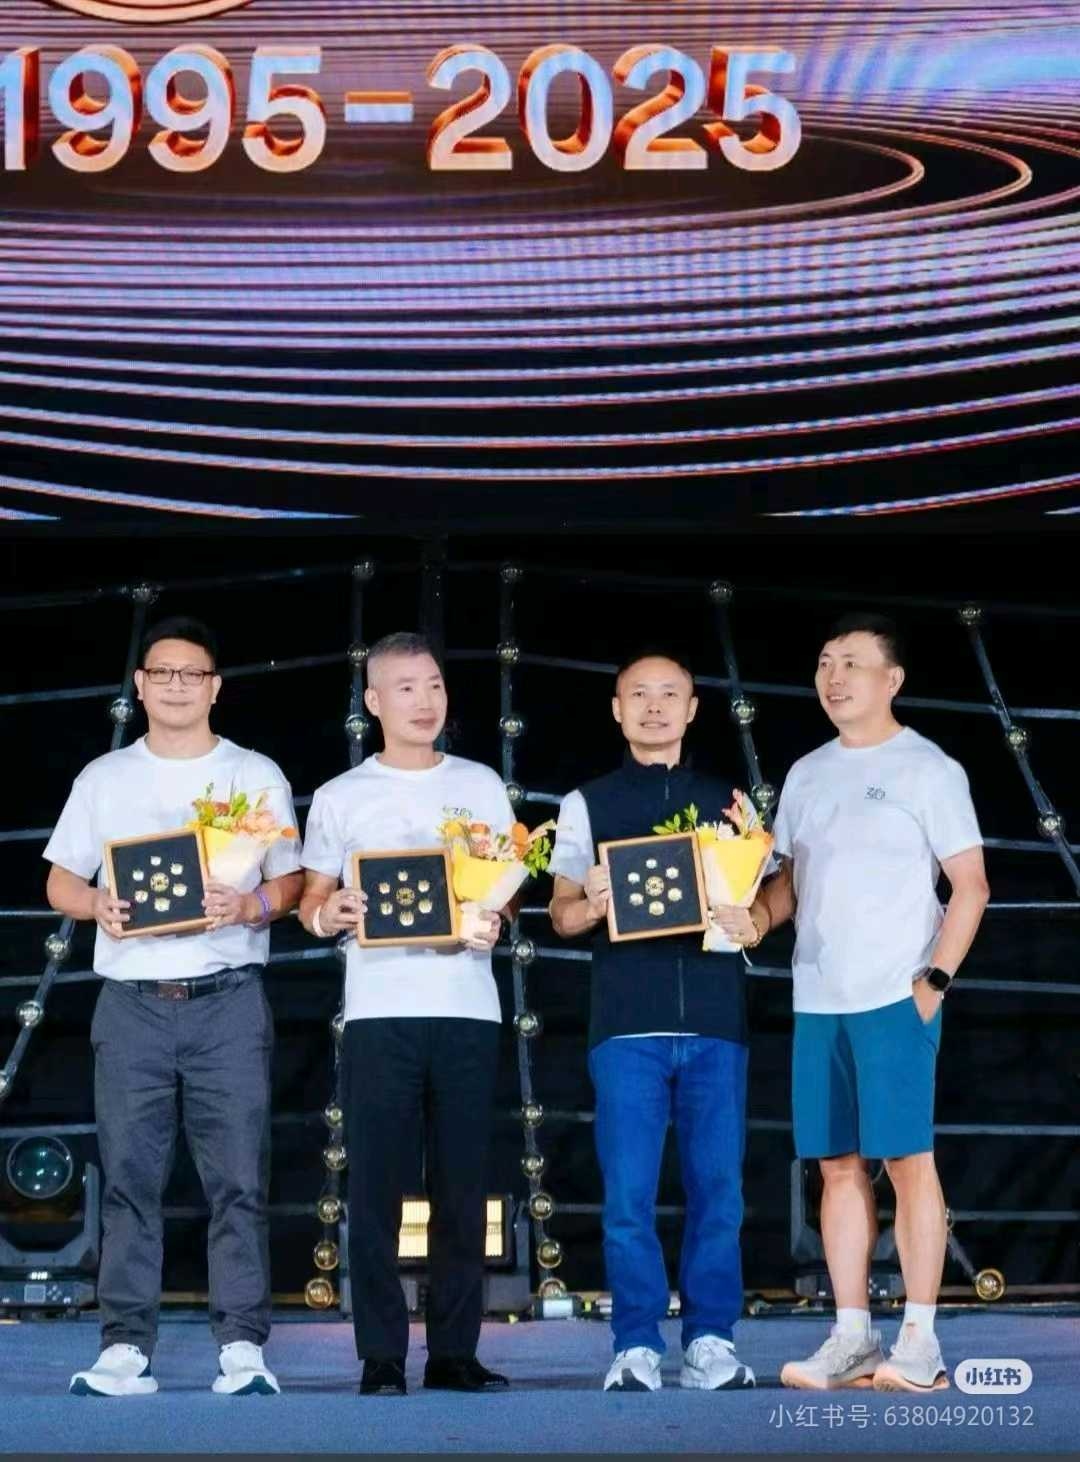
网友:左边三位兄弟左手拿花,右手拿奖,最右边这个大学生一手插兜,云淡风轻…… 网上没看到大道去vivo和步步高教育电子30周年庆的图片。
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:在小红薯上看到了一张照片,最右面这位大学生模样的男子莫非就是。。。!
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:大道老师 现在投资英伟达是投资还是投机
网友:大道好,我感觉我现在在价值投资的门口,对投资和投机的理解还有一些疑惑,希望您能指点。最近我在美团出财报之前买入了一些,我的理由是美团在这次外卖大战中不会输,我2014年左右在淘点点和口碑干过,我认为美团多方面都更强。我的问题是,我这种认为阿里不能赢美团而买美团,是投资还是投机?@大道无形我有型
网友:原帖已删除
网友:更健康更长久!争取下个三十年我还能来!
提问 / 上文配图 · 1 张 · 点击查看完整图片
发言配图 · 1 张 · 点击查看完整图片
网友:以10年为标准看股价。段永平的忠告,必须牢记于心。@大道无形我有型
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:从投资的角度讲:发生的概率小,就不会投入。所以段总不会买房子保险。
段永平:至少会买umbrella 保险。保险有时候有个很重要的功能,就是有事的时候是保险公司出面帮你处理,不然时间成本太高。 ↗
网友:“你都买了保险,你肯定比我懂保险” 所以段总没买保险
段永平:我只买国家要求必须买的保险(比如车险,医疗保险等等),绝对不会去为了理财买保险。固定收入的东西长期是一定输给通胀的。 ↗
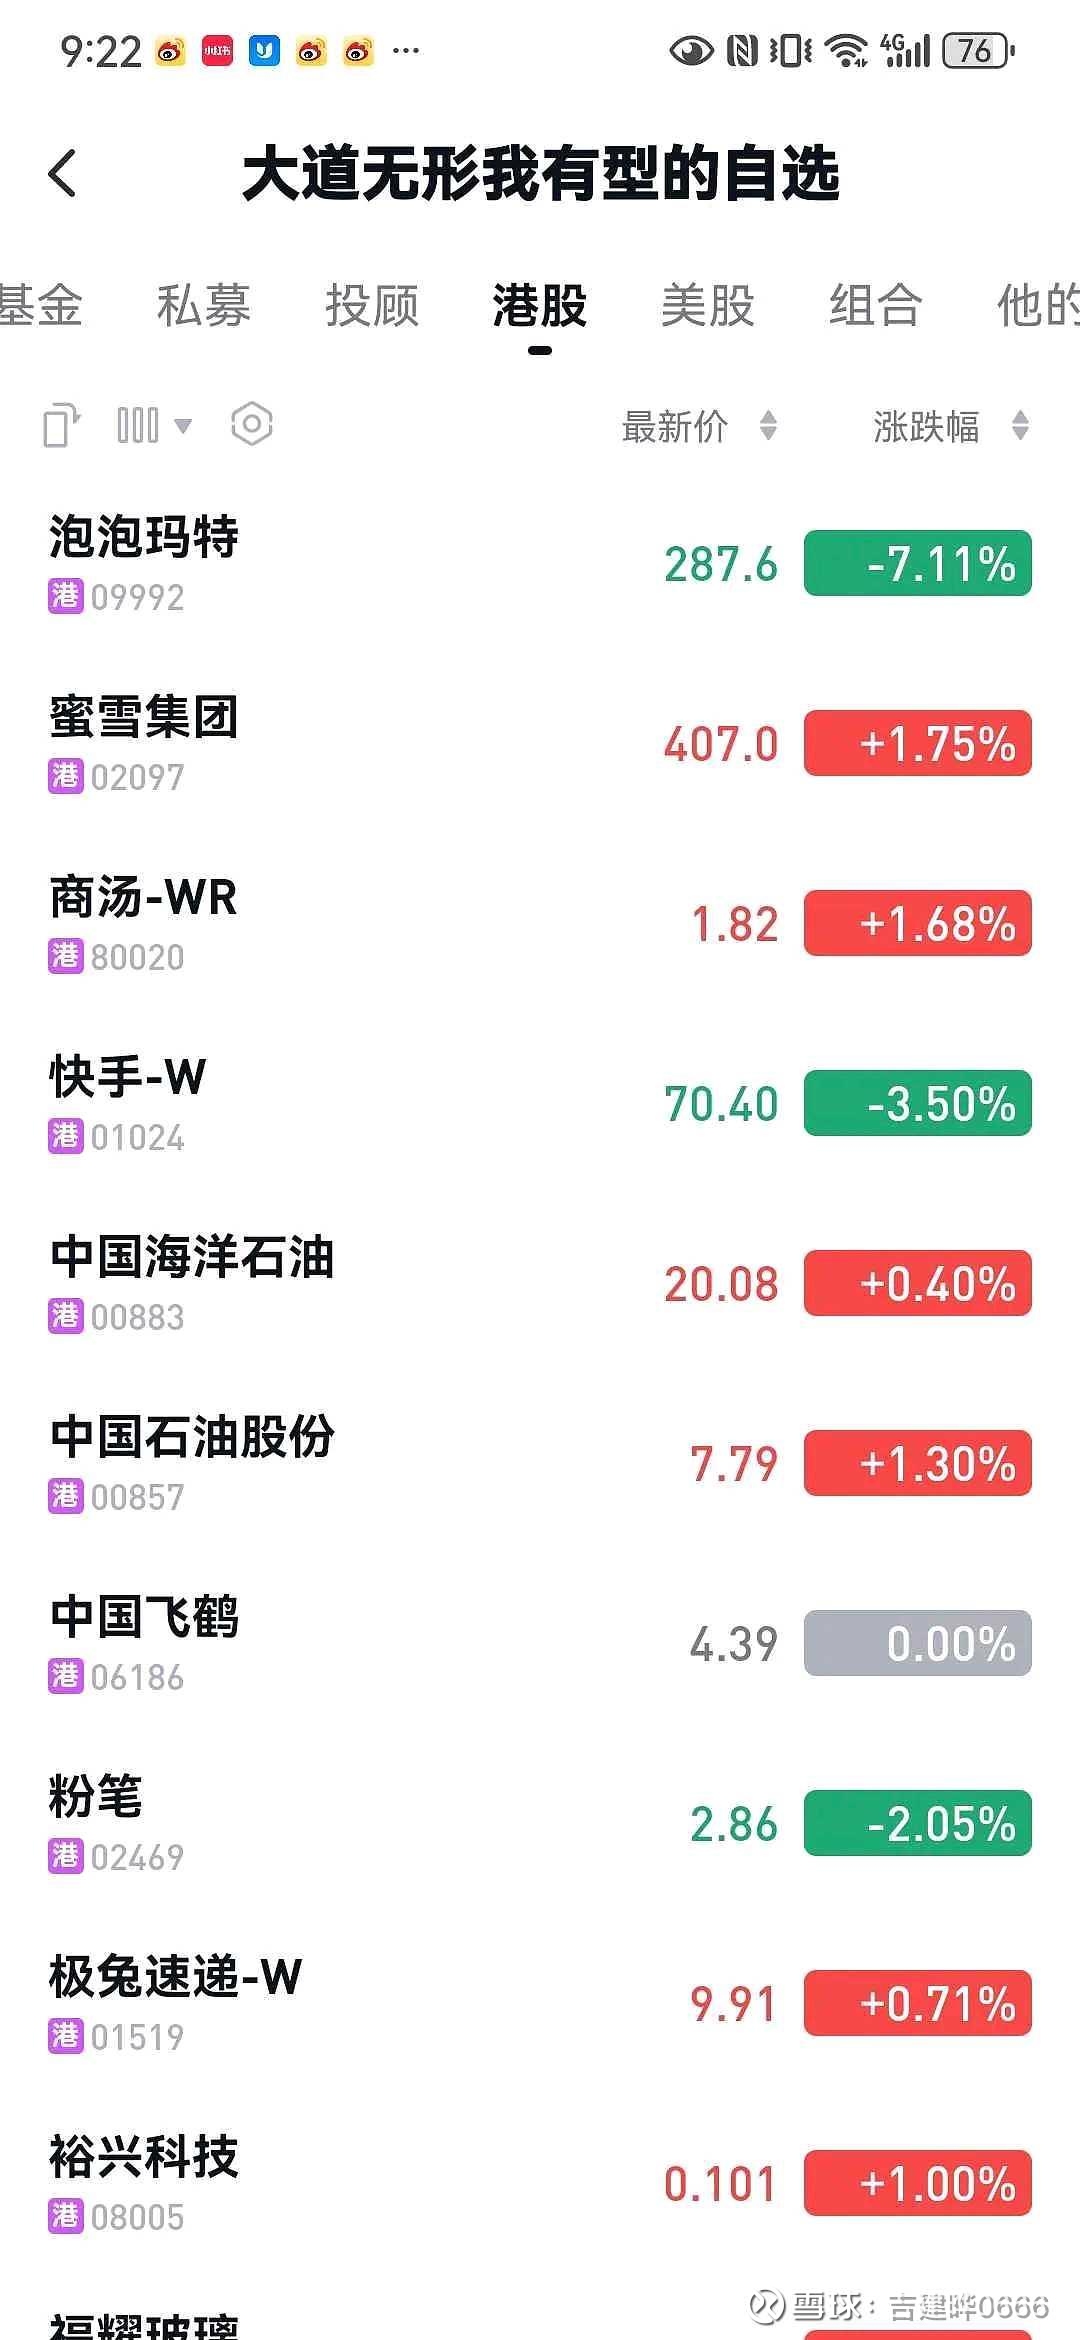
网友:@大道无形我有型 段永平老师:就像您港股自选里排位第三的商汤一样,很多人一直拿汤教授去世为由,认为没有创始人的商汤,也将走下坡路一样
提问 / 上文配图 · 3 张 · 点击查看完整图片
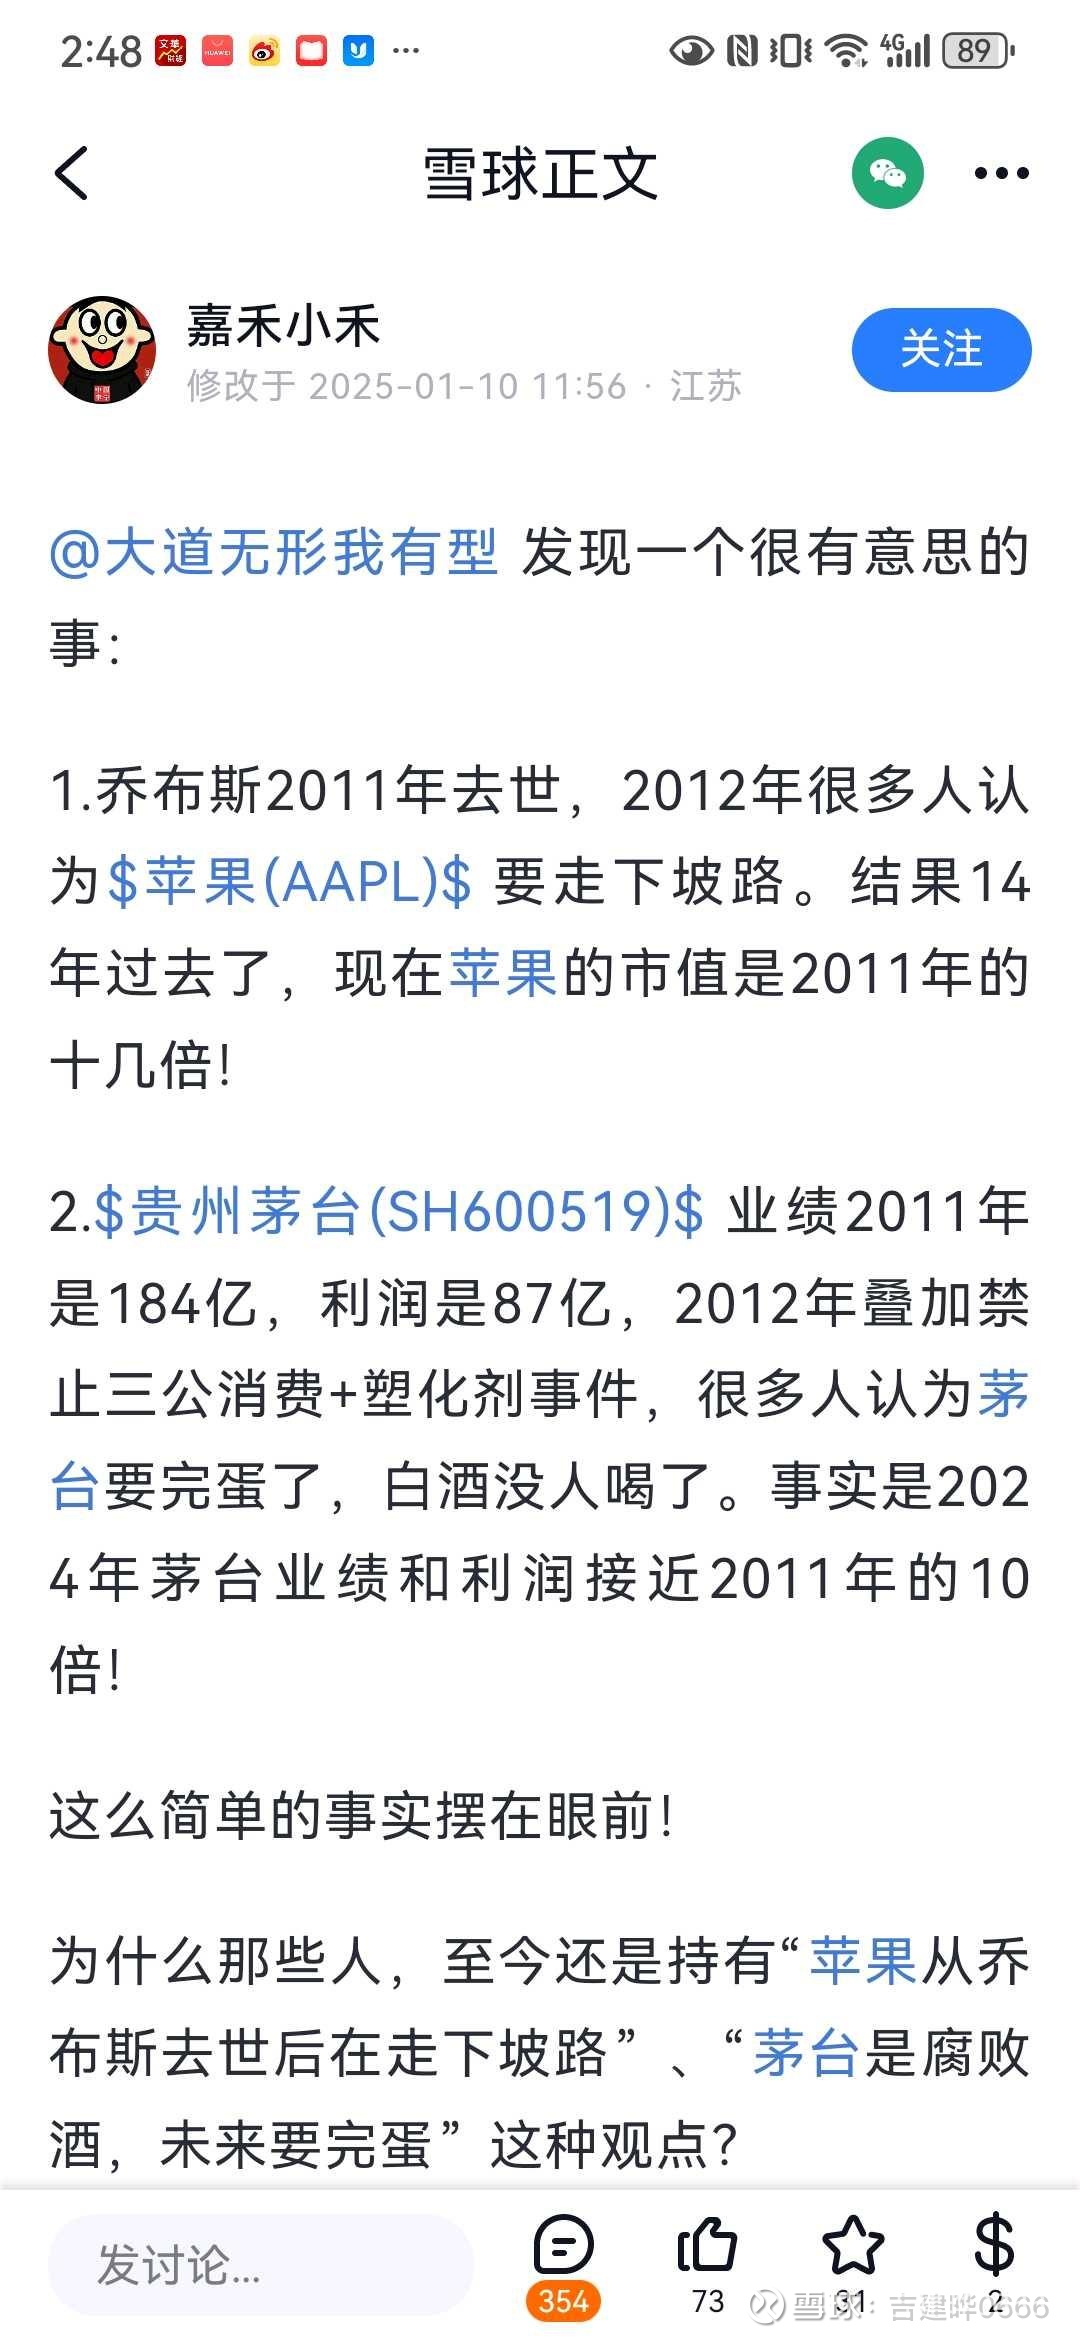
网友:段叔,本不想打扰,但最近碰到个问题十分困惑,希望您能给个指点。今年5月份之前我没有买过股票也深知股票十个散户估计得有9个半是亏的,偶然的机会听到您的雪球讨论深深被吸引,然后就翻阅了您在网易以及雪球所有的讨论,连续看了不下三遍了,就好像突然感觉自己顿悟了,毅然决然的开了户把自己存银行的余钱70万全部买了茅台的股票。大概是7月份买的。 我目前的问题是我想再把我前几年给我儿子买的50万的理财类的保险(大家久久终身寿险),这个保险就是一个复利3.5的理财保险。我儿子才三岁,随着年龄的增加每年复利增长,我当时觉得这个还不错就买了。我想把这个保险给卖了再买茅台的股票,这个50万和之前那个70万都是余钱并不影响生活。 我的感觉茅台现在股票挺适合入手的,既然自己研究过了,看好了,就应该买入足够的量,利润最大化。您觉得我可以再卖了这个保险去买茅台吗?希望段叔能给我指点一下。@大道无形我有型
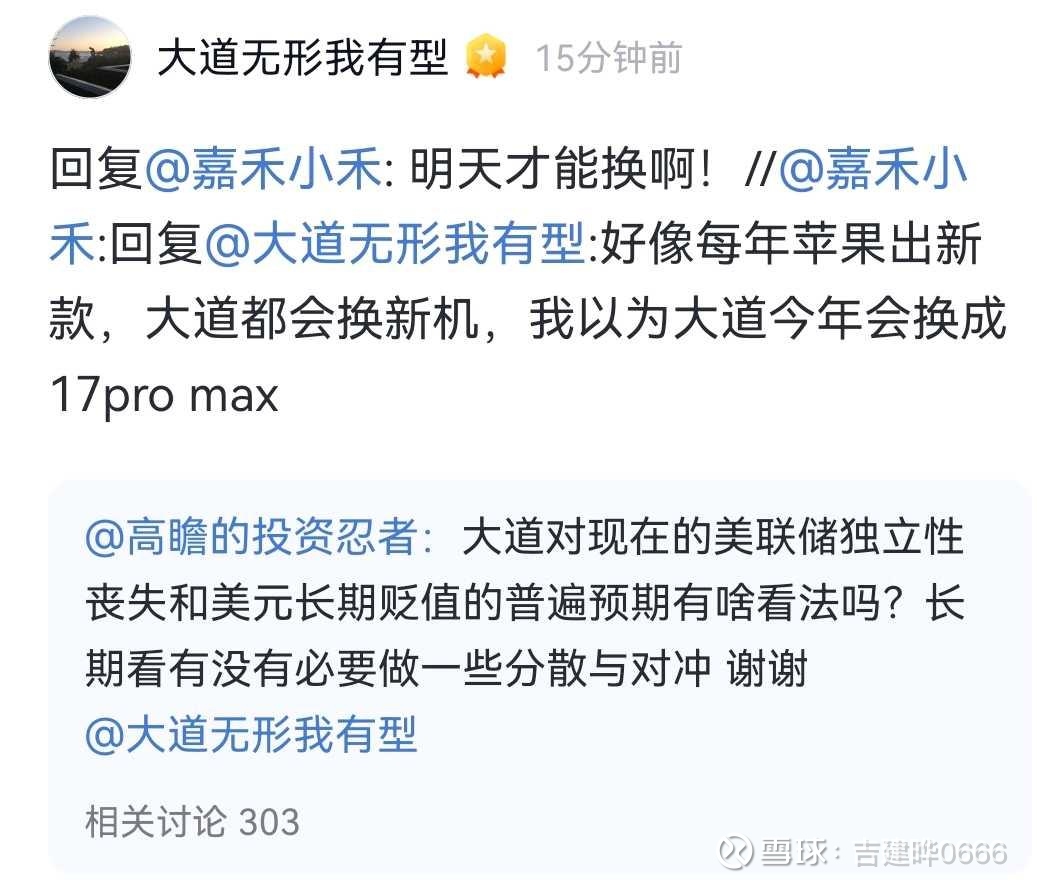
网友:好像每年苹果出新款,大道都会换新机,我以为大道今年会换成17pro max
网友:我用的也是oppo N5,段总同款,很好用!
网友:@大道无形我有型 偶像您好!市面上很多您的书,难分真假,我想请您帮忙推荐一下到底应该买哪些才是真的
网友:OPPO手机系统部门的设计总监陈希讲的非常好。
提问 / 上文配图 · 1 张 · 点击查看完整图片
段永平:苹果 今天打圆石滩,有只小鹿从13洞跟着我到了14洞,然后趴在地上歇着了。 ↗
发言配图 · 1 张 · 点击查看完整图片

网友:抱着学习的态度有啥卑微的,难得大道回复。不多问几句才是蠢。
网友:大道对现在的美联储独立性丧失和美元长期贬值的普遍预期有啥看法吗?长期看有没有必要做一些分散与对冲 谢谢 @大道无形我有型
网友:段总你好,作为一个新入门投资者,如果从现在2025年9月开始做10年期以上投资,请问什么方向或者什么公司,能做到年化百分10以上的收益呢?谢谢段总,期待回复@大道无形我有型
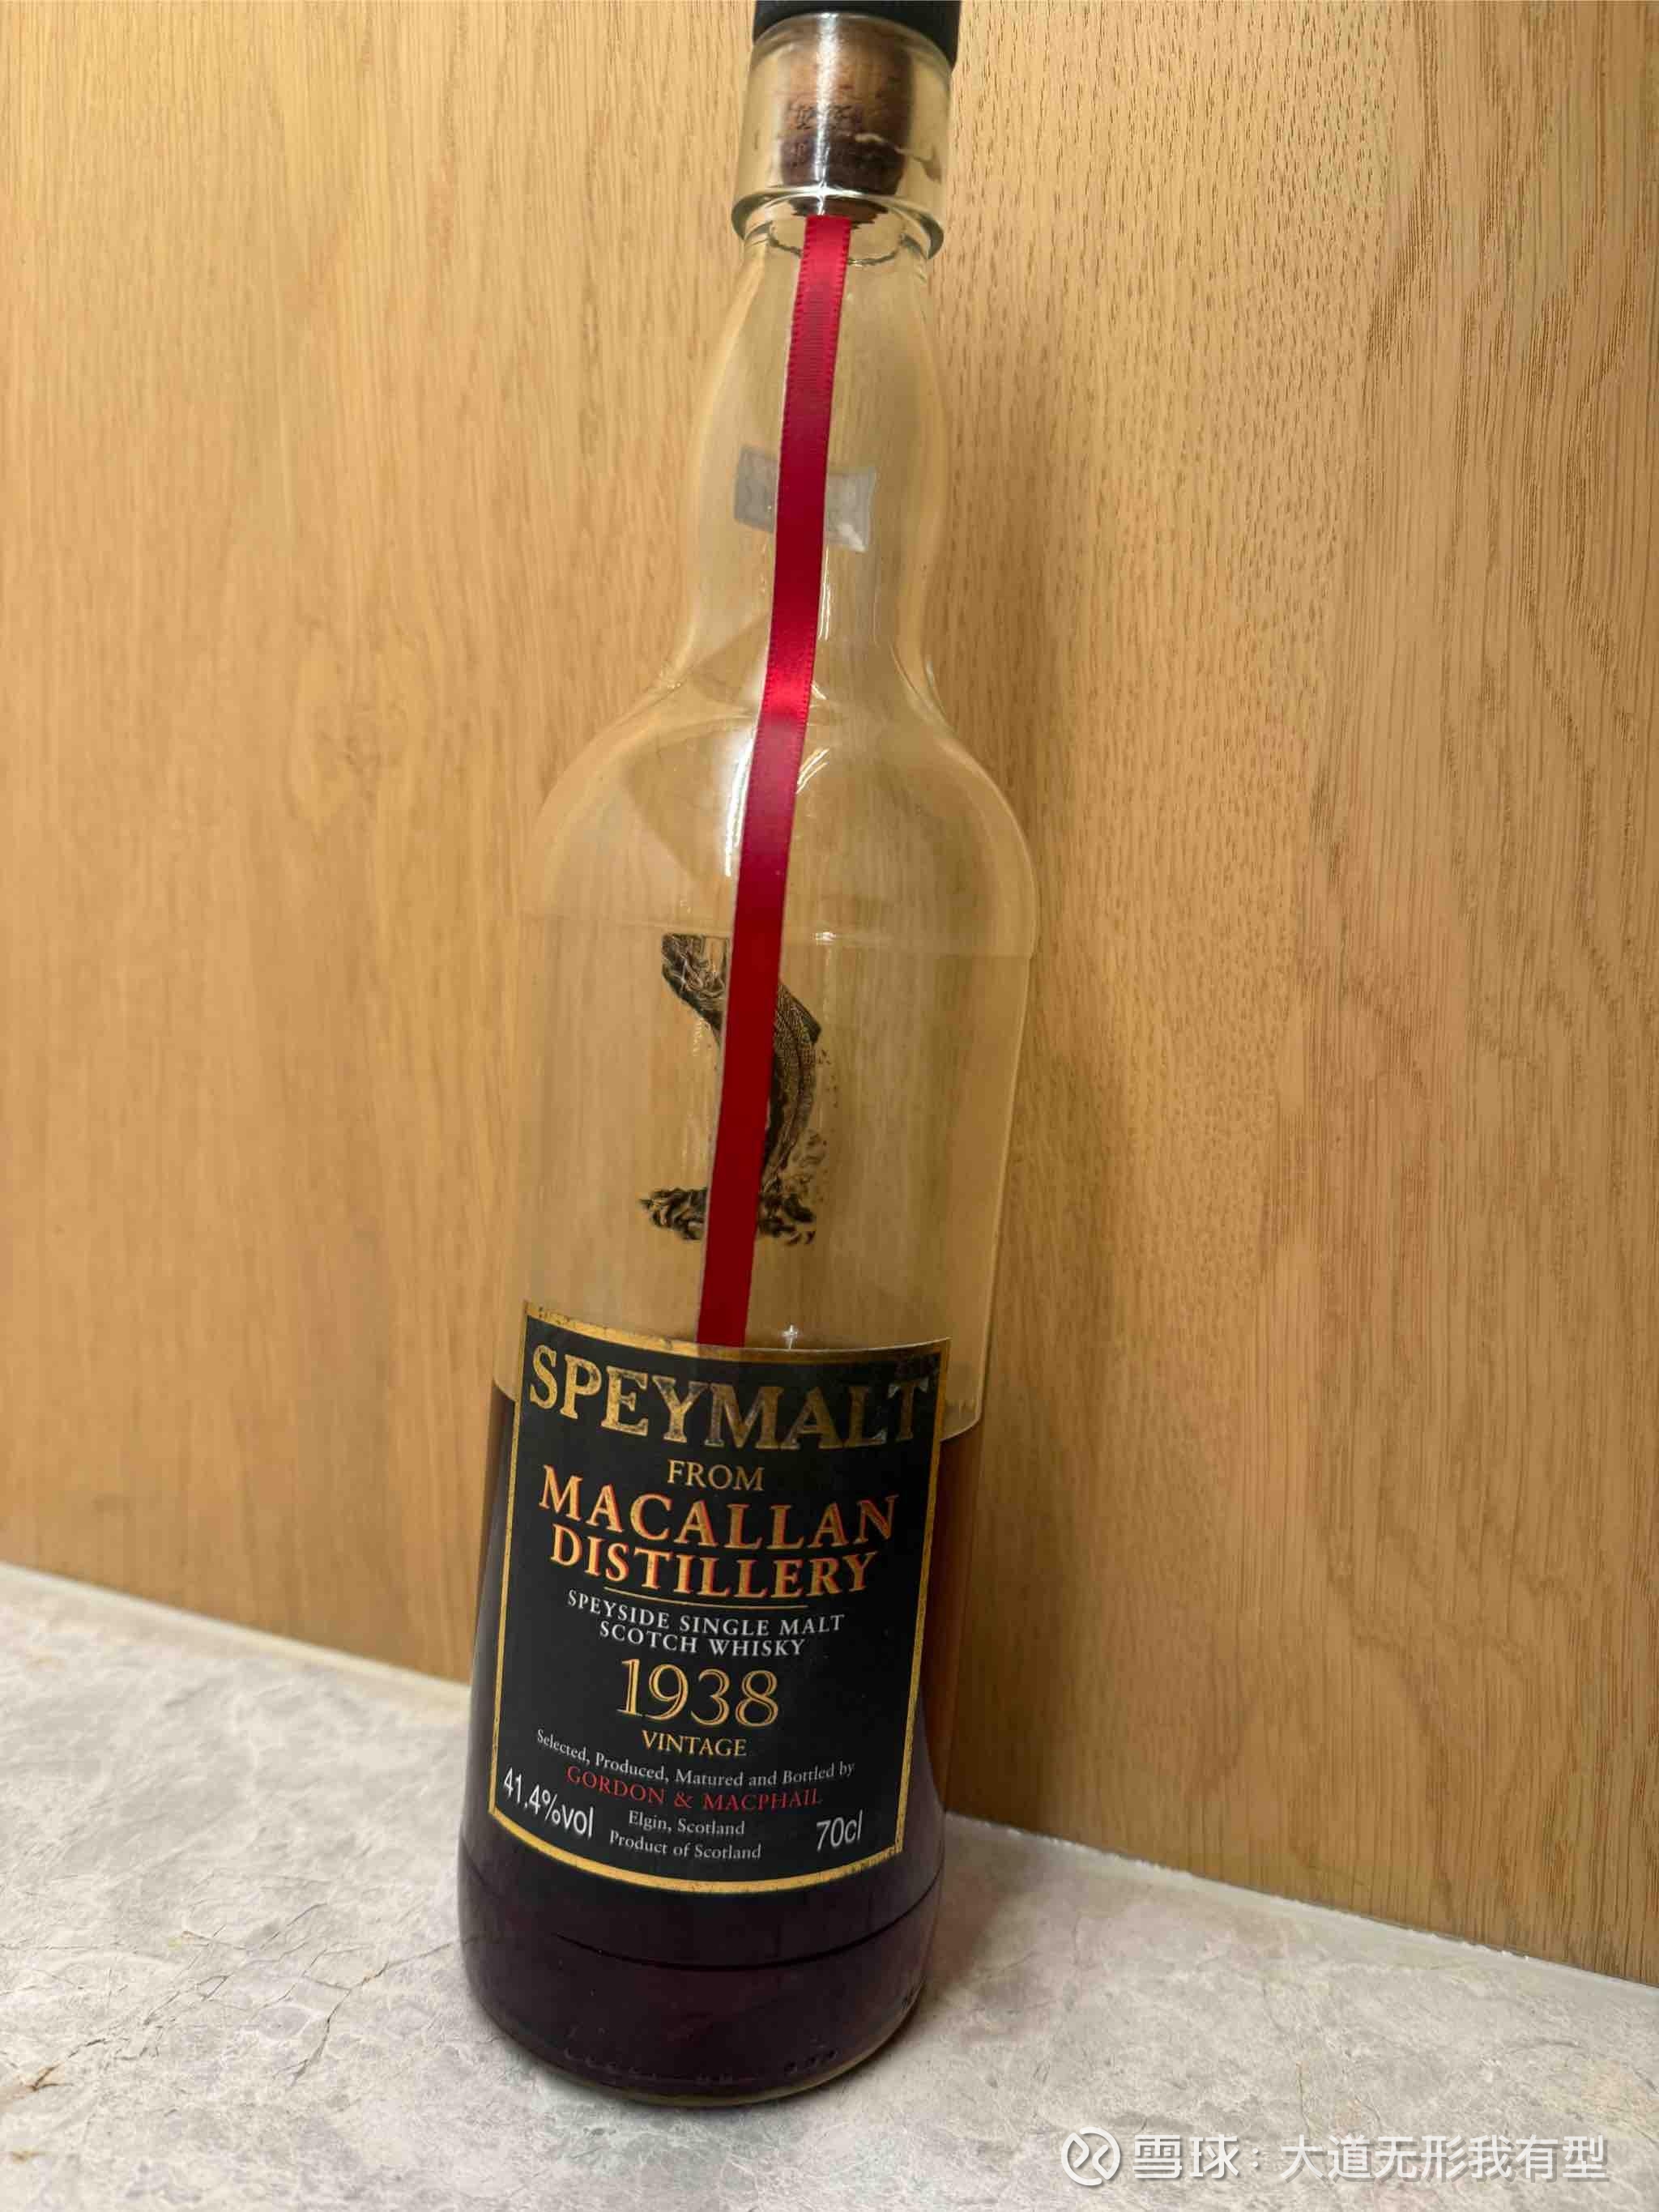
网友:@大道无形我有型: 有些好红酒也有这个特性的。很多波尔多和勃艮第的酒存30年以上会更好喝。 好奇大道有没有像存茅台那样,买点波尔多和勃艮第存很多年后变老酒的那种。
提问 / 上文配图 · 1 张 · 点击查看完整图片
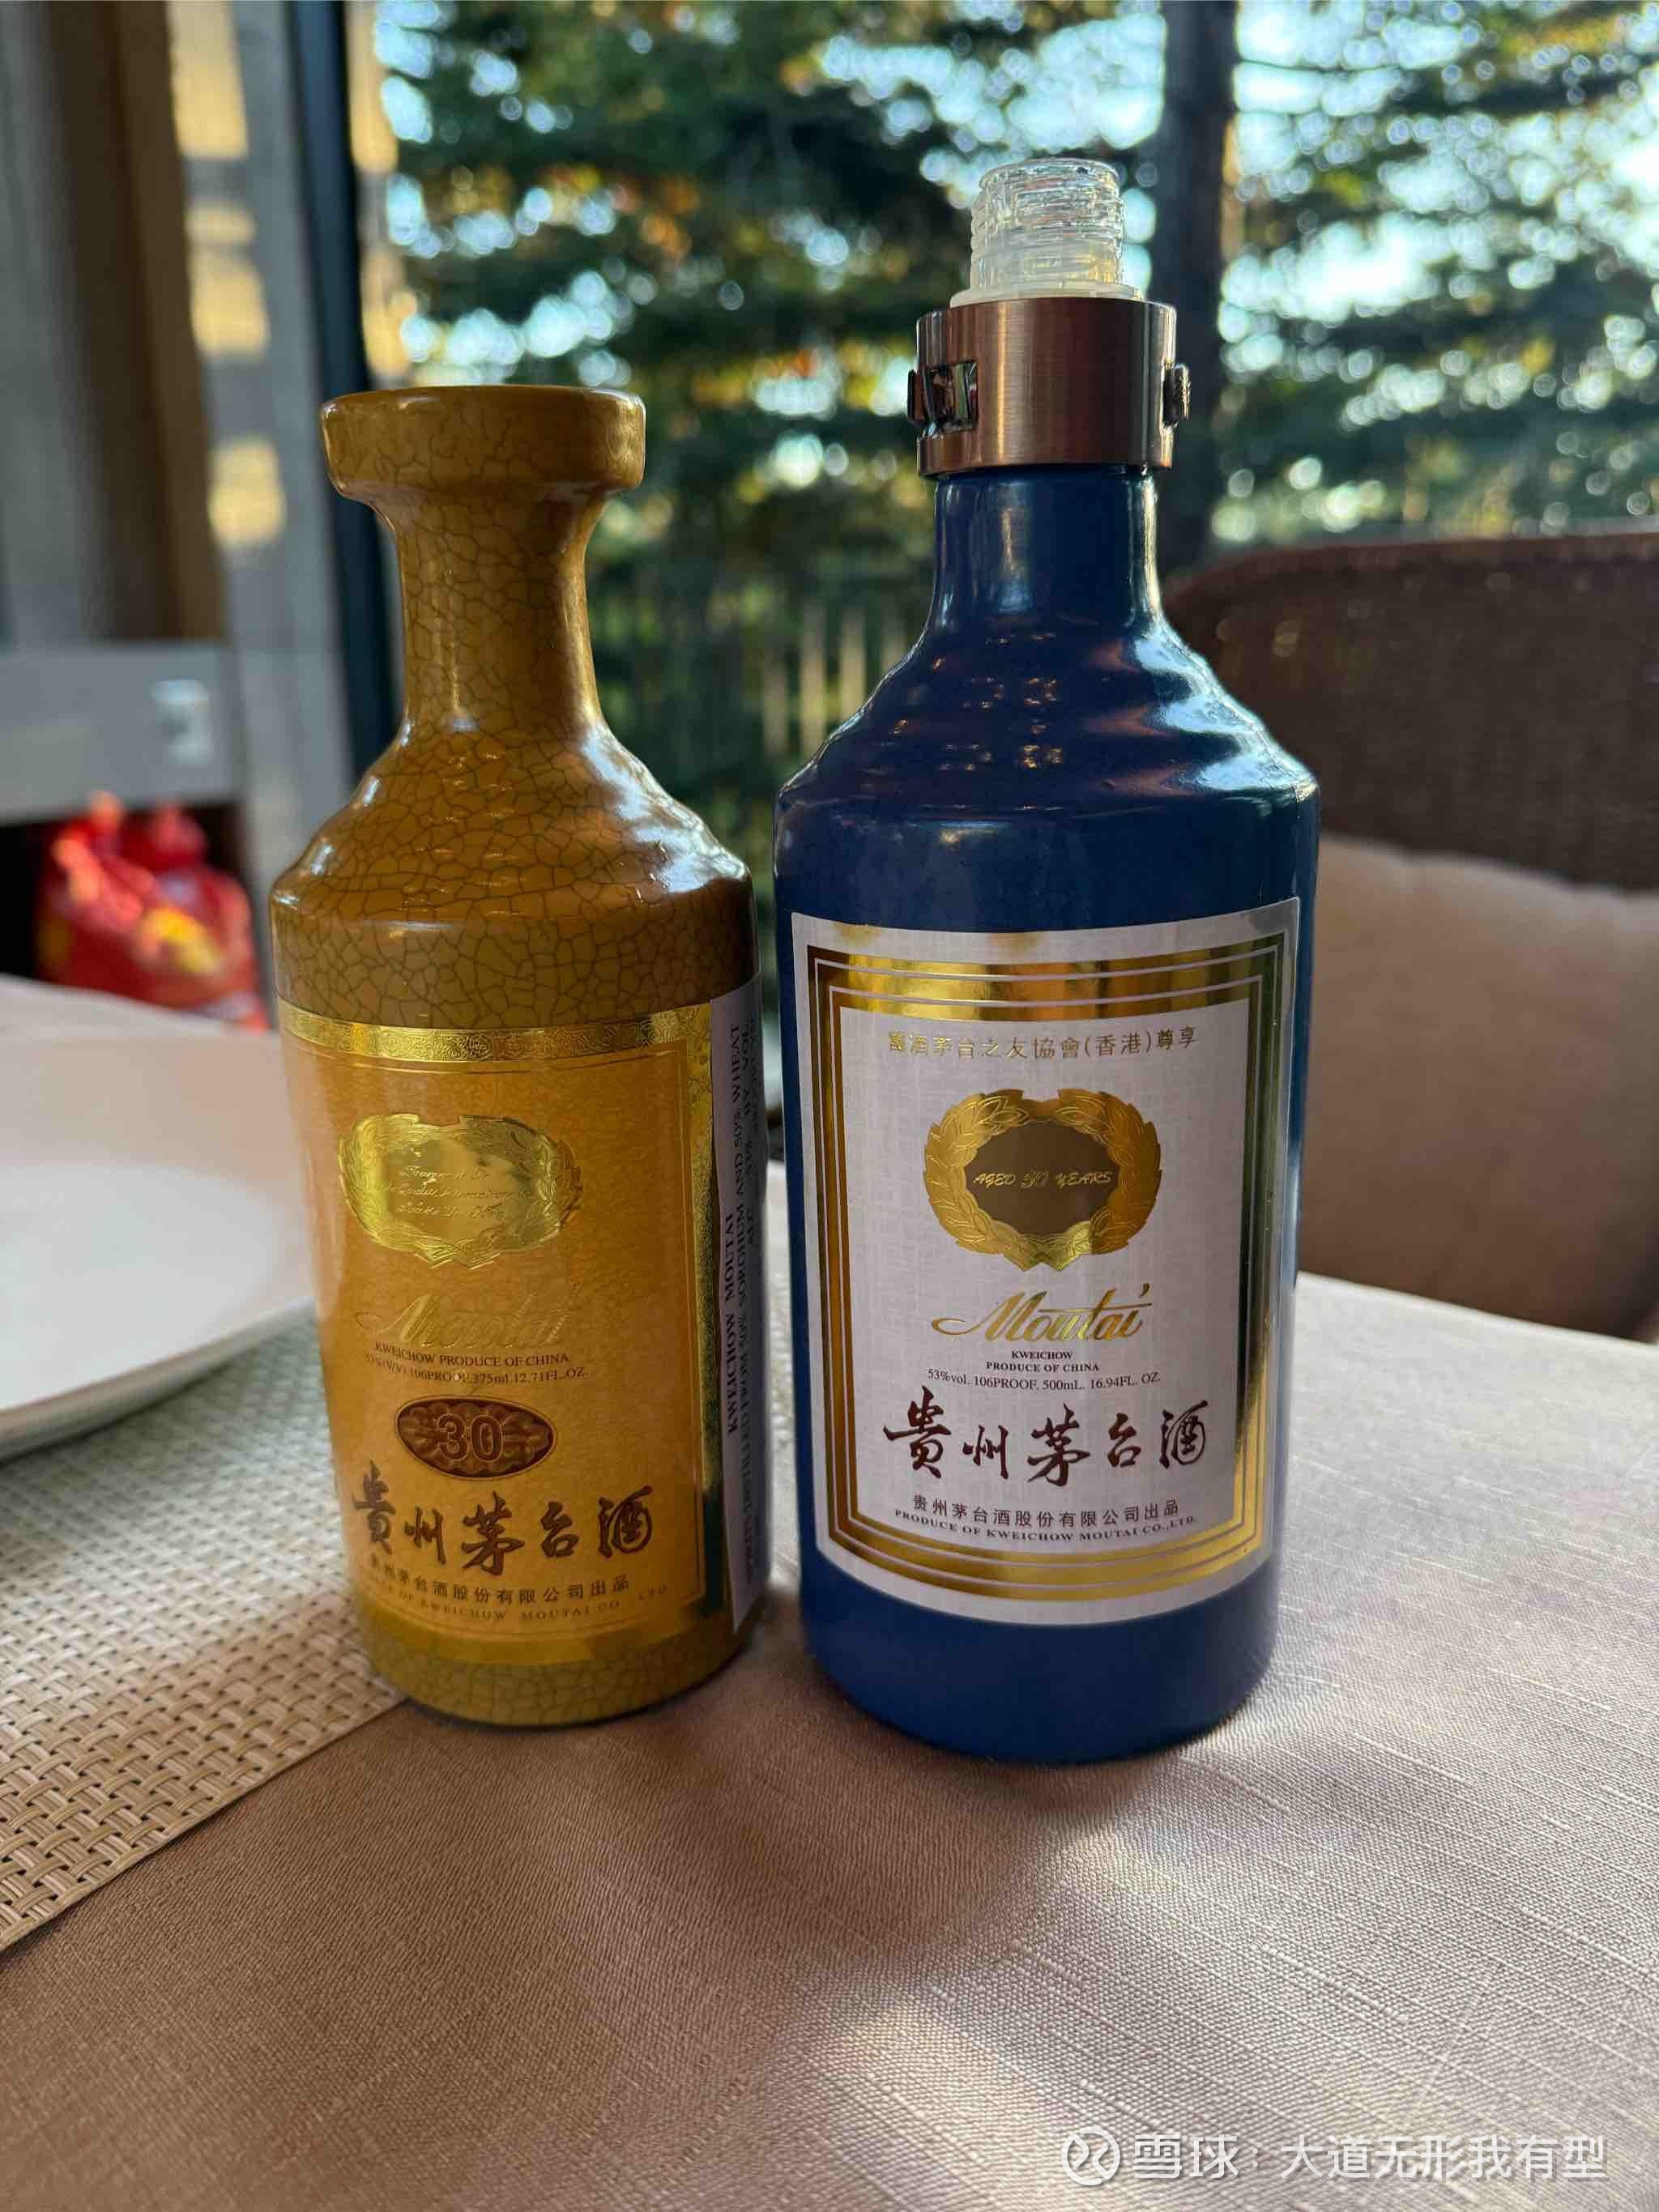
网友:飞天茅台可以拥有很强的提价权 而可口可乐似乎需要用低价压制住对手 注:早期老巴喝的应该是百事可乐 (因为价格便宜 可口可乐降价才做的更换) 是否可以认为可乐产品本质没差异化 明白要依靠规模优势 所以长期没调价格 茅台的商业模式是否远优于可乐 @大道无形我有型
发言配图 · 1 张 · 点击查看完整图片
发言配图 · 1 张 · 点击查看完整图片
网友:贵州茅台 讨论一个问题: 大家在讨论茅台的时候,说他好的人基本都是在说茅台护城河深、存货不贬值、喝茅台的人十年内死不了、一二级市场安全垫等等。总之一句话:买茅台安全又放心,主要是表达本金不亏损的理念,讨论的主要是存量。 说他不好的人,基本都在说厂家和社会库存太多、大环境不好、年轻人未来不爱喝(可能并非事实)、和房地产深度绑定(不明白内在逻辑)、JJ令和反腐倡廉。总之一句话,未来喝茅台的人数会下降,讨论的是增量。 问题是买股票买的是公司未来现金流啊,如果公司没有增长,岂不是和公共事业一样了?爱喝的人还是那批人、那些场景,但也只有那批人、那些场景了。 可否不吝赐教 @大道无形我有型 @价投践行者晓荣 @Leon-价值投资 @方木FM @滇南王 @价值旅途66
网友:@大道无形我有型 大道老师,我看了您的一些访谈,有一些理解,麻烦您指点一二。我通过分析紫金矿业这家公司,首先商业模式不是最理想,通过低价并购扩大规模,但他有开发低品质旷的丰富经验,他的净资产收益率还不错在20%以上,每年净收益都在增加。他的企业文化也比较好,通过陈景河公开的报告、演讲也是务实的领导。目前的价格比较低,市盈率只有14,自由现金流折现应该有30块,目前股价22。您觉得这样分析是否合适
发言配图 · 3 张 · 点击查看完整图片
网友:原帖已被作者删除
网友:原帖已被作者删除
网友:昨天收到vision pro。迄今为止大概花了5-6个小时在使用上,80-90%以上在看电影, 看了阿甘正传,up,复联,灰狗号,gravity,阿凡达,还看了最近比较火的苹果剧“masters of the air”. 阿甘正传里内容最丰富,up最让我感动。每部电影大概都是看了一部分。到目前为止,我至少觉得这是个看电影神器,大概率是个极好的私家影院了。要不是因为该睡觉了,我大概能一直看下去。我靠在沙发上看,没觉得头盔重量有什么问题。
提问 / 上文配图 · 1 张 · 点击查看完整图片

网友:vivo vision您能讲讲吗?想听
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:段总的🐜 熊兵是啥意思?
网友:泡泡玛特 @大道无形我有型 大道老师是否能看懂泡泡玛特这个新消费,它被称为泡泡茅台
段永平:泡泡玛特这家公司的产品确实很有意思,founder也是个很有意思的人,他们能做到今天这样很了不起,但我看不懂10年后公司会怎样。 ↗
网友:转发
提问 / 上文配图 · 1 张 · 点击查看完整图片
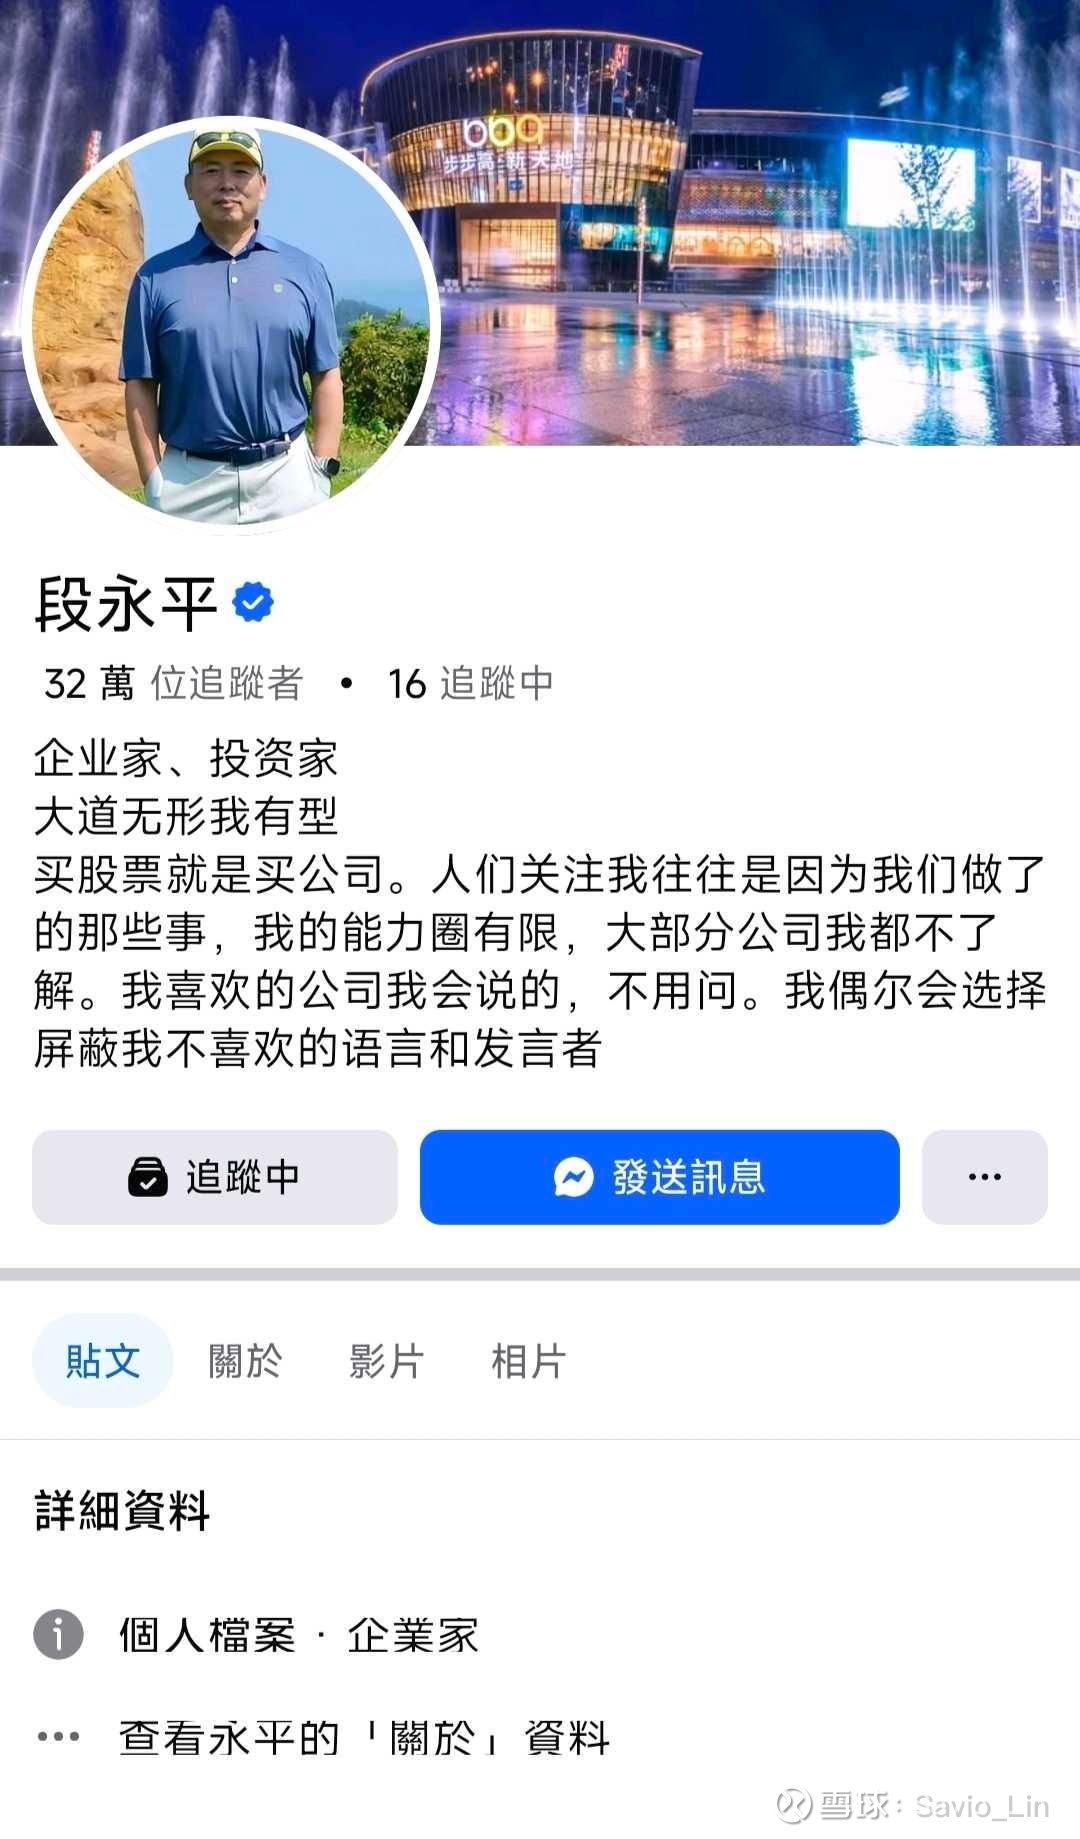
网友:@大道无形我有型 段总您好,看您发言根本不上脸书,想和您确认下脸书上这个账号是您吗?避免关注到假账号,如有打扰请谅解
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:Palantir @大道无形我有型 段總,請教你一下,你看得懂PLTR 這隻股票嗎?我真搞不懂為什麼市場給它500倍PE?
段永平:这家公司有点意思,值得关注,但我认真看了一下还是看不太懂。我觉得目前太贵了,至少机会成本很高,我不建议碰。现阶段蚂蚁熊兵很厉害,小心点比较好。 ↗
网友:@大道无形我有型 大道您好, 我来自马来西亚,是您雪球的长期关注者,经常查看您分享的最新动态。想尝试通过发文请教一个问题,期盼有缘能得到您的回应。 我想请教的,是有关“如何正确地戒烟”。 我本人从未抽过烟,但身边许多朋友都有这个习惯。还记得当年一起打篮球的队友们,年少时大家还信誓旦旦地说:“我们绝不碰烟,还要一直打球。”但我大学毕业后,12人中已有10人开始抽烟了,且随着年龄增长,烟龄也越拉越长。 我曾读到这篇雪球文章网页链接 您提到一本有关抽烟的书《抽烟的一百万个理由》,想请问除了这本书,您是否还有其他推荐的戒烟书籍或方法?您自从淡出一线在美国生活后,是否也帮助过更多人成功戒烟?是否有更有效的方法可以推广戒烟这件“对的事”? 我深受您“做对的事,把事情做对”的理念启发,公司文化也逐渐导向“本分、平常心、健康与长久(企业与个人)”。看到一些年轻的员工年纪轻轻就染上烟瘾,我希望能提供他们一些有启发性的书籍或方法,让他们更了解抽烟的危害,从内在建立起改变的意愿。把错的事情停止。 我也给自己设下一个小目标:每年提醒至少3个人戒烟,从亲友、朋友、员工开始,一点一滴为身边人唤起健康的种子。 感谢您长期以来的无私分享,也谢谢您阅读这封留言。若能得到您的指点,将感激不尽。
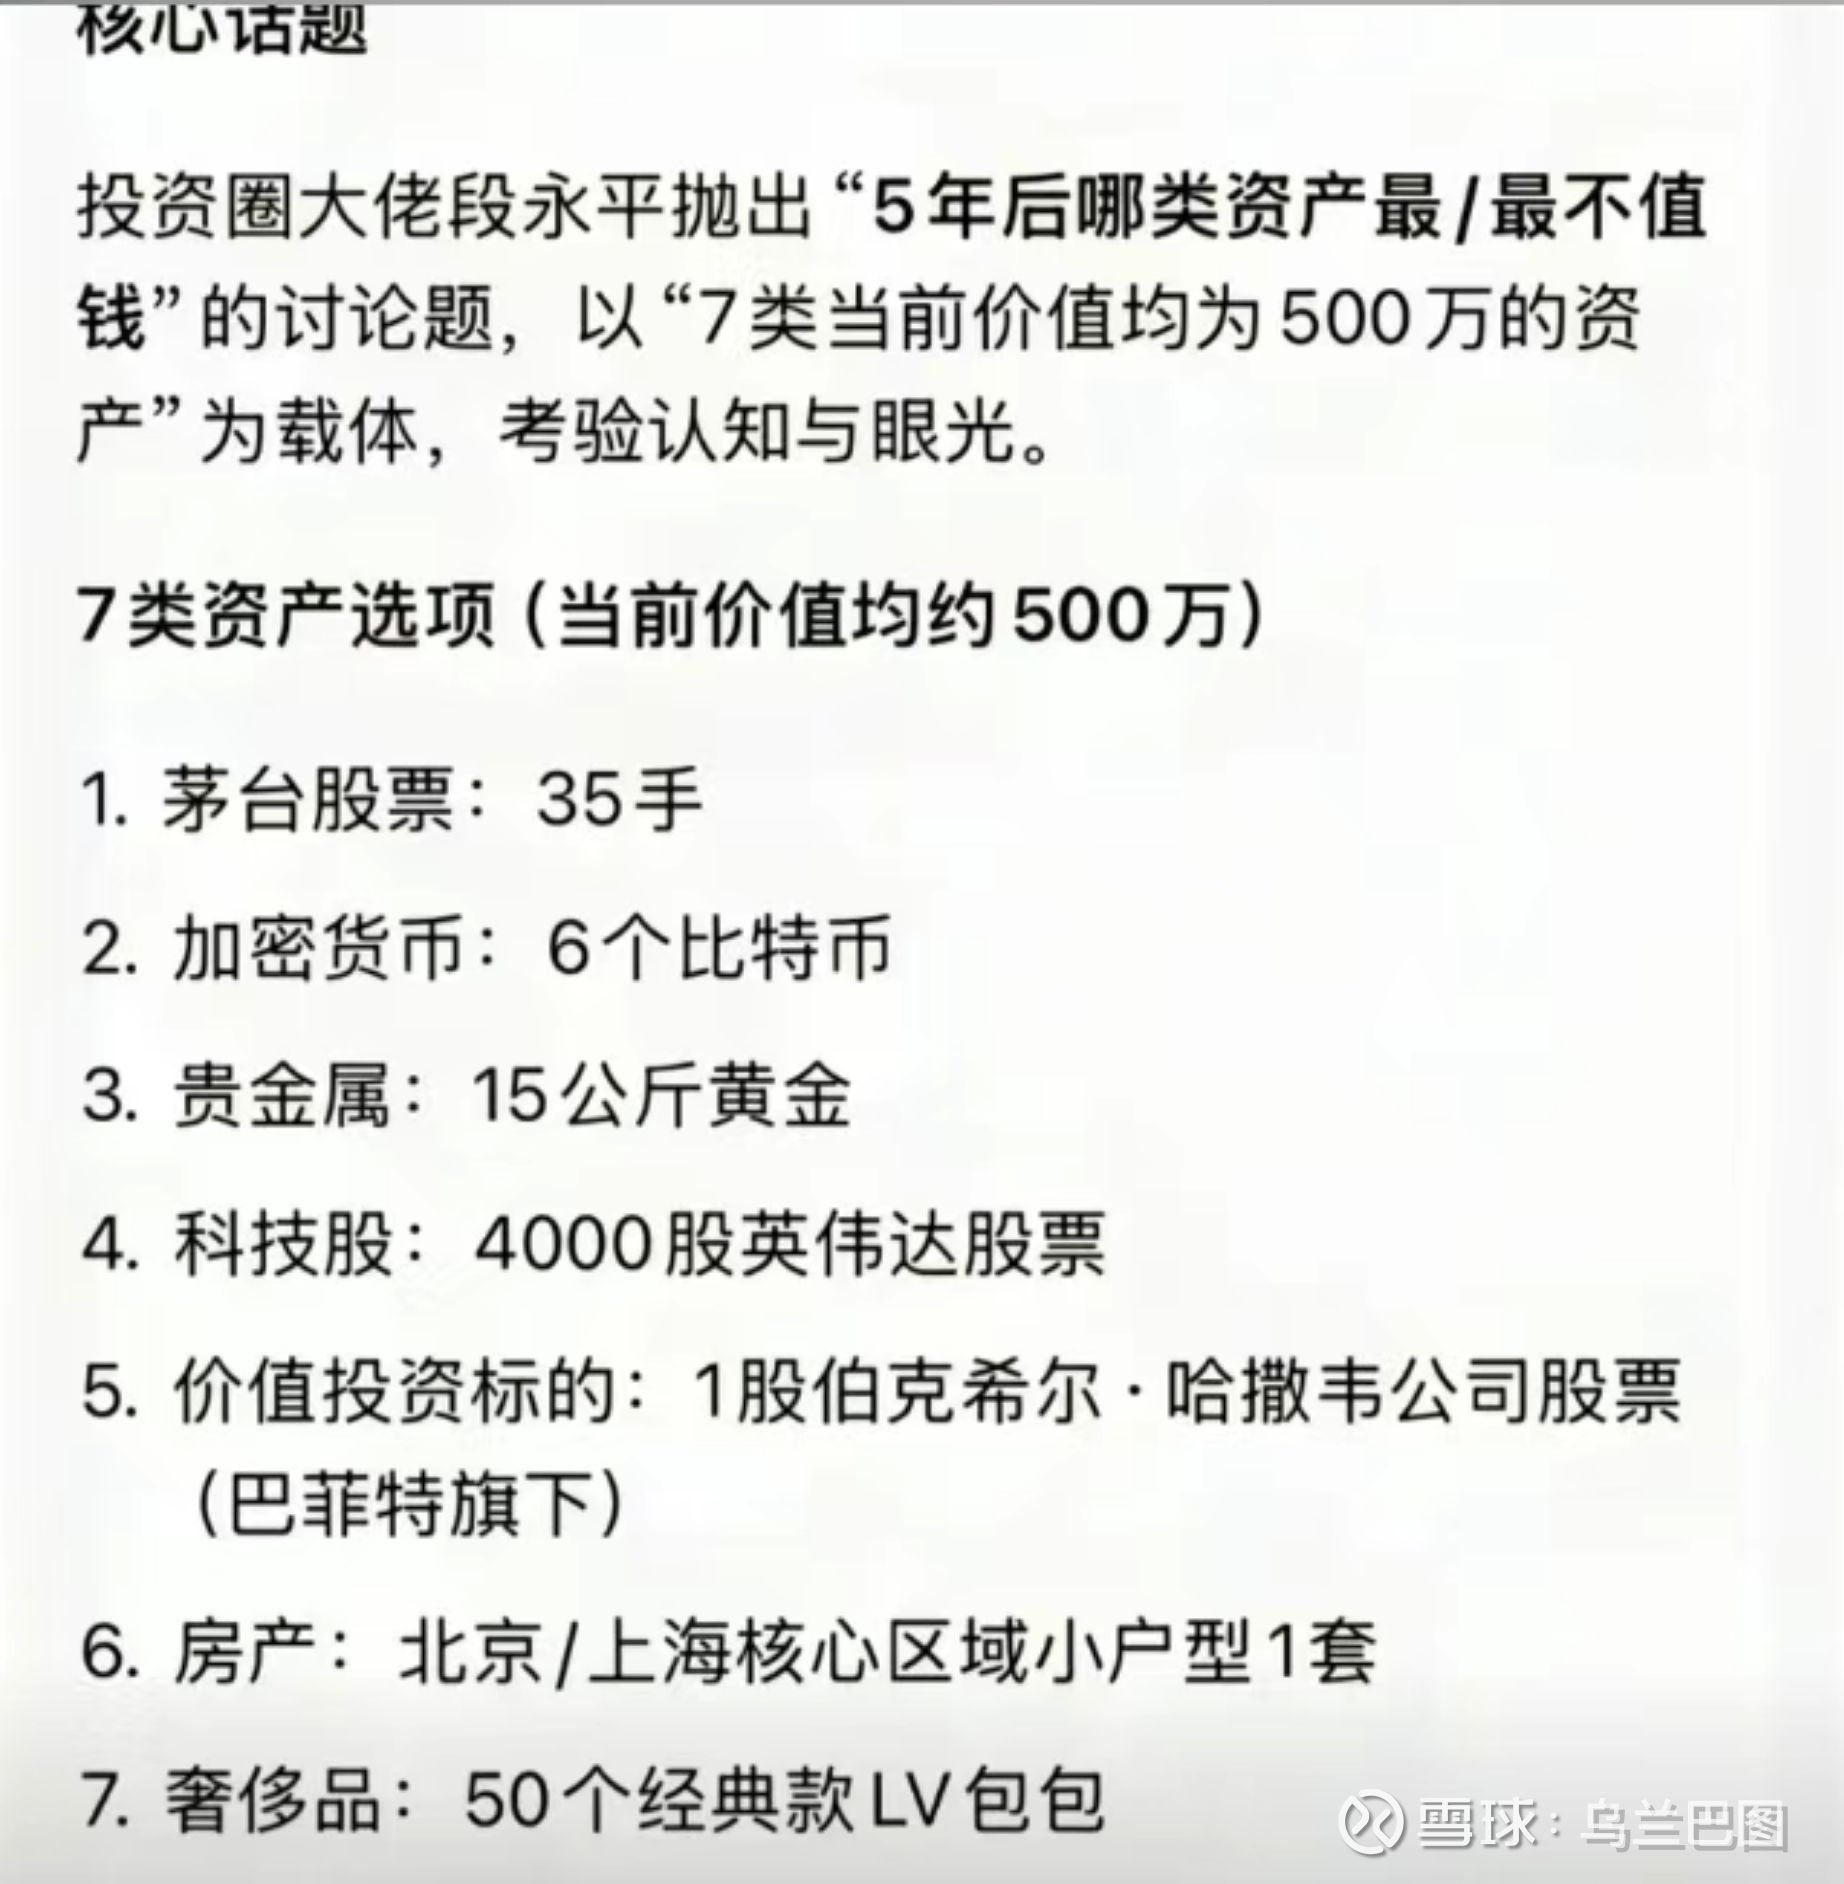
网友:网上传段永平在脸书问5年后哪个资产最值钱?1.五百万价值茅台股票,2.五百万的价值的比特币,3.五百万的英伟达股票,4.五百万价值的黄金,5.五百万价值的LV包。我觉得大道这么问可能是假的消息(我看不了脸书)。假设是真的,答案我觉得是:其实段永平也不知道,你去赌场暴富了,也不代表什么,问题是不去,从价值投资角度来说,肯定不是比特币,查理芒格说是狗屎,没有经营性收益资产,只是搏傻游戏,但不代表5年后不是涨的最多的。人类最胜率最高是低估买和预测经营的是不是好生意未来现金流。人类很喜欢做人类做不到的事,比如研究宏观经济,当你花了15分钟就浪费了15分钟,诺尔贝经济学的主胜率也不比盲猜高多少。不知道我理解的对不对?@大道无形我有型 腾讯控股 贵州茅台 英伟达
网友:段哥,您对稳定币的看法如何?@大道无形我有型
网友:茅台真是个神奇的酒,现在我喝什么酒包括红酒也好,喝了第二天都头晕,舍得稍微好点,但是喝了飞天第二天根本就没有头疼头晕,真的是奇怪之极,本人试过好几次了
网友:@大道无形我有型 大道您好,关注您四五年了,第一次提问。我想问一个关于茅台的问题,我明白茅台赚的是纯纯的现金流,茅台没有应收账款 是先收钱后发货的,茅台不会计提减值 库存越存越值钱。有人说茅台的护城河是强大的品牌价值,您说所谓品牌是产品在消费者心里留下的印象 没有品牌溢价 因为产品是不同的产品。我认同您的观点,但我就是想不明白,为什么为什么53度飞天茅台不能被模仿,不能被拷贝,拷贝后同样的品质卖更低的价格?很希望得到您的解答
网友:@大道无形我有型 段前辈好,想请教一个关于家庭保险配置问题,现在的保险越来越贵,如果全家人配置下啦估计每年5万元左右,这个资金您觉得是购买保险合适还是定投到有价值的公司好些,期待能得到您的观点
网友:感觉不像段总提出的问题,求证@大道无形我有型 uo
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:[该内容已被作者删除]
提问 / 上文配图 · 1 张 · 点击查看完整图片

网友:@大道无形我有型 你好大道不本分的人或者人品不好的人是不是心理有缺陷的人
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:最近一直在看穷查理宝典的英文原版,Poor Charlie‘s Almanack,之前看了很久中文版,有句话都没有深刻思考过,昨晚的这段英文给了我启发,中文原文如下: “长远来看,股票的回报率很难比发行该股票的企业的年均利润高很多。如果某家企业40年来的资本回报率是6%,你在这40年间持有它的股票,那么你得到的回报率不会跟6%有太大的差别——即使你最早购买时该股票的价格比其账面价值低很多。相反地,如果一家企业在过去二三十年间的资本回报率是18%,那么即使你当时花了很大的价钱去买它的股票,你最终得到的回报也将会非常可观。 所以窍门就在于买进那些优质企业。这也就买进了你可以设想其惯性成长效应的规模优势。” 翻译一下。商业模式很重要,企业要足够久的好好活下去,假如茅台roe30%,如果企业足够优秀,长期保持竞争力,如果他也不增长。比如现在PE20,那么毛估估,20年(活20年是关键)挣到所有市值,回购把外面所有股票买回来,注销,或者用利润把所有净资产以外的市值都填满,只留净资产,到最后公司这些净资产属于你一个人,你始终没卖,你变成唯一股东,那么这部分净资产将给你带来持续的每年30%收益,所以你看懂这句话了吗? 换一种说法也可以,你一次性买了茅台净资产额度的股票,不卖。然后他回购,最后剩你。 当然实际是大家不会都卖,那么就有了PE,有了分红,也会给你带来持续30%收益! 段永平老师也说过一句点拨我的话,公司真正的买家只有他自己。我认为我看懂了芒格这句话,希望段永平老师看看理解是不是有不对的地方,是不是值得拥有这个观点@大道无形我有型
网友:最近一直在看穷查理宝典的英文原版,Poor Charlie‘s Almanack,之前看了很久中文版,有句话都没有深刻思考过,昨晚的这段英文给了我启发,中文原文如下: “长远来看,股票的回报率很难比发行该股票的企业的年均利润高很多。如果某家企业40年来的资本回报率是6%,你在这40年间持有它的股票,...
网友:我有一个疑问?段总从一个打工者到公司管理者,又从一个企业经营者变成一个投资者,都是进入陌生的领域,对大多数人来说,无异于脱胎换骨的难。但为什么段总总能做好,并且能做到出类拔萃。是勤学好问吗?还是总能在万千头绪中抓住问题本质并掌握其规律的天赋异禀呢?
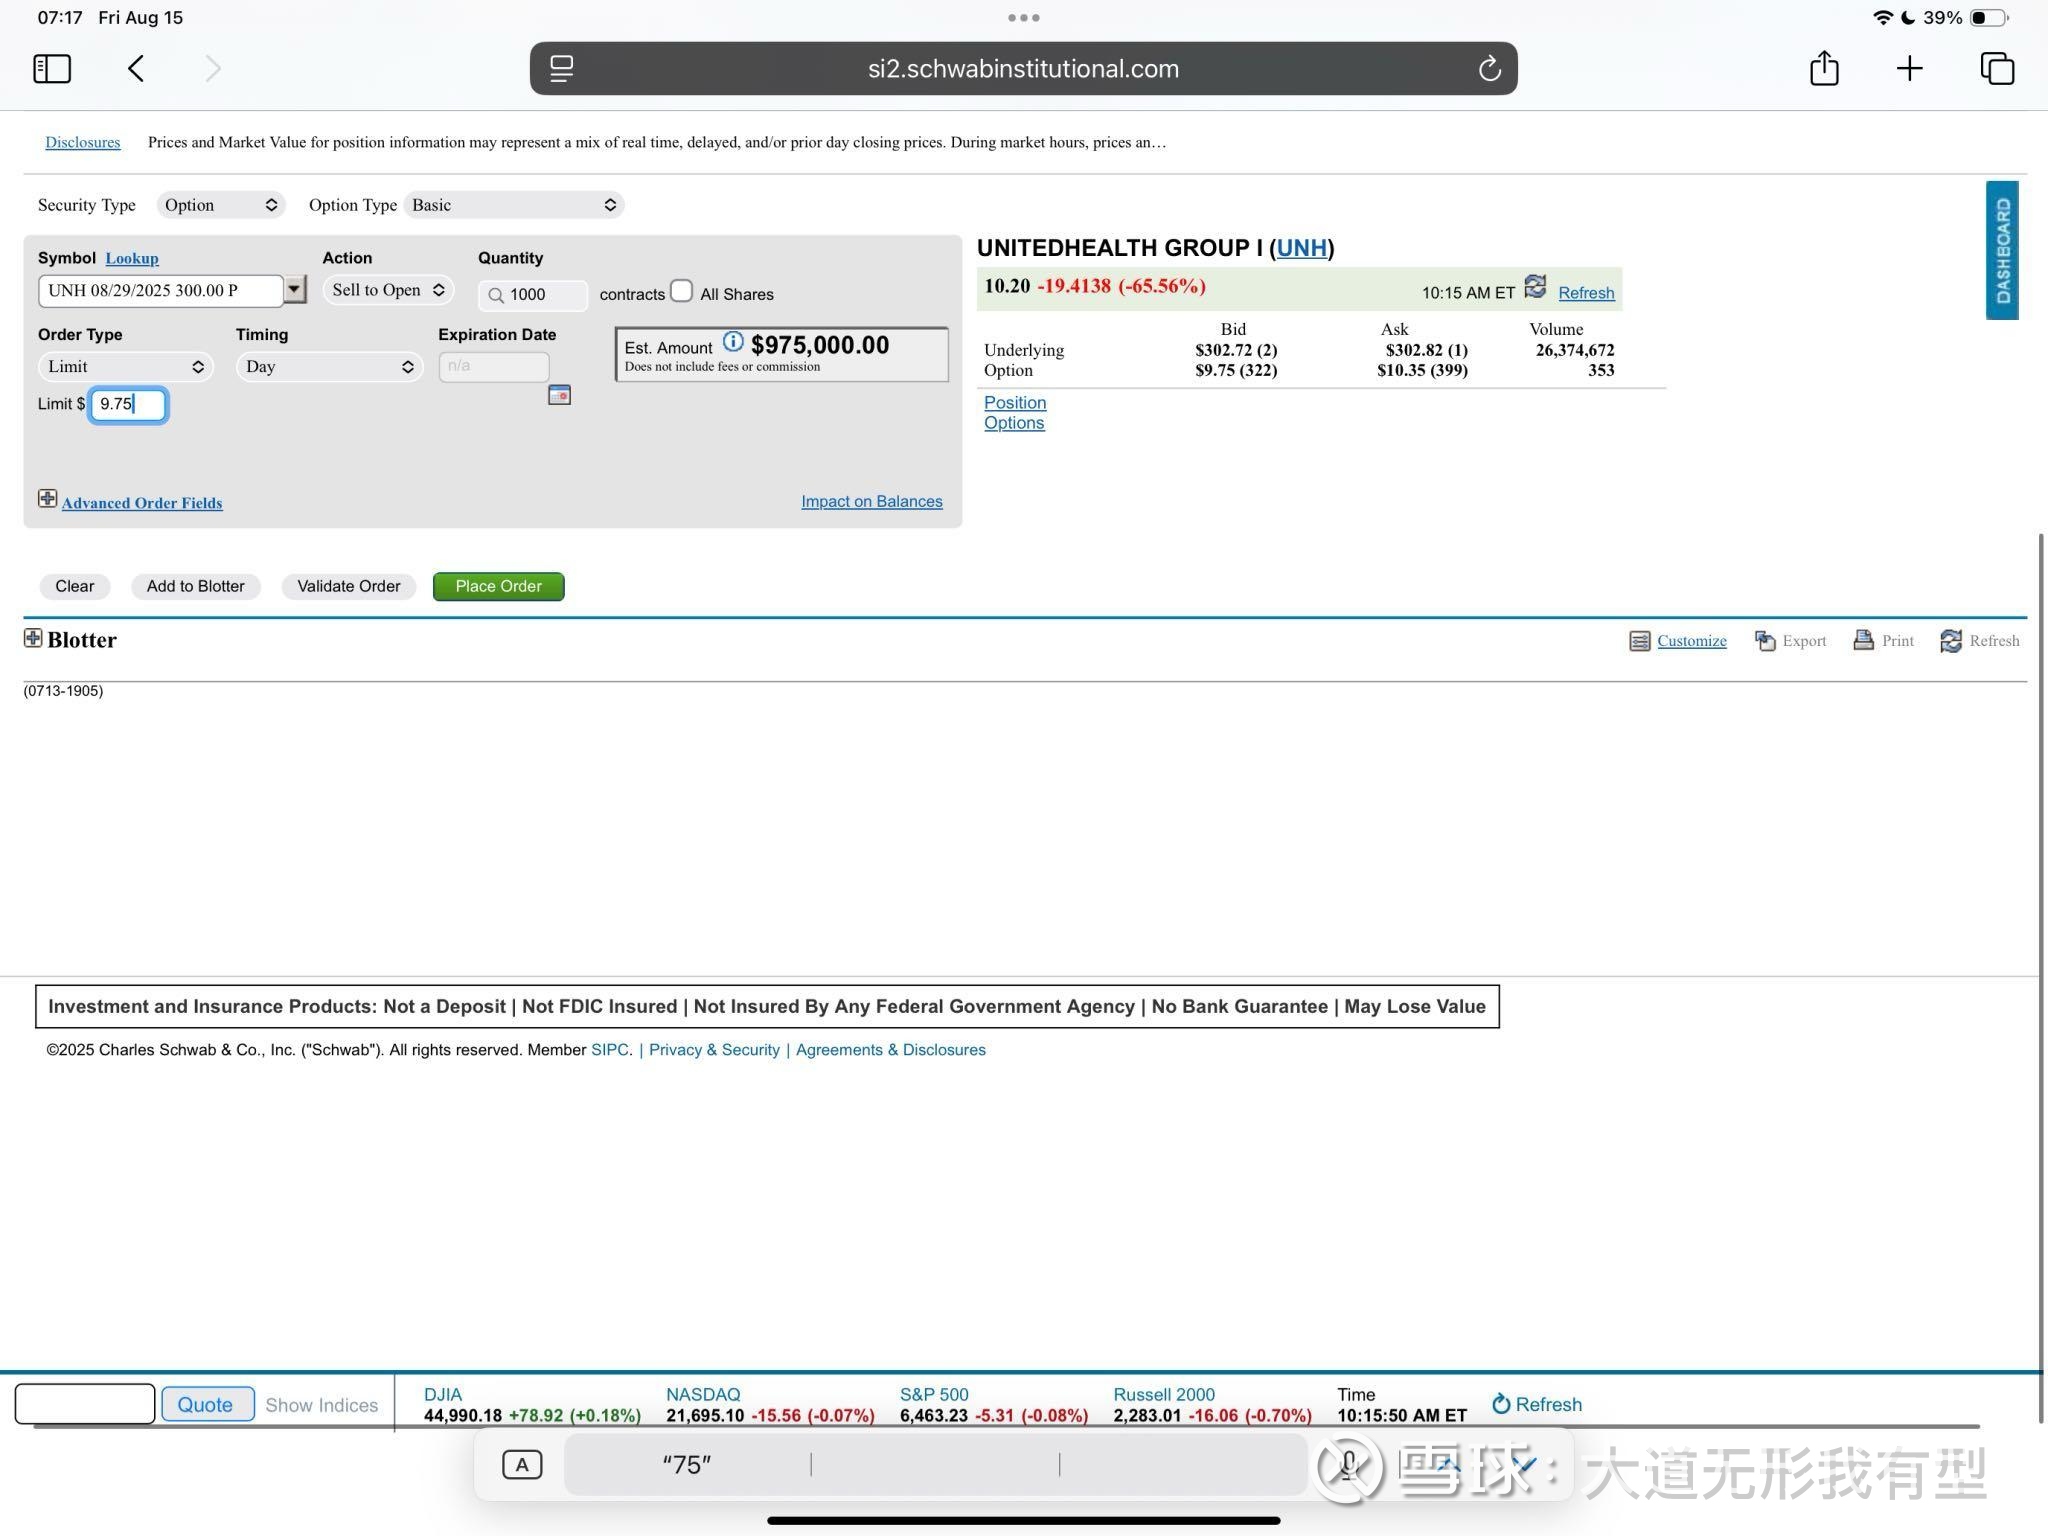
网友:我不懂保险但直觉上觉得UNH前段时间可能遇到了恐慌卖出,很可能是个捡便宜的机会?我前些天还跟朋友说如果老巴买我就跟进一些(就是卖点put的意思),看来明天起我会开始卖点put了。大致上我觉得UHN的商业模式还是可以的,企业文化方面不是那么了解但通过ai搜寻,也没看到特别不好的文化。负面新闻说他们的拒赔率高,但事实上他们去年利润并不高(不知道人们能不能看懂这里面的内在联系?)。保险是个有意思的生意,老巴一直很懂保险,我也一直想搞懂,但一直不得其门而入,希望可以从这里开个头。
段永平:隔行如隔山,下不了重手赚不到啥钱。先这样吧,就当做个标记关注一下,说不定哪天就看懂了呢。 ↗
发言配图 · 1 张 · 点击查看完整图片
网友:什么是好的商业模式? 大道:所谓商业模式好的意思就是长期能赚很多钱且能持续。(2019-5) 什么是好的企业文化? 大道:做对的事情!(2019-5) 大道:简而言之,好的企业文化可以让企业少犯原则性错误,从而可以走得更远。 什么是好的价格? 大道: 是不是好价钱要从未来看回来。(2020-12) 大道: 其实我对好价钱已经不太提了,合适价钱就好。(2019-5)
网友:@大道无形我有型 段总,问下,当你对一个公司有兴趣的时候你会从哪几个方向对公司进行研究,,例如思考未来公司市场规模,看财报上面的哪些信息,研究市场对产品反应等, 能否分享下你个人的几个节奏点,跟你学习下。
网友:@大道无形我有型 您这几条规矩在雪球还有继续沿用吗?我关注您三年了也是最近才知道,估计很多新的网友也是不知道的
提问 / 上文配图 · 1 张 · 点击查看完整图片

段永平:这应该是我在网易博客的规矩,雪球上没办法让大家知道这个规矩。不过,我确实会因为这里说的一些规矩屏蔽一些球友,毕竟不想自己烦哈。 ↗
网友:联合健康 @大道无形我有型 段总,伯克希尔自己有保险业务,相当于买入同行UNH。想听下您的看法
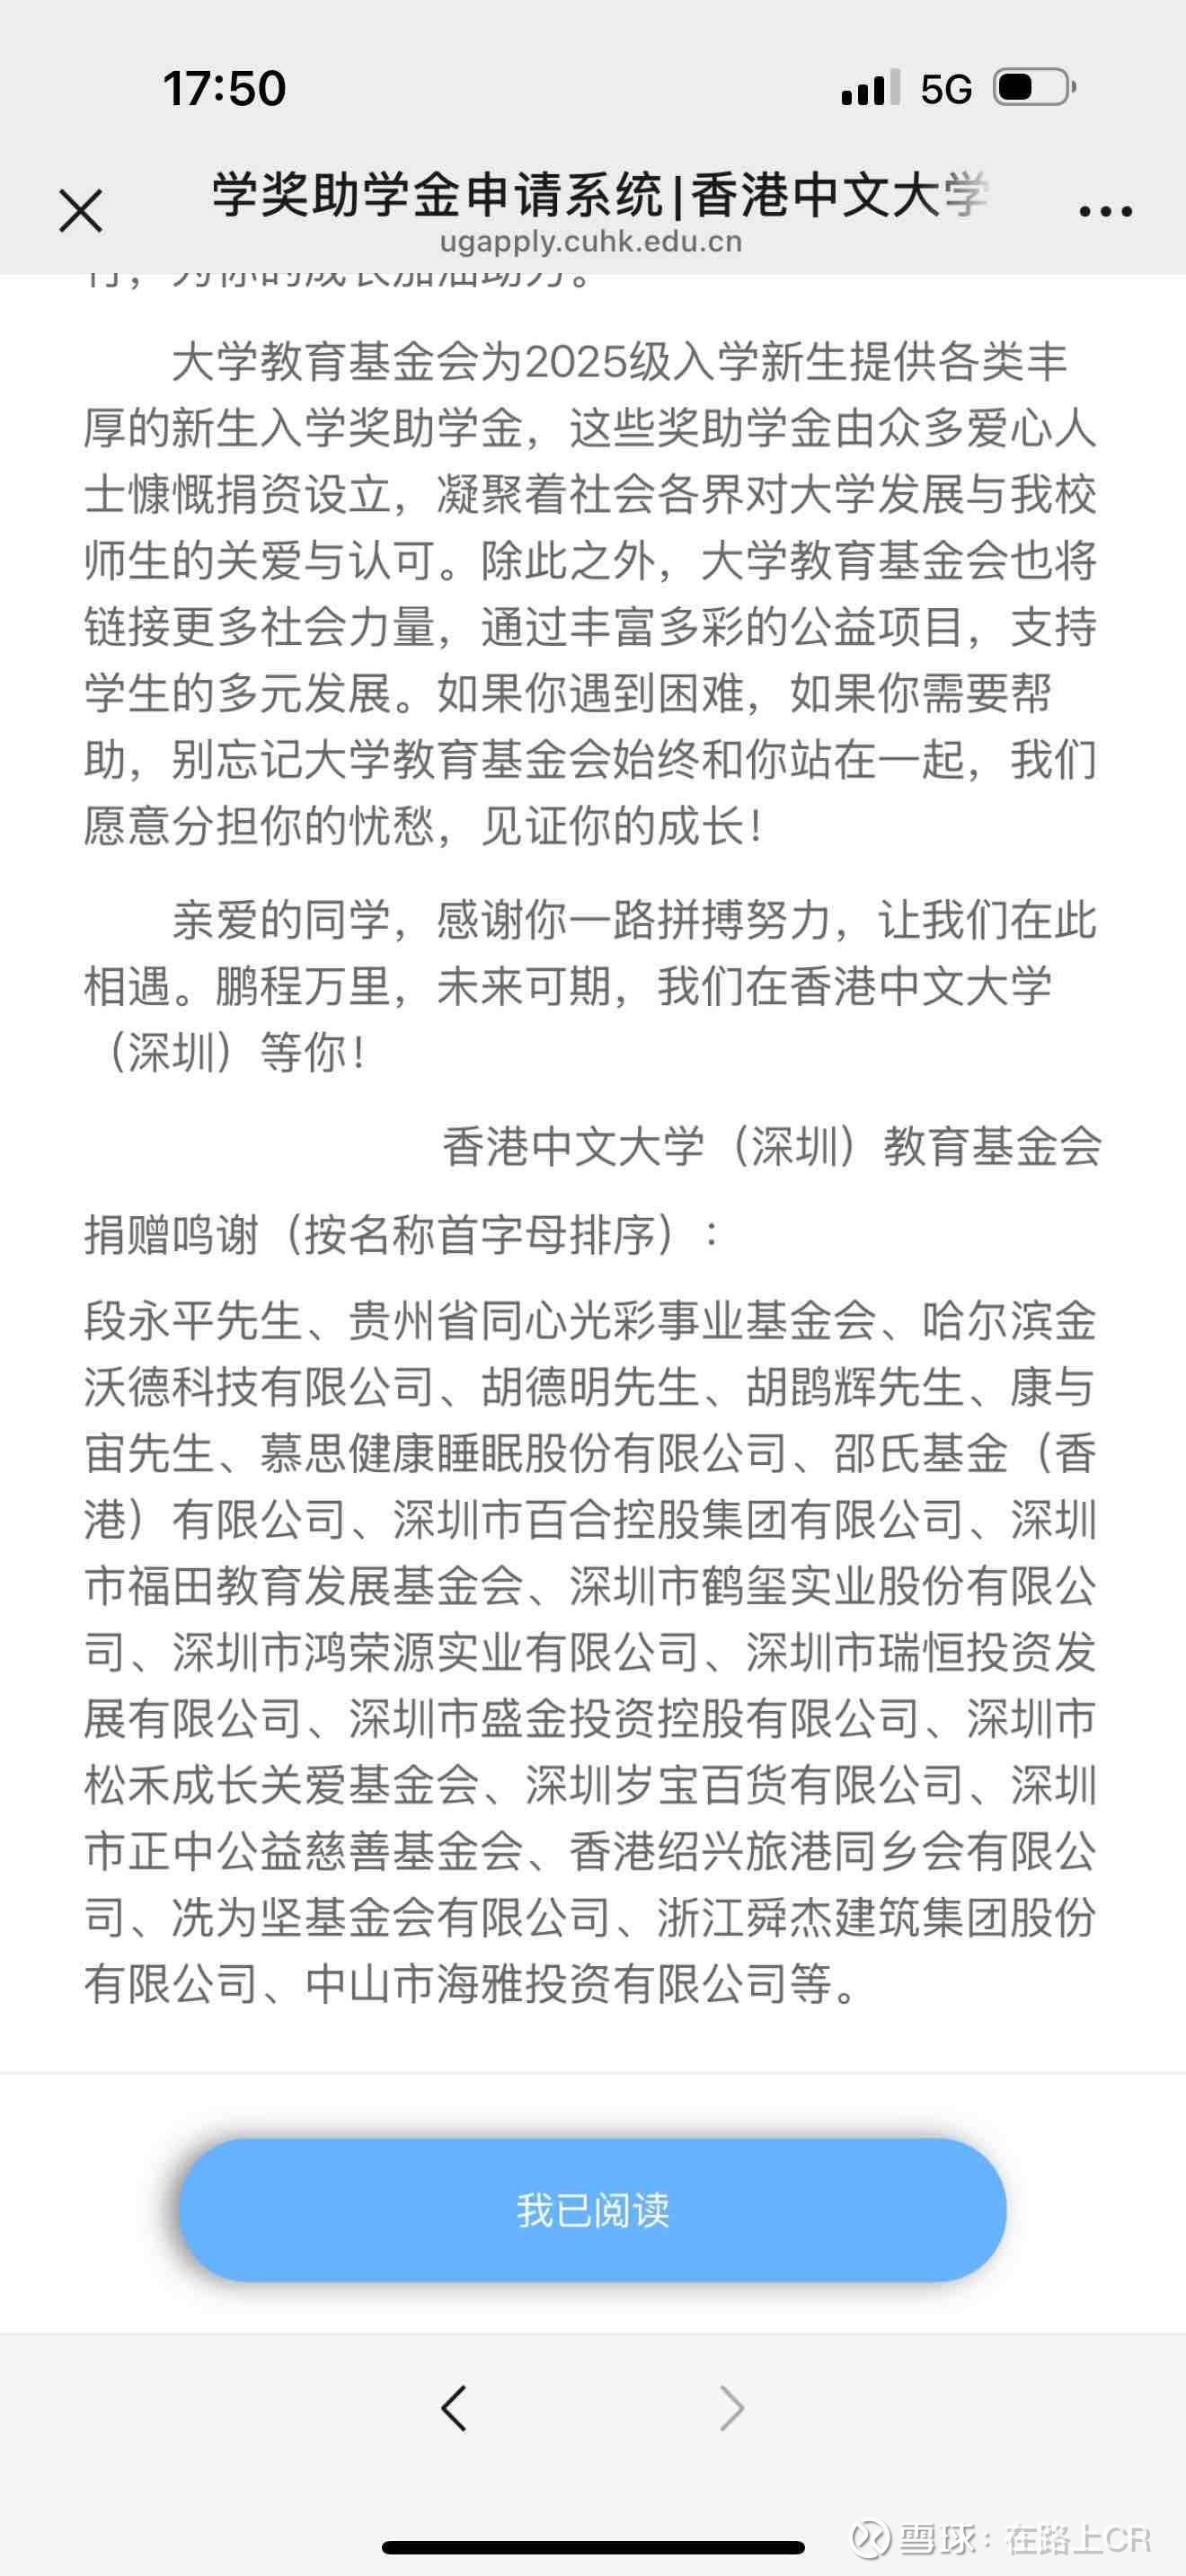
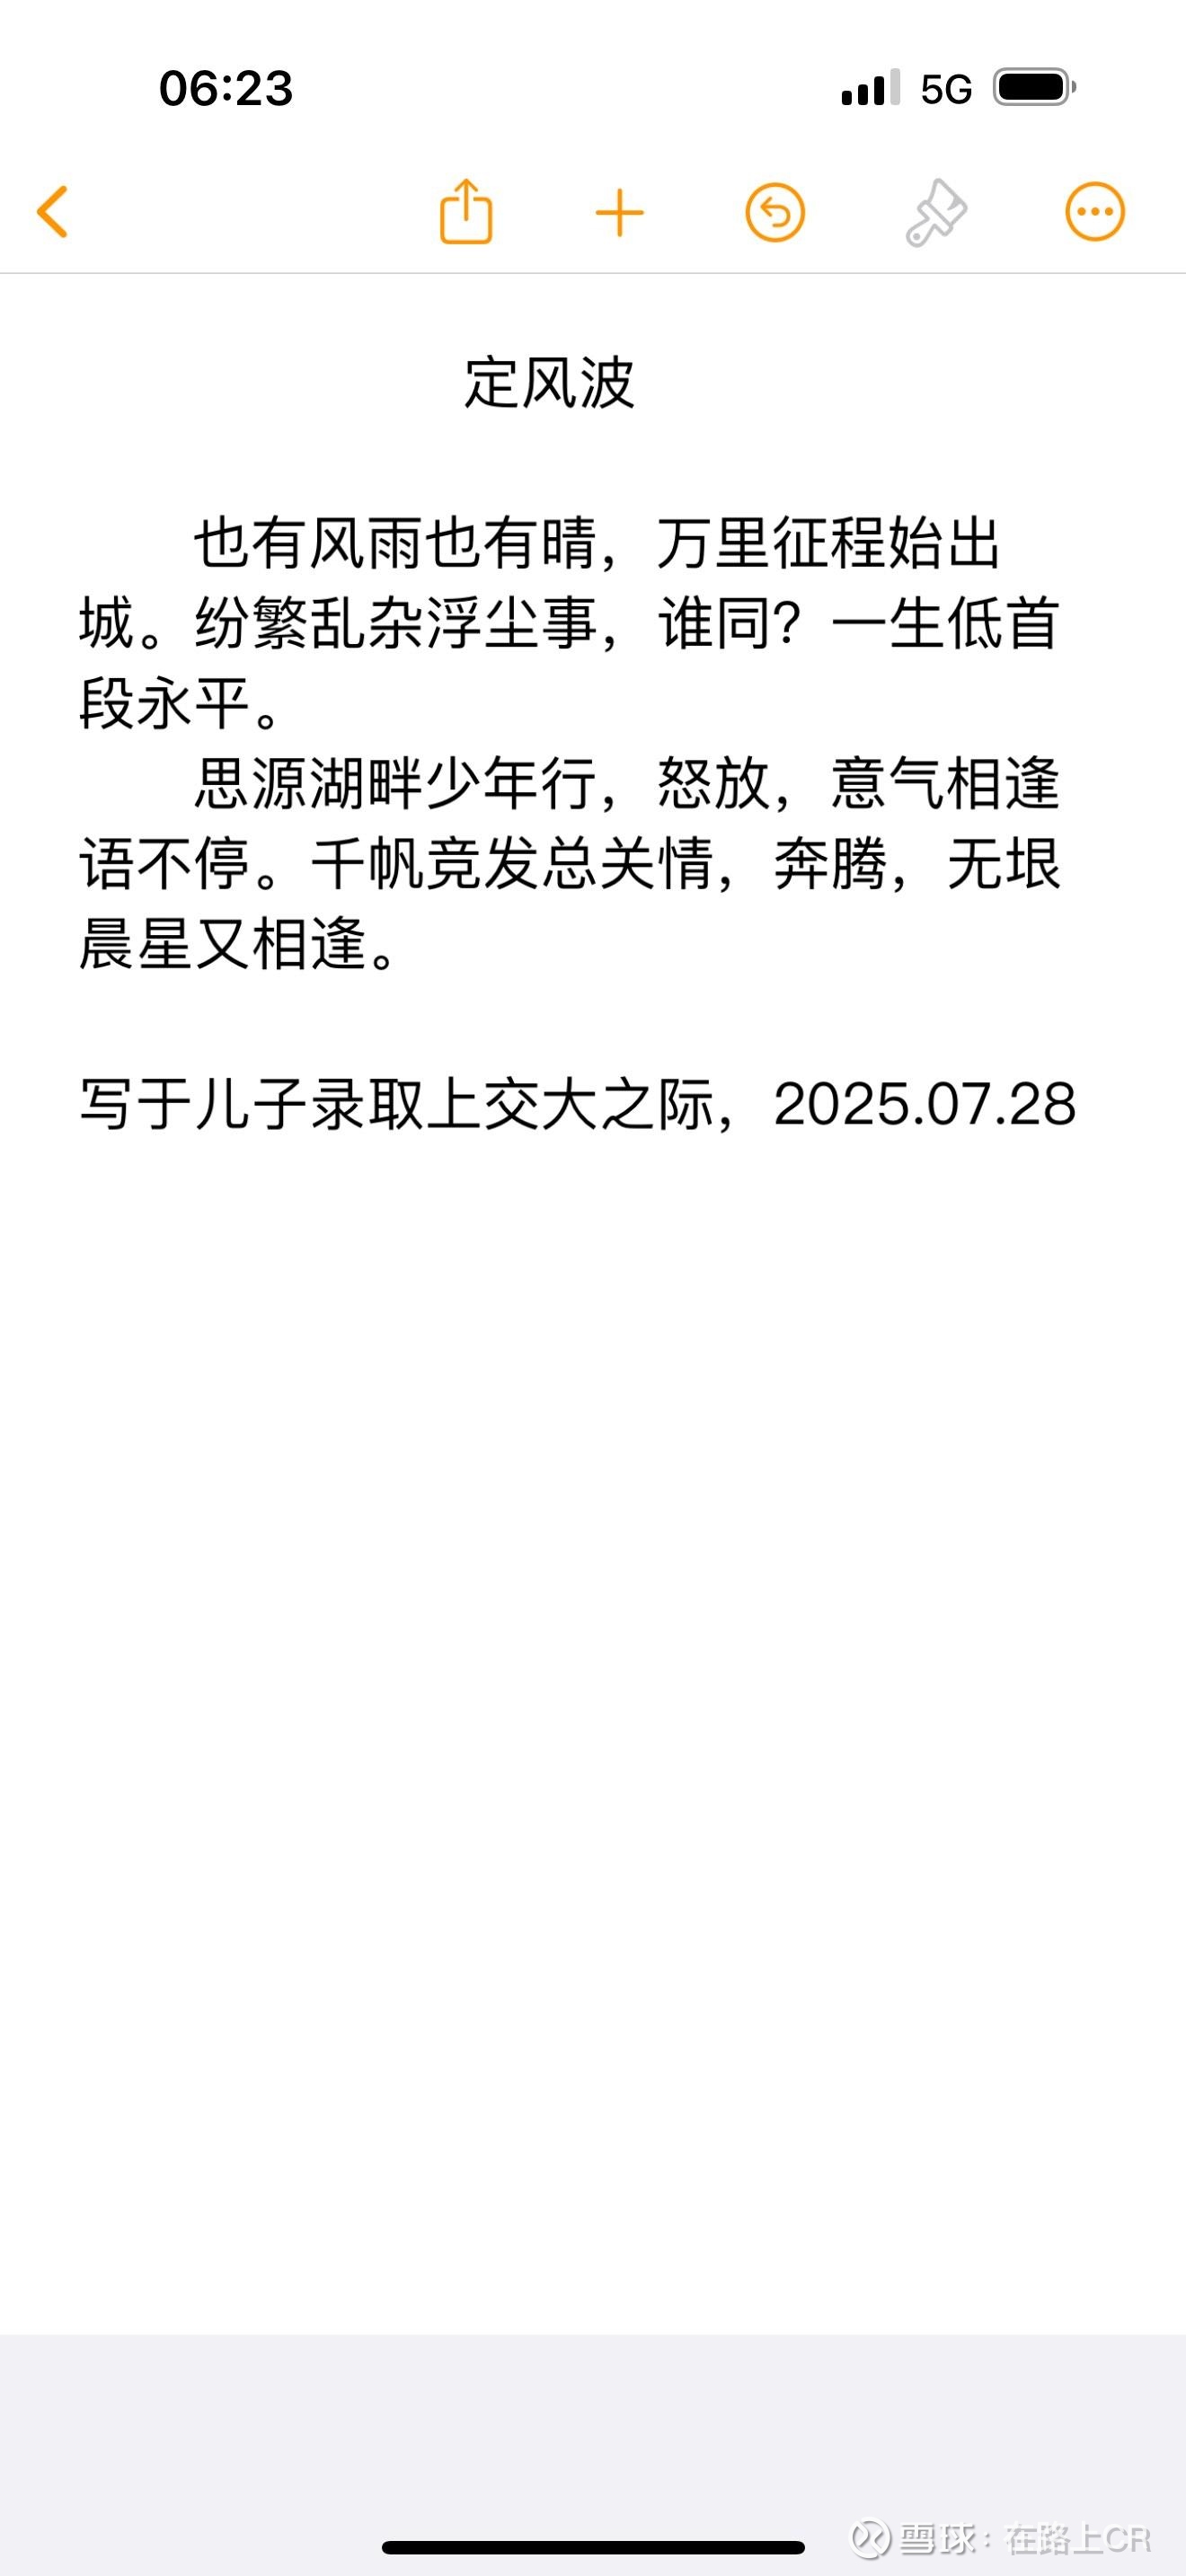
网友:儿子获得了上海交通大学的录取,让我兴奋不已。 此时此刻,感概万千。 始于十几年前的网易博客申请,一步一步完全改变了我。 跟着大道学到了很多,做正确的事,把事做正确。 想本质,想长远,反过来想。 更健康,更长久。 无条件的爱。 ….. 做了很多心平气和的决定,做了很多着眼长远的选择。 现在有了比期盼更好的收获。 感谢这个时代,让我有机会和大道有直接交流。 感谢大道一直以来的无私分享。 感谢大道对香港中文大学(深圳)的捐赠。虽然我家孩子没有用上,得到它的孩子一定会感受到这份贴心的爱。@大道无形我有型 填词一首,献丑哈
提问 / 上文配图 · 4 张 · 点击查看完整图片
网友:更正一下应该是堰塞湖。第二我自己觉得段总就不应该发这条雪球,连看都不应该看一眼。
网友:@大道无形我有型 段总,关于茅台有一种说法:库存的茅台量太大,消化库存需要很长时间,有“燕塞湖”效应。请问您怎么看?
网友:段总,有没有去太空旅行的计划?@大道无形我有型
网友:问个问题,让你和巴菲特,互换灵魂,包括95岁万亿资产等他现在的一切,你愿意吗? 第二个问题,你觉得,巴菲特愿意和你换吗?
网友:大道茅台的中报出了,您怎么看?
网友:我现在是25岁应该怎么整大佬
段永平:先把大道说过啥多看几遍再做决定?大道回不去25了,很羡慕你们哈。别神经兮兮老想着站我肩膀上,但至少可以看看我站在什么角度看问题? ↗
网友:原帖已删除
网友:我大概率懂大道的想法了,为什么这么多年不想回老家。大道出生在南昌从小成长与教育在南昌,老家在泰和虽然有直系族人,但毕竟从小没见过谈不上感情,关键捐了钱人家也不会感恩(农村人有红眼病),给当地捐款还得看政府“脸色”,捐了也没有个流水账单,捐到哪?捐给谁,从来没有汇报,这是当地部门的错,不懂得人情世故,南昌读书的地方又拆迁了,回到老家当地官员官腔位十足(目前好点),所以也回了几次也没意思。没有童年的回忆,户籍地又没有亲人,可以理解。假设多少年后父母不在,子女又在外,儿时伙伴记忆开始模糊,族人年轻的好多不认识,回去也没多大意思,包括我现在回江西老家村里已经很陌生的感觉,除了儿时玩大的和长辈们其他几乎不认识,多少年后,在外面久了再回去没多大意思了。
网友:回故乡就是瞎溜达,回去也回不到过去物是人非,但是总得回去一次告个别!
网友:感谢段总,感谢特朗普,纳斯达克又新高了。@大道无形我有型
网友:段老师,啥时候回老家泰和看看啊
网友:昨天听一个大佬直播,说是段永平应该是企业家里面带兄弟赚钱最多的,或者说是带动了很多兄弟一起赚钱,@大道无形我有型 认可不。
网友:已转。
网友:原帖已被作者删除
网友:@大道无形我有型 大道,我对茅台消费量进行毛估估有个疑问:茅台2024年营收1700亿元,每瓶飞天出厂成本价约1500元,对应茅台销量约1亿瓶(忽略其他系列酒影响),平均到全国每14个人应消费1瓶(均摊不考虑重复消费和青少年人群),但是以我自身观察茅台消费群体占社会总人数的比例少于1/100(主要为大老板和)。我对1/14和1/100之间差距过大存在矛盾和疑问:是渠道库存大,群体复购量大,还是我的推导依据有问题?1/4和1/100数据的差距茅台未来的消费增加量不高。但是这上述一切不影响茅台是好酒的观点和其提价的能力。
网友:晚点:上任后你做的第一件事情是什么? 赵佳臻:复盘之前的业务。 《晚点》:结论是? 赵佳臻:打个比方,我们现在肯定不是小孩子了,但也不老,算中青年吧。2022 年我们年度活跃买家数差不多 9 亿人,到这个阶段,我们要从更多关注增长速度转变成更多关注增长质量,修炼好内功,...
网友:老段在一次对话里面说的
提问 / 上文配图 · 1 张 · 点击查看完整图片

网友:[已修改]贵州茅台 腾讯控股 我认为真正的股票投资思考是在能力圈下对公司商业模式和企业文化之长期价值的判断,问问自己理解公司的生意吗?按照自己的价值观问自己喜不喜欢这样的生意、这样的管理层、这样的企业文化?这样的生意是不是能给消费者带来独特的价值?自己真的想拥有这样的生意吗?至于股息的多寡,那是水到渠成的事情哈。一个优秀的生意迟早要么通过高股息回馈投资者,要么通过股价回馈投资者,或者二者兼得吧,这只是结果。最重要的是要理解公司的商业模式和企业文化,判断是非远比判断得失重要,这是做正确的事情哈(原文是:“这是难而正确的事情哈”,此句逻辑不通,修改为:“这是做正确的事情哈”)。
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 大道恕晚辈冒昧,向您请教一下问题,因为看了你之前的发言汇总,发现一个现象,不论是买网易、苹果通用之类的公司,你好像并不太看重股息率,老巴不论是并购还是买入公司都很强调可转换优先股和一定的股息,请教一下: 一是:你在观察公司的时候为何太看重股息率? 二是:你是在深入研究公司之后,是更看重公司内在成长性,好价格、好生意所带来的业绩提升从而提高估值么,也就是说有一些个股可以为了持续增长的增速可以以牺牲一定股息率作为补偿? 三是:作为小散的我们并不具备深入研究个股的能力,我的做法是以一般都是以5%左右股息率为下跌保护的。您在做价值投资的时候,是该如何均衡股息和成长性的问题,当你长期持有苹果的时候,由科技型公司到后面因高现金流而回馈股东变成高分红公司这样的是共性还是特例呢,或者说当你一开始买苹果的时候你会觉得他账上有钱,有增速,看得到以后的十年二十年会大概率把账上的现金流用来提高分红而不是乱投资瞎折腾呢? 感谢您拨冗时间解疑释惑,若有打扰,再一次给您说一声抱歉
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 大道如何看苹果6000亿美元投资这步棋。
网友:大道 我是名大二学生 近几个月来接触了价值投资 我想问问您 您常说要把对的事情做对 那么这里的两个“对”要怎么理解呢 什么才是“对” 长期主义 消费者导向 专注这些算吗?还是说“对”有另外的理解呢 谢谢您的指点@大道无形我有型
网友:想起来咱们的赵州桥,也有一千多年了
提问 / 上文配图 · 4 张 · 点击查看完整图片
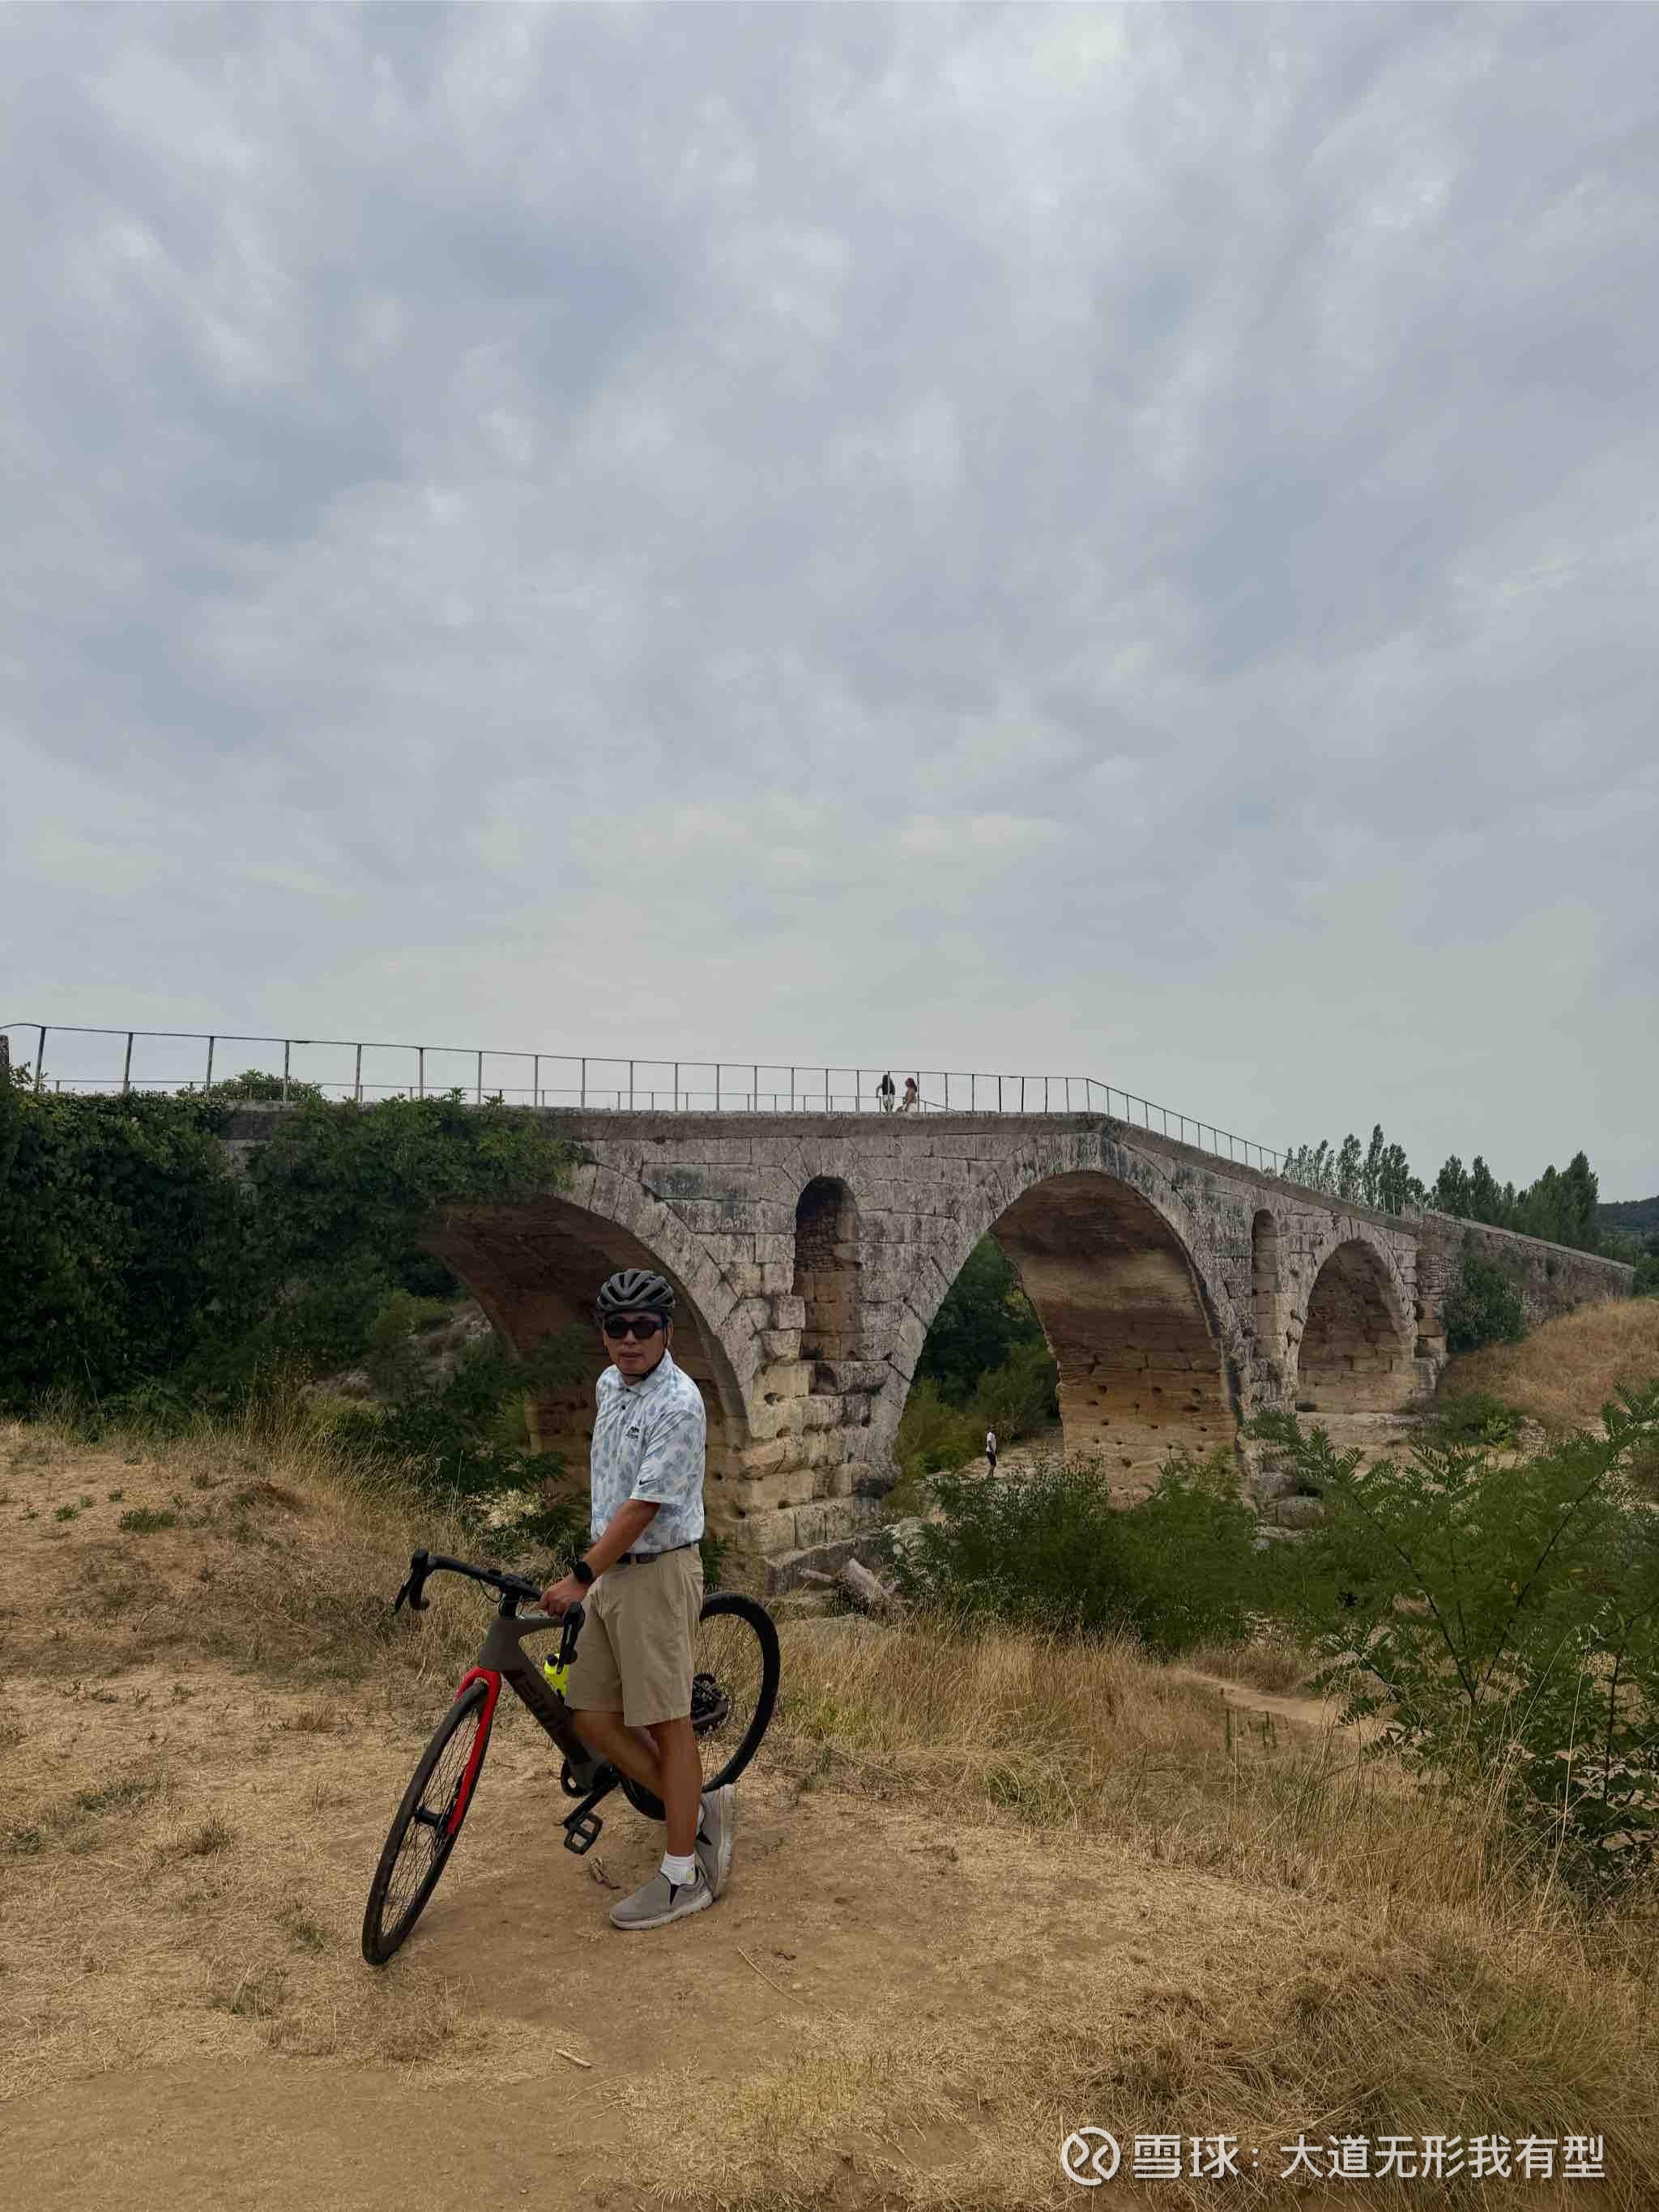
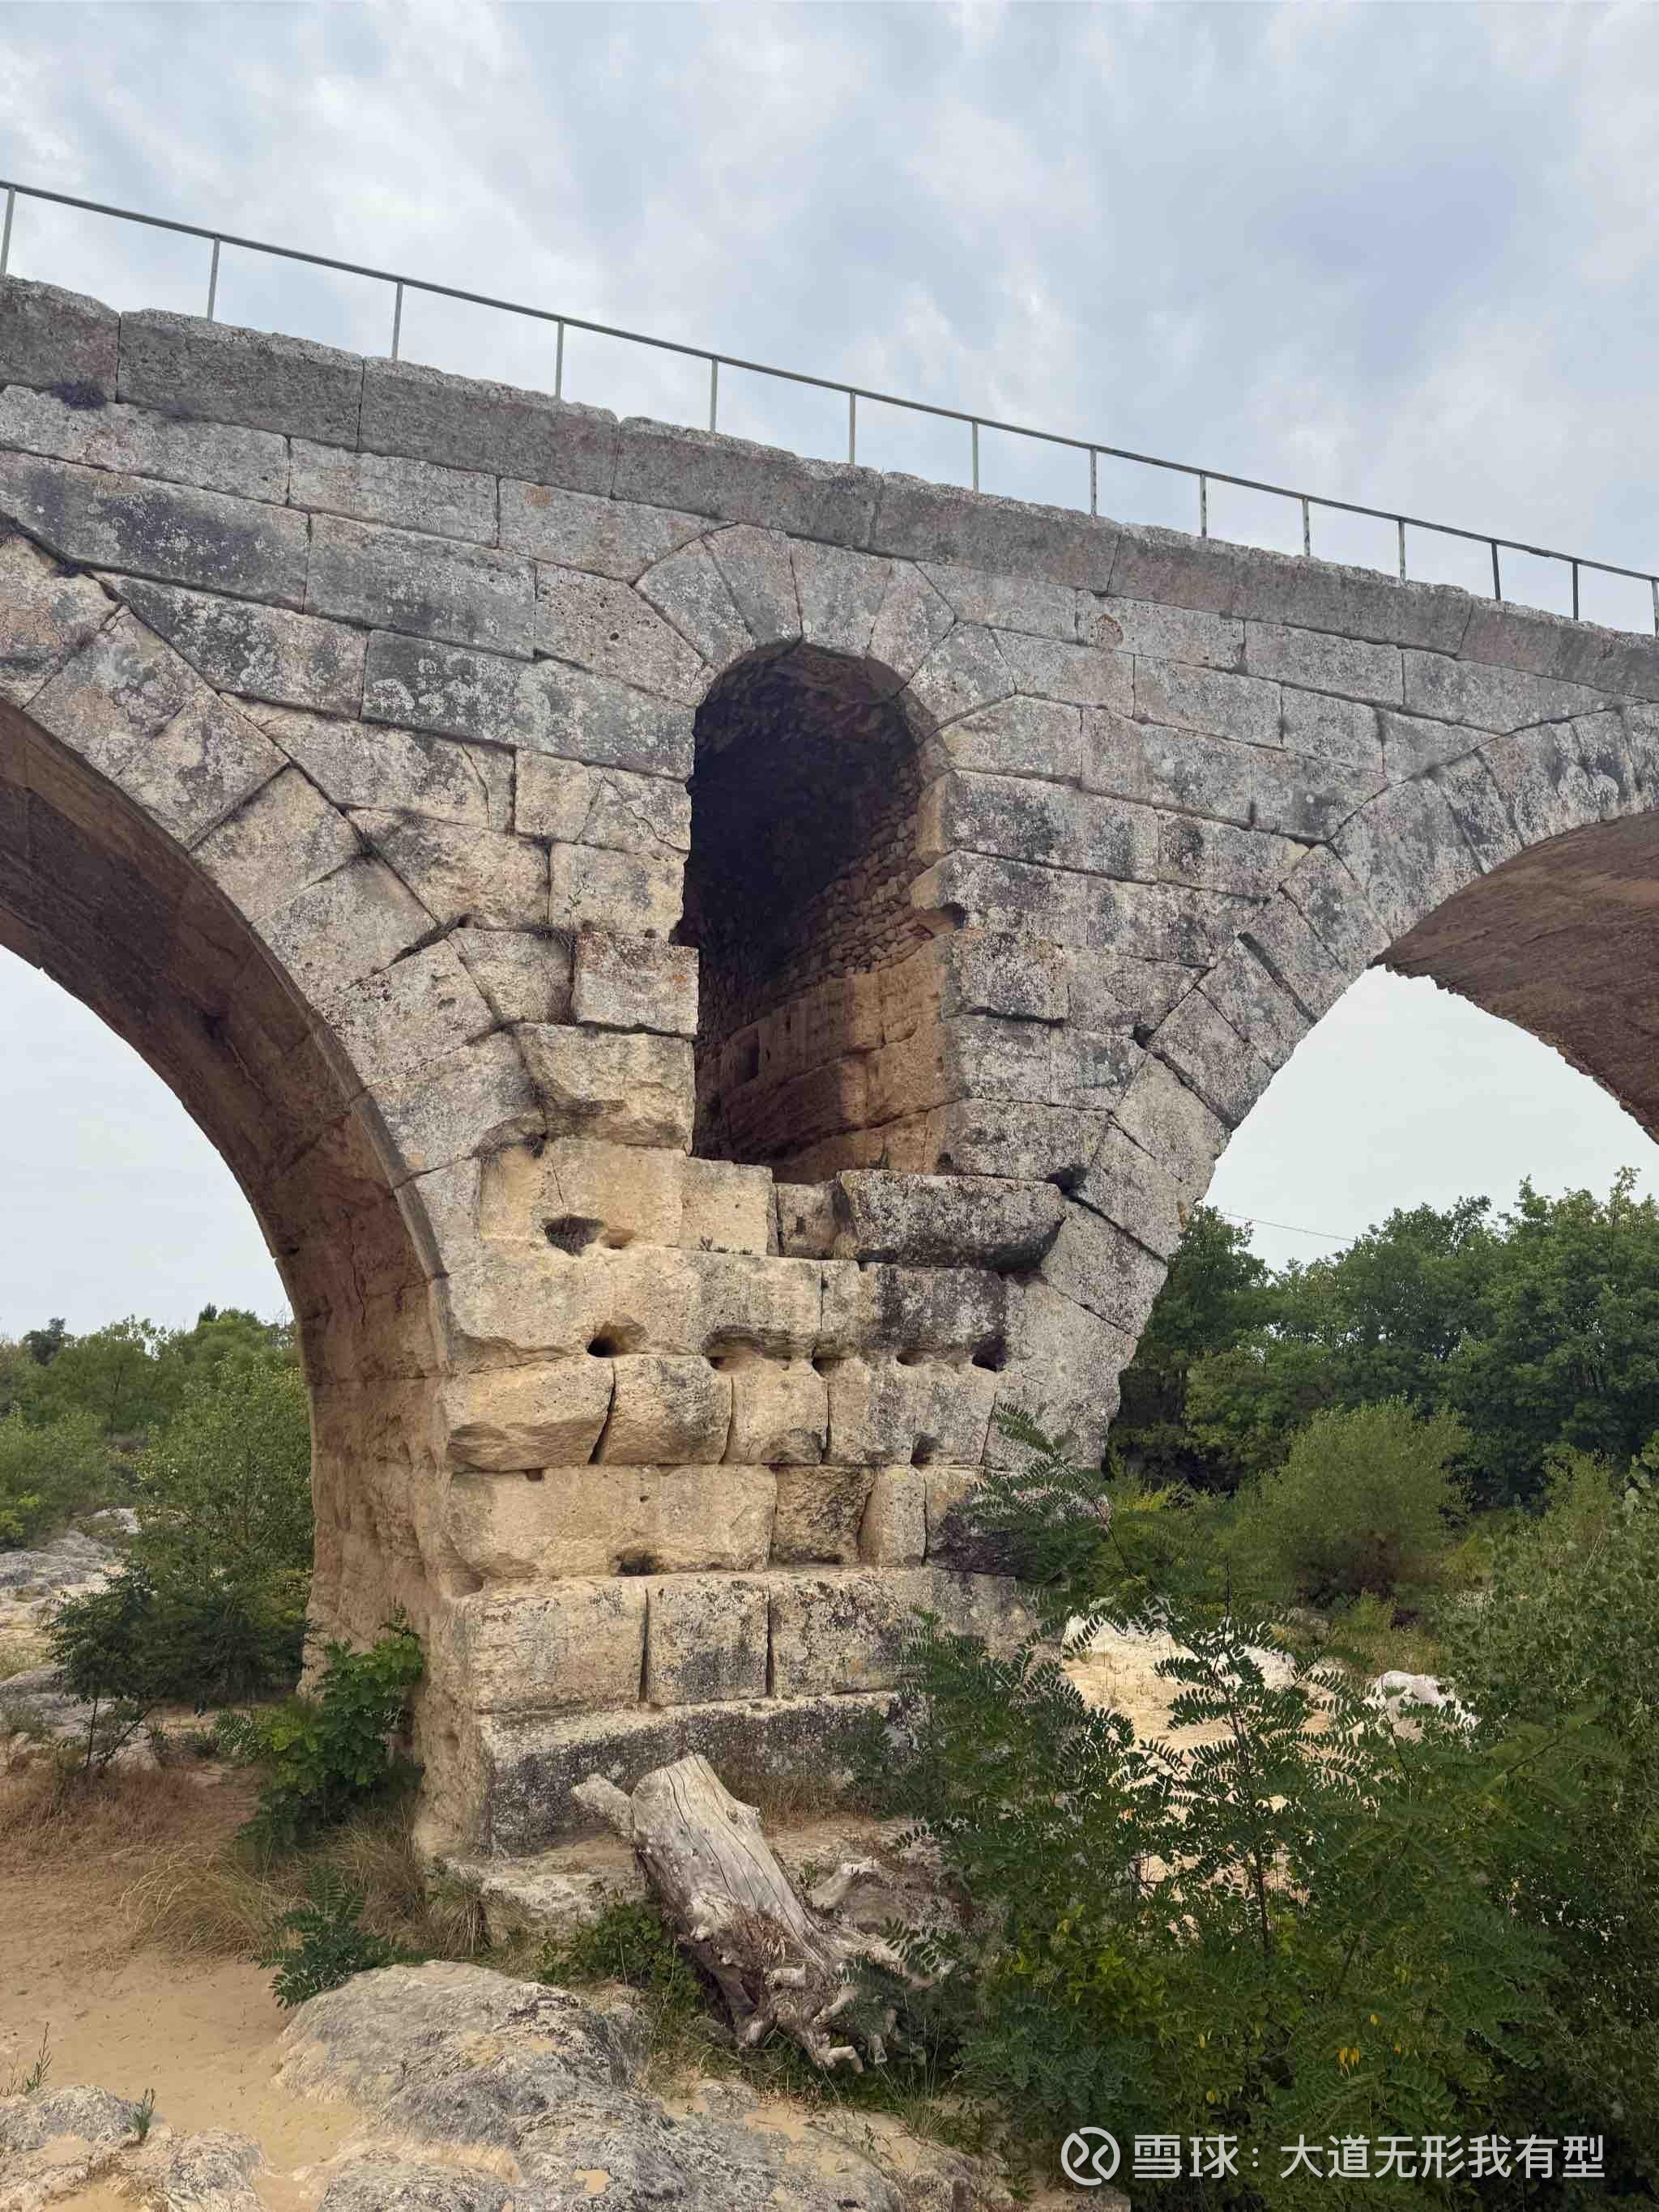
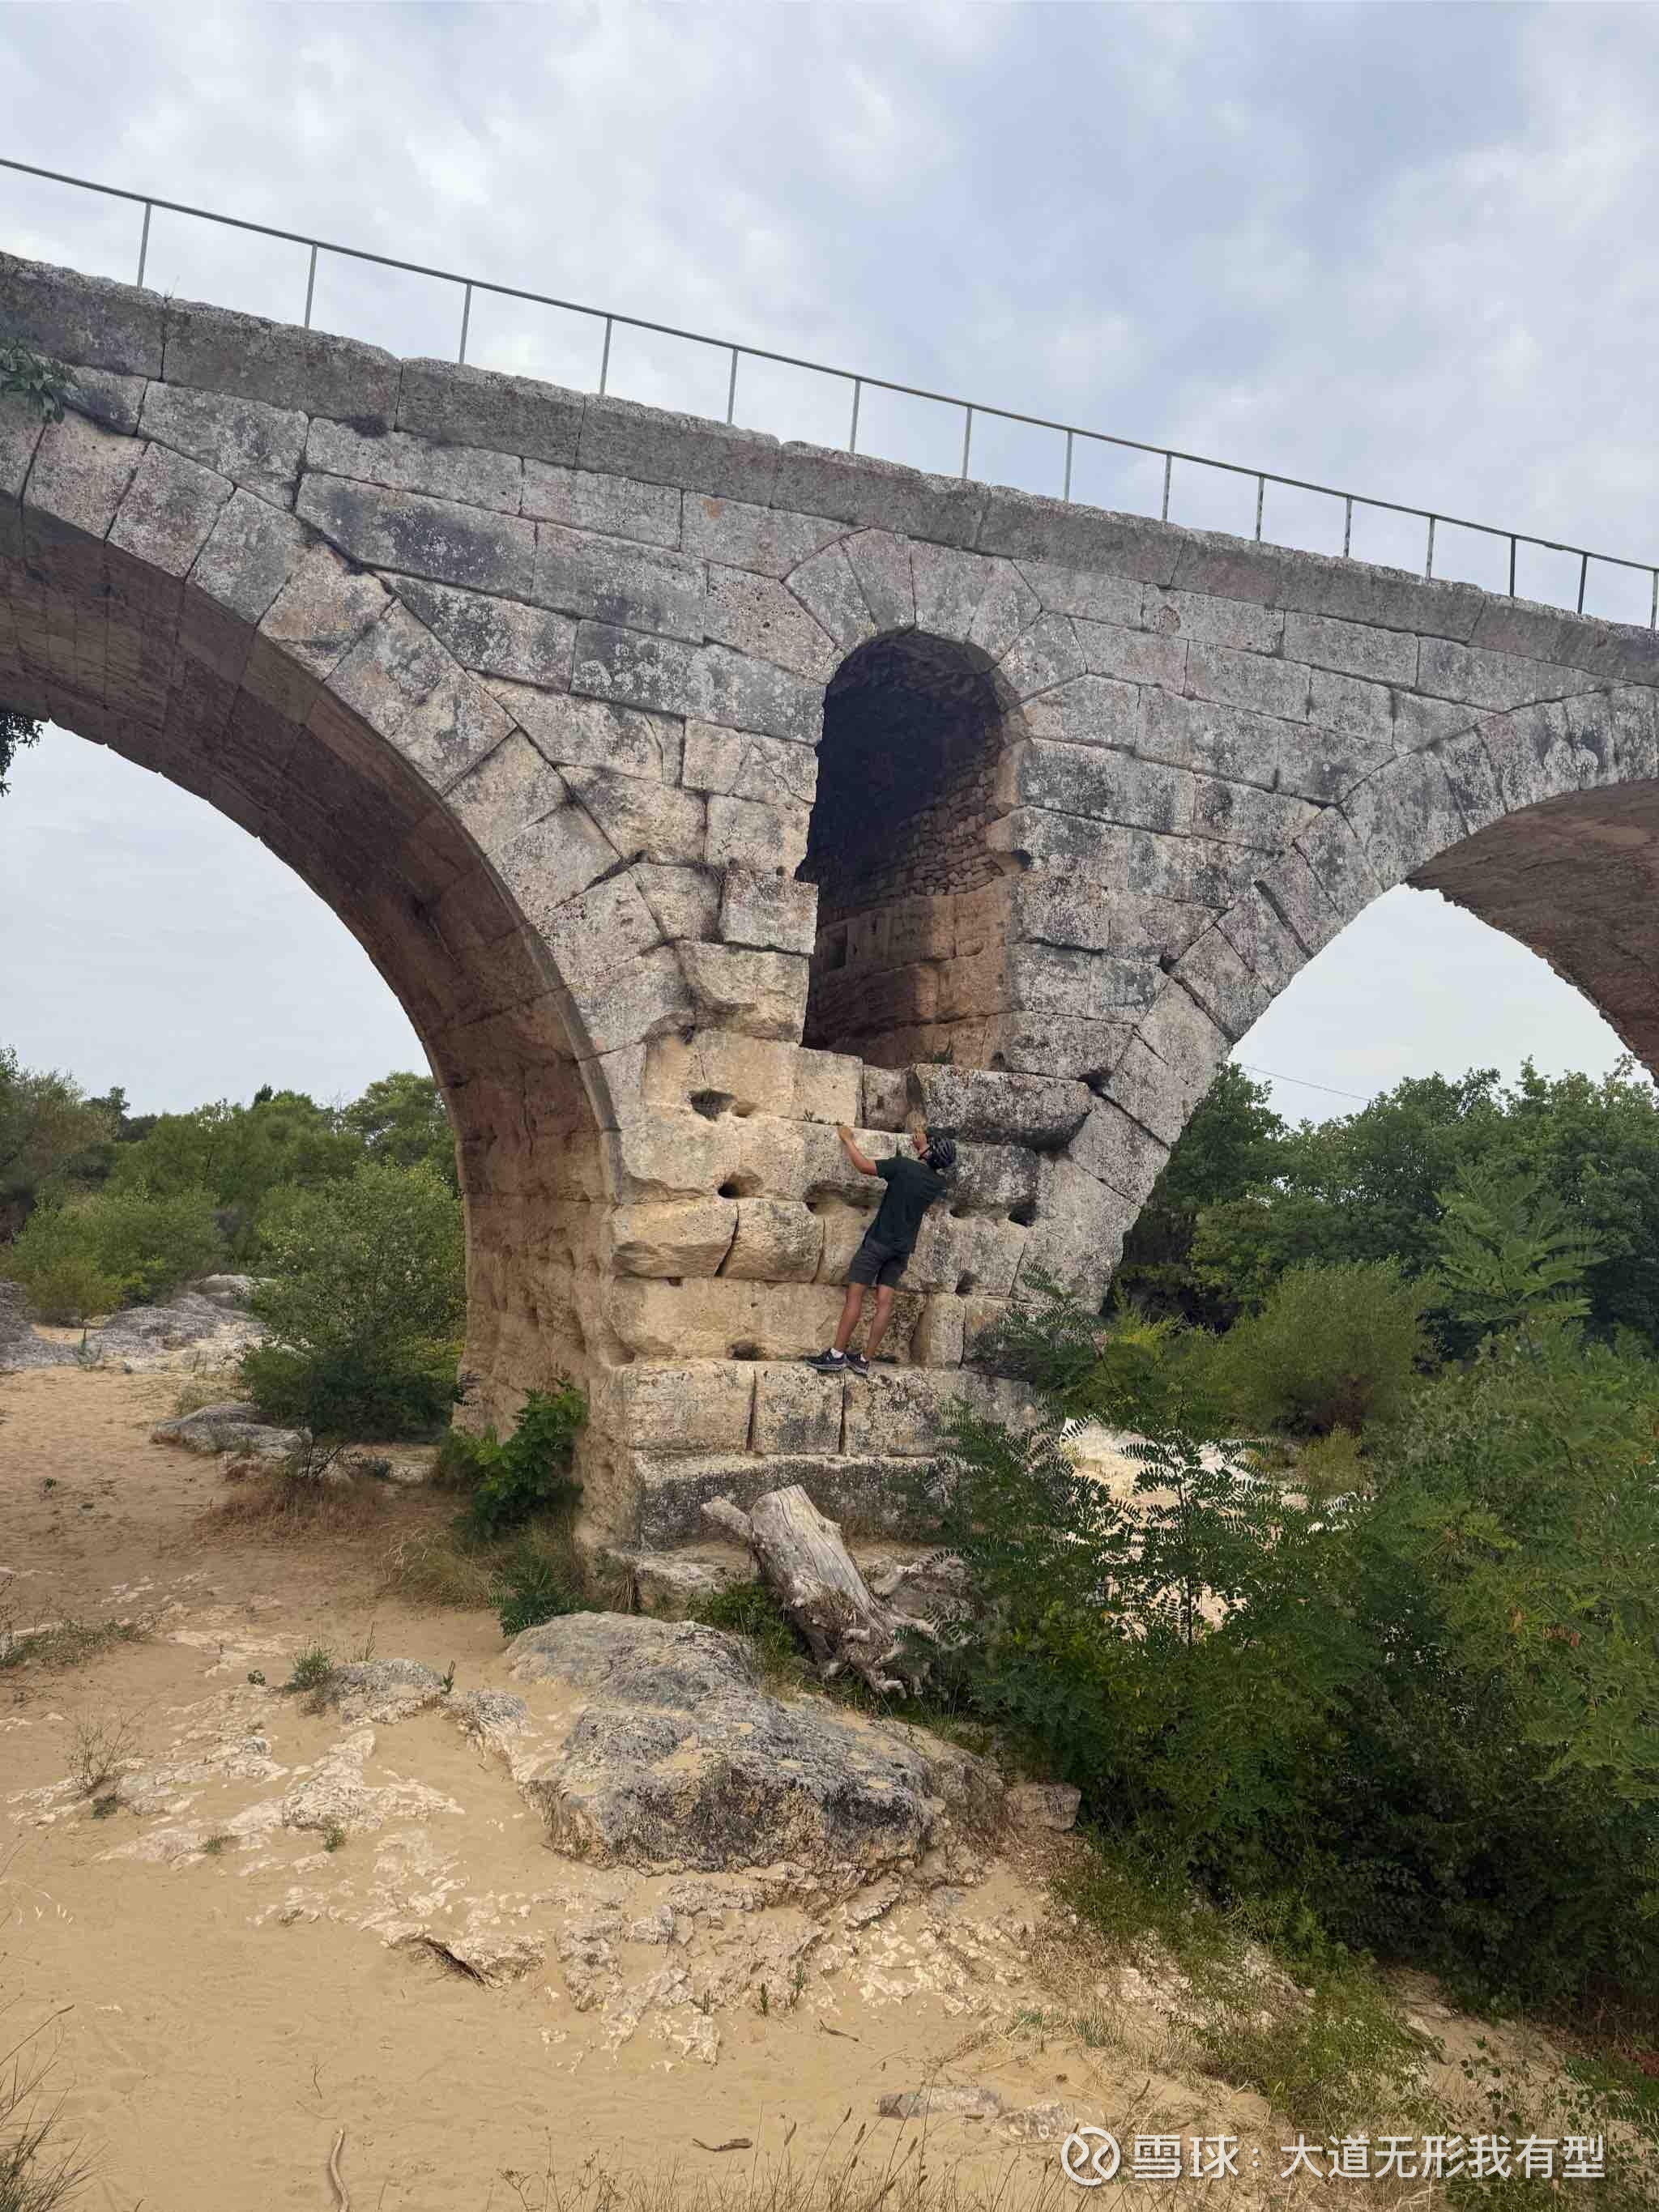
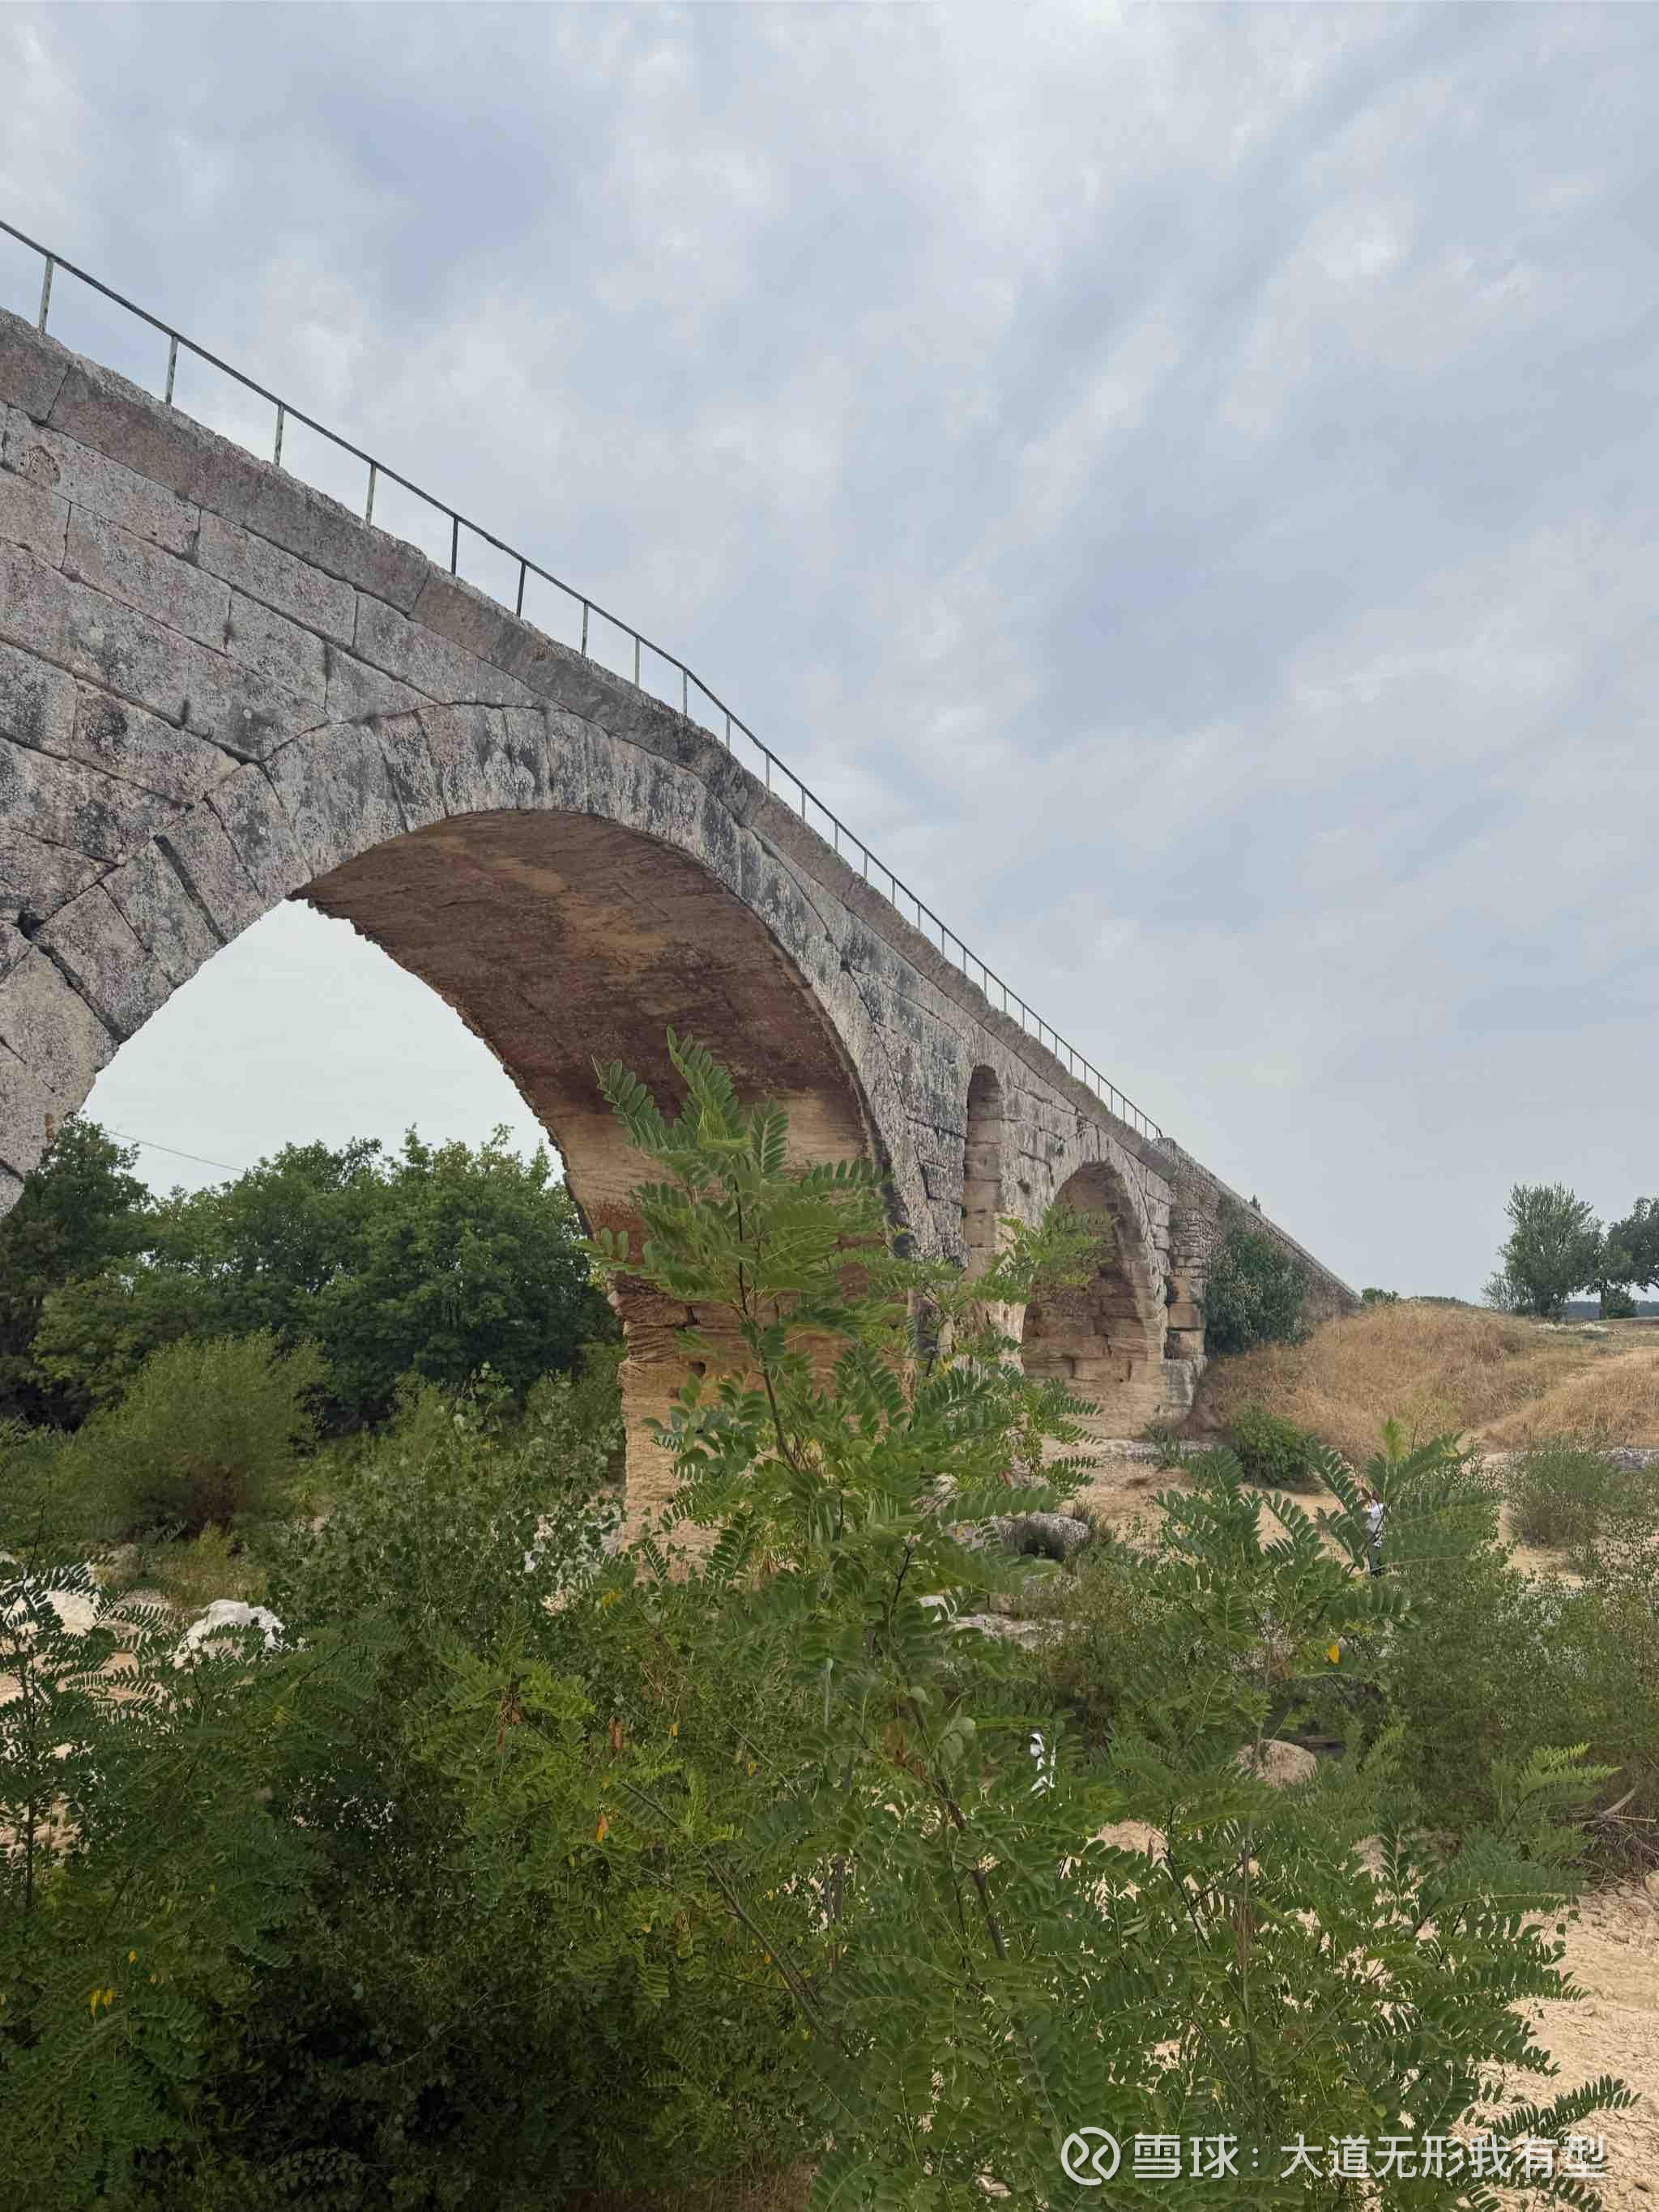
网友:Pont Julien(朱利安桥)是法国东南部卡拉翁河上的一座古罗马石拱桥,建于公元前3年,是罗马帝国时期重要道路多米提亚道(Via Domitia)上的关键交通工程。该桥位于普罗旺斯地区的博尼约(Bonnieux)以北约5公里,靠近阿普特(Apt)城区。 桥梁全长约85米,宽5.5米,由三座拱券组成,最大跨距为16.3米,全部采用精细切割的石灰岩砌造,无需使用灰泥黏合。中间拱呈高拱形,两侧相对较低。桥墩上特设有开孔(排水洞),专为洪水季节泄洪设计。 该桥自建成后连续使用了近两千年,一直承担重要的地区交通职责,直到2005年才关闭机动车通行,以保护古桥结构,目前主要供步行和骑行使用。 Pont Julien不仅展示了古罗马杰出的桥梁建筑技术,也见证了罗马交通网络对西欧地区持续数千年的深远影响。
提问 / 上文配图 · 4 张 · 点击查看完整图片