网友:[该内容已被作者删除]
雪球同步记录
共 11,739 条,覆盖 2011-03-24 至 2026-10-12。按发言时间从新到旧排列。
第 28 / 118 页 · 本页 100 条
网友:@大道无形我有型 段大哥您好! 看到您曾数次提过“人最终都会成为那个本该成为的人”。毛姆也曾说过“你终究会成为你正在成为的人,你的每一个选择,都是来自你人生意义的诘问”。我的理解是前者似乎倾向于基因和性格(命运)决定,后者倾向于可以通过后天的学习决定。 请问在以您的理解来看,这两句话是同一个意思吗?区别是什么?
网友:2005年在内布拉斯加大学,盖茨接受大学学生提问时,一位学生问到:“如果你们有重大的决策需要找人商量,一般你们会去找谁商量?”盖茨认真回答了很长一段时间,而巴菲特却冒出了一句:“通常我都会照镜子。”
网友:段总,如何才可以请您打场高尔夫?和您学习的投资方法收获颇丰,可能冒昧打扰,但我许了愿想请您打场球,我十三年高尔夫球龄和股龄,全职投资大A幸存者,感谢🙏
段永平:我不想认识任何我以前不认识的人,没有任何办法。我是普通人,也有自己的生活,不想被人打扰。很难理解那些明知是打扰还要打扰别人的人们。 ↗
网友:段叔:想请教你一个问题,如有打扰,实在抱歉! 我通过学习你的发言,能够理解----人最终都会成为那个本该成为的人。 我今年已到不惑之年40岁,想请教的问题是:我怎么样可以全面的了解我自己,即:就是我对自己的了解的偏差能尽量小些? 先谢谢段叔。@大道无形我有型
网友:原帖已被作者删除
网友:原帖已被作者删除
网友:[该内容已被作者删除]
网友:大道第一次点赞老马的产品
网友:@大道无形我有型 大道,请教您一下,您一直很推荐腾讯,那您对META是怎么看的?腾讯和meta经常被对标。
网友:原帖已被作者删除
网友:大道老师,关于未来现金流折现DCF计算中的“毛估估”方法,我有一些疑问希望能得到您的指导。 您曾在2010年的一篇文章中,以“美国虎牙”为例,详细阐述了如何通过现金流量折现法来毛估估公司的内在价值。您提到,由于关键参数(如未来自由现金流FCF、折现率、增长率r及永续增长率g)的不确定性,这种计算往往只能达到一种“模糊的精确”。您还建议,当市场价格相对于这种毛估价值出现较大折让,比如低至50%时,可以考虑买入。 然而,在我尝试进行DCF计算时,发现这些参数的变化对最终结果的影响异常显著。例如,您当时认为6%的折现率较为合理,但根据WACC(加权平均资本成本)公式计算,我得到的折现率往往在8%-12%之间,这一差异导致推算结果的偏差超过60%。同样,增长率从5%变化到20%,以及永续增长率从1%变化到3%,也带来了极大的推导偏差。 这些偏差让我对“低50%可以考虑买入”的策略产生了疑虑。因此,我有以下几个问题想请教您: 1. 在进行毛估估时,是否应该采用乐观、中性和悲观的参数组合,分别计算出DCF的上限、中值和下限,然后取平均值作为参考? 2. 或者,是否应该更精确地计算折现率(尤其是对折现率影响最大的WACC公式),以缩小毛估估的范围,提高估算的准确性? 3. 另外,我是否应该将未来现金流折现更多地视为一种思维方式,而不是一个精确的数学模型?如果是这样,我的思考方向是否有所偏离? 希望@大道无形我有型 给予解惑,谢谢!
网友:原帖已被作者删除
网友:偷学着,很多疑问看一次回答,清晰一点。能进一步请教一下大道吗?那买入的步骤呢?一次性全上,还是分比例,一定要留多少比例现金(好像问答录里也看过,就是书上读来终觉浅,这感受没刻到骨子里)
网友:@大道无形我有型 请问大道,如果只看懂茅台和腾讯,全仓购买这两只,会不会过于集中,不够分散?
网友:投资纳指长期看肯定没问题 但是应该等到大一点的回调后开始定投比较好,这样后续涨跌都可以
网友:我32岁,已经定投标普500和纳指100三年多了,总计一百多万,最近几周下跌把前两年的涨幅都跌回去了,手上还有二三十债基准备卖了再买些标普500,大道觉得合适嘛
段永平:定投不用margin就好,这是个省心的办法,以十年为周期来看你大概率是可以战胜通胀的。不过,如果懂王真的要开始全面关税贸易战的话,可能需要看十四年。 ↗
网友:事实上能这么认真对待事情的人是极少的,多数做企业的人只是对影响业务的核心问题(比如大客户,比如研发)关心,但其实骨子里并不是个认真的人,骨子里认真的人是,“我不是为了什么,我就是认真”,因此才会极其敏感地发现问题,而这些问题在我们社会中多数人觉得其实都不是问题。而管理层揪小问题也不是为了解决这个小问题,是建立管理层的一种行为模式。
网友:大道今天茅台又涨了!800的茅台不知何年马月能等到
网友:deepseek解答段老师的话 段永平在讲述管理案例时提及“还没喝过茅台”,本质是通过生活化的隐喻传递企业发展的阶段性与价值观演进。结合茅台今日的股价表现,可深入剖析其关联逻辑并得出以下结论: 一、语境解构:茅台的双重象征意义 1. 时间坐标的刻度 “未喝茅台”指向创业初期(90年代)——茅台尚未完成奢侈品化转型(2001年上市后开启品牌重塑),其当时百元级售价与步步高草创期的务实作风形成时代镜像,暗示企业成长需经历从生存理性到价值跃迁的过程。 2. 价值判断的隐喻 茅台在90年代仍是公务消费主导的“体制符号”,段永平刻意强调未接触茅台,实质是对官僚文化的隐性否定,与其“去等级化”管理实践形成互文,彰显实业家精神与形式主义的对立。 3. 消费升级的预言 该表述无意中暗合中国消费市场演变轨迹——当段永平2010年后公开谈论茅台投资价值时(曾表示理解但未重仓),茅台已完成从政务酒向商务/收藏品的转型,印证其早年对市场趋势的敏锐嗅觉。 二、管理哲学与茅台价值的共振逻辑 1. 制度刚性与品牌护城河 步步高消除标识矛盾的“环境治理”,与茅台严控经销商体系、打击串货的行为逻辑同构。二者均通过消除系统内耗(前者维护制度权威,后者保障价格体系)构建竞争壁垒,这正是茅台市盈率长期高于行业均值的关键。 2. 需求适配与稀缺性管理 停车案例展现的“需求引导而非压制”思维,与茅台通过限量供应、生肖酒等策略制造的稀缺性异曲同工。2023年茅台直销渠道营收占比达45%,正是将“画停车线”思维升级为数字化渠道管控的现代版本。 3. 去等级化与圈层穿透 头等舱政策打破的物理等级,对应茅台从“官员特供”到“民间硬通货”的身份转换。其股价从2014年最低80元涨至当前1700元,本质是消费民主化进程中完成了从权力符号到财富共识符号的蜕变。 三、资本市场的映射:管理智慧的时间复利 1. 组织熵减与资产溢价 步步高系通过文化治理实现熵减,茅台则凭借生产工艺标准化(12987流程)和渠道管控保持品质恒定。这种抗熵增能力在资本市场呈现为超额收益:近十年茅台ROE均值31.5%,远超食品饮料行业平均15.2%。 2. 隐性规则显性化的资本定价 段永平消除制度矛盾的实践,对应茅台将模糊的“关系型销售”转化为透明的“i茅台”数字平台。这种规则显性化带来估值提升,2023年平台上线后动态市盈率从40倍升至45倍,市场为确定性支付溢价。 3. 长期主义的时间杠杆 两个案例共同验证“慢即是快”的哲理:步步高用20年孵化出OPPO/vivo,茅台自2001年上市至今股价上涨超400倍(复权)。二者均拒绝短期利益诱惑(如段不上市、茅台不扩产),最终收获时间复利。 结论:价值观共振下的资本叙事 段永平的管理智慧与茅台股价暴涨的深层关联,实则是中国商业文明演进的双重叙事: - 方法论层面:优秀企业通过消除系统内耗(制度矛盾/渠道乱象)、建立适应性规则(弹性管理/供需调控)、坚守核心价值(去等级化/工艺传承),最终在资本市场获得“确定性溢价”。 - 哲学层面:二者共同诠释“反形式主义”的中国式管理智慧——真正的商业成功不在于表象符号(禁烟标识/政务特供),而在于构建自洽的价值系统。 当下茅台2.3万亿市值的存在,恰是对段永平20年前管理实践的最佳注脚:当企业将资源持续投入系统优化而非符号堆砌,终将在时间长河中收获几何级数回报。这种穿越周期的价值创造能力,才是资本定价的核心锚点。
网友:这么说可以等茅台下1000了,因为记得大道说过茅台到1400还会买一些,现在回看,1400果然是近期最低点。
段永平:到1400你也没买,到1000你也不会买的。因为到了1000的时候,看着就像要到500的样子。看不懂公司的炒票是件很折磨人的事情吧? ↗
网友:@大道无形我有型 我印象中大道是在2011年乔布斯去世那一年买入苹果的 2013年苹果似乎利润下降了很多,而且竟然还出了个iphone5c这样看起来是自毁品牌的产品 当时您有没有慌过?是什么让你坚信苹果会从这种状态中回来?
网友:@大道无形我有型 请教一下这是真的吗?看见别人说的 ‘段永平回VIVO,在挂着禁止吸烟的会议室里看见一个烟灰缸,就发脾气了,认为“这么点小事都充满矛盾,别的事都不用看了”。’ ‘还有一个是按规定公司“所有人”出差都只按经济舱报销,结果他发现他自己的全部按头等舱报,他说“这是不把我当人看,因为我们的规矩是对所有人的”。’ ‘大道是极在乎规矩和要求所有人都要遵守规矩的,所谓企业文化只是管规矩管不到的地方,都遵守规矩之后才轮到企业文化发挥作用。’
网友:如幸蒙指教,不胜感激
段永平:存银行没那么折腾,要不就买茅台吧。最好等茅台再掉一点。有人说茅台有可能会掉到800-1000,你就存着钱等着。这样至少不亏钱也不操心? ↗
网友:[该内容已被作者删除]
网友:@大道无形我有型 请教大道,二十岁的年轻人 (本金少,目标大)刚开始投资只做投机可以吗?或者说你有认识的人是只投机成功的吗?感谢大道叔.
网友:青岛食品 希望大道这种大神能买入一些小盘股优质股 这种股票流动性虽然不好可是现金流的确不错@大道无形我有型
网友:原帖已删除
网友:@大道无形我有型 阿段,您好!有关注到您对mordern企业有涉猎,该企业CEO前段时候还增持自家股票,新闻报道说mRNA技术是医药行业的未来,有望2030年左右治愈癌症。您是怎么看待mRNA技术的,真诚想听听您的看法。
网友:原帖已被作者删除
网友:大道您好,我想请教您,您曾经说过腾讯,毛估估未来一年挣2500-3000亿是没问题的,现在腾讯即将做到了,您觉得当下这个时点看,腾讯在未来,能挣多少钱一年呀?@大道无形我有型
网友:@大道无形我有型 能否点评下现在的波音吗
网友:电动车同质化会越来越厉害,这个行业的商业模式会越来越辛苦的。
网友:天天谈股票真没意思,我来问点别的,段总开不开电动车,特斯拉,蔚来,理想,小米,小鹏等等,有没有考虑搞几台电动大玩具体验一下。看过您之前的贴,应该也算电子发烧友。
网友:我还蛮期待特朗普瞎搞一阵子的,要不然真没机会下手啊
网友:[该内容现已无法查看]
网友:他那是被Call走的,不是直接卖的
网友:这是怎么看出来的
网友:又是围观大佬的一天,特斯拉还会跌多少?
网友:川普也非庸才,只是口无遮拦。比如俄乌战争处理问题上:事实上会很高明。 尽管,进行中会引起各种全世界各种误会。
网友:这个雪球自己制作的pdf文件,拼多多和淘宝不少商家打印出来卖
网友:@大道无形我有型 大道老师,想问一下,在面对大模型的影响下,个人的职业规划应该如何进行。目前在金融行业工作了几年,深深的感觉到,在大公司的很多岗位,特别是后台支持部门,不可替代性很低;并且现在AI逐渐能做很多比人工更好的工作,比如文档撰写,市场研究,数据分析等,后面大公司应该也会逐渐优化这些岗位的用人需求。 想问下大道老师,面对逐渐内卷的职场情况(人和人之间竞争、人和AI之间竞争),要如何构筑自己的职业规划,如何才能把单纯到公司简单打工(受大环境影响,公司职业晋升几乎为0),转变为能够找到一份自己投入身心,可持续发展的事业。 虽然很多都说在大公司打工的性价比很低,但是努力去找到自己的创业方向,经营自己的事业又挺难的,且打工越久个人的创新性越低、服从性越强。
段永平:ai确实能做到很多以前需要人做的工作,恭喜你有了一个很强的工具。我对你提的问题没啥概念,早就不太关心这类问题了。 ↗
网友:段总还有办法找丁磊让他把您网易微博时期的内容包括博文和评论区互动复活一下吗,我觉得您那个时期的分享最有价值!
网友:其实只要看懂这段话就行了,其他的就要看你能否看懂生意了
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 冒昧打扰到您,看到您回复别人,有这样一段话: 真实内在逻辑是:从10年后看回来,151.8的台积电你愿不愿意买? 假如10年后台积电每股收益15美元,这个价格现在贵吗,我心里可能有个误区,比较困扰,大道能指点下吗
网友:今天卖了了点明年一月到期的put。
网友:川普自传讲述自己几次破产起死回生经历,就是不断通过讹诈,反复无常令对手盘最终妥协,手理没牌,虚张声势,空手套白狼
网友:@大道无形我有型 大道您好,最近在拼多多上下了很多单,有点理解黄峥所说的Costco+迪士尼了,零售最难的是把优质供应链和消费者需求精准匹配,感觉他们的堡垒越垒越深了。啥时候黄峥能公开出来讲讲就好了,当前舆论对多多误解有点多
网友:苹果到200以下又到甜蜜区了
网友:现在的世界局势就像打桥牌。川普(Trump)把牌局叫到 7NT(No Trump)。实际上他手上并没4个A。这次和加拿大关税叫板,加拿大不让步威胁断电,皇牌明显不在美国。 川普手里本有大长套强牌,叫个7 Spade 也是大满贯啊。硬要来个7 No Trump, Trump 很容易变成 No Trump.
段永平:你这个好玩。叫7NT时bluffing是非常危险的。希望懂王只是bluffing,不然1929年的大萧条结局可不是闹着玩的。 ↗
网友:应该都是桥牌术语,不是算命
网友:现在的世界局势就像打桥牌。川普(Trump)把牌局叫到 7NT(No Trump)。实际上他手上并没4个A。这次和加拿大关税叫板,加拿大不让步威胁断电,皇牌明显不在美国。 川普手里本有大长套强牌,叫个7 Spade 也是大满贯啊。硬要来个7 No Trump, Trump 很容易变成 No Trump.
网友:以前学过精确,也学过一点大梅花,后来还是觉得自然叫比较好。
段永平:手里少了两个A,叫到了7NT。当时手里有大长套,估计是不想问叫时提供更多信息给对手,希望对手首攻出错,结果人家加倍并且直接拔A了。这把牌看出老巴是有冒险精神的。 ↗
网友:@大道无形我有型 原来段老师也会早上起来算一卦呀~不知道大道用的是奇门还是六壬还是梅花
网友:@大道无形我有型 原来段老师也会早上起来算一卦呀~不知道大道用的是奇门还是六壬还是梅花
网友:@大道无形我有型 最近怎么总破防?是不是跌懵了
网友:@大道无形我有型 大道我关注您很久了,在您,巴菲特以及很多书上学到了很多价值投资的思维(比如说“买股票就是买公司”)并且帮父母管理资产获得了不少回报,但是很担心的是“我以为自己懂”。 我目前还在德国留学中,想问下您,巴菲特和您总会说企业的护城河,企业文化是必须要真的去在所投资的公司工作过,或者自己实际创业过才能深刻体会的吗?如果没法接触到创立这个公司的人又有什么好法子帮助做投资呢? 还望大道不吝赐教!感谢!
段永平:不需要去所在公司呆过也是可以理解的,呆过也未必就能理解,苹果工作过的人真正能理解苹果的比例也是很小的。是不是创过业同理。还是那句话,你把我在雪球过去十几年说过的东西看几遍就能理解一些了。 ↗
网友:今天看见微博上居然有人说段永平空仓美股,赶快来雪球看看大道。@大道无形我有型 。原来。。。
网友:我是您的小粉丝,也是大A小韭菜,我也知道您很忙。您说的买股票就是买公司,何为好的公司,能讲一下吗?我前几年买了一只票,现在都没解套,我很郁闷。我很喜欢您的价值投资理念,也有诸多疑问 ,能解答一下 我就万分感谢@大道无形我有型
网友:原帖已被作者删除
网友:大道今年会去看勇士的比赛吗,巴特勒来了之后球队表现不错@大道无形我有型
网友:[该内容已被作者删除]
网友:据说是大股东一是嫌巴菲特买的多,二是嫌价格低。就没谈拢。大道说过好几次,和巴菲特聊过一次茅台。好多人可能没看大道以前的聊天记录。
段永平:没料到过细节,只听他提过一嘴,说问过人家不卖。估计老巴问的是当时的市场价,那时候应该在150-200之间。还好大股东不肯卖。 ↗
网友:不知道巴老知不知道腾讯,可以推荐买点。这个买着方便
网友:我从17年初抄了巴菲特的作业,买了苹果股票,我也是苹果产品的忠实粉丝,就是因为我认为其他产品和生态没有它好用。所以我的手机只用苹果,和您之前在浙大说的非常像确实不太看他的价格。在21年我买了亚太地区的第一批特斯拉modelY,我也是这样的逻辑,他的产品好用。而且我非常欣赏马斯克这个人他的第一性原理、创新和真诚。我的笃信就源自于此。我卖周期权赚权利金,也是如此。但是近段时间体现在价格上的变化太大了,我才有了恐惧,甚至怀疑到我是不是错了(是不是研究东西太少了,商业模式、动态护城河?导致我不够真的笃信)。我马上要当爸爸了我真的不想当赌徒,有没有一些愉快投资的方法? 谢谢您@大道无形我有型
网友:大道,你上次在浙大访谈提到跟巴菲特说过买苹果的逻辑,你有没有和他说过茅台的逻辑呢?要是老巴真听了你的分析且买入茅台,那就真的算是在他投资生涯的最后阶段给a股价值投资者带来曙光了@大道无形我有型
段永平:巴菲特是知道茅台的,2013年左右他还曾经联系过茅台的大股东,看是不是能买,对方直接拒绝了。我没跟巴菲特讨论过茅台,我觉得他就算想买估计也是不太方便的。 ↗
网友:想跟您讨论一下拼多多,未来有机会绊倒亚马逊吗?或者说亚马逊不犯错误的情况下,拼多多还能干掉亚马逊出来吗?@大道无形我有型
网友:你其实不知道你在说什么。
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:中国神华 大道您好@大道无形我有型 ,请教您现在购入中国神华合适吗?女儿还有111天就2岁了,想购入20手神华作为她6岁生日礼物,还请您解惑
网友:@大道无形我有型 美股由于一系列的原因导致了连续几天的大跌。您是怎么看的。是否觉得美股现在像是励精图治中的阵痛。
网友:@大道无形我有型 段先生,冒昧打扰,希望您能看到我这条,还请不吝指教。我是一个自学了两周期权知识就无知者无畏开始实践操作的新手,很凑巧比您早一个点sellput了3/14到期109行权价的英伟达期权,但我的权利金很低。想请问在今天大跌的情势下,您的10000张sp是否会有被提前行权的风险?到期后会否公布后续如何操作呢?盼望从您的操作中学到更多。谢谢。顺祝商祺。
网友:@大道无形我有型 3.10日美股走势图显示美股进入下跌周期概率较大,由于多年牛市形成的惯性思维可能造成美股后期复杂走势。你的台积电期权开仓是不是早了?如果熊市形成,价格,时间都将对你不利!
网友:一月很多put过期后,空出了很多cash。美股如此贵,还有人这么在折腾,t-bill利息也降了下来,有点不好办哈。开始想想TSM。35年前我就知道TSM是家非常厉害的公司。但开始投资后一直没下过手,就是觉得他是非常重资产的公司。现在开始关注。能够满仓是件很愉快的事情,空仓多少有点难受。
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:想再进一些
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:请问腾讯美国怎么买put呀?
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:2021年高位买了泸州老窖,用的是本来计划还部分房贷的钱,这几年工资还完房贷剩下的钱都用来买了老窖。去年被裁员了。现在每个月月供都成了问题,只能被迫割肉老窖用来还月供。 总是挨了打之后才能想起大道的话。借钱买自己不懂的东西如同加速去撞墙。听进去了好公司如同好人一样,是大家公认的,可惜无法判断其内在价值,买在了高位。未来几年沉下心来,搞懂一两家公司,还完房贷,攒些钱再来。感恩大道的教诲。@大道无形我有型
网友:师傅,昨天的事情让我感觉天黑了,以后会不会只讲实力,不讲道理了
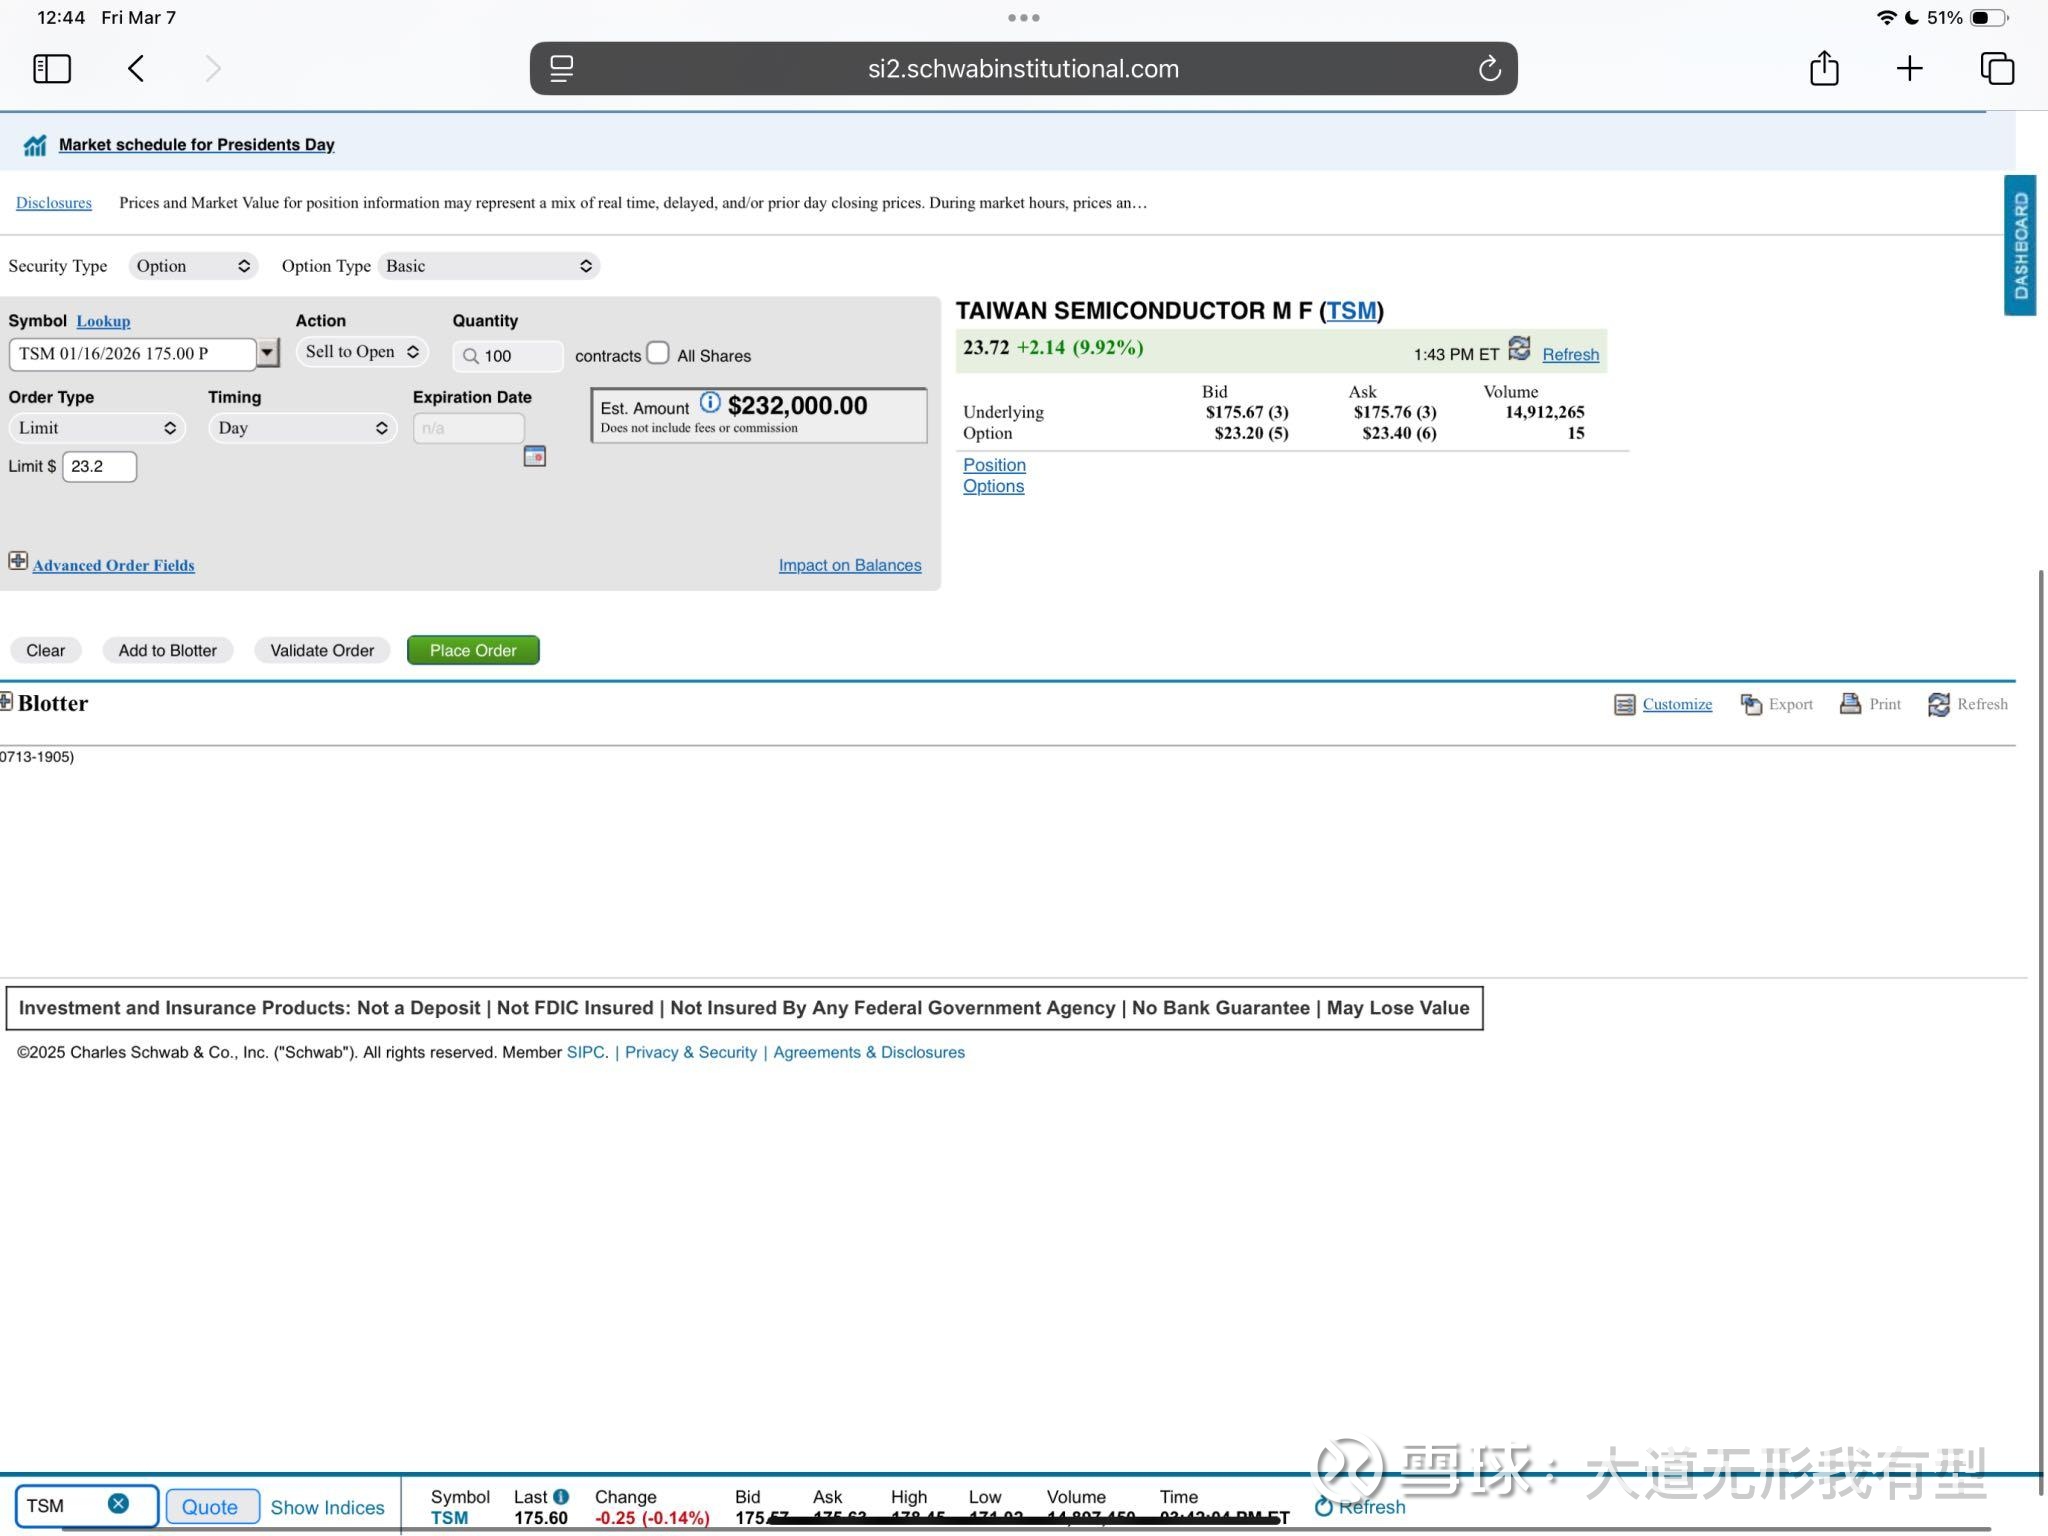
网友:请教大道一个小问题,我看这个put的premium是23块,strike是175,那么收益率是13%呀。年化到12个月,就是16%,再算上国债4%,就是20%的总收益率。请问最高年化23%是怎么得出来的呢?谢谢!
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:这只是预期回报,应该把事件成立的概率考虑进去,90%?因为台积电 股价跌破(175-23.2)的概率显然是存在的,无风险回报4.3,和有风险的回报直接相加,这一步有疑问。
提问 / 上文配图 · 1 张 · 点击查看完整图片
段永平:这不是预期回报,是最大回报,就是不可能赚得比这个多的意思。这里面逻辑不完全一样。真实内在逻辑是:从10年后看回来,151.8的台积电你愿不愿意买? ↗
网友:年化最高回报也达到23%,还过得去。
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:我50:50算是空仓吗?
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:又看到大道的实战案例啦,我下周一继续跟。请教大道这个23%年化怎么计算得来的?十分谢谢啊🙏@大道无形我有型 ㊗️周末愉快!
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:[该内容现已无法查看]
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:原帖已删除
网友:我给东坡先生提鞋都不够格。。。
网友:@大道无形我有型 李嘉诚卖港口,是不是超人觉得要打仗?
网友:我们都希望公司专注主业,建立生态圈是否是专注主业?例如苹果的手机,pad,电视,手环等一系列产品。如果生态圈也是专注主业, 那多元化与生态圈的边界是什么?普通投资人如何判断公司是在多元化,还是在构建生态圈,建立护城河?自己思维上有点教条化,如果大道@大道无形我有型 看到,还麻烦您帮忙解答,另外非常感谢您这么多年在雪球上的投资科普。
网友:人类从飞鸽传书,电报,电话,短信,到现在电话,及时通讯 主要是腾讯的微信。请问大道腾讯的社交护城河到底有多深?@大道无形我有型 毕竟微信有 15 年左右了,它大概率是会被颠覆的(当然也可能是被自己颠覆),时间而已。 主要是现在科技发展太快,说不定被颠覆的时间也会很快。请问大道 10 年内腾讯的社交护城河是稳定的吗?
网友:很多投资大佬都说过这么一句话真正好的企业,是可以穿越牛熊的,我也认为优秀的企业再时局动荡时依然可以坚挺甚至上涨。我从拿特斯拉开始,经历了赚钱到几倍收益,到加仓到现在回到成本价。我笃信的好公司,发生了价格大幅的下跌。这种时候除了仔细研读经营数据,或者最近买了一些周的卖put动作,但是真的是恐惧无比恐惧。请问这种时候,是不是就是自己真的看错了还是不够笃定?有没有一些建议给到我们年轻人。@大道无形我有型
网友:大道会期待苹果的机器人产品吗?苹果放弃了汽车这一智能硬件,苹果又会如何看机器人这个产品。按照苹果的自信(敢为天下后),有可能10年内都不会传出苹果要做机器人的信息。@大道无形我有型 圈了大道,非常打扰
段永平:这个主要取决于苹果最后能够给用户提供什么样的体验。我觉得机器人是有机会的,因为很容易和iPhone连为一体,进入苹果的生态圈。 ↗
网友:之前腾讯就是这种情况,premium 比较低。
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:[已修改]大道您好,能否请教您一个小问题:这家公司商业模式好像不算差,如何确定该公司有股东回报意识?(即未来会源源不断的大比例回购分红)
网友:请教一下大道,您和巴菲特买 toC公司比较多,对于toB,尤其是to大B的nvda和tsm,在识别其商业模式和护城河上有什么差别么?@大道无形我有型
网友:TSM的文化里忠诚诚实是多么重要,对自己的客户忠诚,意味着不会和客户形成竞争。上个世纪70年代很多日本的计算器公司买了美国的芯片拿过去加个塑料壳子一组装卖出几百美元的高价,美国人想了一下这没什么技术含量自己也开说做结果计算器行业迅速内卷。哈姆雷特里波罗涅斯送自己的儿子去英国前嘱咐他:对他人诚实,就像有白天才有黑夜一样,对他人诚实才能不欺骗自己。我想这些年三星英特尔在技术路线上的失败恐怕也有对自己不诚实的原因,无法诚实面对前期巨大的资本投入,心存侥幸。台积电
段永平:30年前我对UMC的人说,未来TSMC会远厉害过UMC和三星,因为TSMC非常专注,而且只专注在代工上。UMC那时候有自己的design house,三星也是一样。 ↗
网友:Carvana Co. 娱乐成功了
网友:[该内容已被作者删除]
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:怎么总有人喜欢给大道提建议
网友:@大道无形我有型 段总好。请教一下,您说过投资没有百分百,是不是对于投资者来说,就算遇到自以为能看懂的再好的机会也不要孤注一掷,也要量力而行给自己留条后路呢?
网友:巴菲特买入的股票,大部分都是市盈率不高于15的。 周期股你拉月线市净率,看低估区间就可以。 这两个都是相对次要嗯,最主要还是看企业基本面。